

بافيت: بعد أن أصبحت شركة الأحذية بلا قيمة، ظل الخطأ يزداد كلفة
كانت هناك شركة أحذية، ثم فقدت قيمتها. لكن ما ظل يؤرق بافيت سنوات طويلة لم يكن هذا وحده. ما آلمه أكثر هو أنه لم يدفع نقداً لشرائها، بل قدّم أسهماً في بيركشاير.
في عام 1993، أصدرت بيركشاير 25,203 سهماً من الفئة أ مقابل شركة ديكستر للأحذية. لم تكن هذه صفقة أُبرمت على مضض آنذاك. فقد أُعجب بافيت بالإدارة، ورأى آفاقاً واعدة لمنتجات الشركة وسجلها التشغيلي.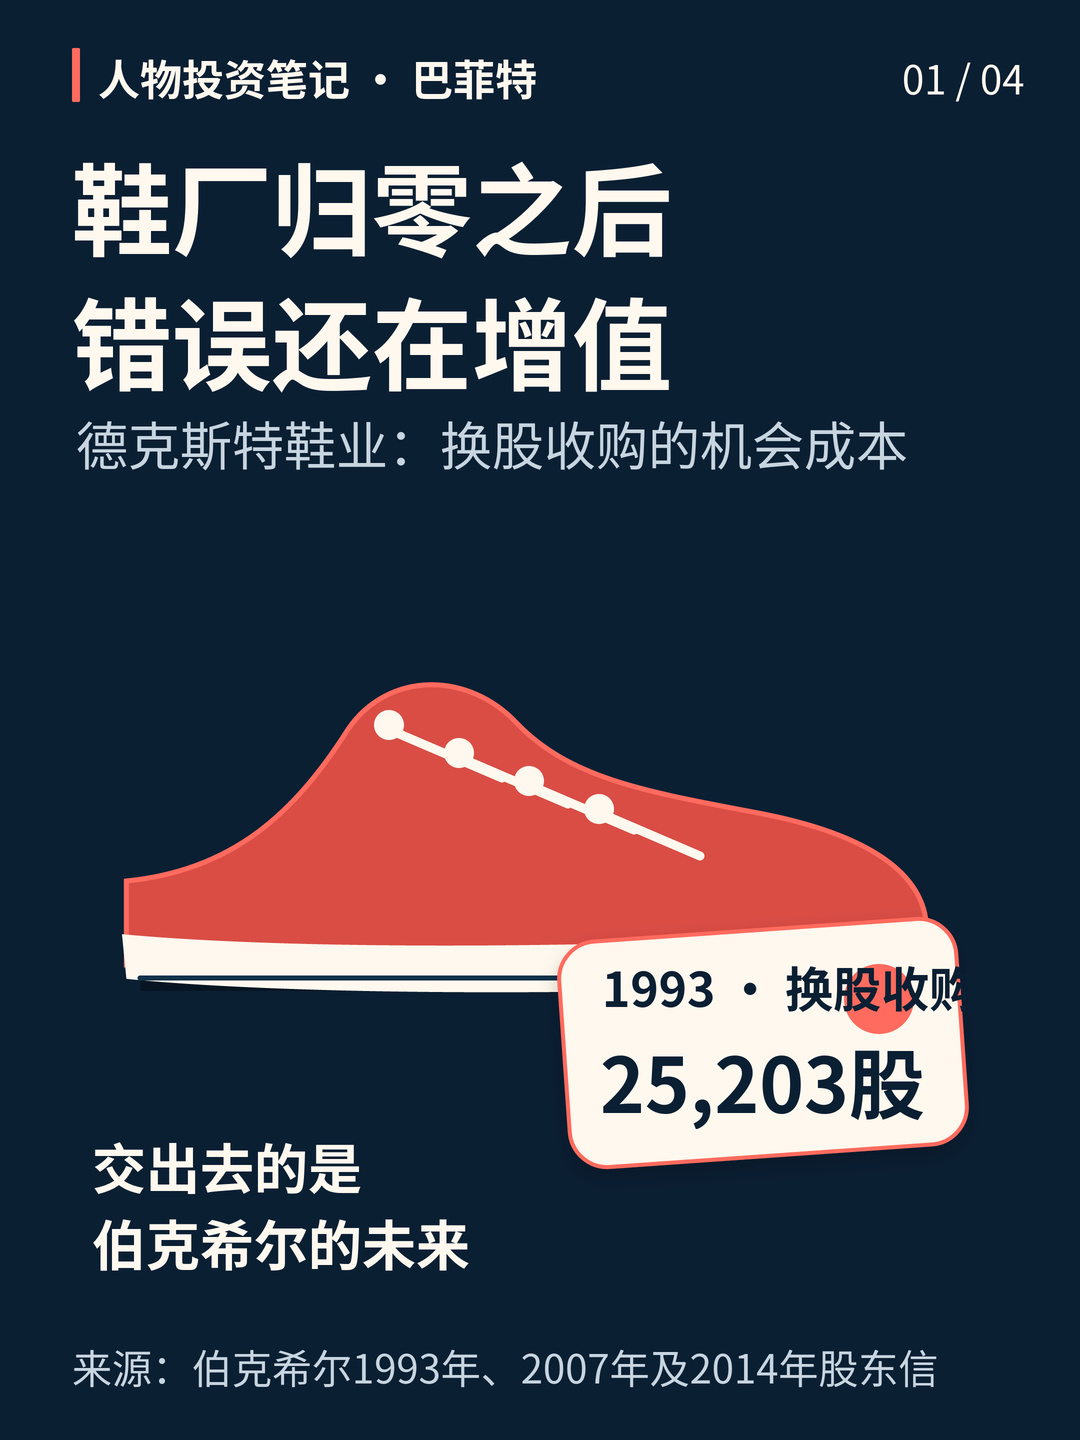
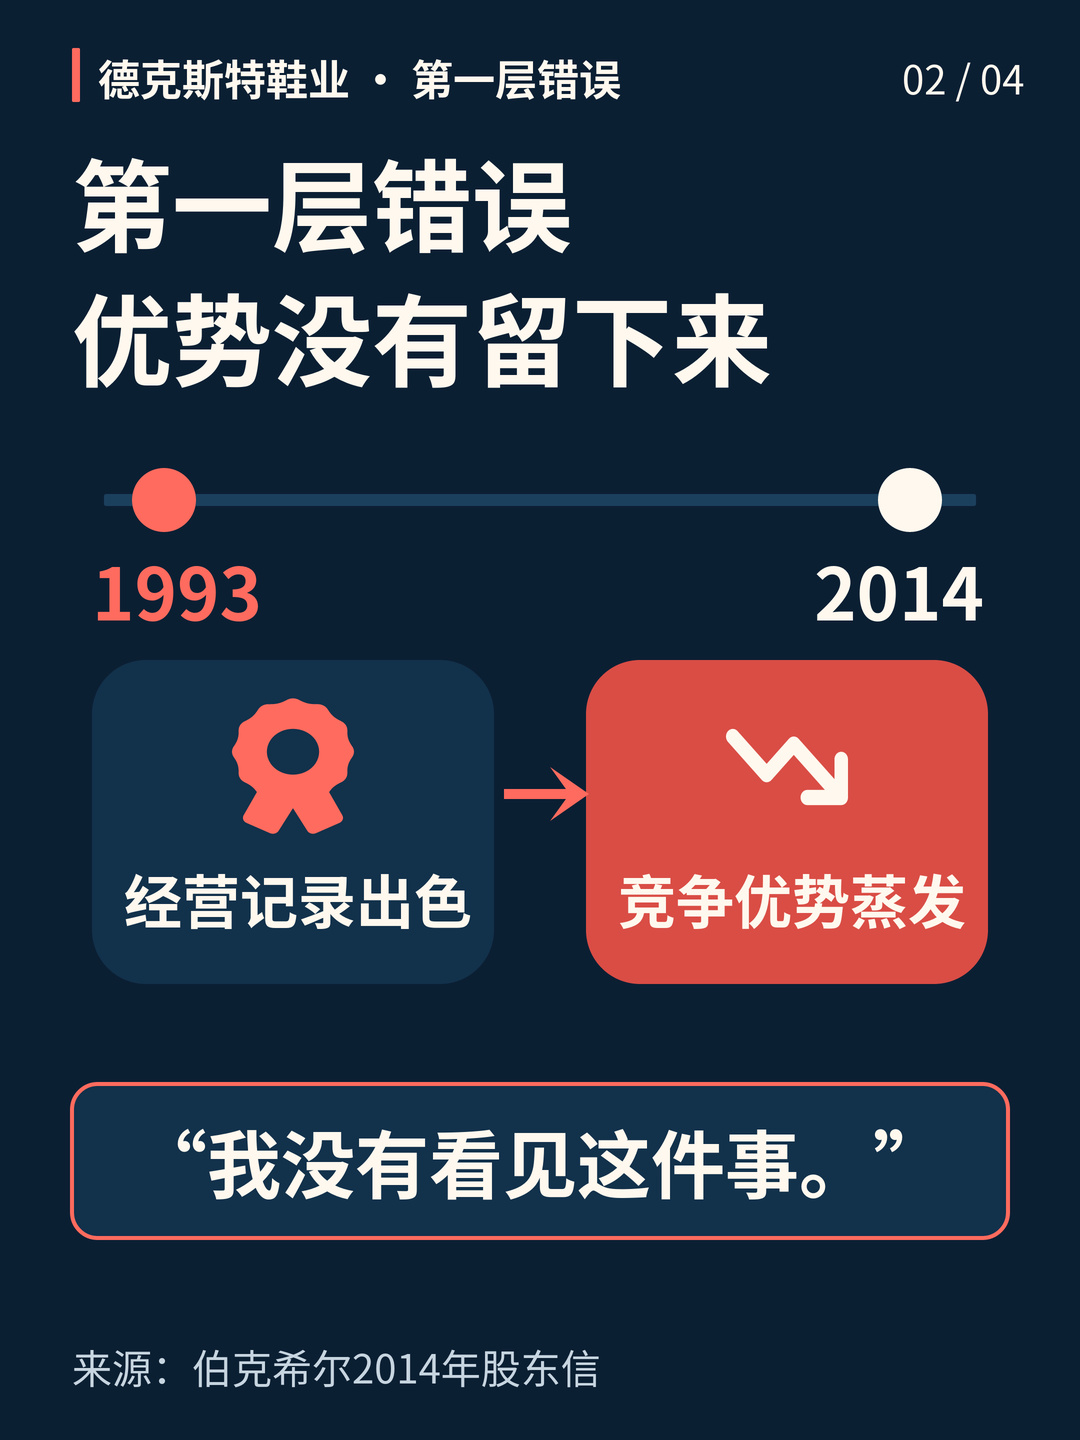
لكن الأمور تغيّرت سريعاً بعد ذلك. فقد أضعفت المنافسة من الخارج الميزة التي تمتعت بها ديكستر. وكتب بافيت بوضوح في رسالة المساهمين لعام 2014: «تبخرت الميزة التنافسية بسرعة، ولم أنتبه إلى ذلك»؛ ثم أصبحت قيمة الشركة صفراً.
إذا انتهت القصة عند هذا الحد، لكانت مجرد سوء تقدير عادي. الجميع يخطئ في التقدير.
لكن لدى دكستر حساب آخر، من طبقة ثانية.
في التقرير السنوي لعام 2007، ذكر بافيت أن سعر الاستحواذ كان أسهمًا في بيركشاير تبلغ قيمتها 433 مليون دولار. وقدّر أن هذه الصفقة كانت قد كلّفت المساهمين، حتى ذلك الوقت، 3.5 مليارات دولار، أي ما يعادل التخلي عن 1.6% من شركة ممتازة. وعندما أعاد تقييم الأمر في عام 2014، كانت القيمة السوقية لتلك الأسهم قد بلغت نحو 5.7 مليارات دولار. الرقمان يعودان إلى عامين مختلفين؛ وليس معنى ذلك أن خسارة أخرى وقعت اليوم.
أشد ما في هذه الحسابات إيلامًا أن الخطأ لم يتوقف عند عام 1993.
لو كان الشراء نقدًا، لظلّت الخسارة إلى حد كبير محصورة في ذلك المبلغ النقدي وما تلاه من استثمارات. أما الدفع بالأسهم فمختلف. فما تتنازل عنه ليس شيكًا ذا قيمة ثابتة، بل حصة من مستقبل بيركشاير. وبعد زوال مزايا مصنع الأحذية، ظلت تلك الأسهم تواصل الارتفاع. وكلما كانت الأصول التي حصل عليها البائع آنذاك أفضل، زاد ما فاته على المساهمين الأصليين.
لذلك، لا يمكن قياس «سعر» الاستحواذ مقابل أسهم بالنظر إلى يوم توقيع الاتفاق فحسب. بل ينبغي أن نسأل أيضًا: كم قد تساوي الأشياء التي أتنازل عنها مقابلها في المستقبل؟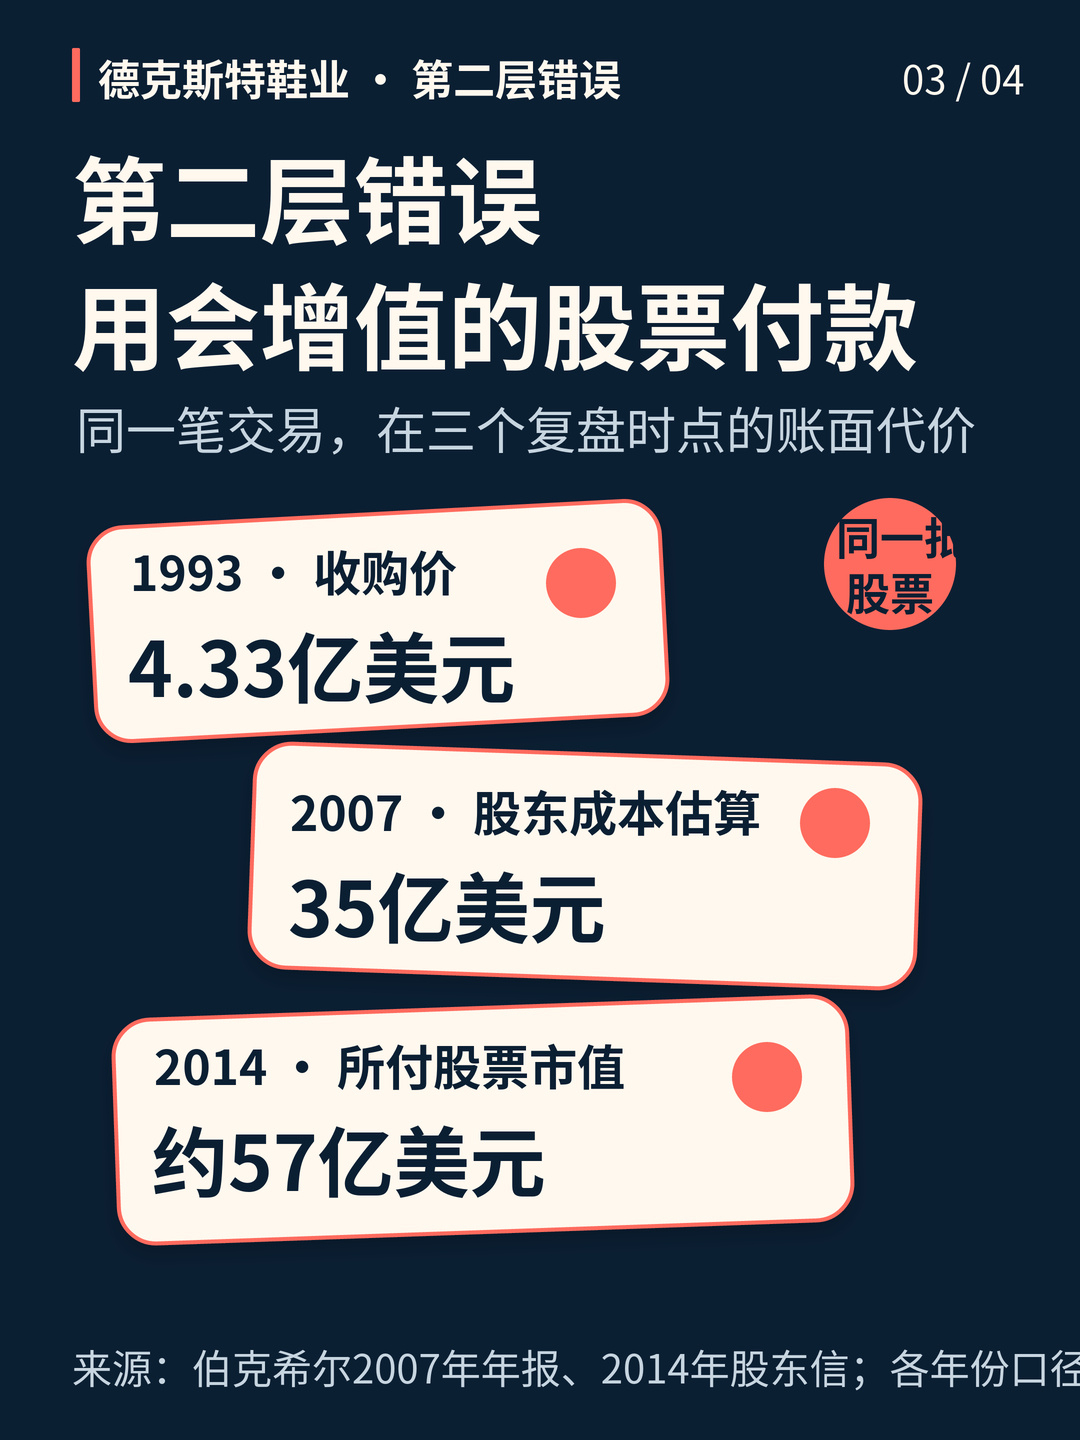
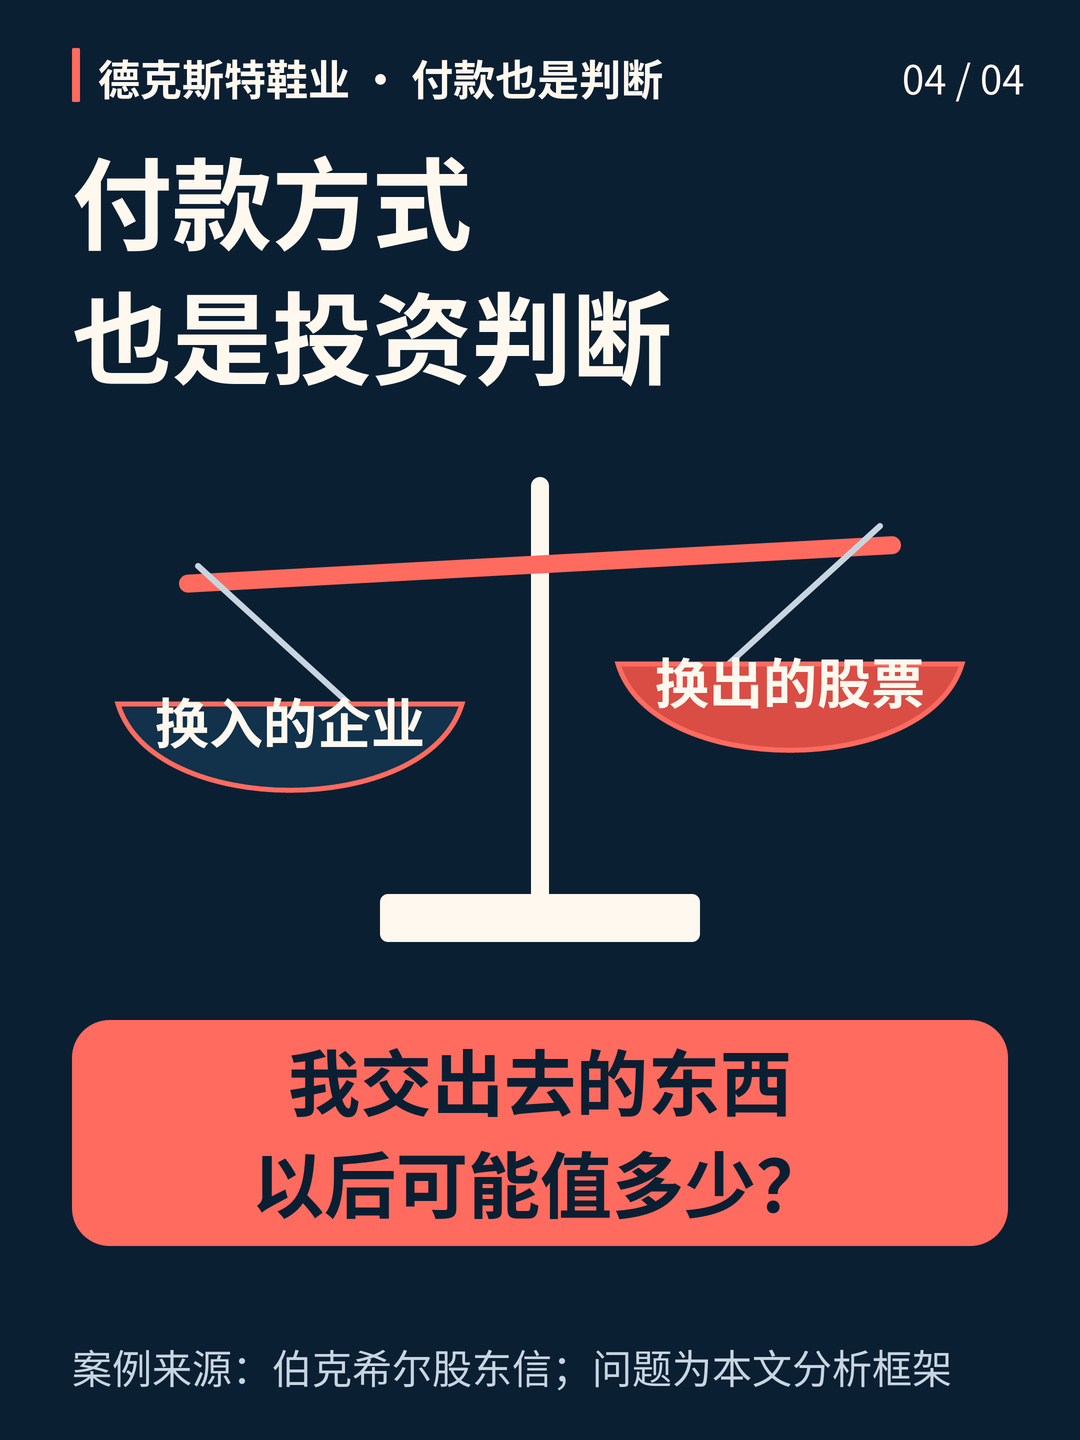
وهذا أيضًا هو الحد الفاصل الذي شدد عليه بافيت مرارًا لاحقًا: لا ينبغي مبادلة أسهم شركة ممتازة بملكية شركة متوسطة. ليست المشكلة أن الدفع بالأسهم سيئ دائمًا، بل إن قيمة الطرفين يجب أن تصمد أمام المقارنة. ويزداد الأمر أهمية عندما يصر البائع على الحصول على أسهم؛ فعلى المشتري عندئذ أن يتوقف ويفكر فيما يراه الطرف الآخر تحديدًا.
ما خلّفه دكستر ليس استنتاجًا قطاعيًا من قبيل «لا تقترب من مصانع الأحذية». فالصناعات التحويلية تتغير، وأذواق المستهلكين تتغير، والمنافسة منخفضة التكلفة ستظهر أيضًا. وما يصعب حقًا هو الإقرار بأن الميزة التي ظننتها دائمة قد لا تعيش طويلًا.
وهناك أيضًا ضبط النفس لحظة الدفع.
سوء تقدير نشاط تجاري مكلف بما يكفي. لكن حين تسلّم أيضًا أثمن أصولك وأكثرها قدرة على تنمية قيمتها المركبة، يكتسب الخطأ حياة ثانية. وهنا يكمن أشد دروس بافيت إيلامًا.
\u003cc-54/\u003e

