
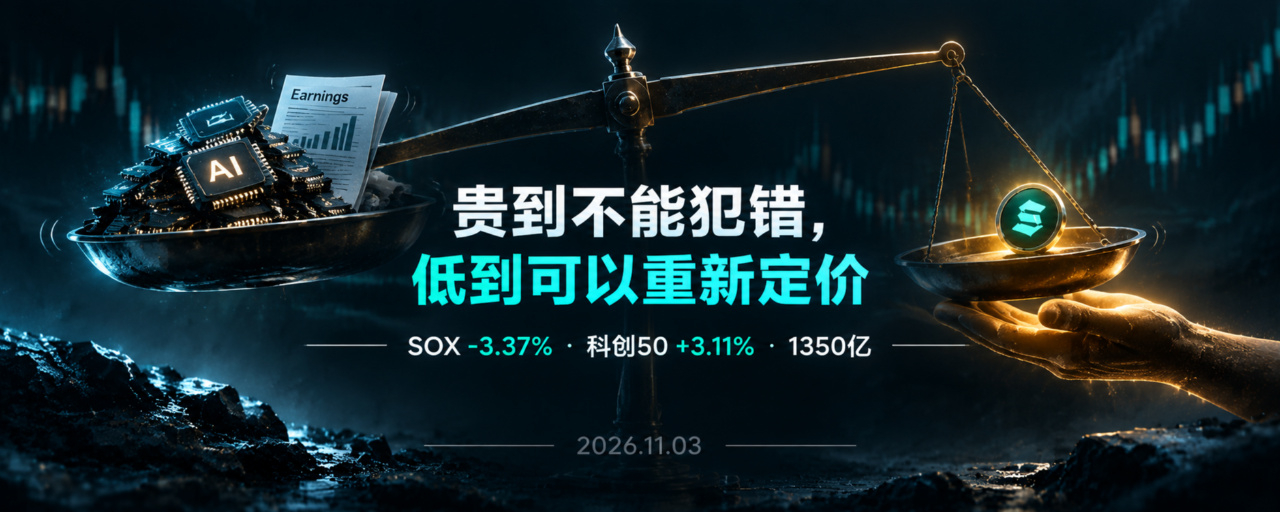
摘要:费半跌3.37%,纳指跌1.07%;A股近4700只上涨,科创50涨3.11%。不是全球资金爱上了A股,是两套定价逻辑在交换位置。
11月2日,美股冲高回落。纳指收跌1.07%,标普500跌0.51%,费城半导体指数跌3.37%。Cerebras跌11.7%,英特尔跌近9%,AMD、西部数据、希捷科技跌超7%。
同一天,A股放量普涨。沪指涨1.08%,科创50涨3.11%,全市场近4700只个股收红,成交额约1.78万亿元,比前一日多出近千亿。传媒板块涨7.77%,计算机涨近5%,券商、软件、消费同步反弹。
两边的跌幅和涨幅摆在一起,很容易得出“风水轮流转”的结论。但更值得看的,不是谁涨谁跌,而是两套定价逻辑在这个窗口里各自发生了什么。
美股:贵到不能犯错
费半3.37%的跌幅,不是某一份财报炸了,是AI交易最拥挤的那一层在继续松动。
凯基证券11月3日的策略周报给了一组很硬的结构数据:四大云服务供应商的资本支出已经占到运营现金流的96%,净现金规模大幅缩减;已披露的AI营收,仅占全年合理营收的九分之一。当内部现金、股权融资和公开债市场逐渐难以覆盖资金需求,AI基础设施企业开始转向第四种融资渠道——由芯片公司提供的供应商融资。这延长了投资周期,却把下游的资本支出风险转嫁到了半导体企业的资产负债表上。
与此同时,美债长端利率易上难下。研报的链条很直接:如果波动率上升、杠杆资金快速撤离、短期融资利率走高三个条件共振,AI相关高估值资产的融资成本会同步攀升。美银此前已经建议降低美股敞口,提示AI板块短期交易拥挤的风险,并判断当前美股估值偏高叠加长债收益率维持高位,估值进一步扩张的空间有限。
美股AI交易过去两年赚的是“确定性溢价”:增长确定、算力稀缺、资本开支可以无限前置。现在这三个前提都在被重新标价——融资不再便宜,资本开支的回报在往后推,拥挤的仓位开始松动。
道指当天还是涨的。这说明下跌不是系统性的恐慌,而是高度集中在最拥挤的那一层。最拥挤的交易一旦开始重新定价,跌幅就会集中在它身上。
A股:低到出现一点变化就能定价
A股这一边,涨的也不是“基本面变好了”。
沪深300前向市盈率最低已回落到11.8倍,低于过去十年均值;创业板指前向市盈率回落到过去十年2.8%分位,处于历史极端水平。沪深300的TTM市盈率约12.94倍,大致是标普500(约24.71倍)的一半。
估值低本身不构成上涨理由。低估值可以更低,便宜可以更便宜。真正让这个低估值开始被重新定价的,是政策资金在同一个窗口里提供了“下行被垫住”的预期。
11月3日,央行开展第三批证券、基金、保险公司互换便利,规模1000亿元,31家券商和基金公司申报额度超1000亿,申报家数和额度都超过前两批。支持股份回购的再贷款利率下调25个基点至1.0%。首批18只主动ETF募集约350亿元,监管明确“引导和鼓励加快建仓”。国有大行还准备向中国国新、中国诚通两家平台新增专项贷款额度,单家可能到1000亿元。
花旗的测算很直接:SFISF操作与主动型ETF合计可向股市注入约1350亿元增量资金;宽基ETF自10月以来持续流入,可能指向“国家队”再度出手。
这不是“国家队把指数买上去”的故事。它的作用是改变赔率的分布:当政策资金在下方提供了一层可预期的承接,同样的低估值,从“可能更低”变成了“向下的空间被限制,向上的弹性开始有人愿意定价”。
所以A股反弹的领涨结构,也透露了资金的真实意图。上午大金融和白酒先把指数架起来,午后真正带情绪的是短剧和AI应用,传媒单日主力净流入117亿。而业绩最硬的科技硬件,反而在午后炸板、被兑现。有市场观察把这描述为“抄底资金先抢便宜筹码、不愿追高估值”。资金买的不是“A股变好了”,买的是“在美股最贵的那一层松动的时候,A股最便宜的那一层开始有人愿意接”。
两套逻辑交换的,是“确定性溢价”的位置
美股的下跌和A股的上涨,不是同一枚硬币的两面。它们各自在回答不同的问题。
美股在回答:当融资不再便宜,AI的高增长需要多少时间、多少现金流才能兑现? 在此之前,市场愿意为“未来会很确定”支付很高的溢价。现在融资成本、资本开支和拥挤仓位三件事同时压上来,溢价的支付意愿在下降。
A股在回答:当价格已经低到历史极端分位,有没有人愿意在下方提供一个可预期的底部? 政策资金给出的不是增长故事,是一个流动性底部的信号。花旗对此的措辞很克制:有助限制下行空间,但疲弱的宏观基本面仍可能制约任何由流动性推动的反弹的上行空间。
强者的价格贵到不能犯错,弱者的价格低到只要出现一点变化,就足以被重新定价。交换的不是强弱,是犯错的成本。
这不是全球资金突然爱上了A股。北向资金三季度仍净流出902亿元,中美利差倒挂约300个基点的结构性压力没有消失,央行上调外汇存款准备金率本身也说明汇率端的约束还在。这轮反差更像是:当美股最拥挤的那一层开始重新审视自己的融资结构和估值假设时,原本没人愿意看的资产,因为价格足够低、下方有人垫着,显得“没有那么差”了。
接下来看什么
美债长端利率的方向:如果利率继续高位运行,AI高估值资产的融资成本压力不会因为一次反弹而解除;如果利率出现趋势性回落,美股AI的定价逻辑才可能重新稳定
A股政策资金的持续性和量级:1350亿元是首轮增量,后续是否追加、宽基ETF的流入是否延续,决定了这层“底部”是阶段性的还是可锚定的
A股三季报的盈利修复能否接棒流动性:全部上市公司前三季度净利润同比增长8.2%,跑赢名义GDP;如果盈利改善在四季度延续,流动性托底才有可能转化为估值修复的持续性,而不只是一次超跌反弹
两边市场“犯错成本”的相对变化:美股跌的是最贵的那一层,A股涨的是最便宜的那一层。这种结构性的分化,比指数的单日涨跌更能说明资金在怕什么、在找什么
提示:内容仅供参考,请做自己的研究。