
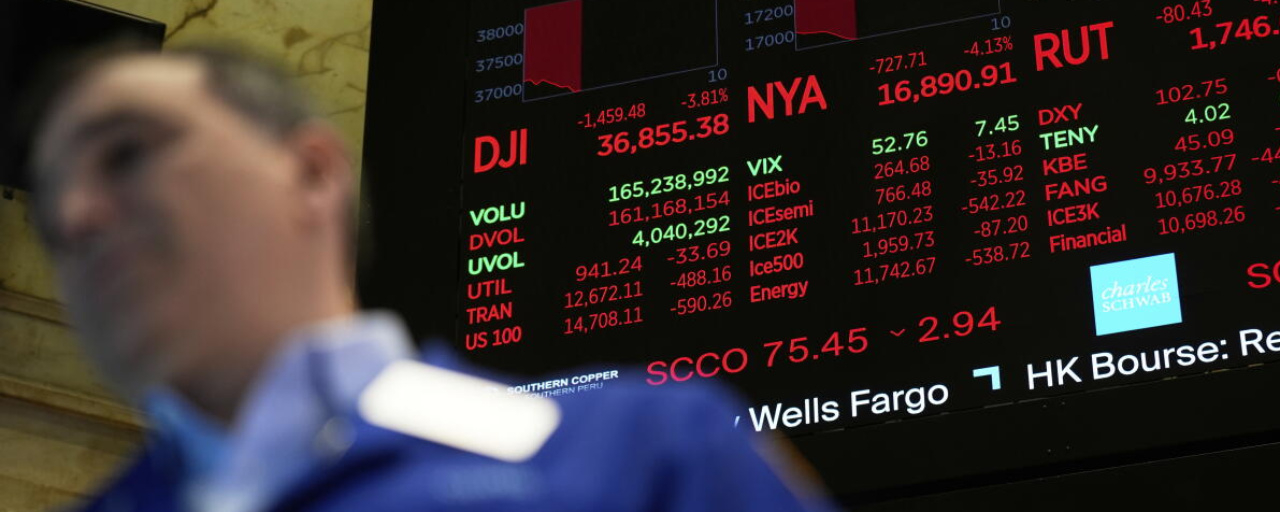

أمضت وول ستريت يوم الاثنين وهي تتخلص من أسهم التكنولوجيا. كانت الآمال في الدبلوماسية بين الولايات المتحدة وإيران حقيقية، وتفاعلت أسعار النفط معها، لكنها لم تكن كافية للتغلب على القلق بشأن الإنفاق على الذكاء الاصطناعي. واصل المستثمرون سحب أموالهم من قطاع التكنولوجيا وتوجيهها إلى قطاعات أخرى، في تحول بدأ خلال أسبوع تكبدت فيه المؤشرات الرئيسية خسائر. كما أبقت انتخابات التجديد النصفي، المقرر إجراؤها يوم الثلاثاء، كثيرًا من المتعاملين في حالة ترقب.
كان من المفترض أن يساعد انخفاض أسعار الطاقة، لكنه لم يفعل، على الأقل في قطاع التكنولوجيا. وهبط خام برنت 7.6% إلى 104.77 دولارًا للبرميل بعد أن أشارت إيران إلى استعدادها للتفاوض، وذلك بعد ثمانية أشهر من صراع في الشرق الأوسط أدى إلى ارتفاع أسعار الطاقة وتأجيج التضخم.
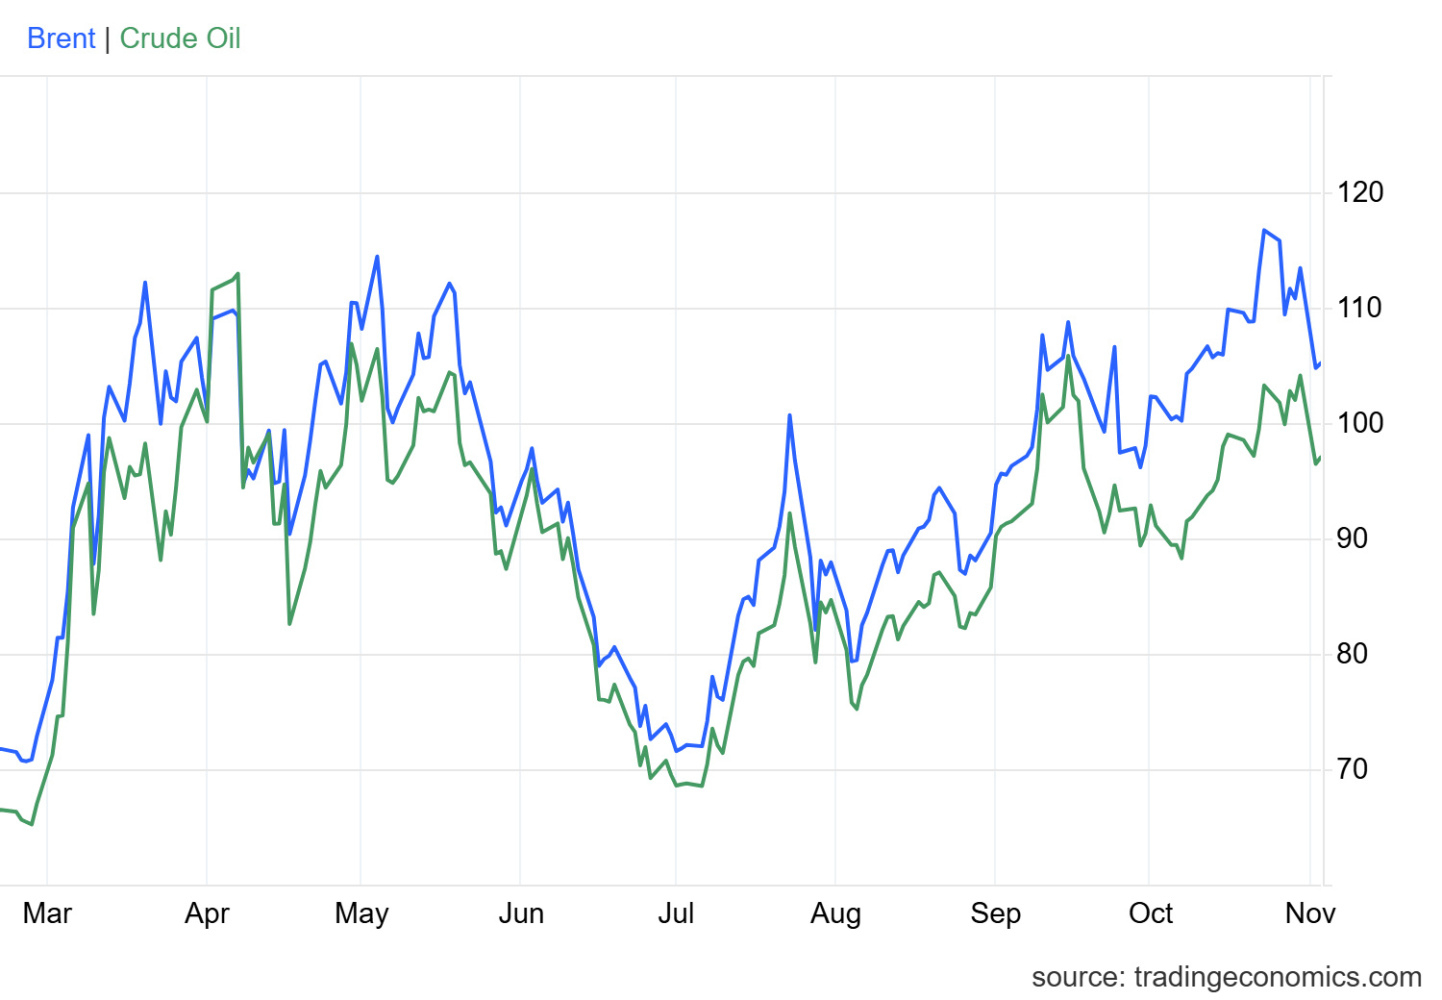
تروي أرقام المؤشرات القصة. فقد خسر مؤشر ناسداك المركب 1.07% وأغلق عند 25,164.32، بينما تراجع مؤشر S&P 500 بنسبة 0.51% ليغلق عند 7,541.40. بدا كلاهما قوياً في الصباح، بعدما ارتفعا بما يصل إلى 1.4% و1.1%، إلى أن محَت موجة البيع بعد الظهر المكاسب. وسارت الأسهم الصغيرة على النهج نفسه، إذ تراجع مؤشر راسل 2000 بنسبة 0.2% إلى نحو 2,806. وكان داو الاستثناء. فقد مالت المشتريات إلى الأسهم الأكثر استقراراً، وارتفع المؤشر 213.67 نقطة، أي 0.41%، إلى 51,983.98.
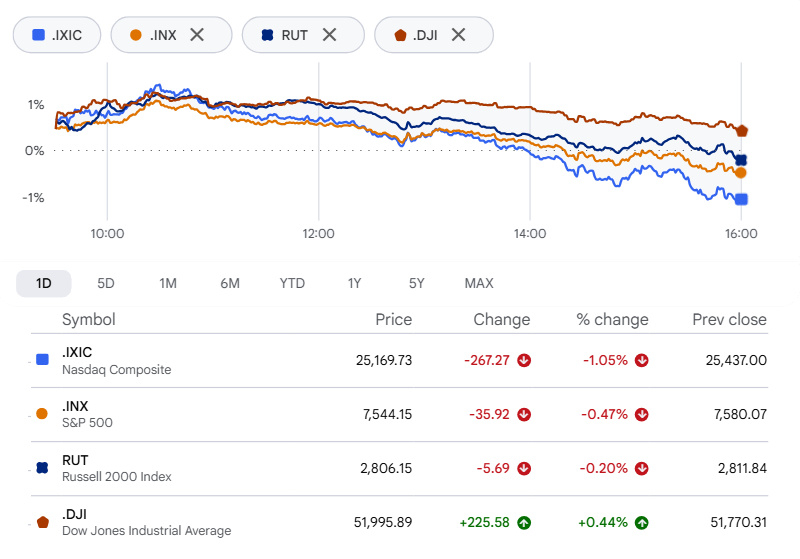
تعرّضت أسهم أشباه الموصلات لضربة قوية. فقد تراجع صندوق iShares لأشباه الموصلات (SOXX) بنسبة 3.8% إلى أدنى مستوى له في ستة أشهر. وخسرت أسهم AMD وسيغيت تكنولوجي (STX) وويسترن ديجيتال (WDC) أكثر من 7% لكل منها. كما انخفض سهم سانديسك (SNDK) بنحو 6.6%، وسهم ميكرون تكنولوجي (MU) بنسبة 5.8%.
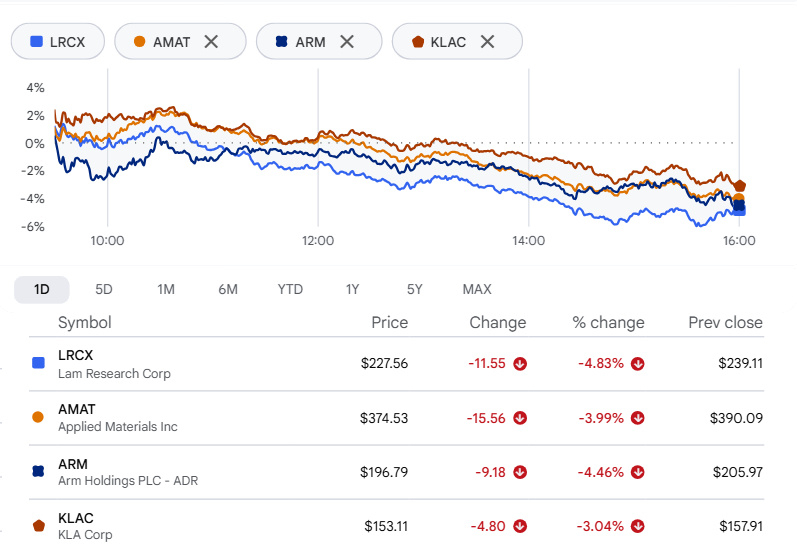
ولم تنجُ شركات تصنيع المعدات هي الأخرى. فقد أغلقت أسهم لام ريسيرش (LRCX) وأبلايد ماتيريالز (AMAT) وآرم هولدينغز (ARM) على انخفاض تجاوز 4%، فيما تراجع سهم KLA (KLAC) بأكثر من 3%.
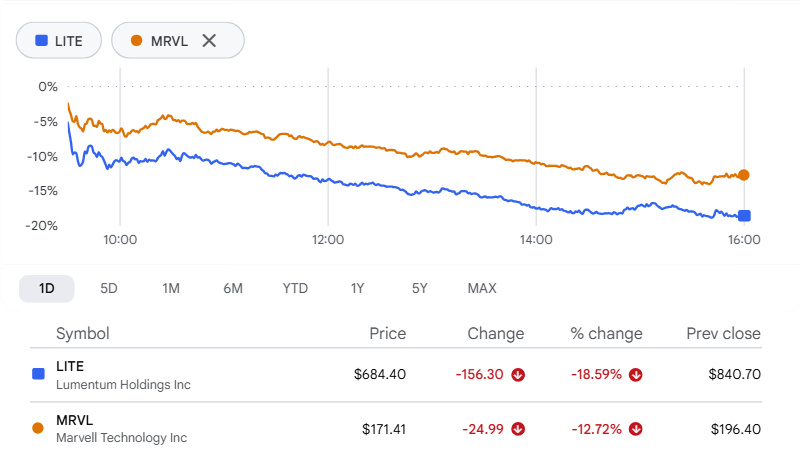
ثم كانت هناك مارفيل. وافقت شركة تصنيع الرقائق على شراء لومنتم، المورّدة للمكوّنات البصرية، في صفقة مبادلة أسهم بالكامل تقدّرها الشركتان بـ115 مليار دولار شاملة الديون، لكن السوق لم يرحّب بها إطلاقاً. وأغلق سهم مارفيل منخفضاً 12.7% عند 171.41 دولار. أما لومنتم، الشركة المستحوذ عليها، فهبط سهمها 18.6% إلى 684.40 دولار. وتنص الشروط على 4.5 سهم من مارفيل مقابل كل سهم من لومنتم، ما يمنح مساهمي لومنتم نحو ثلث الشركة المندمجة. تبدو الصفقة منطقية نظرياً: مارفيل توفر الرقائق المخصصة والروابط الكهربائية، ولومنتم توفر الليزر والمكوّنات البصرية، ومراكز بيانات الذكاء الاصطناعي تحتاج إلى كليهما. فلماذا كان الاستقبال فاتراً؟ يعود جزء من ذلك إلى ما سبق، إذ كانت مارفيل قد خسرت بالفعل نحو 13% في 29 أكتوبر، عندما تسرّبت أنباء المحادثات. أما الباقي فمسألة حسابية. تكمن المشكلة في نسبة المبادلة الثابتة: فكل تراجع في سعر سهم مارفيل يقلّص ما يحصل عليه فعلياً مساهمو لومنتم. وعند الإغلاق، بلغت قيمة العرض نحو 771 دولاراً للسهم، مقارنة بنحو 1,132 دولاراً وفق الأسعار السابقة للتسريب. ولا تزال الصفقة بحاجة إلى موافقة المساهمين والجهات التنظيمية، ومن المتوقع إتمامها خلال 12 إلى 18 شهراً من الآن.
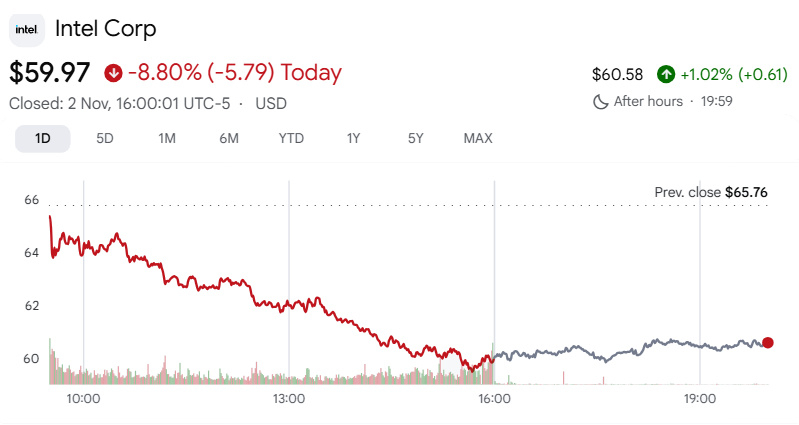
واصلت إنتل نزيفها. فقد تراجع سهمها 8.8% أخرى يوم الاثنين، بعد انهيار يوم الجمعة البالغ 29%، وهو أكبر هبوط له في يوم واحد منذ سبعينيات القرن الماضي. والسبب توقعات الربع الرابع التي جاءت دون المستوى بكثير. إذ تراوحت توقعات الإيرادات بين 15 مليار دولار و16 مليار دولار، وهي أقل بكثير من 17.1 مليار دولار التي توقعتها وول ستريت، فيما بلغت الأرباح المعدلة 0.25 دولار للسهم، مقارنة بتوقعات إجماع عند 0.43 دولار. ومع ذلك، جاء الربع المُعلن عنه للتو قوياً، إذ ارتفعت المبيعات 21% إلى 16.5 مليار دولار.
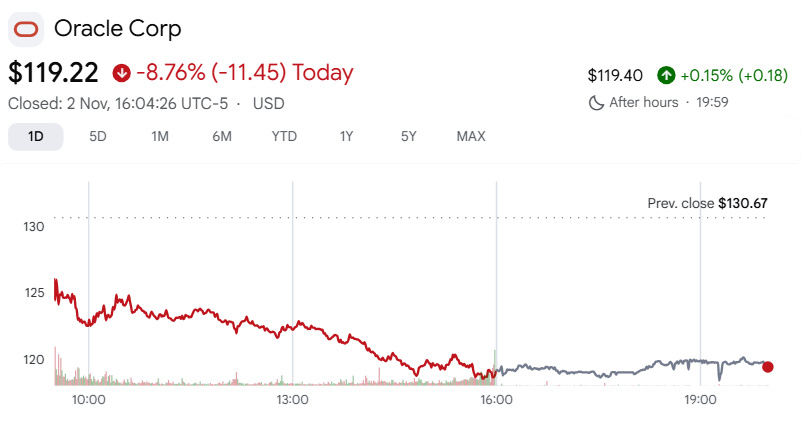
تراجع سهم أوراكل نحو 9% إلى 119.22 دولار. وكان وراء ذلك إفصاح عن بيع أسهم عادية جديدة بقيمة 10 مليارات دولار وسندات بقيمة 10 مليارات دولار، خُصصت جميعها لتوسعة عملاق قواعد البيانات في مجال الذكاء الاصطناعي. وقرأ المستثمرون ذلك كتذكير بكمية السيولة الهائلة التي يستهلكها هذا السباق.
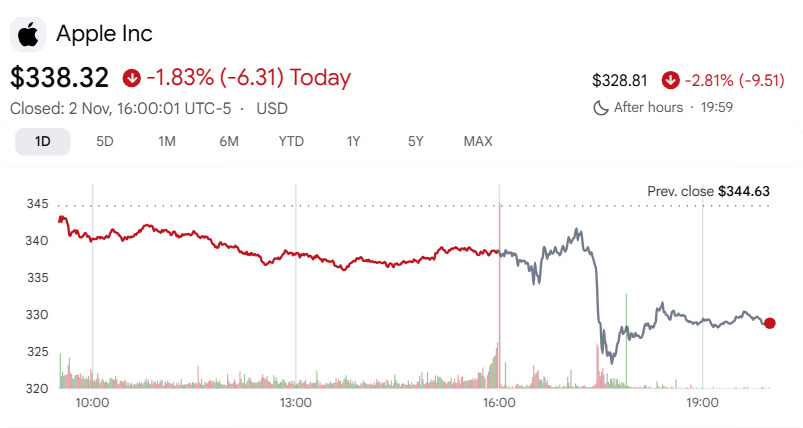
انقسم يوم آبل إلى نصفين. فقد أغلقت الأسهم منخفضة 1.8% قبيل صدور التقرير الربع سنوي. ثم ظهرت النتائج، وجاءت أفضل من المتوقع: ارتفعت الإيرادات 12% إلى 114.5 مليار دولار، وبلغت الأرباح 2.10 دولار للسهم، بدعم من الطلب المبكر على iPhone 18 Pro وزيادات الأسعار التي عوّضت ارتفاع تكلفة رقائق الذاكرة. ارتفع السهم للحظات، لكن ذلك لم يدم. فتوقعات هامش إجمالي الربح الضعيفة ومبيعات iPad المخيبة للآمال دفعت الأسهم إلى انخفاض يقارب 3% في التداولات الممتدة.
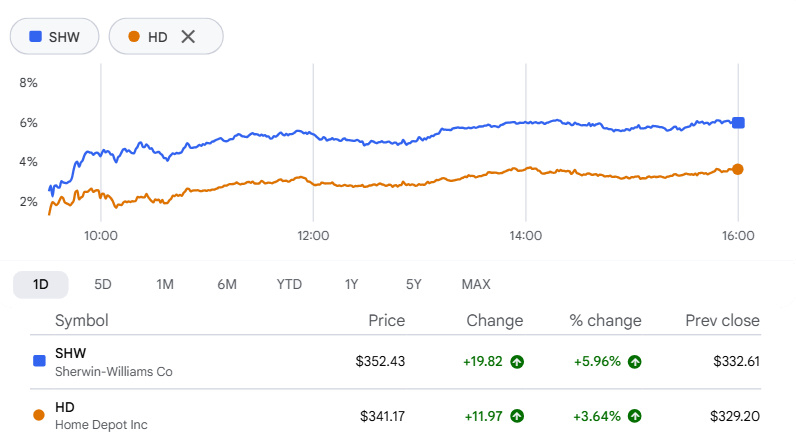
كانت أسهم الاقتصاد التقليدي المحرك الأبرز لمكاسب مؤشر داو. فقد قفز سهم شيروين-ويليامز نحو 6%، وصعد هوم ديبوت 3.6%، بينما حققت أسهم هانيويل إنترناشونال و3M وبوينغ مكاسب تجاوزت 2% لكل منها.
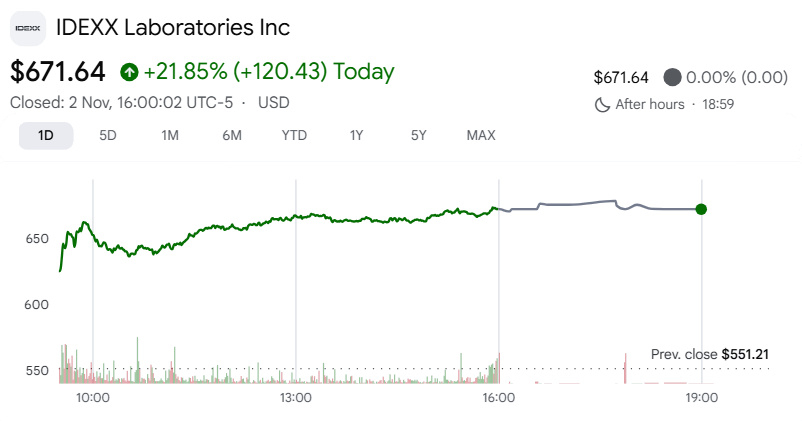
حرّكت الأرباح وتوصيات المحللين عدداً من الأسهم الأخرى. وكانت إيديكس لابوراتوريز الأبرز، إذ قفز سهمها نحو 22% بعدما تجاوزت شركة التشخيص البيطري تقديرات الربع الثالث، بفضل قوة أداء مجموعة الحيوانات الأليفة المصاحبة التابعة لها. وارتفعت الإيرادات 10% عن العام السابق إلى 1.21 مليار دولار. ورفعت الشركة توقعاتها لإيرادات وأرباح 2026، لكنها خفّضت توقعاتها لهامش التشغيل.
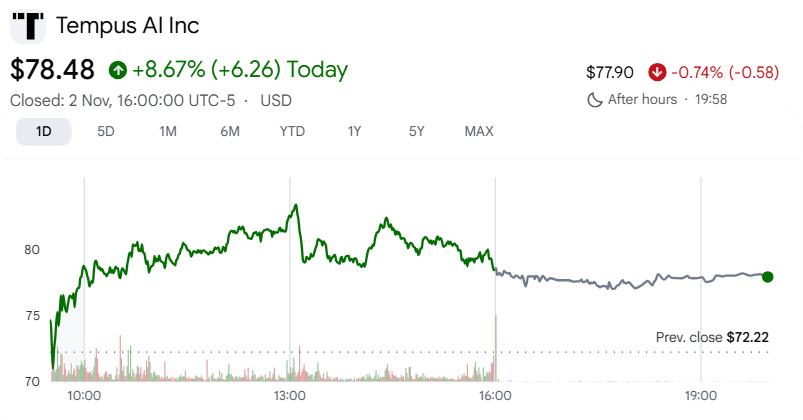
ارتفع سهم تيمبوس إيه آي نحو 9%. وصعدت إيرادات الربع الثالث 23% إلى 411.5 مليون دولار، ونمت أعمال البيانات والتطبيقات 33%، وتسارع نمو حجم أعمال الأورام إلى 32%. كما تجاوزت الأرباح والأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك التقديرات. ورفعت شركة الطب الدقيق توقعاتها لإيرادات 2026، وأبقت على توقعاتها للأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك.
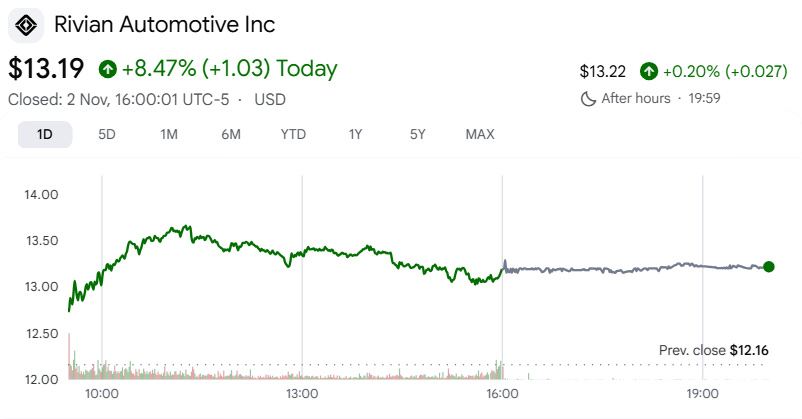
ارتفع سهم ريفيان بما يصل إلى 10% في منتصف اليوم، بعدما رفعت UBS تصنيف السهم إلى «شراء». ووصف المحلل جوزيف سباك موجة البيع الأخيرة بأنها فرصة للشراء قبل أن يتسارع إنتاج سيارة R2 الرياضية متعددة الاستخدامات متوسطة الحجم.
تحليل القطاعات:
أفضل القطاعات أداءً
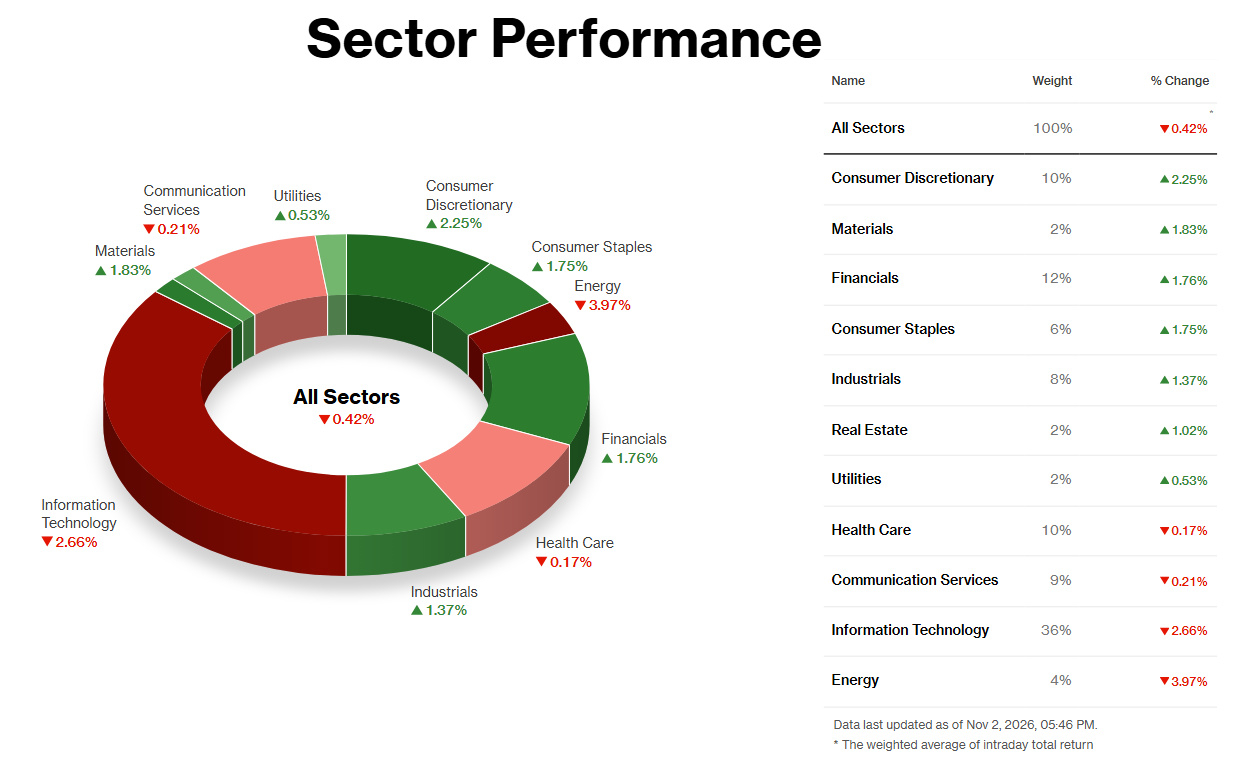
كان النفط المحرك الأبرز. فقد تراجع خام برنت 7.6% إلى 104.77 دولار للبرميل، بعدما قال الرئيس الإيراني إن المرشد الأعلى وافق على أن تسعى الحكومة إلى التوصل لحل عبر الحوار، وظهرت تقارير تفيد بأن واشنطن تحاول استئناف المحادثات.
ارتفع قطاعا المواد (+1.83%) والقطاع المالي (+1.76%) مع التحول نفسه نحو الأسهم الدورية، من دون وجود أخبار خاصة بشركات بعينها وراء أي منهما. وانتقلت الأموال إلى أسهم السلع الاستهلاكية والقطاع المالي والصناعات، فيما دفعت توقعات تباطؤ التضخم عائد سندات الخزانة لأجل 10 سنوات إلى أدنى مستوى له منذ 9 سبتمبر. وقدّم تقرير التصنيع الصادر عن ISM، والذي جاء أقوى من المتوقع، دعماً اقتصادياً لعمليات الشراء. لكن استمرار هذا الاتجاه مرهون باتفاق لم يُبرم بعد، كما أن أسعار النفط تتقلب مع أخبار إيران، لذا تظل هذه المكاسب مشروطة.
أسوأ القطاعات أداءً
تراجع قطاع الطاقة نحو 4%، في انعكاس للصفقة نفسها. إذ يعيد المنتجون تسعير أسهمهم بسرعة عندما يهبط الخام بهذا القدر، وانخفض سهم إكسون 2.2% في منتصف اليوم. إنها قصة سلع أولية وليست مشكلة خاصة بالشركة، وقد تنقلب سريعاً إذا تعثرت المحادثات.
وكانت التقلبات الأكبر من نصيب قطاع التكنولوجيا، الذي هبط 2.66%. وبما أن نحو ثلث المؤشر مرتبط بهذا القطاع، كان ذلك كافياً لجرّ مؤشر S&P بأكمله إلى الأسفل. وكان التمويل هو المحفز. فقد تراجعت أوراكل 8.8% مع طرحها أسهماً وسندات بقيمة 20 مليار دولار لتمويل توسعها في مجال الذكاء الاصطناعي، وهبطت مارفيل 12.7% بعد موافقتها على صفقة مبادلة أسهم بالكامل بقيمة 115 مليار دولار لشراء لومنتم. وأعادت الصفقتان إلى الواجهة التساؤل عن حجم رأس المال الذي سيظل توسع الذكاء الاصطناعي قادراً على استيعابه.
لم يتحرك قطاع خدمات الاتصالات إلا قليلاً (0.21%)، ولم يكن وراء أدائه محرك رئيسي واحد.
لن يكون يوم الثلاثاء هادئاً. فانتخابات التجديد النصفي على الأبواب، وسيصدر تقرير عن الوظائف الشاغرة، كما ستعلن AMD، التي خسرت أكثر من 7% يوم الاثنين، نتائجها بعد الإغلاق. فهل يستعيد تداول الذكاء الاصطناعي توازنه، أم تمنح نتائج أرباح جديدة البائعين سبباً آخر للتحرك؟