
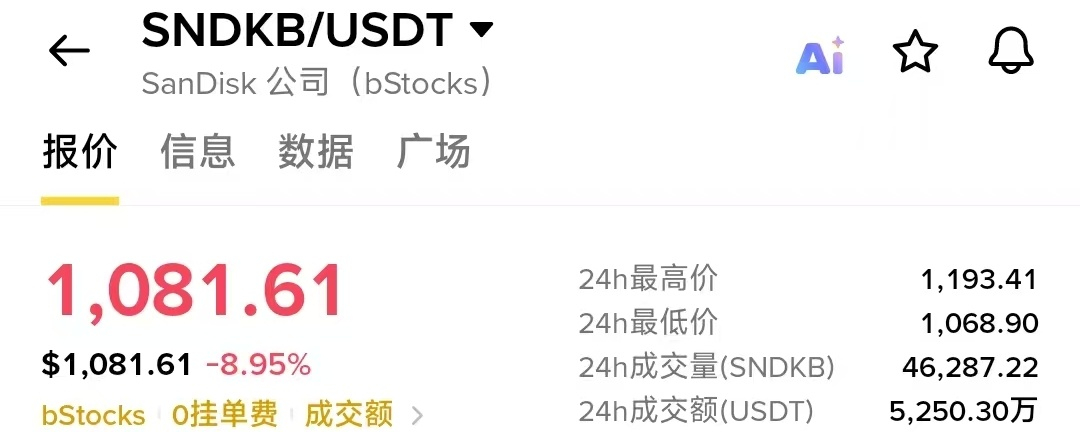

شهد سهم سانDisk تراجعًا متواصلًا مؤخرًا، وتُظهر أحدث لقطة شاشة أن سعر سهم SNDK يبلغ نحو 1081 دولارًا، بانخفاض يقارب 9% في يوم واحد ونحو 37% خلال آخر 30 يومًا. فمن جهة، يشهد الطلب على تخزين الذكاء الاصطناعي طفرة، وتنمو النتائج المالية بوتيرة سريعة، ومن جهة أخرى، يواصل السهم الهبوط. فهل يمثل ذلك فرصة استثمارية ذهبية، أم إشارة إلى بلوغ دورة التخزين ذروتها؟
أولًا، الأساسيات: الأداء لا يزال قويًا
بلغت إيرادات سانDisk نحو 20.248 مليار دولار خلال السنة المالية 2026، بزيادة سنوية قدرها 175%. وبلغت إيرادات الربع الرابع 8.965 مليارات دولار، بزيادة 51% مقارنة بالربع السابق، فيما وصل هامش الربح الإجمالي إلى 84.6%. وأصبح نشاط مراكز البيانات محركًا مهمًا للنمو، كما أن الطلب على وحدات SSD المخصصة للمؤسسات يعيد تشكيل هيكل إيرادات الشركة.
يتطلب تدريب الذكاء الاصطناعي والاستدلال كميات كبيرة من تخزين البيانات. ومع توسع مراكز البيانات، يُتوقع أن تواصل ذاكرة فلاش NAND ومحركات SSD المخصصة للمؤسسات الاستفادة من ذلك. لكن يجب الانتباه إلى أن قطاع التخزين يتسم بدورية واضحة، ويظل استمرار هوامش الربح الإجمالية المرتفعة مسألة محورية.
ثانيًا، استراتيجية الشركة: ثلاث نقاط مهمة
عقود العملاء طويلة الأجل NBM: أبرمت الشركة اتفاقيات طويلة الأجل لتأمين طلب العملاء، ووقّعت حتى الآن 8 اتفاقيات تغطي نحو 50% من شحنات البِتّات في السنة المالية 2027، ونحو ثلثيها في السنة المالية 2028. ويساعد ذلك على تعزيز وضوح الطلبات والحد من تقلبات دورات التخزين التقليدية.
تعزيز الاستثمار في تخزين الذكاء الاصطناعي: تعمل الشركة بنشاط على تطوير BiCS9 وBiCS10 ومحركات SSD مؤسسية بتقنية QLC، إلى جانب تقنية HBF، سعياً للفوز بحصة في سوق تخزين مراكز بيانات الذكاء الاصطناعي.
عائد المساهمين: أضافت الشركة تفويضًا لإعادة شراء أسهم بقيمة 14 مليار دولار، ما يعكس ثقة الإدارة في التدفقات النقدية المستقبلية وقيمة الشركة. لكن تفويض إعادة الشراء لا يعني أن عمليات الشراء قد نُفذت فعليًا.
بالإضافة إلى ذلك، أعلنت الشركة عن تجزئة أسهم بنسبة 8 مقابل 1، ما يخفض سعر تداول السهم الواحد، لكنه لا يغير القيمة السوقية الفعلية للشركة.
ثالثًا، تحليل الشموع اليابانية: الصورة الفنية ما تزال تميل إلى الهبوط
بالنظر إلى الرسم البياني اليومي، دخل سعر السهم في اتجاه هبوطي واضح بعد بلوغه قمة مرتفعة.
تتوالى القمم المنخفضة والقيعان الهابطة، فيما تضعف قوة الارتدادات تدريجيًا. وقد ارتفع حجم التداول مؤخرًا، لكن لم نشهد صعودًا مستمرًا مصحوبًا بزيادة في حجم التداول يكفي لتأكيد انعكاس الاتجاه.
ينبغي التركيز حاليًا على المستويات التالية:
• 1068—1070 دولارًا: منطقة الدعم الأولى على المدى القصير. • 1000 دولار: مستوى نفسي مهم. • 971 دولارًا: قاع مرحلي سابق. • 1120 دولارًا: مستوى لمراقبة الارتداد على المدى القصير. • 1200—1220 دولارًا: منطقة مقاومة مهمة. • 1300 دولار: مستوى رئيسي لمراقبة أي ارتداد إضافي.
إذا تمكن السهم من الاستقرار قرب 1068 دولارًا، وظهرت شمعة صاعدة بحجم تداول مرتفع، ثم اخترق مستوى 1120 دولارًا، فقد يبدأ عندها ارتداد قصير الأجل.
أما إذا كسر مستوى 1068 دولارًا بشكل واضح، فينبغي الحذر من مزيد من الهبوط نحو 1000 دولار، بل وحتى 971 دولارًا.
رابعًا، ما التوقعات المستقبلية؟
أرى أن أكبر فرص سان ديسك تأتي من توسع البنية التحتية للذكاء الاصطناعي، بينما يكمن أكبر خطر في انعكاس دورة أسعار NAND.
في السيناريو المتفائل، يستمر الطلب على محركات SSD المخصصة للمؤسسات في النمو، وتتحقق العقود طويلة الأجل، وتتحسن الربحية أكثر.
في السيناريو المتشائم، يتباطأ ارتفاع أسعار التخزين وينقلب توازن العرض والطلب في السوق، ما قد يؤدي إلى إعادة تقييم مضاعف التقييم المرتفع الحالي.
خامسًا، الخلاصة النهائية
ما تزال أطروحة سان ديسك الاستثمارية طويلة الأجل جديرة بالاهتمام، لكن جودة الأساسيات لا تعني أن سعر السهم لن يواصل الهبوط.
في المرحلة الحالية، أميل إلى انتظار إشارات تأكيد الاتجاه بدلًا من الشراء العشوائي عند القاع. على المدى القصير، أراقب دعم 1068 دولارًا؛ وعلى المدى المتوسط، أراقب قدرة السهم على استعادة مستوى 1220 دولارًا؛ وعلى المدى الطويل، أتابع نمو محركات SSD المؤسسية وأسعار NAND والتدفق النقدي الحر.
ما يستحق الاستثمار حقًا ليس مجرد مفهوم الذكاء الاصطناعي، بل الشركات القادرة على تحويل الطلب عليه باستمرار إلى أرباح وتدفقات نقدية.
كون الشركة جيدة لا يعني أن سعرها مناسب للشراء دائمًا.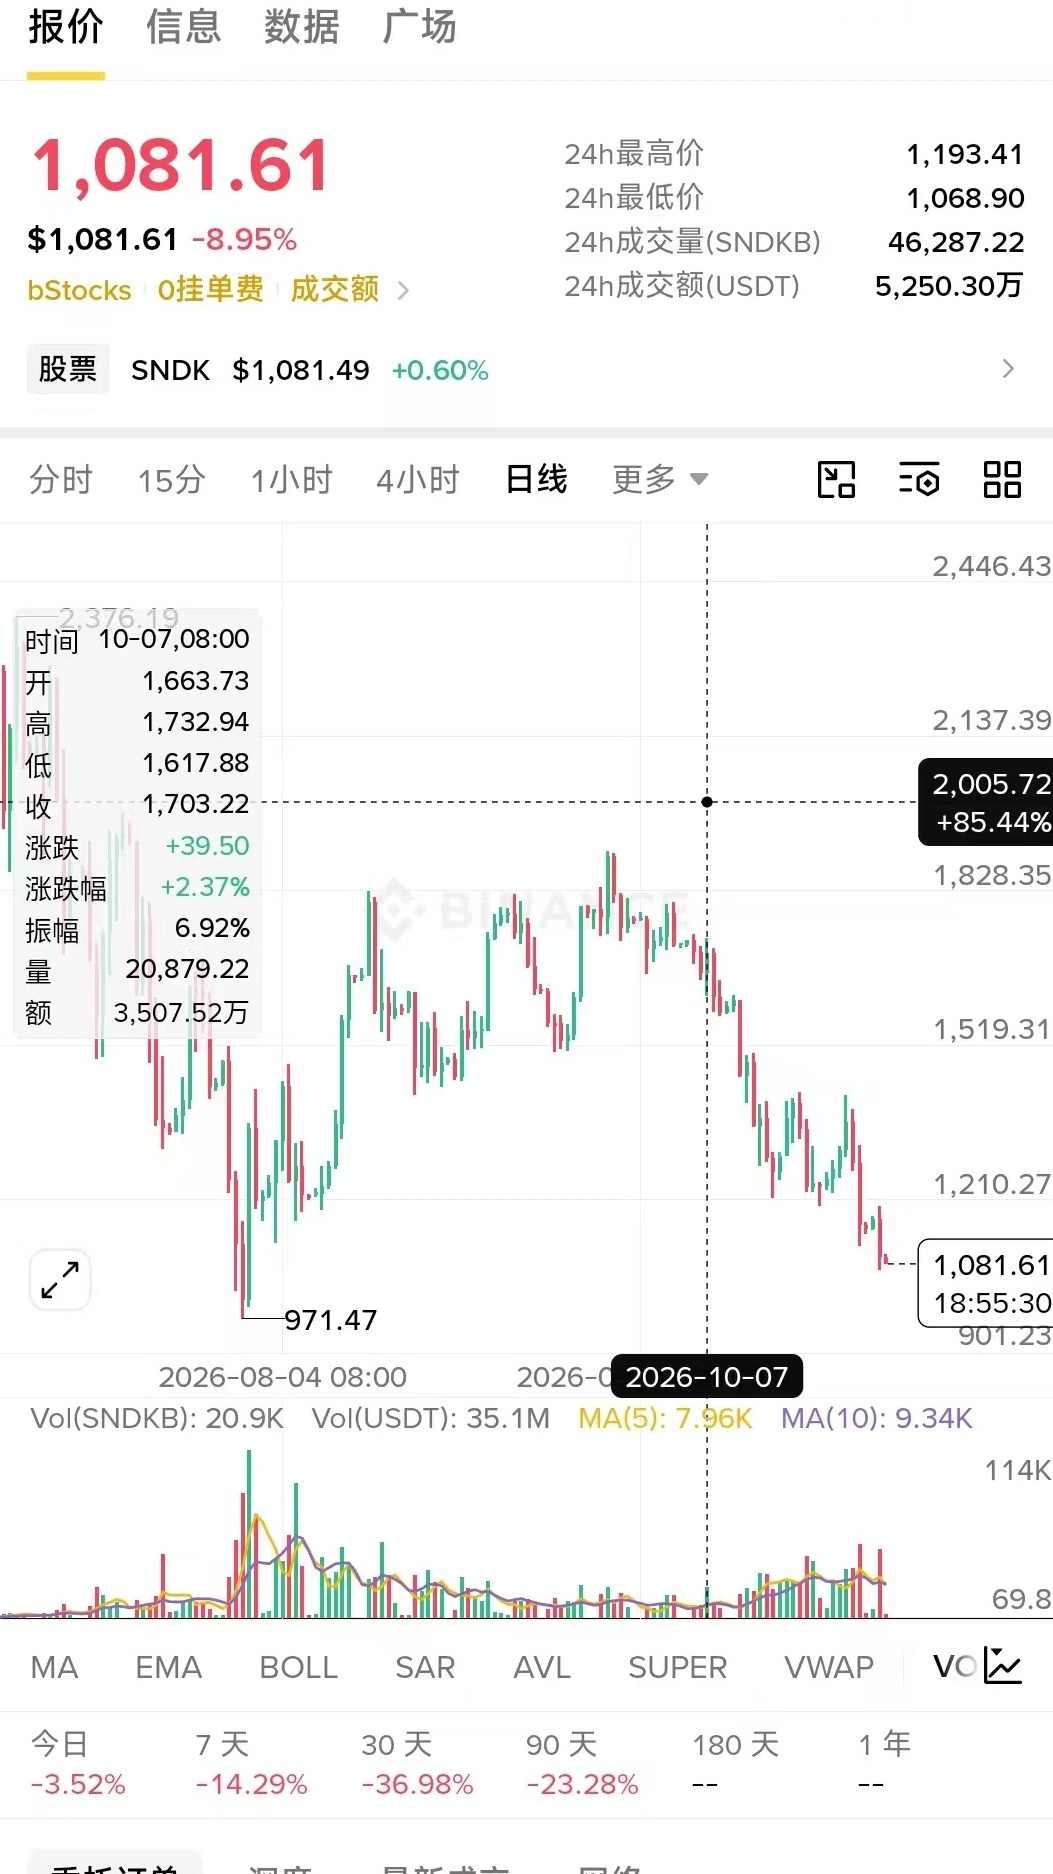
#SNDK #سانديسك #الأسهم_الأمريكية #الذكاء_الاصطناعي #أشباه_الموصلات #رقائق_التخزين #تحليل_استثماري