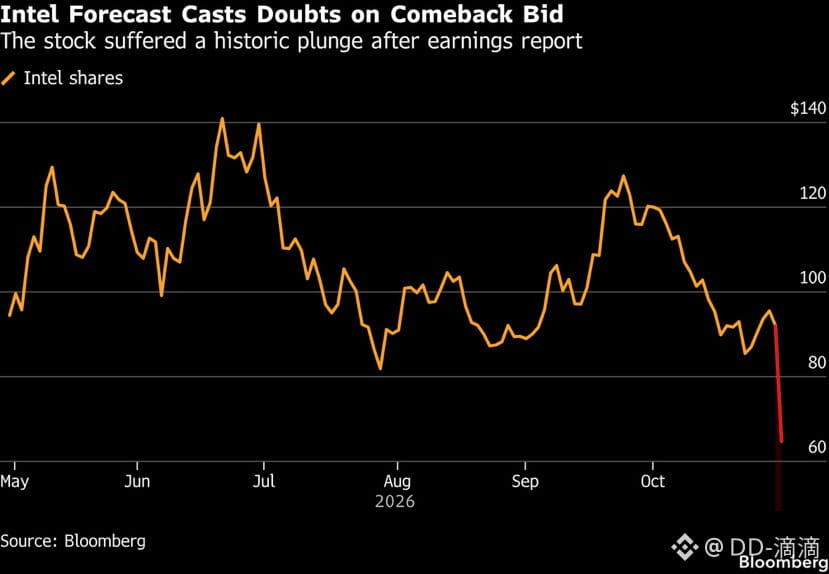

انخفض $INTC بنحو 29% يوم الجمعة، في أسوأ أداء يومي له منذ عام 1974، ما محا نحو 140 مليار دولار من قيمته. وهبط $GOOGL بنحو 13% في اليوم السابق، في أسوأ جلسة له على الإطلاق، ما أدى إلى تبخر نحو 500 مليار دولار.
تجاوز $INTC التوقعات في الربع، لكنه قدّر إيرادات الربع الرابع بنحو 15 إلى 16 مليار دولار، مقارنةً بنحو 17 مليار دولار متوقعة، وربحية للسهم قدرها 0.25 دولار، مقارنةً بـ0.43 دولار. وأشارت الإدارة إلى ضعف سوق الحواسيب الشخصية وارتفاع أسعار الذاكرة، ما يضغط على طلب العملاء. ومع ذلك، واصلت إيرادات مراكز البيانات والذكاء الاصطناعي نموها القوي، إذ ارتفعت بنحو 80%.
أخفق GOOGL أيضاً في تحقيق توقعات الإيرادات والأرباح. وتضاعفت إيرادات الحوسبة السحابية أكثر من مرة، لكن نمو إعلانات البحث تباطأ مع تقليص وضع الذكاء الاصطناعي (AI Mode) تحقيق الدخل التقليدي من الإعلانات. وبلغ الإنفاق الرأسمالي 51.4 مليار دولار خلال الربع، ما دفع التدفق النقدي الحر إلى المنطقة السلبية.
وتفاقمت موجة البيع بسبب عمليات تقليص كبيرة للمراكز الإجمالية لصناديق التحوط، وهي الأكبر منذ عقد وفقاً لبيانات مورغان ستانلي، مع ارتفاع المراكز القصيرة في أسهم العديد من شركات أشباه الموصلات والشركات المرتبطة بها.
يبدو أن ضعف قطاع الحواسيب الشخصية لدى إنتل مرتبط بضغط تكاليف الذاكرة، وقد يستمر حتى النصف الأول من العام المقبل. ولم يُظهر الطلب على الخوادم وبنية الذكاء الاصطناعي التحتية التراجع نفسه. وتواصل شركات الحوسبة فائقة النطاق توقيع اتفاقيات طويلة الأجل لتوريد الذاكرة (LTAs)، كما عززت صفقة مارفيل-لومينتوم القيمة الاستراتيجية لموردي الليزر المستقلين المتبقين، إذ يبحث المشترون عن بدائل لا تخضع لسيطرة أحد المنافسين.
إن الفجوة بين النتائج القوية لمراكز البيانات والتوقعات الضعيفة لقطاع الحواسيب الشخصية، إلى جانب أثر الإنفاق المرتفع على الذكاء الاصطناعي في التدفقات النقدية، هي ما يضعه السوق حالياً في الحسبان. ولا يزال التقلب مرتفعاً.
تجاوز $INTC التوقعات في الربع، لكنه قدّر إيرادات الربع الرابع بنحو 15 إلى 16 مليار دولار، مقارنةً بنحو 17 مليار دولار متوقعة، وربحية للسهم قدرها 0.25 دولار، مقارنةً بـ0.43 دولار. وأشارت الإدارة إلى ضعف سوق الحواسيب الشخصية وارتفاع أسعار الذاكرة، ما يضغط على طلب العملاء. ومع ذلك، واصلت إيرادات مراكز البيانات والذكاء الاصطناعي نموها القوي، إذ ارتفعت بنحو 80%.
أخفق GOOGL أيضاً في تحقيق توقعات الإيرادات والأرباح. وتضاعفت إيرادات الحوسبة السحابية أكثر من مرة، لكن نمو إعلانات البحث تباطأ مع تقليص وضع الذكاء الاصطناعي (AI Mode) تحقيق الدخل التقليدي من الإعلانات. وبلغ الإنفاق الرأسمالي 51.4 مليار دولار خلال الربع، ما دفع التدفق النقدي الحر إلى المنطقة السلبية.
وتفاقمت موجة البيع بسبب عمليات تقليص كبيرة للمراكز الإجمالية لصناديق التحوط، وهي الأكبر منذ عقد وفقاً لبيانات مورغان ستانلي، مع ارتفاع المراكز القصيرة في أسهم العديد من شركات أشباه الموصلات والشركات المرتبطة بها.
يبدو أن ضعف قطاع الحواسيب الشخصية لدى إنتل مرتبط بضغط تكاليف الذاكرة، وقد يستمر حتى النصف الأول من العام المقبل. ولم يُظهر الطلب على الخوادم وبنية الذكاء الاصطناعي التحتية التراجع نفسه. وتواصل شركات الحوسبة فائقة النطاق توقيع اتفاقيات طويلة الأجل لتوريد الذاكرة (LTAs)، كما عززت صفقة مارفيل-لومينتوم القيمة الاستراتيجية لموردي الليزر المستقلين المتبقين، إذ يبحث المشترون عن بدائل لا تخضع لسيطرة أحد المنافسين.
إن الفجوة بين النتائج القوية لمراكز البيانات والتوقعات الضعيفة لقطاع الحواسيب الشخصية، إلى جانب أثر الإنفاق المرتفع على الذكاء الاصطناعي في التدفقات النقدية، هي ما يضعه السوق حالياً في الحسبان. ولا يزال التقلب مرتفعاً.