
$AAPL.US
قد لا يكون أكبر خطر على أرباح أبل منتجاتها، بل تقييمها.
يُتداول سهم أبل ($AAPL
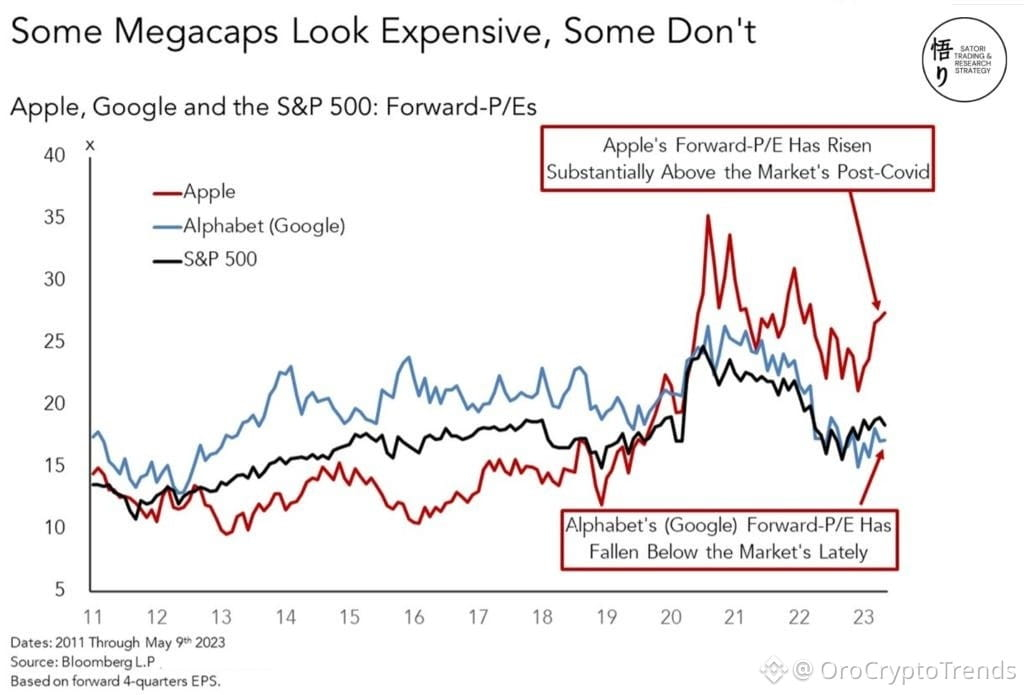
) عند نحو 36 ضعفًا للأرباح المتوقعة، أي ما يقارب ضعف تقييم مؤشر S&P 500. وهذا سعر مرتفع يصعب تبريره.
تراجع السهم بنسبة 2.18% إلى 337.29 دولارًا، والتوقيت مهم. موسم إعلان الأرباح يقترب، لكن المستثمرين لا يترقبون مجرد ربع قوي آخر لمبيعات آيفون، بل يتوقعون أداءً جيدًا على عدة جبهات.
ما لفت انتباهي هو اجتماع هذه المخاطر.
هناك تساؤلات بشأن موثوقية المنتجات، تشمل مشكلات الشاشة والمفصلات. وقد يؤدي ارتفاع أسعار رقائق الذاكرة أيضًا إلى الضغط على الهوامش الإجمالية خلال الربعين المقبلين. ثم هناك سردية الذكاء الاصطناعي، التي رفعت سقف التوقعات بشأن المرحلة التالية من نمو أبل.
ما يقلقني هو أن تجاوز التوقعات في الأرباح، ولو بفارق معقول، قد لا يكون كافيًا.
عندما تُتداول شركة بعلاوة سعرية كبيرة كهذه، يبدأ السوق بالمطالبة بأكثر من نتائج جيدة. فهو يريد توجيهات مستقبلية مقنعة، وهوامش قوية، وأدلة على أن تنفيذ المنتجات يبرر هذا التقييم.
سأتابع التوجيهات المتعلقة بربع موسم الأعياد، وتكاليف الذاكرة، وتعليقات الإدارة بشأن الأجهزة المدعومة بالذكاء الاصطناعي.
إذا لم تتحقق هذه التوقعات، فقد تصبح علاوة تقييم أبل أكبر نقطة ضعف لديها.
هل أسيء قراءة الوضع، أم أن السوق يطلب الكثير من أبل؟
#AAPPL
هذه ليست نصيحة مالية. أجرِ أبحاثك الخاصة.
قد لا يكون أكبر خطر على أرباح أبل منتجاتها، بل تقييمها.
يُتداول سهم أبل ($AAPL
) عند نحو 36 ضعفًا للأرباح المتوقعة، أي ما يقارب ضعف تقييم مؤشر S&P 500. وهذا سعر مرتفع يصعب تبريره.
تراجع السهم بنسبة 2.18% إلى 337.29 دولارًا، والتوقيت مهم. موسم إعلان الأرباح يقترب، لكن المستثمرين لا يترقبون مجرد ربع قوي آخر لمبيعات آيفون، بل يتوقعون أداءً جيدًا على عدة جبهات.
ما لفت انتباهي هو اجتماع هذه المخاطر.
هناك تساؤلات بشأن موثوقية المنتجات، تشمل مشكلات الشاشة والمفصلات. وقد يؤدي ارتفاع أسعار رقائق الذاكرة أيضًا إلى الضغط على الهوامش الإجمالية خلال الربعين المقبلين. ثم هناك سردية الذكاء الاصطناعي، التي رفعت سقف التوقعات بشأن المرحلة التالية من نمو أبل.
ما يقلقني هو أن تجاوز التوقعات في الأرباح، ولو بفارق معقول، قد لا يكون كافيًا.
عندما تُتداول شركة بعلاوة سعرية كبيرة كهذه، يبدأ السوق بالمطالبة بأكثر من نتائج جيدة. فهو يريد توجيهات مستقبلية مقنعة، وهوامش قوية، وأدلة على أن تنفيذ المنتجات يبرر هذا التقييم.
سأتابع التوجيهات المتعلقة بربع موسم الأعياد، وتكاليف الذاكرة، وتعليقات الإدارة بشأن الأجهزة المدعومة بالذكاء الاصطناعي.
إذا لم تتحقق هذه التوقعات، فقد تصبح علاوة تقييم أبل أكبر نقطة ضعف لديها.
هل أسيء قراءة الوضع، أم أن السوق يطلب الكثير من أبل؟
#AAPPL
هذه ليست نصيحة مالية. أجرِ أبحاثك الخاصة.