
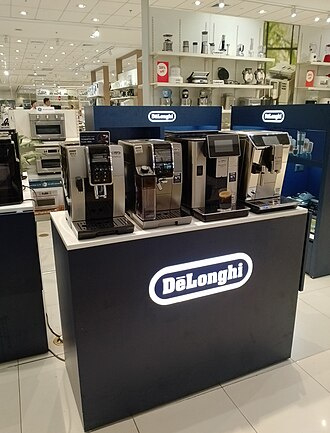
قد ترتفع أسهم شركة De’Longhi الإيطالية المصنّعة لآلات القهوة بنحو الربع، وفقًا لتقديرات Freedom Broker. ويراهن المحللون على النمو السريع لأعمال معدات المقاهي وتعافي مبيعات الأجهزة المنزلية.
التفاصيل
أوصى Freedom Broker بشراء أسهم De’Longhi. ويبلغ السعر المستهدف لأسهم الشركة خلال 12 شهرًا، وفقًا لتقديرات Freedom، 54 دولارًا، أي أعلى بنحو 24.5% من سعرها عند إغلاق التداول في 30 أكتوبر.
تُنتج De’Longhi آلات قهوة منزلية تحت علامتها التجارية التي تحمل الاسم نفسه، ومعدات احترافية من Eversys وLa Marzocco، إلى جانب أجهزة المطبخ وغيرها من الأجهزة المنزلية. وأسهم نشاط القهوة بنسبة 68,6% من إيرادات المجموعة في عام 2025. وتُعد أوروبا أكبر أسواق الشركة، إذ استحوذت على 61,8% من المبيعات.
تُعد آلات القهوة الاحترافية الحجة الرئيسية التي تستند إليها Freedom لتفضيل De’Longhi. ففي النصف الأول من عام 2026، ارتفعت إيرادات وحدة Professional بنسبة 36,3% على أساس سنوي، لتصل إلى €302,8 مليون. وبلغ هامش EBITDA المعدل لديها 32%، مقارنة بـ13,5% لدى وحدة الأجهزة المنزلية Household.
يرى ميخائيل تشيستياكوف، المحلل لدى Freedom، أن النمو الأسرع للأعمال الاحترافية قد يدعم ربحية المجموعة بأكملها. وتتلقى Eversys طلبات كبيرة من سلاسل المقاهي، فيما تعمل العلامتان التجاريتان الاحترافيتان على توسيع مبيعاتهما في الأسواق الدولية. وترى Freedom فرصًا إضافية في آلات القهوة المنزلية مرتفعة الثمن من La Marzocco. وتتوقع De’Longhi نفسها أن تتجاوز إيرادات وحدة Professional €600 مليون بنهاية عام 2026.
وثمة عامل آخر يتمثل في زيادة حصة De’Longhi في وحدة الأعمال الاحترافية. ففي أكتوبر، اتفقت الشركة على شراء حصة DLI Limited مقابل €662,5 مليون، لترفع حصتها من 61,56% إلى 88,02%. ويوضح تشيستياكوف: «ستتيح زيادة الحصة لـDe’Longhi الحصول على نصيب أكبر من أرباح الأعمال الاحترافية، التي تُدرج نتائجها بالفعل بالكامل في تقارير المجموعة».
ماذا عن الأجهزة المنزلية
تعود مبيعات Household إلى النمو بعد بداية ضعيفة للعام، عندما قلّص تجار التجزئة مخزونهم. ففي الربع الثاني، ارتفعت إيرادات الوحدة بنسبة 4,5% على أساس سنوي، وبنسبة 1,2% خلال النصف الأول. ويربط محلل Freedom استمرار النمو بطرح طرازات جديدة من آلات القهوة، وتوسيع تشكيلة الملحقات، والترويج للعلامات التجارية. وارتفعت نفقات المجموعة على الإعلان والترويج خلال النصف الأول بنسبة 8,4%، لتصل إلى €199,8 مليون.
في المقابل، يحدّ ضعف الطلب على خلاطات NutriBullet في الولايات المتحدة من مبيعات أجهزة المطبخ. وتذكر Freedom من بين المخاطر الأخرى المنافسة والرسوم الجمركية الأمريكية وتقلبات أسعار الصرف.
تتوقع De’Longhi نمو الإيرادات بنحو 5% لعام 2026 بأكمله، وبلوغ EBITDA المعدل ما بين €670 و€690 مليون. ويأخذ رفع توقعات الأرباح في الحسبان استرداد رسوم جمركية بقيمة تقارب €15 مليون.
ماذا يقول المحللون الآخرون
من بين عشرة محللين يتابعون أداء الشركة، توصي تقييمات ثمانية منهم بالشراء، فيما توصي تقييمات اثنين بالاحتفاظ. ويبلغ متوسط السعر المستهدف €48,9، أي أعلى بنسبة 12,7% من سعر الإغلاق الأخير. ㅤ
#FinancialNews , #TurbulentWorldOfStocks