لو أخبرني أحدهم أنه يمتلك أسهمًا في بوينغ، فسيكون رد فعلي الفوري: «بِع عند نقطة التعادل، وانتهى الأمر بالنسبة إلى الشركة.»
لنحلل بإيجاز أسباب كون بوينغ خيارًا استثماريًا سيئًا في الوقت الراهن.
من السهل فهم سبب شراء الناس أسهم بوينغ وغيرها من الشركات العملاقة ذائعة الصيت عالميًا، والتي نستخدم خدماتها بانتظام. فالشركة من الطراز الأول واسمها مألوف للجميع، لذا يبدو الاستثمار فيها آمنًا قدر الإمكان. لكن هذا تصور خاطئ. عليك أن تتجاهل عواطفك وأن تتعامل مع التحليل بحسابات باردة تمامًا.
من الناحية النفسية، يسهل علينا كثيرًا امتلاك أسهم شركة مألوفة مثل بوينغ، المرتبطة بالطيران التجاري، مقارنةً بشركة مثل بالانتير، التي تجني المال من البرمجيات العسكرية. لكن يجب تقييم أي نشاط تجاري بناءً على الحقائق.
ما مشكلة بوينغ؟
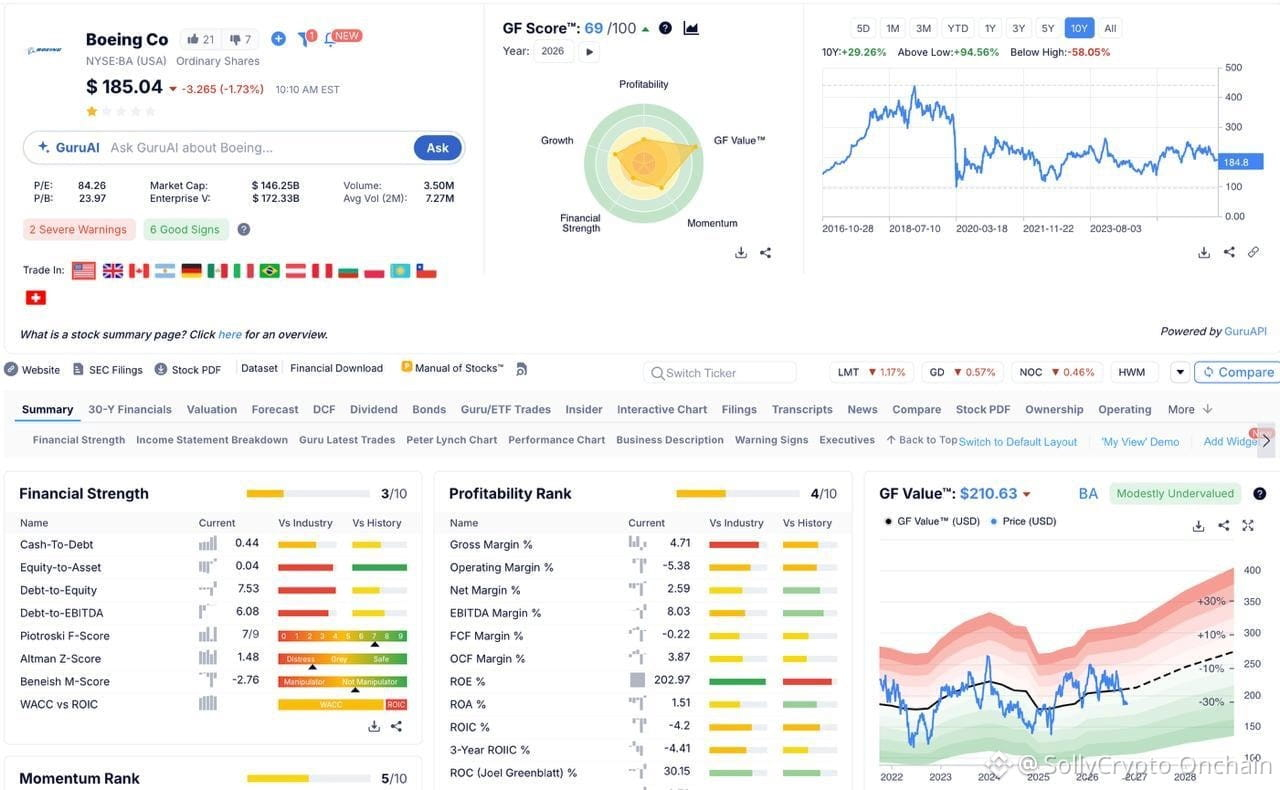
حتى إن كنت لا تعرف مطلقًا كيفية تحليل التقارير المالية، يكفي أن تفتح ملخصًا على GuruFocus: فكل ما فيه إما أصفر أو أحمر. الوضع المالي للشركة ضعيف للغاية.
لننظر إلى الحقائق المجردة:
• التدفقات النقدية: لا يزال التدفق النقدي الحر (FCF) سلبيًا؛ فالتدفق النقدي من العمليات لا يغطي النفقات الرأسمالية ببساطة.
• أعباء الديون: نسبة الدين إلى حقوق الملكية مرتفعة إلى حد حرج. وهذا مؤشر تحذيري واضح — فالشركة تواجه ضغوطًا شديدة.
• الربحية: هبط هامش الربح الإجمالي من 19% إلى أقل من 5% (وهي نتيجة ضعيفة جدًا مقارنةً بالقطاع). كما انخفض هامش التشغيل إلى المنطقة السلبية بعمق (-5.42%).
• كفاءة رأس المال: مؤشرات العائد على رأس المال (ROIC مقارنةً بـ WACC) سيئة للغاية.
المضاعفات مرتفعة بلا مبرر: نسبة السعر إلى الأرباح (P/E) البالغة 84 هي من أسوأ المؤشرات في القطاع.
ومن الجدير أيضًا التأكيد على أن الشركة لم تتعافَ فعليًا قط من أزمة حقبة كوفيد.
الميزة الموضوعية الوحيدة لبوينغ هي خندقها الاقتصادي، بفضل تراكم هائل للطلبيات. إلا أن ذلك لا يعوض المشكلات الأساسية الراهنة.
🚫 بوينغ غير مناسبة حاليًا:
• لتكون أساسًا للمحفظة الاستثمارية — بسبب مخاطر الديون الهائلة وعدم الكفاءة التشغيلية.
لنحلل بإيجاز أسباب كون بوينغ خيارًا استثماريًا سيئًا في الوقت الراهن.
من السهل فهم سبب شراء الناس أسهم بوينغ وغيرها من الشركات العملاقة ذائعة الصيت عالميًا، والتي نستخدم خدماتها بانتظام. فالشركة من الطراز الأول واسمها مألوف للجميع، لذا يبدو الاستثمار فيها آمنًا قدر الإمكان. لكن هذا تصور خاطئ. عليك أن تتجاهل عواطفك وأن تتعامل مع التحليل بحسابات باردة تمامًا.
من الناحية النفسية، يسهل علينا كثيرًا امتلاك أسهم شركة مألوفة مثل بوينغ، المرتبطة بالطيران التجاري، مقارنةً بشركة مثل بالانتير، التي تجني المال من البرمجيات العسكرية. لكن يجب تقييم أي نشاط تجاري بناءً على الحقائق.
ما مشكلة بوينغ؟
حتى إن كنت لا تعرف مطلقًا كيفية تحليل التقارير المالية، يكفي أن تفتح ملخصًا على GuruFocus: فكل ما فيه إما أصفر أو أحمر. الوضع المالي للشركة ضعيف للغاية.
لننظر إلى الحقائق المجردة:
• التدفقات النقدية: لا يزال التدفق النقدي الحر (FCF) سلبيًا؛ فالتدفق النقدي من العمليات لا يغطي النفقات الرأسمالية ببساطة.
• أعباء الديون: نسبة الدين إلى حقوق الملكية مرتفعة إلى حد حرج. وهذا مؤشر تحذيري واضح — فالشركة تواجه ضغوطًا شديدة.
• الربحية: هبط هامش الربح الإجمالي من 19% إلى أقل من 5% (وهي نتيجة ضعيفة جدًا مقارنةً بالقطاع). كما انخفض هامش التشغيل إلى المنطقة السلبية بعمق (-5.42%).
• كفاءة رأس المال: مؤشرات العائد على رأس المال (ROIC مقارنةً بـ WACC) سيئة للغاية.
المضاعفات مرتفعة بلا مبرر: نسبة السعر إلى الأرباح (P/E) البالغة 84 هي من أسوأ المؤشرات في القطاع.
ومن الجدير أيضًا التأكيد على أن الشركة لم تتعافَ فعليًا قط من أزمة حقبة كوفيد.
الميزة الموضوعية الوحيدة لبوينغ هي خندقها الاقتصادي، بفضل تراكم هائل للطلبيات. إلا أن ذلك لا يعوض المشكلات الأساسية الراهنة.
🚫 بوينغ غير مناسبة حاليًا:
• لتكون أساسًا للمحفظة الاستثمارية — بسبب مخاطر الديون الهائلة وعدم الكفاءة التشغيلية.