
BitChoice | Satya — معلومات عن التمويل اللامركزي والأصول الواقعية وبنية الأسواق
2 نوفمبر 2026
من مبادلات العملات المستقرة إلى أسواق العملات العالمية
يتوسع التمويل اللامركزي إلى ما يتجاوز منظومة إيثيريوم.
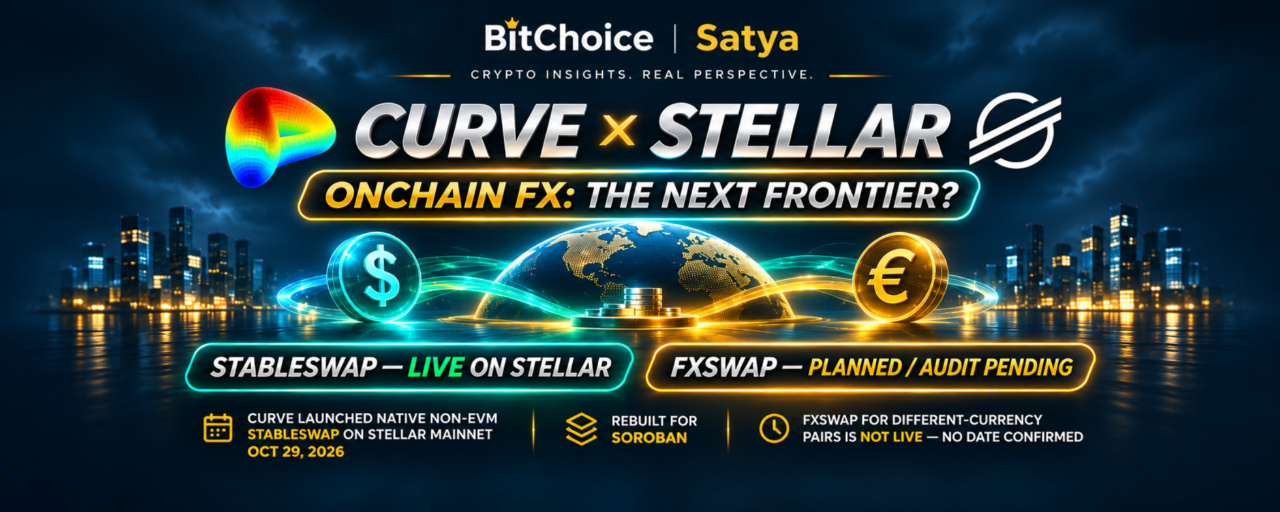
في 29 أكتوبر، أطلقت Curve Finance خدمة StableSwap على الشبكة الرئيسية لـStellar، في أول نشر أصلي لها خارج شبكات آلة إيثيريوم الافتراضية (EVM).
يجلب هذا التكامل صانعَ سوق آليًا متخصصًا إلى بنية Stellar التحتية للمدفوعات والأصول المُرمّزة.
لكن ربما لا يزال التطور الأكثر إثارة للاهتمام أمامنا.
تستعد Curve لإطلاق FXSwap، وهو نظام مصمم للأصول التي تتغير أسعارها النسبية، بما في ذلك العملات المستقرة المرتبطة بعملات وطنية مختلفة.
السؤال الأوسع هو: هل يمكن أن تصبح البنية التحتية اللامركزية للسيولة يومًا ما جزءًا مؤثرًا من تسوية معاملات الصرف الأجنبي العالمية؟
لفهم الفرصة، علينا التمييز بين ما هو متاح بالفعل وما لا يزال قيد التطوير.
1. ما الذي أطلقته Curve بالفعل؟
يقدم النشر الأولي StableSwap إلى Stellar.
StableSwap صانع سوق آلي مُحسّن للأصول المتوقع أن يجري تداولها بأسعار متقاربة.
فعلى سبيل المثال، يمكن مبادلة عملتين مستقرتين مصممتين للحفاظ على قيمة دولار أمريكي واحد عبر مجمع يستند إلى السعر المرجعي المشترك بينهما.
على خلاف مجمع السيولة العام، صُمم StableSwap لتركيز السيولة بكفاءة أكبر حول تلك العلاقة.
تتمثل الفائدة المحتملة في تقليل الانزلاق السعري للصفقات المدعومة.
لكن سعر التنفيذ الفعلي يظل معتمدًا على عمق المجمع واستقرار الأصول وظروف السوق.
ما المتاح؟
تفيد Curve بأن المستخدمين يستطيعون:
استعراض مجمعات السيولة الحالية.
مبادلة الأصول المدعومة.
إيداع الأصول لتوفير السيولة.
الوصول إلى البروتوكول عبر واجهة تجريبية.
يدعم النشر أيضًا إنشاء المجمعات دون الحاجة إلى إذن، رغم أن Curve لا تزال توسع وظائف الإنشاء الذاتي في واجهتها.
يوصف الإطلاق الأولي بأنه نشر محدود، لا بأنه مجموعة منتجات Curve المكتملة.
StableSwap متاحة. ولا تزال المنظومة الأوسع قيد التطوير.
2. لماذا تطلب Stellar تطبيقًا تقنيًا جديدًا
طُورت عقود StableSwap الأصلية من Curve لبيئات متوافقة مع EVM.
تستخدم Stellar بنية مختلفة للعقود الذكية، هي Soroban.
لذلك، لم يكن بوسع Curve نشر عقود Vyper الحالية كما هي.
أعادت الفرق بناء StableSwap لتعمل على Stellar، مع الحفاظ على النهج الرياضي الأساسي وتكييف التطبيق مع Soroban.
دعمت مؤسسة Stellar للتطوير هذا التكامل.
وهذا الفرق مهم.
يوسيع النشر الأصلي غير المتوافق مع EVM نطاق البيئات التي يمكن لتقنية Curve العمل فيها.
لكن التطبيقات الجديدة تتطلب أيضًا تقييمًا أمنيًا دقيقًا.
إن الخبرة السابقة بإصدار متوافق مع EVM لا تلغي المخاطر المرتبطة بقاعدة شيفرة وبيئة تنفيذ مختلفتين.
يظل أمان العقود اعتبارًا أساسيًا للمستخدمين ومزودي السيولة.
3. لماذا يُعد Stellar خيارًا استراتيجيًا منطقيًا
ركز Stellar تاريخيًا على المدفوعات وإصدار الأصول والبنية التحتية المالية.
يشمل نظامه منظومة من العملات المستقرة وتطبيقات الدفع والمنتجات المالية المرمّزة.
استخدمت Franklin Templeton البنية التحتية لـStellar للمنتجات الاستثمارية المرمّزة، بينما دمجت MoneyGram خدمات الدفع المرتبطة بـStellar.
تخلق هذه التطورات طلبًا محتملًا على أسواق تداول سائلة بين الأصول المدعومة.
تزداد فائدة الأصل الرقمي عندما يستطيع حاملوه اقتناءه وتداوله والخروج من مراكزهم بتكاليف معقولة.
بالنسبة إلى صندوق سوق نقدي مرمّز أو عملة مستقرة مخصصة للمدفوعات، قد يؤدي نقص السيولة إلى الحد من سهولة الاستخدام العملية حتى عندما يعمل المنتج الأساسي كما ينبغي.
هنا يمكن أن تساعد البنية التحتية المتخصصة لصناعة السوق.
يُنشئ الترميز أدوات مالية، وتساعد البنية التحتية للسيولة على جعلها قابلة للاستخدام.
4. StableSwap مقابل FXSwap: الفرق الجوهري
يعالج النظامان علاقات سعرية مختلفة.
StableSwap — متاح بالفعل
مصمم أساسًا للأصول المتوقع أن تحافظ على أسعار متقاربة.
من الأمثلة على ذلك عملتان مستقرتان مرتبطتان بالدولار.
الهدف هو تنفيذ التداول بكفاءة في ظل علاقة تبادل مستقرة نسبيًا.
FXSwap — مخطط له
مصمم للأصول التي تتغير أسعارها النسبية.
تُعد العملة المستقرة المرتبطة بالدولار والعملة المستقرة المرتبطة باليورو مثالًا مناسبًا.
تتغير قيمتهما النسبية مع تحرك سعر صرف اليورو مقابل الدولار (EUR/USD).
لن تكون آلية السيولة المبنية على علاقة ثابتة بنسبة واحد إلى واحد مناسبة لهذا السوق.
يهدف FXSwap إلى تركيز السيولة حول أسعار السوق المتغيرة بدلًا من ربطها بسعر ثابت دائم.
تقول Curve إن التطوير يقترب من الاكتمال، مع ضرورة إجراء تدقيق قبل الإطلاق.
لم يُعلن عن موعد إصدار مؤكد أو قائمة أولية بأزواج العملات.
FXSwap ليس حاليًا خدمة تداول مباشرة على Stellar.
5. ماذا يعني تداول العملات الأجنبية على السلسلة فعليًا؟
يُعد سوق الصرف الأجنبي أحد أكبر الأسواق المالية في العالم.
يشمل تحويل العملات التقليدي البنوك ومعالجي المدفوعات وصناع السوق وبنية التسوية التحتية والمتطلبات التنظيمية.
تتيح الأصول المرتبطة بالعملات الورقية والقائمة على البلوكشين احتمالًا مختلفًا.
فعلى سبيل المثال، قد يتمكن المستخدم من مبادلة عملة مستقرة منظمة مرتبطة بالدولار برمز مقوّم باليورو عبر مجمع سيولة على السلسلة.
بعد ذلك، يمكن تحويل الأصل الناتج عبر الشبكة نفسها إلى مستلم آخر مؤهل.
يمكن لهذه الترتيبات أن تدعم:
المدفوعات عبر الحدود
التحويل بين الأصول الرقمية المرتبطة بالعملات الورقية كجزء من مسار الدفع.
إدارة الخزينة
الانتقال بين انكشافات مختلفة على العملات دون الاعتماد حصرًا على إجراءات الصرف التقليدية.
الأصول المالية المرمّزة
روابط سيولة بين الصناديق وأصول التسوية المقومة بعملات مختلفة.
تطبيقات التمويل اللامركزي
إدارة الضمانات والإقراض والاستراتيجيات المالية التي تشمل رموزًا متعددة مقومة بعملات ورقية.
لكن التحويل على السلسلة لا يعادل العملية الكاملة لنقل الأموال بين الحسابات المصرفية.
قد يظل المستخدمون معتمدين على جهات إصدار العملات الورقية وشركاء الاسترداد والتحقق من الهوية والبنية التحتية المحلية للمدفوعات.
جودة مسار التحويل بأكمله مهمة.
6. مسار افتراضي للدفع من الدولار الأمريكي إلى اليورو
لنتصور شركة تحتفظ بعملة مستقرة مدعومة بالدولار.
تحتاج الشركة إلى سداد دفعة مقومة باليورو.
قد يشمل مسار مستقبلي على السلسلة ما يلي:
الاحتفاظ بعملة مستقرة مدعومة بالدولار الأمريكي ومتوافقة مع Stellar.
مبادلتها بأصل متوافق مقوّم باليورو.
تحويل الأصل الناتج إلى المستلم.
استرداد ذلك الأصل أو استخدامه عبر البنية التحتية المالية المتاحة.
تتمثل الميزة المحتملة في توفير عملية تسوية رقمية أكثر تكاملًا.
لكن التكلفة الإجمالية ستشمل:
تسعير الصرف الأجنبي المتاح
الانزلاق السعري في المجمع
رسوم معاملات الشبكة
تكاليف جهة إصدار العملة المستقرة
رسوم الاسترداد والخدمات المصرفية
متطلبات الامتثال والتشغيل
لا تضمن سرعة المعاملة على البلوكشين أن يكون تحويل العملات من البداية إلى النهاية هو الأرخص.
لكي يكون الخيار مجديًا اقتصاديًا، يجب أن يكون مسار المعاملة الكامل أفضل من البدائل ذات الصلة.
7. السيولة: الحلقة المفقودة في كثير من الطروحات حول الأصول الواقعية المرمّزة
غالبًا ما تجذب الأصول المرمّزة الانتباه لأنها تمثل أدوات تقليدية على شبكات البلوكشين.
لكن الإصدار ليس سوى البداية.
قد يكون الأصل المرمّز قابلًا للتحويل من الناحية التقنية، لكنه يفتقر إلى سيولة كبيرة في السوق الثانوية.
ولكي تعمل المنظومة المالية بكفاءة، يحتاج المستخدمون أيضًا إلى:
منصات تداول موثوقة
فروق أسعار شراء وبيع تنافسية
عمق سوق كافٍ
مواصفات شفافة للأصول
تسوية يمكن الاعتماد عليها
آليات لإدارة الضمانات والتصفية
يمكن لتكامل StableSwap مع Stellar أن يساهم في تلبية عدد من هذه المتطلبات.
على سبيل المثال، قد توفر المجمعات ذات السيولة الكافية مسارات تداول لمنصات الإقراض التي تسعى إلى تصفية الضمانات.
وقد تسهّل أيضًا على مجمّعات التداول العثور على مسارات تنفيذ بين الأصول المدعومة.
لكن هذه الفوائد تعتمد على عمليات التكامل الفعلية والمشاركة المستدامة.
يكتسب بروتوكول السيولة أهمية اقتصادية عندما تتوفر سيولة يمكن استخدامها.
8. المخاطر الكامنة وراء مجمعات سيولة العملات المستقرة
توفير السيولة لا يعادل إيداع الأموال في حساب توفير مضمون.
لا تزال هناك مخاطر عدة.
فقدان العملة المستقرة ارتباطها بالسعر المستهدف
قد تنحرف الأصول المصممة للحفاظ على أسعار متقاربة عن بعضها بشدة.
إذا فقدت إحدى العملات المستقرة ارتباطها بالسعر المستهدف، فقد يصبح مجمع السيولة معرضًا بشدة للأصل الأضعف.
مخاطر العقود الذكية
يستخدم نشر Stellar عقودًا مكتوبة لبيئة تنفيذ جديدة.
تكتسب الاختبارات الأمنية وعمليات التدقيق أهمية، لكن لا يوجد نظام تقني خالٍ تمامًا من المخاطر.
مخاطر جهة الإصدار والاسترداد
تعتمد العملات المستقرة على جهات إصدارها وترتيبات الاحتياطيات وآليات الاسترداد.
قد يختلف سعر العملة المستقرة في السوق الثانوية عن قيمتها المستهدفة.
مخاطر السيولة والخروج
قد تكون المجمعات الجديدة محدودة العمق.
لا يضمن الإيداع في مجمع أن يتمكن المستخدمون من الخروج دون خسائر أو تأثير سعري غير ملائم.
المخاطر التشغيلية ومخاطر الامتثال
قد تخضع الأصول المدعومة لضوابط أو قيود تفرضها جهات الإصدار.
لا تلغي عملية المبادلة الناجحة تقنيًا المتطلبات القانونية المعمول بها أو القيود المفروضة على تحويل الأصول.
تكتسب هذه المخاطر أهمية خاصة عندما تكون البنية التحتية المالية مخصصة للاستخدام المؤسسي أو للمدفوعات.
9. ماذا يعني هذا بالنسبة إلى XLM؟
يمثل هذا التكامل تطورًا مهمًا لمنظومة تطبيقات Stellar.
قد يؤدي ازدياد النشاط إلى زيادة استخدام الشبكة.
لكن اعتماد البنية التحتية لـCurve لا يضمن تلقائيًا عوائد استثمارية لحاملي XLM.
تعتمد العلاقة على نشاط المعاملات وآليات الرسوم واقتصاديات الشبكة واستمرار الطلب على خدمات Stellar.
نمو منظومة التطبيقات وارتفاع سعر الرمز ليسا المقياس نفسه.
تشمل المؤشرات المفيدة المعاملات الفعلية ونمو السيولة والنشاط الاقتصادي على الشبكة.
10. وماذا عن CRV؟
يتضمن إعلان Curve تفصيلًا اقتصاديًا ذا صلة.
يقول البروتوكول إن رسوم المبادلة الناتجة عن نشره على Stellar تُسهم في Curve DAO وفق إطار الرسوم المعمول به.
يثير هذا سؤالًا أكثر مباشرة حول العلاقة بين نشاط البروتوكول ومنظومته الاقتصادية.
لكن حجم أي فائدة محتملة يعتمد على:
حجم التداول
هياكل رسوم المجمعات
تحصيل الرسوم الفعلي
آليات التوزيع في DAO
ظروف التشغيل والسيولة المستمرة
لا يعني النشر الجديد تلقائيًا نموًا ملموسًا في الإيرادات.
كما أن زيادة استخدام البروتوكول لا تضمن ارتفاع قيمة CRV.
ينبغي تقييم اعتماد البنية التحتية بناءً على القيمة الاقتصادية المحققة فعليًا، لا على افتراضات أسعار الرموز.
11. خمسة مؤشرات ستحدد مدى أهمية هذا الأمر
ليس الإعلان سوى نقطة البداية.
ينبغي أن يستند التقييم الجاد إلى متابعة النشاط القابل للقياس.
1. إجمالي السيولة
ما مقدار رأس المال الذي سيتوفر في مجمعات Curve على Stellar؟
2. حجم التداول
هل يجري المستخدمون معاملات ذات قيمة فعلية، أم يتركز النشاط حول الإطلاق؟
3. جودة التنفيذ
كيف تقارن تكاليف المبادلة الفعلية بالمنصات والمسارات المنافسة؟
4. التكامل المؤسسي وتكامل الأصول الواقعية المرمّزة
هل سيبدأ مُصدرو الأصول المرمّزة وخدمات الدفع والتطبيقات باستخدام المجمعات؟
5. إطلاق FXSwap
هل سيُكمل المنتج المخطط له التدقيق، ويُطلق بنجاح، ويجذب سيولة مستدامة لأزواج العملات الفعلية؟
هذه هي المؤشرات التي يمكن أن تحوّل إعلانًا مثيرًا للاهتمام إلى نجاح مثبت للبنية التحتية.
12. لماذا قد تتجاوز أهمية هذا الأمر Stellar
لسنوات، كثيرًا ما قيس نمو التمويل اللامركزي بنشاط التداول المضاربي وإجمالي القيمة المقفلة.
لكن قد تحتاج طبقة بنية تحتية أكثر نضجًا إلى دعم العمليات المالية الاعتيادية.
المدفوعات.
تبادل الأصول.
إدارة الضمانات.
تحويل العملات.
سيولة للأوراق المالية والصناديق المرمّزة.
إذا استطاعت البروتوكولات اللامركزية توفير تنفيذ موثوق لهذه الأنشطة، فقد تتجاوز أهميتها نطاق المتداولين المنتمين إلى عالم العملات المشفرة.
لكن على القطاع إثبات موثوقيته وتنافسيته من حيث التكلفة وامتلاكه ضوابط مناسبة للمخاطر.
فالهندسة التقنية المقنعة وحدها لا تكفي.
نظرة أخيرة: الأفق الجديد هو البنية التحتية للسوق
يمثل وصول Curve إلى Stellar توسعًا ملموسًا لتقنيات سيولة التمويل اللامركزي المتخصصة، خارج الشبكات المتوافقة مع EVM.
StableSwap متاح اليوم.
قد يصبح FXSwap التطور الأهم إذا نجح في تقديم تداول فعّال بين الأصول المرتبطة بعملات مختلفة.
لكن ينبغي قياس الفرصة طويلة الأجل بناءً على نشاط السوق الفعلي، لا التوقعات.
الأسئلة المهمة واضحة.
هل ستزداد السيولة عمقًا؟
هل سيدمج مزودو خدمات الدفع ومُصدرو الأصول الواقعية المرمّزة هذه الأسواق؟
هل سيوفر FXSwap تحويلًا تنافسيًا للعملات؟
هل تستطيع هذه الأنظمة الحفاظ على موثوقيتها خلال تقلبات الأسواق؟
قد لا يدور الفصل الكبير التالي من التمويل اللامركزي حول إنشاء أصول مضاربية جديدة، بل حول بناء البنية التحتية التي تنقل القيمة المالية القائمة.
نقاش
هل يمكن أن يصبح تداول العملات الأجنبية على السلسلة منافسًا حقيقيًا للبنية التحتية التقليدية لتحويل العملات، أم ستظل قيود السيولة والاسترداد أكبر العقبات؟
المصادر الأولية
Curve Finance — Curve متاحة على Stellar، 29 أكتوبر 2026.
مؤسسة Stellar للتطوير — Curve تجلب البنية التحتية للسيولة على السلسلة إلى شبكة Stellar في أول تكامل أصلي غير متوافق مع EVM، 29 أكتوبر 2026.
The Block — Curve Finance تطلق خدماتها على Stellar في أول نشر أصلي خارج منظومة EVM، 29 أكتوبر 2026.
إفصاح تحريري: StableSwap متاحة على Stellar. لا يزال FXSwap مخططًا له وخاضعًا للتدقيق، ولم يُحدد موعد مؤكد لإطلاقه. الأمثلة الافتراضية للصرف الأجنبي لا تمثل مسارات قابلة للتنفيذ حاليًا. تنطوي المشاركة في المجمعات على مخاطر العقود الذكية والسوق وجهات الإصدار والسيولة.
محتوى تعليمي وإعلامي فقط. لا يُعد نصيحة مالية أو استثمارية.
#Stellar #CurveFinance #DeFi #RWA #OnchainFX $CRV $XLM

