
MARVELL × LUMENTUM $MRVL $LITE

23.9% 的溢价是个幻觉。真正的账单,在 2028 年。
2026 年 11 月 2 日 | 美股盘中
11 月 2 日,Marvell 宣布以全股票方式收购 Lumentum。1 股 Lumentum 换 4.5 股 Marvell,隐含企业价值 1150 亿美元,折合每股 1132 美元,对 10 月 28 日收盘溢价 23.9%。这是 2026 年全球最大的并购案,也是 Marvell 成立以来最大的一次下注——它拿出了相当于自己市值六成的股票,去买一家给光模块做激光器的公司。
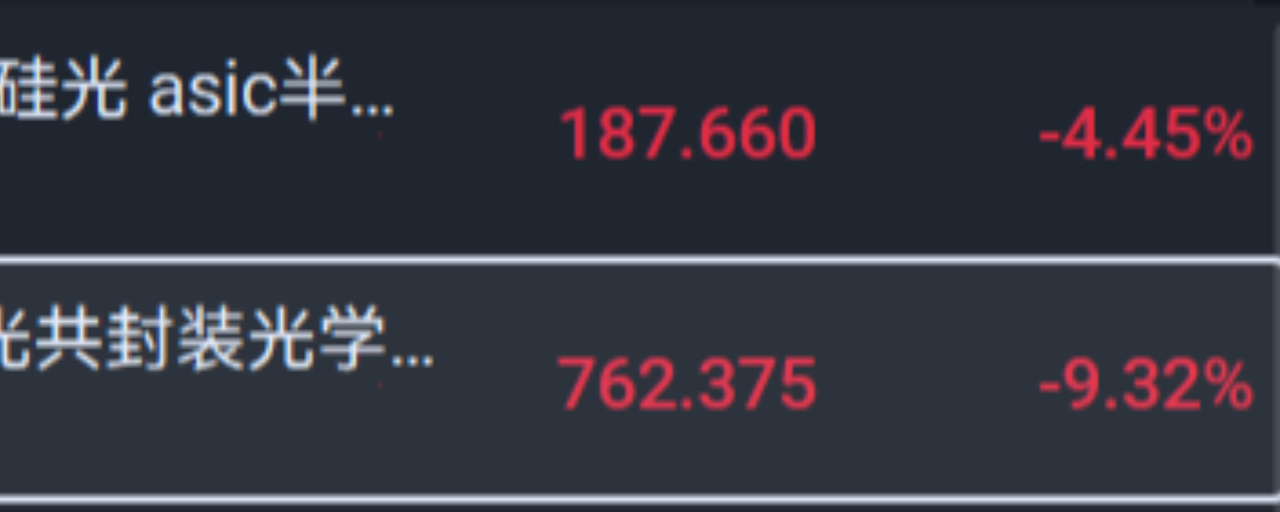
公告当天,两家公司一起跌。Marvell 跌 5.8%,Lumentum 跌 10.5%。同一时刻,道指涨 1.04%,纳指涨 1.08%。
大盘在涨,买卖双方在跌。如果一笔交易对买方和卖方同时是坏消息,那它至少说明一件事:市场不认为这个价格是对的。
下面我把账摊开算。
一、1132 美元是一张废纸
先把最容易被忽略的技术细节说清楚:这是一笔纯换股交易。固定比例 1 比 4.5,没有现金对价,没有价格上下限(collar),没有重新定价机制。
所谓「每股 1132 美元」,只是 4.5 乘以 Marvell 在 10 月 28 日的收盘价 251.56 美元。一个定格在公告基准日的快照,仅此而已。
截稿时 Marvell 报 185.02 美元,4.5 股只值 832.59 美元。从传闻见报到正式签约的三个交易日里,「1132 美元」蒸发了 26%。
名义对价
$1,132
10/28 定格
真实换股价值
$832.6
4.5 × 185.02
Lumentum 现价
$752.4
-10.51%
Lumentum 的股东不会在 2028 年收到 1132 美元。他们会收到 4.5 股 Marvell。Marvell 跌多少,他们的对价就缩水多少。这笔交易里,Lumentum 股东承担了 Marvell 的全部股价风险,一分钱保护都没有。
从签字那天起,Lumentum 就不再是一只光器件股票。它是 4.5 股 Marvell,减去一个监管折扣。
二、这个溢价的分母,市场刚刚否定过
把时间轴拉长一点,这个「23.9% 溢价」更经不起看。
溢价的分母,是 Lumentum 10 月 28 日的收盘价 913.6 美元。截稿时 752.4 美元。也就是说:尽管拿到了一个「溢价 23.9%」的报价,Lumentum 股东现在的账面价比消息走漏之前还低 17.7%。
同期 Marvell 从 251.6 跌到 185,跌 26.4%。
两家公司在过去 20 个交易日里各自跌掉三成。不是因为这笔交易,是因为整个 AI 硬件板块在 10 月被重新定价:英伟达在 GTC 柏林站公布的 CPO 扩产名单里没有中国大陆厂商;头部基金三季报显示在减仓光模块;融资余额处在历史 90% 分位以上;摩根士丹利把云厂 AI 资本开支的增速从 2026 年的约 100%,下调到 2027 年的 60%,再到 2028 年的 14%。
一句话:Marvell 是在一个已经腰斩的板块里,用一个已经跌了 26% 的股票,去买一个已经跌了 18% 的资产,然后告诉对方「我给了你 24% 的溢价」。
溢价是真的。只不过它的基准,是一个市场刚刚否定过的价格。
三、9.6% 的价差,市场在给什么定价
Lumentum 现价 752.4,换股价值 832.6,价差 9.6%。这 9.6% 就是市场给「15 到 19 个月后到底能不能交割」标的价。年化不到 6 个点。
对一笔要过美国、中国、欧盟等多地审批的千亿美元半导体并购来说,这个价差不算宽。市场目前隐含的通过概率,比很多人在评论区里以为的要高。
真正的问题从来不是「能不能过」,是「过的时候世界是什么样子」。
四、Marvell 买的不是激光器
这是全文我最想说的一点。
市场普遍把这笔交易解读成「Marvell 补激光器产能」。这个解读是错的。Marvell 从来不缺激光器供应商,它跟多家激光器厂关系稳固,Lumentum 本来就是它的供应商之一。Cignal AI 创始人 Andrew Schmitt 说得很直接:这笔交易的核心逻辑是垂直整合与协同设计,不是为了多拿产能。
那它到底在买什么?
买的是自己主业的「后事」。
Marvell 最赚钱的资产是光模块里的 DSP。1.6T 模块里,DSP 占物料成本 30% 到 40%,全球主要就博通和 Marvell 两家供应。这是 Marvell 整个数据中心故事的地基。
而 CPO 正在把这个地基掏空。CPO 把光引擎搬到交换芯片或计算芯片旁边,缩短电信号传输距离、降低功耗,代价是——在很多架构里,DSP 不再需要了。
Counterpoint 的 Gareth Owen 在 10 月的报告里写得很清楚:随着数据中心网络向 CPO 演进,Marvell 的 DSP 需求可能被削弱,而激光器无论技术路线怎么变,都不可或缺。
所以这笔 1150 亿美元的收购,本质是一张保单:用三分之一的股权,把自己从「可能被 CPO 淘汰的 DSP 供应商」,换成「任何架构下都需要的激光器 + 光引擎 + 光交换」的供应商。
承认自己的核心产品有被架构迁移干掉的风险,然后花 1150 亿美元对冲——这个动作很清醒,也很贵。清醒和贵,不矛盾。
五、算术:18 倍市销率,0.9% 的协同
Lumentum 第二财季指引 15.75 亿到 16.25 亿美元,中值 16 亿,年化 64 亿。股权对价 1025 亿,对应 16 倍年化市销率;企业价值 1150 亿,对应 18 倍。
光看这个数不算离谱。Lumentum 第一财季收入 12.63 亿美元,同比增 136.5%;非 GAAP 毛利率 53.2%,营业利润率 42.3%;第二财季指引比市场一致预期高 8%。一家增速 136%、营业利润率 42% 的公司,18 倍市销率说不上贵。
但有两件事必须同时看。
第一,这个 18 倍,是用周期高点的收入年化出来的。Lumentum 自己的说法:部分产品明年的供给只能满足约 30% 的需求,另一些产品到 2028 年仍有约 30% 的缺口,部分产能已经售罄到 2029 年初。短缺会推高价格和毛利率——这是当前 53% 毛利率的一部分来源,不是永久属性。
第二,协同效应的账。每年 10 亿美元的成本协同,相当于 Lumentum 收入的 16%,听起来很猛;但它只相当于 1150 亿企业价值的 0.9%。
EV / 年化收入
18x
股权 / 年化收入
16x
协同 / EV
0.9%
名义价 / 远期 EPS
47x
这个 0.9% 说明什么?说明这笔交易的价值,几乎全部来自「1+1>2」的战略叙事,而不是省钱。省钱只能解释其中 1%。
至于「交割后第一年增厚非 GAAP EPS」——那是 2028 财年的事,而且是 non-GAAP,不含无形资产摊销和股权激励。1025 亿美元的股权对价要摊多少商誉与无形资产,S-4 文件里会写。历史上这个体量的换股并购,GAAP 口径的摊薄通常要背五到七年。
六、最脏的地方:客户就是对手
Marvell 的 DSP 卖给谁?卖给光模块厂。中际旭创、新易盛、天孚、光迅、Coherent、Fabrinet,全是它的客户。
Lumentum 干什么?自己也做光模块,还做 OCS 光交换。
合并之后,Marvell 一边卖芯片给这些模块厂,一边跟它们抢模块生意。你让中际旭创怎么想?
按 LightCounting 的口径,全球前十大光模块厂有七家在中国,合计份额超过 60%,中际旭创一家占 21% 排全球第一;Lumentum 的 CEO 自己说过,美国市场约 70% 的光模块由中国厂商供应。
Counterpoint 的判断是:部分模块厂会转向博通或 Credo,降低对 Marvell 的依赖。
这条风险比监管更实。监管最多拖两年,客户流失是不可逆的。Marvell 在电话会上说「我们计划保持现有的市场推广模式,在支持整个生态系统的同时提供业内顶级的组件和系统」——翻译过来就是「我保证不抢你生意,请继续买我的 DSP」。
这种承诺,在半导体史上成功率不高。
七、2028 年上半年的诅咒
交割窗口:2028 年上半年。基准交割日到 2027 年 11 月,未获监管批准可顺延至 2028 年 8 月。
分手费:Marvell 违约赔 58 亿美元,Lumentum 违约赔 29 亿美元,因监管原因失败 Marvell 赔 32 亿美元。
58 亿对 32 亿,这个结构本身就在说话:Lumentum 要的是「你别跑」的保险,Marvell 要的是「监管挂了我也只赔 32 亿」的上限。双方都不认为这是一笔必然成交的买卖。
而 2028 年上半年,正好落在摩根士丹利预测的「云厂 AI 资本开支增速降到 14%」的那一年。
你付的是 2027 年的成长价格,收的是 2028 年的资产,交割在增速掉到 14% 的那一年。这不是说交易一定错,是说这笔交易对时间的容忍度极低——任何一次 AI 资本开支的停顿,会同时打击 Marvell 的股价(换股价值)、Lumentum 的订单(估值支撑)和审批的动力。
三个变量,绑在一根绳上。
八、Hurlston 为什么肯卖
Lumentum 的 CEO Michael Hurlston 在电话会上说,董事会评估了所有选项,包括继续独立运营,也包括「自身潜在的被收购」。
他手上是什么牌?第一财季收入同比 136%;第二财季指引比一致预期高 8%;拿到第二笔 NPO/CPO 大单、采购承诺超过 50 亿美元;OCS 需求可见度大幅提升、有望做成每年数十亿美元的生意;部分产能售罄到 2029 年初。公司股价今年涨了一倍多。
在这个时点卖掉,只有三种解释。
一,他认为光器件的周期顶就在 2027 到 2028 年。产能售罄不等于利润永续。2028 年中,Lumentum 在美国新买的磷化铟晶圆厂开始爬坡,全行业扩产也在落地,短缺可能一夜之间变成过剩。在顶部把周期资产换成另一家成长公司的股票,是标准动作。
二,扩产的钱他出不起。磷化铟是重资产,新建产能要几年。Lumentum 一个季度 non-GAAP 净利 4.6 亿美元,一年不到 20 亿,要同时喂饱 CPO 光源、EML、OCS 三条扩产线,吃紧。
三,他真心相信合并后的平台更值钱。Lumentum 股东拿走新公司 33% 的股份,他本人带着两个董事一起进 Marvell 董事会——不是离场,是换了一辆车。
三种解释可以同时成立。但对买方来说,前两种都不算好消息:一个是「卖的人觉得到顶了」,一个是「这个生意需要持续烧资本开支」。而 Marvell 在电话会上,强调的是第三种。
九、谁受益,谁挨刀
博通(AVGO):叙事上短期受益——对手花 1150 亿、背整合风险、还要应付客户流失。但别高估。博通本来就是唯一同时拥有计算芯片、交换芯片和自有激光器产品线的公司,Marvell 这笔交易是「追平」,不是「超越」。而且博通的 CPO 交换机在时间上领先。
Coherent(COHR):Lumentum 被买走之后,它是唯一剩下的独立大型光器件平台。既是稀缺性溢价,也变成「下一个被买」的标的。英伟达 3 月刚给它投了 20 亿美元。
中国光模块厂(中际旭创、新易盛、天孚、光迅):短期没事,2028 年才交割,明年的订单一张纸都不会少。中期是上游集中度上升——DSP 主要就博通和 Marvell,激光器主要就 Lumentum 和 Coherent,现在这两条线里各有一家合到了一起,议价权会慢慢变差。但还有另一面:为了通过中国的经营者集中审查,Marvell 大概率要做出公平供货、不歧视、不搭售的长期承诺,这反而成了国内产业链的一道缓冲。
Credo(CRDO):DSP 替代的直接受益者。模块厂要找 Marvell 之外的第二供应商,第一个被想起来的就是它。
英伟达(NVDA):最微妙的角色。它 3 月分别给 Marvell、Lumentum、Coherent 各投了 20 亿美元,本意是把供应源铺开、提前锁产能。结果两家合并成一家,供应源少了一个。英伟达乐不乐见,是个真问题。
十、我的判断
战略上,这笔交易是对的。铜墙在往右移,光在往芯片里走,DSP 有被 CPO 空心化的风险,激光器和磷化铟产能是硬约束。Marvell 用股权换门票,方向没错。Matt Murphy 的并购记录也值得给一点尊重:2021 年 100 亿美元买 Inphi,按公司自己的口径,那部分业务今年有望做到收购时的 10 倍。
价格上,这笔交易贵。18 倍市销率买一个周期性硬件资产,协同只占对价的 0.9%,GAAP 摊薄要背五到七年,还要承担客户流失和整合风险。用已经跌了 26% 的股票去支付,等于让 Lumentum 股东一起承担 Marvell 的股价风险——而他们的对价已经从 1132 掉到 832 了。
时间上,这笔交易最糟。2028 年上半年交割,正好是 AI 资本开支增速从 60% 掉到 14% 的那一年。你会在最好的年份宣布,在最差的年份完成。
方向对,价格贵,时间错。
接下来盯三个东西,比刷新闻有用。
一,S-4 里的协同拆分。10 亿美元里有多少是采购议价,多少是裁员和研发整合。前者可逆,后者伤元气。
二,Lumentum 的实际交付对指引。2027 年如果产能还是只能满足 30% 的需求,18 倍市销率有支撑;如果交付超预期、交期缩短、价格开始松动,那就是短缺见顶的第一个信号。
三,Marvell 的 DSP 客户有没有跑。盯博通和 Credo 在 1.6T、3.2T 上的 design win,盯中际旭创和新易盛的供应商名单变化。这件事的判决不需要等 2028 年,明年上半年就能看出苗头。
最后一句。这世界上最贵的不是溢价,是在一个所有人都在抢光的年份,用股票去买光。
风险提示:本文数据来自公司公告、财报、电话会记录及公开报道(LightCounting、TrendForce、Counterpoint、Cignal AI、摩根士丹利等),行情为美东时间 11 月 2 日 10:17 盘中报价,随时变化。本文不构成投资建议。交易尚未交割,存在股东投票、多国监管审批、整合执行与客户流失等多重不确定性,个股波动剧烈。