
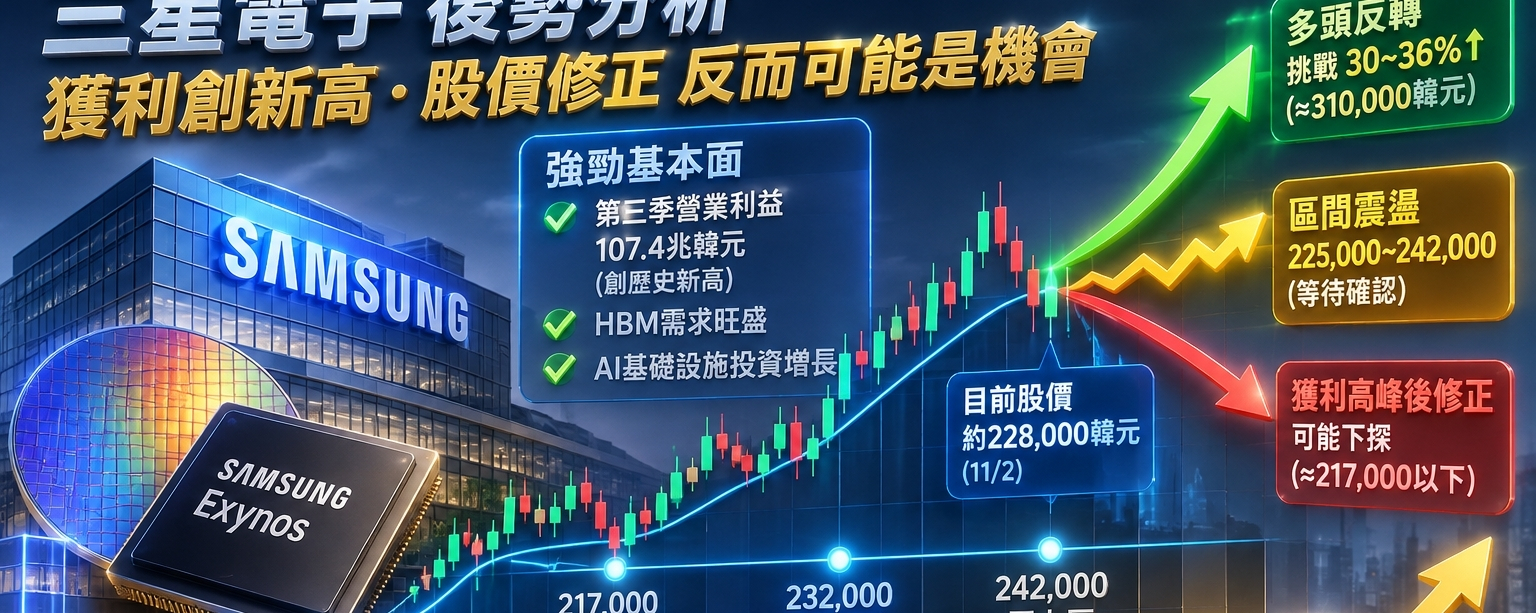

آفاق سامسونج للإلكترونيات: أرباح قياسية جديدة، فهل يمكن أن يخلق تصحيح سعر السهم فرصة؟
خلاصتي الأساسية: تستحق سامسونج للإلكترونيات حاليًا أن تُدرج في قائمة المراقبة للاستثمار القيمي طويل الأجل ومتوسطه. فإذا كان انخفاض سعر السهم ناتجًا أساسًا عن خيبة أمل السوق إزاء التوقعات وسياسة عوائد المساهمين، لا عن تراجع القدرة التنافسية في ذاكرة الذكاء الاصطناعي، فقد تظهر فرصة للدخول إلى السوق وقت الأزمات.
لكنني لن أجزم بأن سعر السهم قد انخفض أكثر مما ينبغي. واستنادًا إلى المعلومات المتاحة حتى 2 نوفمبر 2026، تمر سامسونج بمرحلة تشهد طفرة في الأرباح وقوة في الطلب على ذاكرة الذكاء الاصطناعي، فيما لا يزال السوق يساوره القلق بشأن دورة الأعمال على المدى الطويل.
أولاً، لنلقِ نظرة على أحدث النتائج المالية: قدرة سامسونج على تحقيق الأرباح مذهلة حقاً
أعلنت سامسونج إلكترونيكس نتائج الربع الثالث في 29 أكتوبر 2026:
الإيرادات: 195.3 تريليون وون كوري.
الربح التشغيلي: 107.4 تريليون وون كوري.
الربح التشغيلي لقطاع أشباه الموصلات: 106.5 تريليون وون كوري.
بلغت إيرادات قطاع أشباه الموصلات 147.1 تريليون وون كوري.
تُقدّر النفقات الرأسمالية لعام 2026 بنحو 84.4 تريليون وون كوري.
البيانات أعلاه مستمدة من التقرير المالي الرسمي لسامسونج.
Samsung Global Newsroom
أبرز ما تكشفه هذه الأرقام هو أن أرباح سامسونج أصبحت تتركز بدرجة كبيرة في أعمال أشباه الموصلات.
وهذا يمثل فرصة ومخاطرة في آن واحد.
مع استمرار نمو الطلب على ذاكرة الذكاء الاصطناعي، تستطيع سامسونج تحقيق أرباح طائلة؛ لكن إذا انعكست أسعار الذاكرة، فقد تتقلص الأرباح بسرعة أيضاً.
لذلك، ليس السؤال الذي ينبغي أن نطرحه هو كم تربح سامسونج الآن، بل إلى متى يمكن أن تستمر هذه الأرباح، وما مقدار العلاوة التي يدفعها سعر السهم الحالي مقابل النمو المستقبلي.
ثانياً، ما حجم تصحيح سعر السهم؟ لنبدأ بالأرقام الفعلية
حتى 2 نوفمبر 2026، بلغ السعر المتداول لسهم سامسونج إلكترونيكس (005930) في السوق الكورية نحو 228,000 وون كوري، فيما سجل أعلى مستوى يومي عند 229,500 وون كوري وأدنى مستوى عند 217,000 وون كوري. وبعد إعلان النتائج المالية في 29 أكتوبر، هبط سعر السهم بنحو 6.2%.
StockAnalysis.com +1
ثمة إشارة مهمة هنا:
بلغ سعر الإغلاق في 28 أكتوبر 242,000 وون كوري، وفي 30 أكتوبر 225,000 وون كوري، أي بانخفاض إجمالي يقارب 7% خلال جلستي تداول.
لكن سعر السهم ارتد بالفعل إلى نحو 228,000 وون كوري في 2 نوفمبر.
يشير ذلك إلى أن ضغوط البيع بعد إعلان النتائج كانت واضحة، لكن لا يمكن الجزم بأن الاتجاه طويل الأجل قد انعكس. وينبغي بعد ذلك مراقبة ما إذا كان الارتداد سيستمر، وما إذا كان المشترون مستعدين للشراء عند أسعار أعلى.
StockAnalysis.com
ثلاثة نطاقات سعرية جديرة بالملاحظة
النطاقات التالية مستخلصة من أسعار التداول الأخيرة، وليست مستويات دعم ومقاومة مؤكدة بتحليل شامل لأحجام التداول التاريخية.
**217,000~222,000 وون كوري:** القاع الأخير ونطاق الدعم قصير الأجل.
**225,000~232,000 وون كوري:** النطاق القريب من السعر الحالي، وهو أيضاً منطقة لمراقبة عودة التوازن بين المشترين والبائعين.
**242,000~249,000 وون كوري:** النطاق السعري قبيل إعلان النتائج وبعده؛ وإذا استقر السهم فوقه مجدداً، فذلك يشير إلى تعزز الارتداد قصير الأجل.
إذا هبط السهم دون 217,000 وون كوري مع ارتفاع حجم التداول، فينبغي الحذر من مزيد من التصحيح.
إذا استقر فوق 232,000 وون كوري وتجاوز 242,000 وون كوري، فيمكن البدء بمتابعة ما إذا كان الارتداد سيتحول إلى اتجاه صعودي أكثر استدامة.
ثالثاً، التقييم: هل يمكن أن يكون السوق يقلل من قيمة سامسونج؟
هذا هو جوهر أطروحة الاستثمار بأكملها.
في تحليل حدّثته مؤسسة الأبحاث Morningstar في 30 أكتوبر، أبقت المؤسسة تقديرها للقيمة العادلة لسهم سامسونج إلكترونيكس عند 310,000 وون كوري للسهم. وترى أن ارتفاع أسعار HBM مؤخراً حسّن التوقعات على المدى القصير، لكن المنافسة الصينية ودورة الذاكرة الاقتصادية تظلان من المخاطر طويلة الأجل.
Morningstar
إذا اتخذنا 228,000 وون كوري أساساً للمقارنة:
تقدير القيمة العادلة: 310,000 وون كوري.
سعر السهم المرجعي: 228,000 وون كوري.
إمكانات الارتفاع: نحو 36%.
طريقة الحساب:
هذا سيناريو محسوب استناداً إلى تقييم مؤسسة أبحاث واحدة، وليس عائداً مضموناً ولا توقعاً يحظى بإجماع السوق.
تجدر الإشارة أيضاً إلى أن Morningstar منحت سامسونج تصنيف «مرتفع جداً» لعدم اليقين. فتقدير القيمة العادلة لا يعني أن سعر السهم سيعود حتماً إلى ذلك المستوى، ولا يكفي هذا الرقم وحده للحكم بأن السهم بلغ القاع.
Morningstar
تقييمي للقيمة
أرى أن سامسونج تستوفي حالياً شروطاً تجعلها جديرة بالبحث كاستثمار في القيمة، لكن إثبات أنها مقوّمة بأقل من قيمتها يتطلب التحقق من أمرين:
هل ستستمر توقعات الأرباح للسنتين المقبلتين في التحسن؟
هل يظل السهم رخيصاً عند احتساب الأرباح الطبيعية بدلاً من أرباح ذروة الدورة؟
إذا تحقق هذان الشرطان، فقد يتيح خذلان السوق من المكاسب الإيجابية قصيرة الأجل فرصة دخول للاستثمار على المدى المتوسط إلى الطويل.
رابعاً، الأشهر الثلاثة إلى الاثني عشر المقبلة: ثلاثة سيناريوهات لمسار السهم
السيناريو الأول: انعكاس صعودي
الشروط المحتملة:
استمرار نمو شحنات HBM4.
تجاوز طلب الذكاء الاصطناعي على الذاكرة للمعروض.
مواصلة رفع توقعات الأرباح لعام 2027.
إعلان سامسونج عن خطة أكثر وضوحاً لإعادة شراء الأسهم وإلغائها.
في هذا السيناريو، قد يعيد السوق تقييم استدامة أرباح سامسونج، وقد تتاح لسعر السهم فرصة تحدي مستوياته المرتفعة السابقة.
هذا هو أيضاً السيناريو الصعودي الذي أراقبه عن كثب.
السيناريو الثاني: تذبذب قرب القاع وانتظار تأكيد الأساسيات
إذا ظل الطلب على الذكاء الاصطناعي قوياً، لكن السوق واصل القلق بشأن أسعار الذاكرة والمنافسة والنفقات الرأسمالية، فقد يظل سعر السهم متذبذباً ضمن نطاق لفترة من الوقت.
في هذه الحالة، لا حاجة إلى التسرع في تخمين القاع.
يمكن انتظار تأكيد الاتجاه تدريجياً من خلال النتائج المالية والطلبات والأسعار ومسار السهم، ثم اتخاذ قرار بشأن زيادة حجم الاستثمار.
السيناريو الثالث: تصحيح التقييم بعد بلوغ الأرباح ذروتها
هذا خطر لا يمكن تجاهله.
إذا بلغت أسعار الذاكرة ذروتها قبل المتوقع، أو تباطأ الإنفاق الرأسمالي على الذكاء الاصطناعي، أو لم ترقَ قدرة سامسونج التنافسية في HBM إلى توقعات السوق، فقد يخفض السوق توقعاته للأرباح المستقبلية.
حتى لو ظلت سامسونج تحقق أرباحاً كبيرة، فقد يواصل سعر السهم الهبوط.
ما ينبغي التحوط منه فعلاً ليس تقلب سعر السهم، بل بدء انعكاس توقعات الأرباح.
خامساً، استراتيجيتي العملية للتداول
إذا كان تركيزي على الاستثمار المتوسط إلى الطويل الأجل، فسأتبع النهج التالي.
المرحلة الأولى: مراقبة القاع الأخير.
أتحقق أولاً مما إذا كانت منطقة 217,000~222,000 وون كوري ستشكل دعماً فعلياً، ولا أعتبر القاع قد تأكد لمجرد ارتداد السهم في يوم واحد.
المرحلة الثانية: تأكيد الاتجاه.
إذا استقر سعر السهم مجدداً فوق 232,000 وون كوري، ثم تجاوز 242,000 وون كوري، فسأزداد ثقة باستمرار الارتداد، مع ضرورة مراعاة حجم التداول وظروف السوق أيضاً.
المرحلة الثالثة: بناء المركز تدريجياً.
إذا لم تتدهور الأساسيات وظل التقييم يوفر هامش أمان، يمكن الاستثمار على دفعات بدلاً من ضخ المبلغ كله دفعة واحدة.
المرحلة الرابعة: تحديد شروط إبطال الفرضية.
إذا هبط سعر السهم دون القاع الأخير، وبدأت توقعات الأرباح في الانخفاض أيضاً، فينبغي إعادة تقييم فرضية الاستثمار بدلاً من مواصلة الشراء عند الهبوط بلا شروط.
الأسعار المذكورة نطاقات للمراقبة وليست تعليمات دقيقة للبيع أو الشراء؛ وينبغي تحديد حجم المركز وفقاً للخسائر التي يمكن تحملها والأفق الاستثماري.
سادساً، المحفّز التالي الأجدر بالمتابعة
أشارت سامسونج إلى أن الاستثمارات في البنية التحتية للذكاء الاصطناعي في 2027 يُتوقع أن تبلغ مستوى قياسياً، وأن نمو الطلب على الذكاء الاصطناعي قد يتجاوز نمو المعروض أكثر.
من ناحية أخرى، ستعلن الشركة عن سياسة المرحلة التالية لعوائد المساهمين والتفاصيل المحددة للعوائد المتبقية لعام 2026 بعد اجتماع مجلس الإدارة في أواخر يناير 2027.
Samsung Global Newsroom
لذلك، ثمة مساران جديران بالمتابعة خلال الأشهر المقبلة:
**الأساسيات:** HBM4، وأسعار DRAM، وعقود التوريد طويلة الأجل، وتوقعات الأرباح لعام 2027.
**التدفقات الاستثمارية:** هل ستُنفذ عمليات إعادة شراء الأسهم وإلغاؤها، وهل سيتمكن سعر السهم من الحفاظ على قوته قبل إعلان الأخبار الإيجابية وبعده؟
إذا تحسن الجانبان معاً، فستكون لدى سامسونج مقومات أفضل للانتقال من ارتفاع مدفوع بالنتائج المالية إلى تعافٍ مستدام في التقييم.
الخلاصة: هل تستحق سامسونج الشراء عند الهلع؟
تقييمي هو أنها تستحق البحث المتعمق، وأميل إلى نظرة إيجابية حذرة على المدى المتوسط إلى الطويل، لكن يلزم حالياً تأكيد ذلك من خلال السعر والأساسيات معاً.
أسباب تفاؤلي هي الطلب على ذاكرة الذكاء الاصطناعي، وأرباح قطاع أشباه الموصلات القياسية، والمحفزات المحتملة المتعلقة بـ HBM4 وسياسة عوائد المساهمين.
أما أسباب تحفّظي فهي أن أرباح سامسونج تتركز بدرجة كبيرة في قطاع أشباه الموصلات، وأن صناعة الذاكرة تتسم بوضوح بطبيعتها الدورية.
إذا كنت تسعى إلى تحقيق عوائد فائقة، فعليك الشراء عندما يقلل السوق من تقدير الأرباح المستقبلية، لا لمجرد أن سعر السهم قد انخفض.
استراتيجيتي الأساسية: تقييم القيمة على أساس الأرباح الطبيعية، واستخدام التحليل الفني لتأكيد توقيت الدخول، والتحكم في المخاطر عبر الاستثمار على دفعات.
بهذه الطريقة، قد تتاح لك فرصة تحويل هلع السوق إلى عوائد طويلة الأجل، بدلاً من الخلط بين هبوط عابر وفرصة استثمارية.