
تراجع الذهب بنحو 6% في أكتوبر…
وهبطت الفضة بنحو 18%.
كان هذا أسوأ شهر للذهب منذ عام 2008، وأسوأ أداء شهري للفضة منذ سنوات.
لكن بينما كان البائعون يهرعون مبتعدين عن شاشاتهم، كان المعدن المادي يتجه شرقًا.
وهذا ليس مجرد تعبير مجازي.
بل هو ما يحدث فعليًا في السوق الآن.
في أسبوع واحد فقط:
• هبط الذهب دون 4,000 دولار، ثم دون 3,900 دولار.
• تراجعت الفضة دون 50 دولارًا.
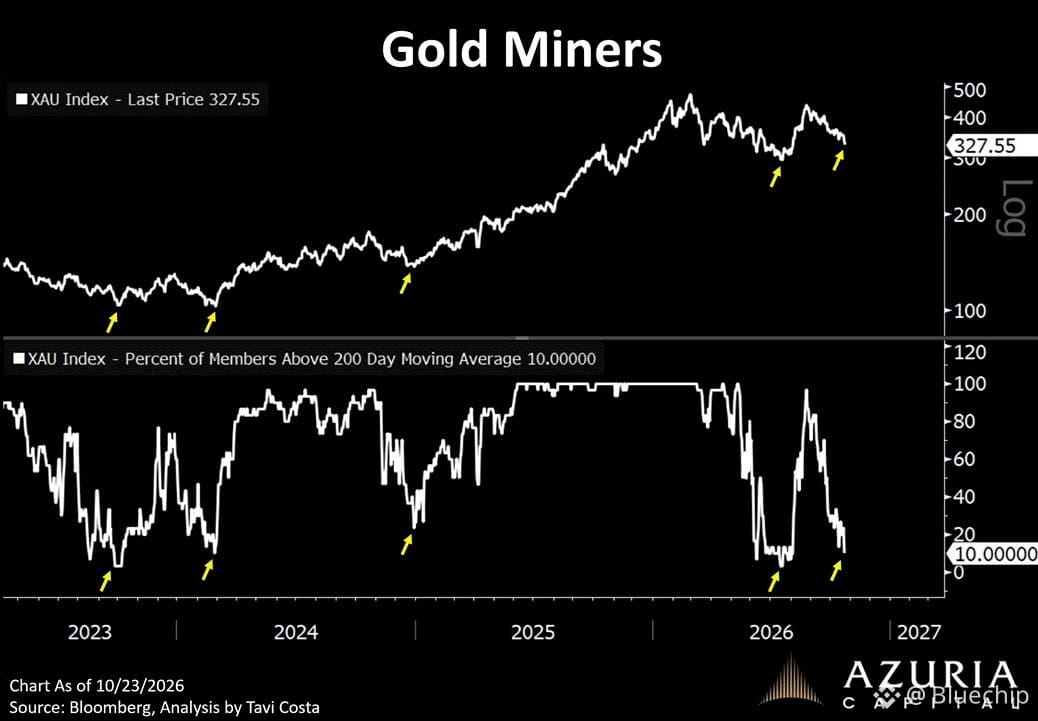
• تكبدت أسهم شركات التعدين خسائر فادحة (نيومونت -5%، وأغنيكو إيغل -6.7%).
إليك المفارقة:
كانت المعادن الثمينة تُباع في الأسواق الغربية، بينما استمر الطلب المادي في الشرق.
رأيي فيما حدث
أرى أن هذا التراجع أقرب إلى فرصة للتجميع منه إلى بداية سوق هابطة طويلة الأمد، وذلك لعدة أسباب:
غالبًا ما يُباع الذهب أولًا خلال أزمات السيولة. وهذا نمط تاريخي موثق جيدًا. وما شهدناه يشبه عام 2008 أكثر مما يشبه بداية انهيار هيكلي.
استمر المعدن المادي في التحرك شرقًا رغم التراجع. عندما تشهد الأسواق الورقية عمليات بيع، بينما يظل الطلب المادي نشطًا، فقد يتبين أن الانخفاض مؤقت.
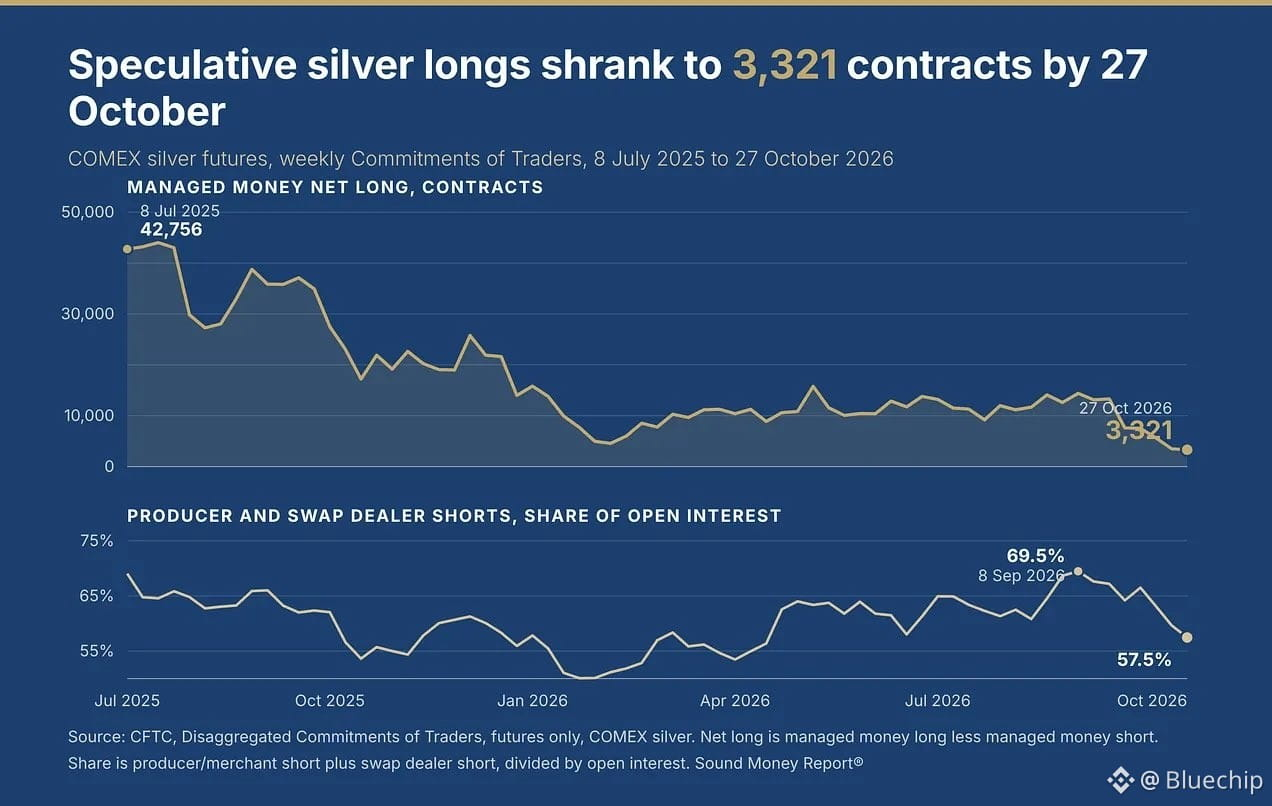
كان المضاربون قد قلّصوا بالفعل حجم انكشافهم قبل التراجع الأخير، ما قد يحد من مخاطر موجة بيع كبيرة أخرى.
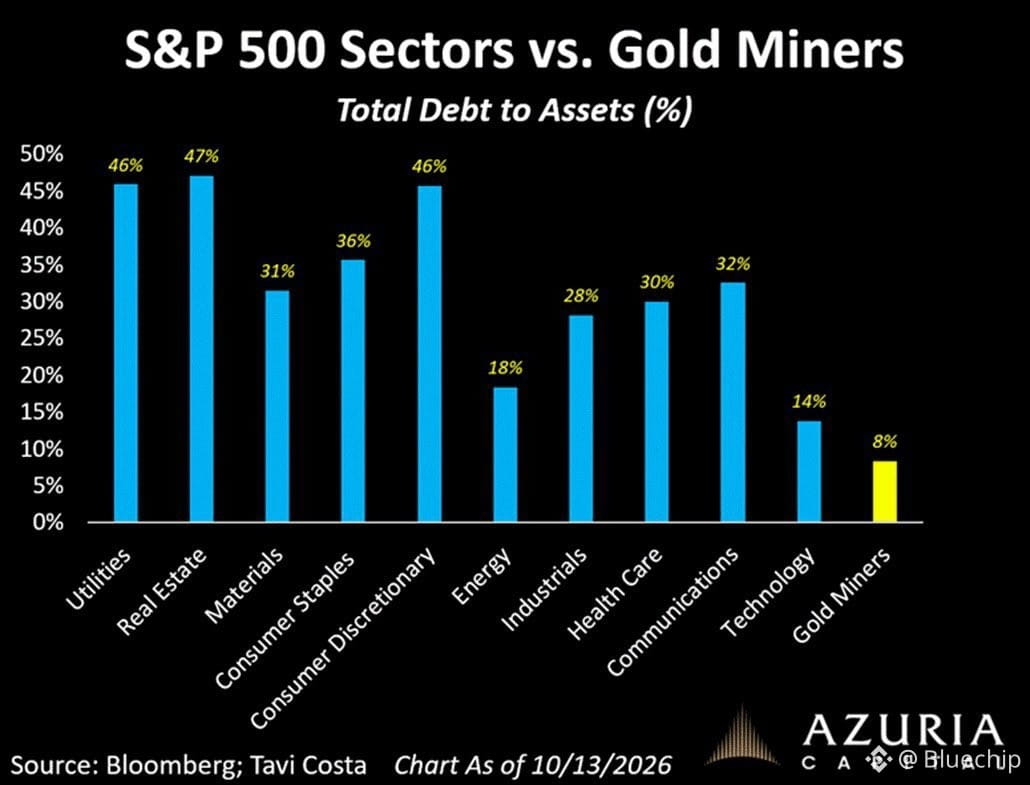
لا تزال أساسيات قطاع التعدين قوية نسبيًا، مع انخفاض الديون وهوامش أرباح صحية، ما يقلل من خطر حدوث انهيار هيكلي في القطاع بأكمله.
لكن المخاطر الحقيقية لا تزال قائمة.
إذا استمرت ضغوط السيولة العالمية، فقد يواصل الذهب الهبوط قبل أن يستقر.
أما الفضة فهي أكثر تقلبًا، ولا يمنع عجز الإمدادات حدوث انخفاضات حادة على المدى القصير.
خلاصتي
عمليات البيع مؤلمة، لكنها لم تغيّر الصورة الأساسية حتى الآن، ما دام الطلب المادي في الشرق قويًا.
$XAU $XAG
وهبطت الفضة بنحو 18%.
كان هذا أسوأ شهر للذهب منذ عام 2008، وأسوأ أداء شهري للفضة منذ سنوات.
لكن بينما كان البائعون يهرعون مبتعدين عن شاشاتهم، كان المعدن المادي يتجه شرقًا.
وهذا ليس مجرد تعبير مجازي.
بل هو ما يحدث فعليًا في السوق الآن.
في أسبوع واحد فقط:
• هبط الذهب دون 4,000 دولار، ثم دون 3,900 دولار.
• تراجعت الفضة دون 50 دولارًا.
• تكبدت أسهم شركات التعدين خسائر فادحة (نيومونت -5%، وأغنيكو إيغل -6.7%).
إليك المفارقة:
كانت المعادن الثمينة تُباع في الأسواق الغربية، بينما استمر الطلب المادي في الشرق.
رأيي فيما حدث
أرى أن هذا التراجع أقرب إلى فرصة للتجميع منه إلى بداية سوق هابطة طويلة الأمد، وذلك لعدة أسباب:
غالبًا ما يُباع الذهب أولًا خلال أزمات السيولة. وهذا نمط تاريخي موثق جيدًا. وما شهدناه يشبه عام 2008 أكثر مما يشبه بداية انهيار هيكلي.
استمر المعدن المادي في التحرك شرقًا رغم التراجع. عندما تشهد الأسواق الورقية عمليات بيع، بينما يظل الطلب المادي نشطًا، فقد يتبين أن الانخفاض مؤقت.
كان المضاربون قد قلّصوا بالفعل حجم انكشافهم قبل التراجع الأخير، ما قد يحد من مخاطر موجة بيع كبيرة أخرى.
لا تزال أساسيات قطاع التعدين قوية نسبيًا، مع انخفاض الديون وهوامش أرباح صحية، ما يقلل من خطر حدوث انهيار هيكلي في القطاع بأكمله.
لكن المخاطر الحقيقية لا تزال قائمة.
إذا استمرت ضغوط السيولة العالمية، فقد يواصل الذهب الهبوط قبل أن يستقر.
أما الفضة فهي أكثر تقلبًا، ولا يمنع عجز الإمدادات حدوث انخفاضات حادة على المدى القصير.
خلاصتي
عمليات البيع مؤلمة، لكنها لم تغيّر الصورة الأساسية حتى الآن، ما دام الطلب المادي في الشرق قويًا.
$XAU $XAG