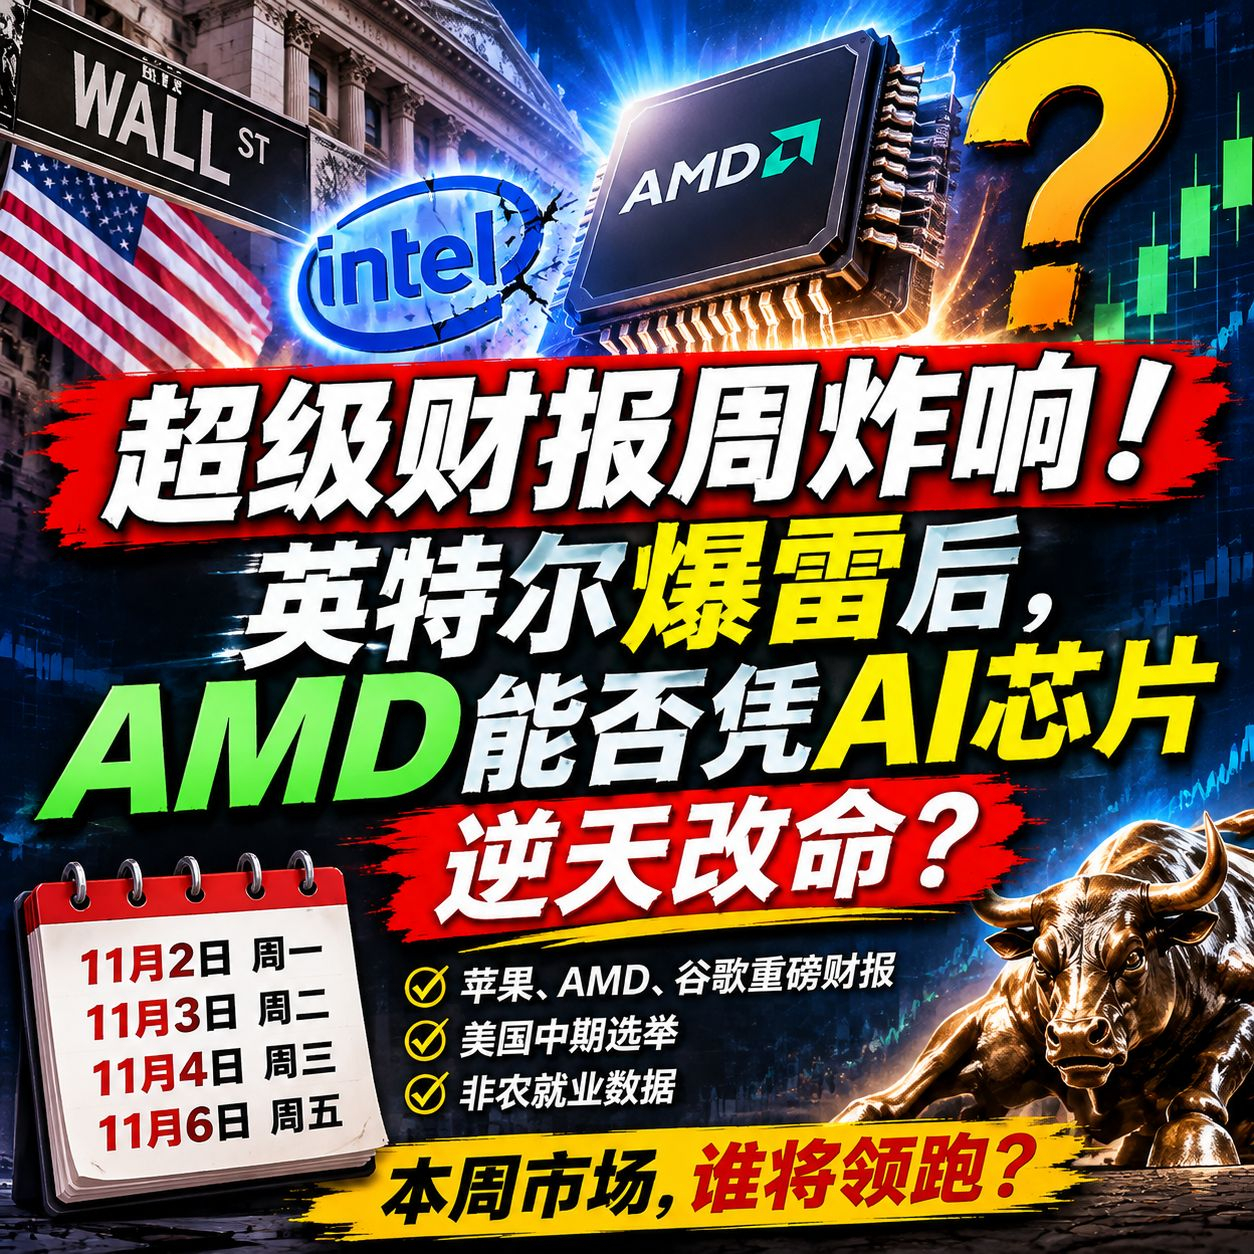
تستقبل أسواق الأسهم الأمريكية هذا الأسبوع أسبوعًا حافلًا بإعلانات الأرباح، إذ تعلن عدة شركات تقنية عملاقة نتائجها في فترة متقاربة. من أبل وبالانتير إلى AMD وسوبر مايكرو، ثم كوالكوم وARM، ينصب اهتمام السوق على الطلب على الذكاء الاصطناعي ونمو الإيرادات والتوجيهات المستقبلية للأداء.
قد تؤثر نتائج الأرباح مباشرةً في مسار أسهم التكنولوجيا، كما قد تشكل محفزًا مهمًا لسوق الأسهم الأمريكية هذا الأسبوع.
الاثنين | 2 نوفمبر
1. أبل (AAPL)
ستعلن أبل نتائجها المالية بعد إغلاق السوق يوم الاثنين. وتتوقع تقديرات السوق المتوسطة أن يبلغ ربح السهم نحو 1.98—1.99 دولار، والإيرادات نحو 113.3—113.5 مليار دولار، مع نمو سنوي متوقع بنحو 7%—11%.
كانت الشركة قد توقعت سابقًا نمو الإيرادات بنسبة 9% إلى 11%، وهامشًا إجماليًا بنسبة 47% إلى 48%، وهو أقل من الربع السابق. ويركز السوق على أداء مبيعات iPhone، ونمو قطاع الخدمات، وتوقعات الإدارة للربع المقبل.
2. Palantir (PLTR)
ستعلن Palantir أيضًا نتائج أعمالها بعد إغلاق السوق يوم الاثنين. ويبلغ إجماع توقعات السوق لربحية السهم نحو 0.41 دولار، وللإيرادات نحو 2.18 مليار دولار، مع نمو متوقع بنحو 85% على أساس سنوي.
كانت الشركة قد توقعت سابقًا إيرادات بين 2.160 و2.164 مليار دولار، وأرباحًا تشغيلية معدلة بنحو 1.29 مليار دولار. وقد تجاوزت Palantir توقعات السوق ورفعت توجيهاتها عدة مرات في الماضي؛ وسيكون استمرار هذا الأداء القوي من أبرز ما يترقبه السوق في نتائجها هذه المرة.
الثلاثاء | 3 نوفمبر
1. AMD (AMD)
ستعلن AMD نتائج أعمالها بعد إغلاق السوق يوم الثلاثاء. ويبلغ إجماع توقعات السوق لربحية السهم نحو 1.94 إلى 1.95 دولار، وللإيرادات نحو 13.08 إلى 13.09 مليار دولار، مع نمو متوقع بنحو 41% على أساس سنوي.
كانت الشركة قد توقعت سابقًا إيرادات بنحو 13 مليار دولار، بهامش زيادة أو نقصان قدره 300 مليون دولار، وهامشًا إجماليًا معدلًا بنحو 56%. وكان أداء قطاع مراكز البيانات قويًا في الربع السابق، ويركز السوق خصوصًا على ما إذا كان الطلب على رقائق الذكاء الاصطناعي سيواصل النمو، وما إذا كانت توجيهات الأداء المستقبلي ستتجاوز التوقعات.
بعد الأداء الضعيف الذي سجلته إنتل، قد يكون تقديم AMD نتائج مبهرة بفضل أعمالها في رقائق الذكاء الاصطناعي أحد أبرز ما يستحق المتابعة في قطاع أشباه الموصلات هذا الأسبوع.
2. سوبر مايكرو كمبيوتر (SMCI)
ستعلن سوبر مايكرو كمبيوتر نتائج أعمالها بعد إغلاق السوق يوم الثلاثاء. وكانت الشركة قد رفعت مبدئيًا توقعاتها للإيرادات إلى 18.5–19.5 مليار دولار، وهو أعلى بكثير من التوجيهات السابقة البالغة 14.5–15.5 مليار دولار، مع هامش إجمالي متوقع بين 12% و12.5%.
يبلغ إجماع توقعات السوق لربحية السهم نحو 1.23 دولار، وللإيرادات نحو 16.3 مليار دولار.
لا يزال الطلب على خوادم الذكاء الاصطناعي قويًا، لكن مع النمو السريع للإيرادات، يتعين على السوق أيضًا متابعة هامش الربح الإجمالي للشركة وتدفقاتها النقدية وضغوطها التمويلية. فنمو الطلبات لا يعني بالضرورة تحسن الربحية بالمعدل نفسه.
3. أريستا نتووركس (ANET)
ستعلن أريستا نتووركس نتائج أعمالها بعد إغلاق السوق يوم الثلاثاء. ويبلغ إجماع توقعات السوق لربحية السهم نحو 1.08 دولار، وللإيرادات نحو 3.33 مليار دولار.
كانت الشركة قد توقعت سابقًا ربحية للسهم بين 1.06 و1.08 دولار، وإيرادات بنحو 3.3 مليار دولار. ومع استمرار التوسع في بناء مراكز بيانات الذكاء الاصطناعي، يركز السوق على ما إذا كان الطلب على معدات الشبكات عالية السرعة سيواصل النمو، وما إذا كانت الشركة ستتجاوز توقعات السوق مجددًا.
4. انتخابات التجديد النصفي في الولايات المتحدة
ستُجرى انتخابات التجديد النصفي في الولايات المتحدة يوم الثلاثاء أيضًا. ويراقب السوق احتمال تغير الجهة التي تسيطر على الكونغرس، إلى جانب توجهات السياسات في المرحلة المقبلة.
إذا تغيرت السيطرة على مجلس النواب، فقد يتأثر بناء مراكز بيانات الذكاء الاصطناعي وتنظيم قطاع التكنولوجيا والسياسات ذات الصلة، ما قد ينعكس بدوره على معنويات السوق تجاه أسهم التكنولوجيا.
الأربعاء | 4 نوفمبر
1. كوالكوم (QCOM)
ستعلن كوالكوم نتائج أعمالها بعد إغلاق السوق يوم الأربعاء. ويبلغ إجماع توقعات السوق لربحية السهم نحو 2.16 إلى 2.20 دولار، وللإيرادات نحو 10.1 إلى 10.3 مليار دولار.
من المتوقع أن تنخفض ربحية السهم بنحو 27% إلى 28% على أساس سنوي، والإيرادات بنحو 9% إلى 10%. ويركز السوق على تعافي أعمال رقائق الهواتف، وما إذا كانت الأعمال المرتبطة بالذكاء الاصطناعي ستوفر محركًا جديدًا للنمو.
2. آرم القابضة (ARM)
ستعلن ARM أيضًا نتائج أعمالها بعد إغلاق السوق يوم الأربعاء. ويبلغ إجماع توقعات السوق لربحية السهم نحو 0.47 إلى 0.48 دولار، وللإيرادات نحو 1.38 مليار دولار.
من المتوقع أن ترتفع ربحية السهم بنحو 22% على أساس سنوي، والإيرادات بنحو 21%. ومع تزايد الطلب على رقائق الذكاء الاصطناعي ومراكز البيانات، سيركز السوق على أعمال الترخيص لدى ARM وإيرادات الإتاوات وتوجيهات النمو المستقبلية.
الجمعة | 6 نوفمبر
بيانات الوظائف غير الزراعية في الولايات المتحدة
سيُعلن أيضًا يوم الجمعة عن تقرير الوظائف غير الزراعية في الولايات المتحدة.
يتوقع السوق إضافة نحو 50 إلى 62 ألف وظيفة غير زراعية، وهو رقم أعلى من 29 ألفًا في الفترة السابقة، مع توقع بقاء معدل البطالة عند نحو 4.2%.
ستؤثر بيانات التوظيف في تقييم السوق لمسار السياسة النقدية المقبلة للاحتياطي الفيدرالي. فإذا جاءت بيانات التوظيف أقوى من المتوقع، فقد يؤثر ذلك في توقعات خفض أسعار الفائدة؛ أما إذا أظهرت ضعفًا ملحوظًا، فقد تتجدد مخاوف السوق من تباطؤ الاقتصاد.
أبرز ما يستحق المتابعة هذا الأسبوع
يشهد هذا الأسبوع نتائج أعمال شركات تقنية كبرى مثل آبل وAMD وPalantir، إلى جانب انتخابات التجديد النصفي في الولايات المتحدة وبيانات الوظائف غير الزراعية، ما قد يؤدي إلى تقلبات كبيرة في السوق.
ومن أبرز ما يستحق المتابعة: هل ستقدم AMD نتائج لافتة في مجال رقائق الذكاء الاصطناعي، وهل ستواصل Palantir نموها السريع، وهل ستصدر آبل توجيهات إيجابية؟
ما الشركة التي تتطلع أكثر إلى صدور نتائج أعمالها؟ ومن برأيك الأرجح أن تتجاوز نتائجها توقعات السوق هذا الأسبوع؟