做宏观分析,不可能不研究美联储。研究美联储,不可能不研究美联储主席的风格。
现在,我要开始研究沃什了。
在周五的联储议席会议结束后,他在新闻发布会上表示:
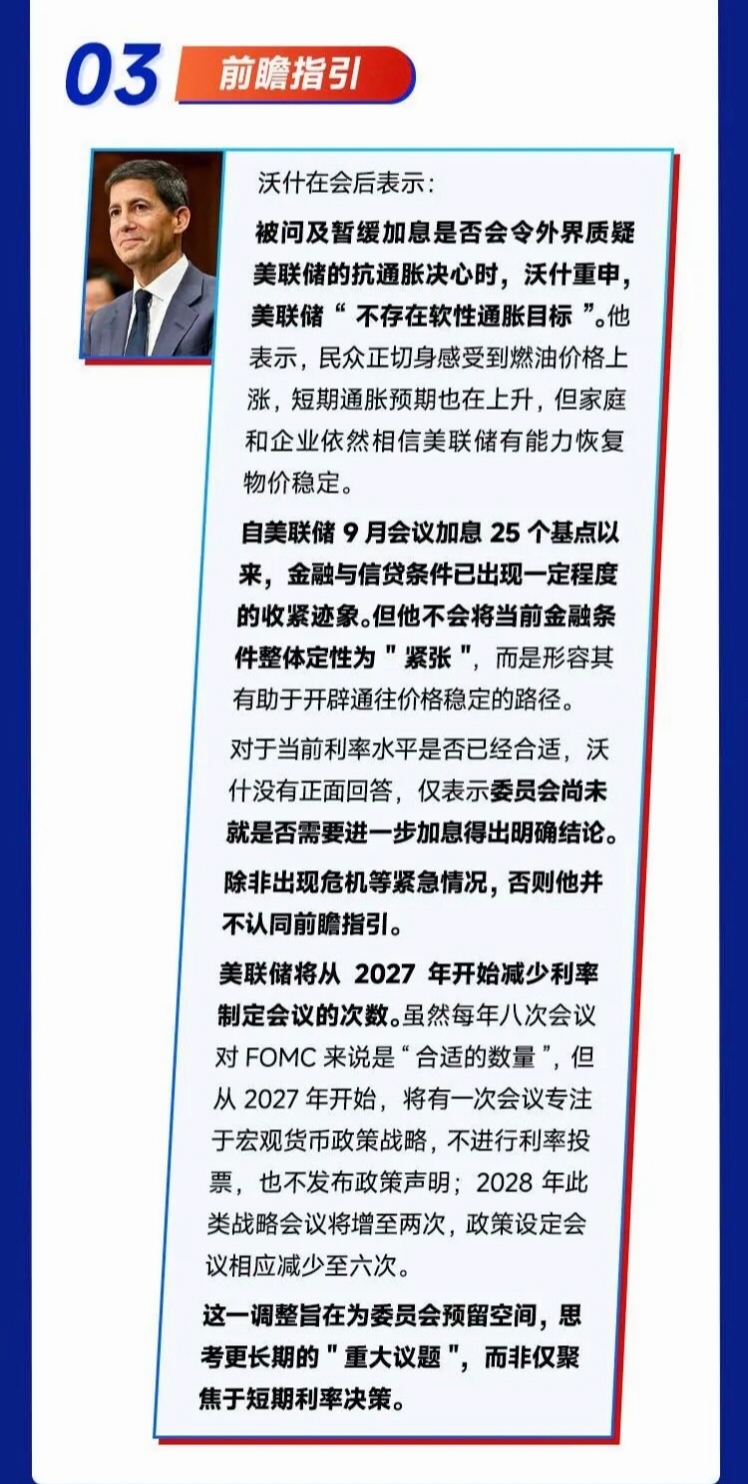
美联储将从2027年开始,减少利率制定会议的次数。
如果你对美联储历史有一些了解的话,你就应该知道,这句话意味着什么。
过去十几年,美联储几乎是全世界最爱说话的央行:
每次开会必发声明、必画点阵图、主席必开发布会,就怕你听不明白他在说什么。
特别是鲍威尔上台之后,这一趋势更加强化,和外界沟通的频率明显加强。
众所周知,鲍威尔是法学博士出身,之前在一些大企业做董事,没有受过严格且规范的经济学训练。
因此,他希望通过这种方式加强和市场的沟通连接,确保政策传导不会出现太大问题。
现在,沃什决定改变这一常规操作,要把“沟通之灯”调暗,要让市场不太容易感知到联储的真实政策意向。
我对此并不意外,因为沃什上任这五个月,一直都在做同一件事:收声。
今年5月22日,他宣誓就职,6月,就悄悄挂出五个工作组,专门研究沟通、资产负债表、经济数据、生产率和通胀框架。
名字听起来很学术,但翻译成人话就是:
我们要重新想清楚,美联储到底该怎么跟市场说话。
紧接着,他大刀阔斧删掉会后声明里那些"前瞻"的措辞,甚至放风要取消点阵图。
这么梳理下来,你是不是就觉得,昨晚沃什公布的“少开会”路线,就非常清楚明了了?
就像沃什说得:会议怎么排,不是行政细节,是会影响决策质量的制度选择。
说到沃什走的这步棋,他让我想起了一个人,上世纪最著名的美联储主席,被称为经济沙皇的:格林斯潘。
作为横跨四届总统任期的联储主席,格林斯潘有一套独属于自己的、和市场沟通的方式:
把"说不清楚"变成一门艺术。
后来有人总结,这叫"建设性模糊":我偏不说透,你们就永远猜不准,我手里就永远留着转身的余地。
他有一句半开玩笑的名言:如果你们觉得我说得很明白,那一定是你们听错了。
沃什今天的做法,差不多是想做格林斯潘的翻版,只是换了一种介质。
格林斯潘用如簧巧舌制造朦胧,沃什则用一张议程表来进行强制约束。少开一次会,就少一次信号。
他反复劝市场:别盯着我们说了什么,去看通胀和就业数据。
潜台词很清楚:让数据替利率说话,美联储退到幕后。
同时,为战略审议预留时间和空间,重新思考重大问题,放眼更长的时间维度,聚焦于'小数点左边'的数字。
对于这种选择,本质上是因为两个人有同一种恐惧:
央行说得太明白,市场就把每句话当圣旨,结果央行被自己的承诺绑住手脚,做选择的时候反而少了很多腾挪空间。
结果到最后,头疼医头,脚痛医脚,真正的大问题反而一直拖着没办法解决。
当然,今时不同往日。格林斯潘的年代没有AI投资狂热,没有连续5年压不下来的通胀,也没有眼下10比2这种明晃晃的内部分裂。
沃什是在一个更吵、更撕裂的屋子里,主动把灯调暗的。
当然,这么做有代价。
学界之前早有共识,联储FOMC决策频率一降,长期利率的期限溢价就会往上走,沟通一旦收缩,长端就变得更黏,做市商也更倾向于收窄报价。
说人话就是,长端利率可能会更难控制。
不过,沃什赌的是:少说,反而能做对。
但历史也留过一句提醒:当所有人都看不清底牌的时候,任何一张意外的小牌,都可能把整张桌子掀翻。
朦胧感既是掌控的艺术,也是风险的温床。市场最怕的,从来不是央行说了什么,而是央行,突然不说话了。
毕竟,没有人喜欢不确定性。