
حقق الذهب ارتفاعًا استثنائيًا. لكن التراجع بات صعبًا بالقدر نفسه على تجاهله.
وهذه المرة، لا يقتصر الأمر على الذهب.
تراجعت الفضة والبلاتين والبلاديوم أيضًا بشدة عن أعلى مستوياتها. ويمتد التصحيح إلى سوق المعادن الثمينة بأكمله.
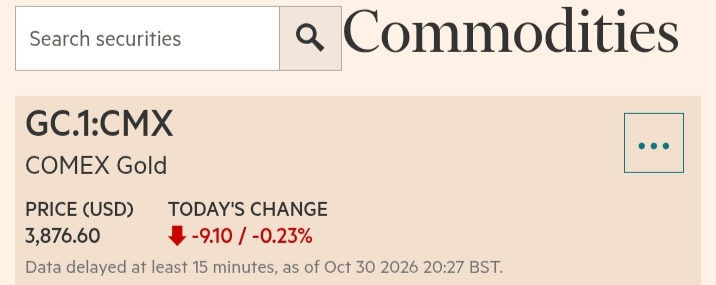
في 30 أكتوبر، أغلق الذهب في بورصة كومكس عند 3,876.60 دولارًا للأونصة، منخفضًا 141.10 دولارًا، أو 3.51%، خلال جلسة واحدة. وكاد أن يغلق عند أدنى مستوى له خلال الجلسة.
لكن هنا تبدأ الأمور بالتشويق.
ما زال الاقتصاد الأمريكي ينمو.
وفقًا للتقدير الأولي الصادر عن مكتب التحليل الاقتصادي، نما الناتج المحلي الإجمالي الحقيقي بمعدل سنوي قدره 3.4% في الربع الثالث من 2026، مقارنةً بـ2.2% في الربع الثاني.
وكان الطلب المحلي الخاص أقوى من ذلك، إذ ارتفعت المبيعات النهائية الحقيقية للمشترين المحليين من القطاع الخاص بنسبة 4.9%.
فلماذا يواجه الذهب صعوبات؟
أحد التفسيرات المحتملة هو أن الأسواق تعيد تقييم مدى سرعة مجلس الاحتياطي الفيدرالي في تيسير السياسة النقدية.
قد يُبقي النمو الاقتصادي الأقوى أسعار الفائدة مرتفعة لفترة أطول. ومن شأن ارتفاع العوائد الحقيقية وقوة الدولار أن يجعلا الاحتفاظ بالذهب أقل جاذبية، لا سيما حين تتوافر للمستثمرين أسباب كثيرة لجني الأرباح بعد موجة صعود هائلة كهذه.
لكنني لا أختزل موجة البيع بأكملها في أسعار الفائدة.
يشير التراجع المتزامن في أسعار المعادن النفيسة إلى احتمال حدوث أمر آخر أيضاً: فقد يكون المستثمرون بصدد تصفية مراكز مزدحمة بعد موجة صعود استثنائية القوة.
وهذا يطرح سؤالاً أكبر.
لا يزال الذهب أصلاً مهماً للاحتياطيات. ولم تفقد مشتريات البنوك المركزية، والمخاطر الجيوسياسية، والتنويع بعيداً عن عملات الاحتياط التقليدية أهميتها فجأة.
لكن وجود مبررات قوية للاستثمار على المدى الطويل لا يضمن ألا يرتفع السعر إلى مستويات مبالغ فيها.
قد يتمتع أحد الأصول بأساسيات متينة، ومع ذلك يتحول إلى صفقة مزدحمة بالمستثمرين.
في الوقت الراهن، سأراقب العوائد الحقيقية والدولار الأميركي وتدفقات صناديق المؤشرات المتداولة للذهب ومراكز المضاربة.
الأمر المثير للاهتمام ليس مجرد تراجع الذهب.
بل معرفة ما الذي يقود هذا التراجع فعلياً — وما إذا كان السوق يصحح موجة صعود مفرطة أم بدأ يسعّر بيئة اقتصادية كلية مختلفة.
#Gold #PreciousMetals #Macroeconomics #FinancialMarkets #MarketAnalysis