昨天我有个很漂亮的解释:币安提币停了,币出不去,价格被堰塞住,跨所价差被撑开。
逻辑通顺,数据也支持——未开闸组的离散度是开闸组的 3 倍。漂亮得让我想直接发出去。
漂亮的东西通常有问题。所以我给它造了一个能杀死它的对照组。
同一个标的的永续合约。
永续不用提币。仓位随时能平,价格由指数和资金费率锚定,不存在任何"出不去"的问题。同一个标的、同一个时点、同一个对手所,唯一变量就是:这个价格载体要不要提币。
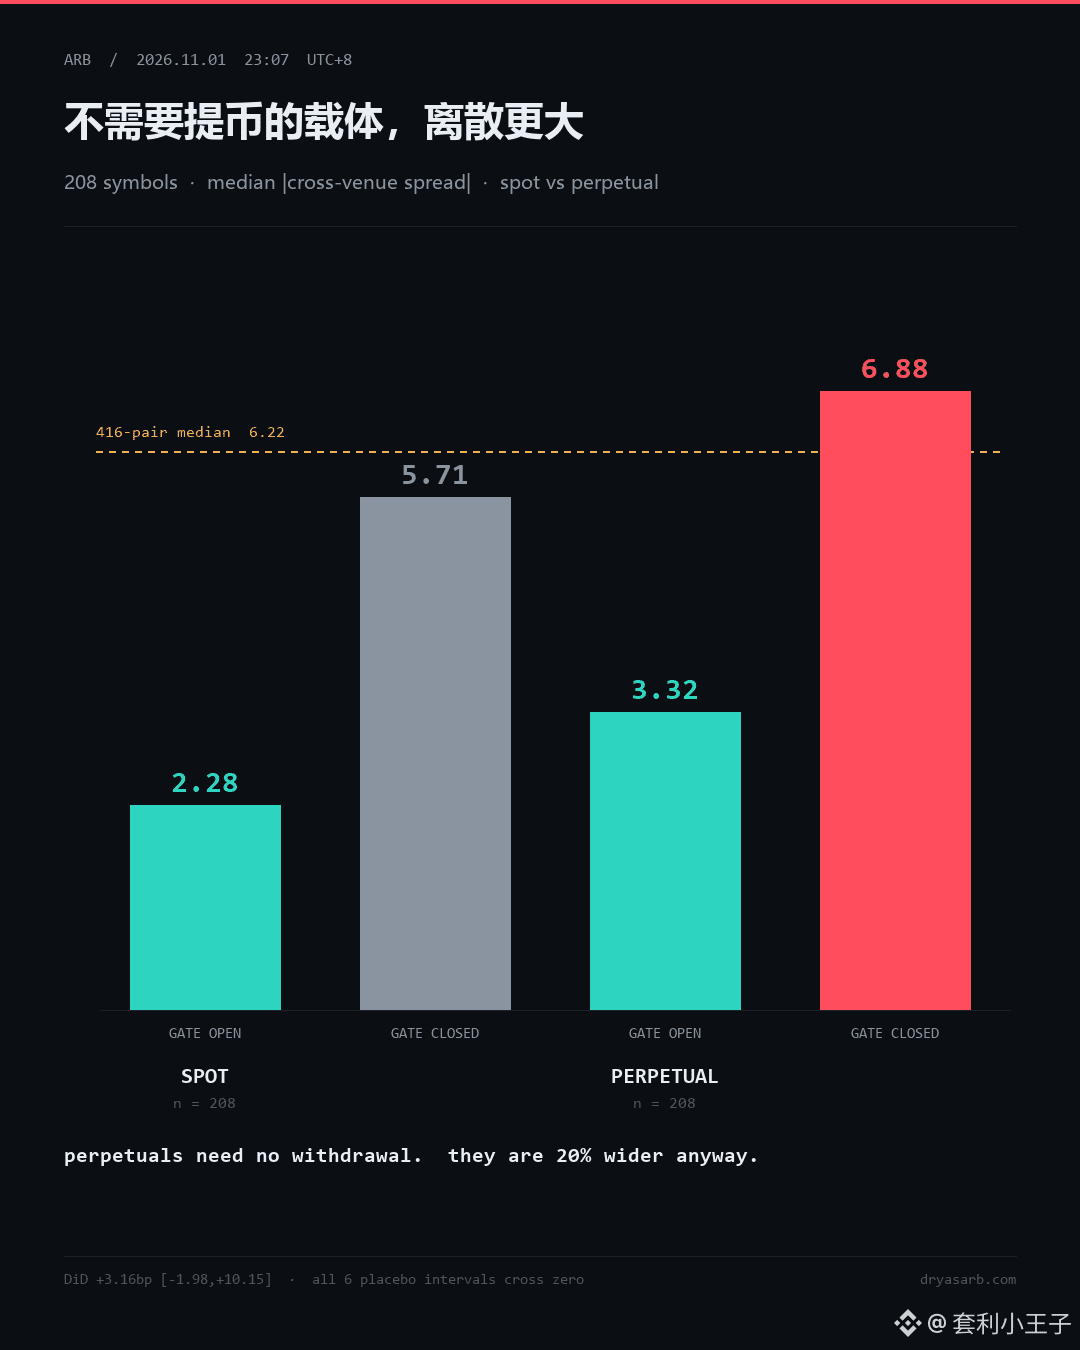
208 个标的,现货价差和永续价差各算一次。
开闸组:现货 2.28bp,永续 3.32bp。
未开闸组:现货 5.71bp,永续 6.88bp。
不需要提币的那个载体,离散度更大。
我的解释当场死亡。
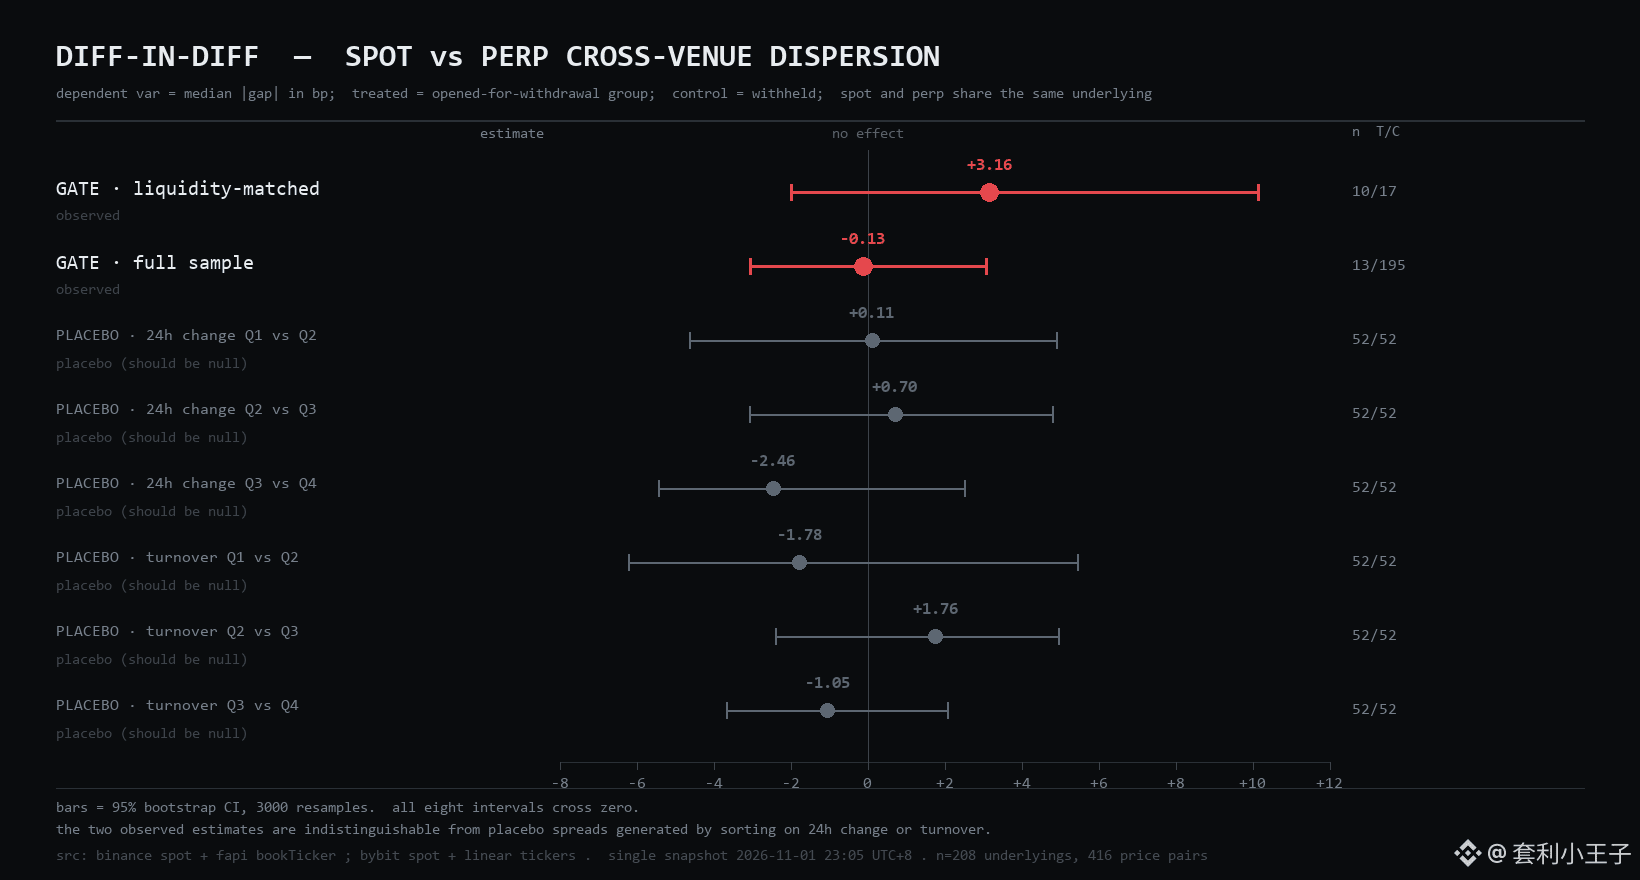
再往下做 DiD——把现货相对永续的超额离散做差。达标子样本 +3.16bp,95% 区间 [−1.98, +10.15]。全量 −0.13bp,[−3.04, +3.08]。全跨零。
还不够。我又做了六个安慰剂:不用闸门分组,改用涨幅四等分、成交额四等分,同样的检验。六个区间全部跨零,幅度从 −2.46 到 +1.76。
随机分组能造出来的"效应",和闸门分组是同一个量级。
所以结论是:这个样本量、这个设计,识别不出提币权的价格。
离散度是标的属性,不是通道属性。
逻辑通顺,数据也支持——未开闸组的离散度是开闸组的 3 倍。漂亮得让我想直接发出去。
漂亮的东西通常有问题。所以我给它造了一个能杀死它的对照组。
同一个标的的永续合约。
永续不用提币。仓位随时能平,价格由指数和资金费率锚定,不存在任何"出不去"的问题。同一个标的、同一个时点、同一个对手所,唯一变量就是:这个价格载体要不要提币。
208 个标的,现货价差和永续价差各算一次。
开闸组:现货 2.28bp,永续 3.32bp。
未开闸组:现货 5.71bp,永续 6.88bp。
不需要提币的那个载体,离散度更大。
我的解释当场死亡。
再往下做 DiD——把现货相对永续的超额离散做差。达标子样本 +3.16bp,95% 区间 [−1.98, +10.15]。全量 −0.13bp,[−3.04, +3.08]。全跨零。
还不够。我又做了六个安慰剂:不用闸门分组,改用涨幅四等分、成交额四等分,同样的检验。六个区间全部跨零,幅度从 −2.46 到 +1.76。
随机分组能造出来的"效应",和闸门分组是同一个量级。
所以结论是:这个样本量、这个设计,识别不出提币权的价格。
离散度是标的属性,不是通道属性。