🚨 قد تواجه أسواق الأسهم العالمية صدمة سياسية واقتصادية هائلة هذا الأسبوع.
ستُجرى انتخابات التجديد النصفي في الولايات المتحدة، وستصدر بيانات مهمة عن الوظائف، وستُعلن قرارات رئيسية للبنوك المركزية، كما ستصدر نتائج بعض أكبر شركات الذكاء الاصطناعي خلال الأيام الخمسة المقبلة.
ويحدث كل ذلك بينما تتهاوى أسهم التكنولوجيا بالفعل، وتقلّص صناديق التحوط انكشافها على السوق بقوة.
إليكم ما هو قادم:
الاثنين، 2 نوفمبر:
• مؤشر مديري المشتريات الصناعي ISM: التوقعات عند 54.7.
• نتائج آبل: التوقعات بإيرادات قدرها 113.4 مليار دولار.
• نتائج بالانتير.
الثلاثاء، 3 نوفمبر:
• انتخابات التجديد النصفي في الولايات المتحدة: السيطرة على الكونغرس على المحك.
• قرار الفائدة في أستراليا: التوقعات برفعها إلى 4.85%.
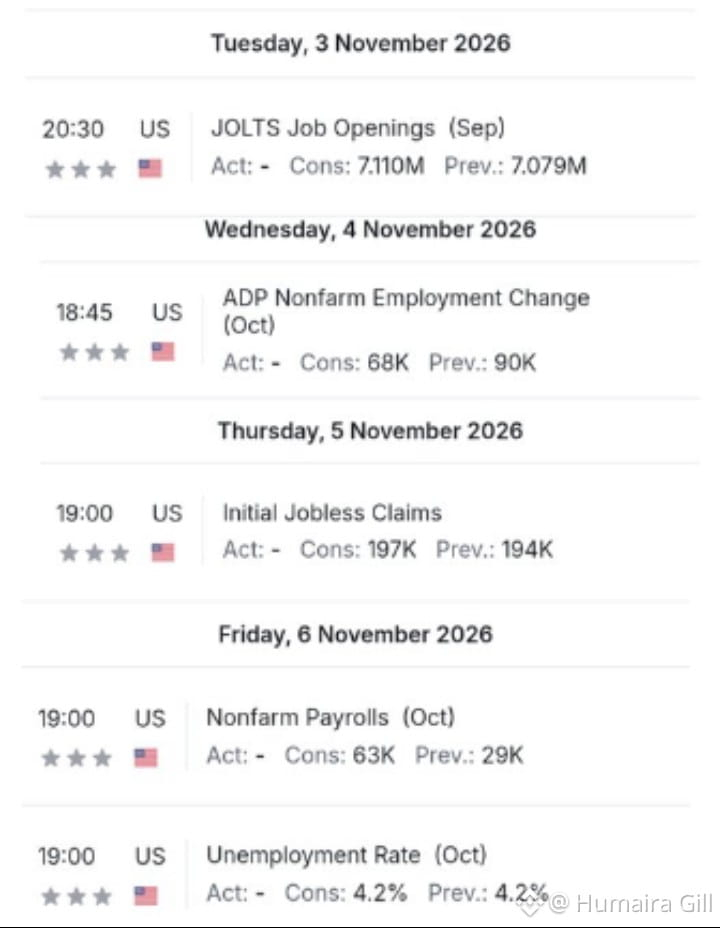
• فرص العمل الشاغرة JOLTS.
• نتائج AMD وArista وAstera Labs وShopify وEaton.
الأربعاء، 4 نوفمبر:
• التوظيف وفق ADP: التوقعات بإضافة 65 ألف وظيفة فقط.
• مؤشر مديري المشتريات الخدمي ISM: التوقعات عند 54.8.
• التضخم في منطقة اليورو: التوقعات عند 3.9%.
• نتائج Qualcomm وArm وAppLovin وCoherent وUber وDatadog.
الخميس، 5 نوفمبر:
• قرار بنك إنجلترا بشأن أسعار الفائدة.
• طلبات إعانة البطالة في الولايات المتحدة والتسريحات المعلنة وفق Challenger.
• نتائج Microchip وLumentum وCloudflare وAirbnb.
الجمعة، 6 نوفمبر:
• تقرير الوظائف الأمريكي لشهر أكتوبر: التوقعات بإضافة 60 ألف وظيفة، بعد إضافة 29 ألفًا فقط في سبتمبر.
• معدل البطالة: التوقعات عند 4.2%.
• مؤشر جامعة ميشيغان لثقة المستهلك: التوقعات عند 47.3، بالقرب من أدنى مستوياته القياسية.
لكن أكبر المخاطر تكمن في احتمال تأثير كل هذه الأحداث على الأسواق في وقت واحد.
تُسعّر الأسواق احتمالًا يقارب 80% لرفع جديد لأسعار الفائدة من الاحتياطي الفيدرالي في ديسمبر.
قد يثير تقرير ضعيف عن الوظائف مخاوف بشأن الاقتصاد الأمريكي، بينما قد تجعل بيانات التضخم الأقوى من المتوقع من الصعب على الاحتياطي الفيدرالي تخفيف سياسته.
وفي الوقت نفسه، قد تعيد انتخابات التجديد النصفي تشكيل نهج واشنطن تجاه الذكاء الاصطناعي، بالتزامن مع إعلان AMD وArm وQualcomm وغيرها من كبرى شركات الرقائق نتائجها.
وقد تؤدي أي توقعات مخيبة للآمال إلى زيادة الضغط على استثمارات الذكاء الاصطناعي التي تعاني بالفعل.
$XRP $BNB $GIGGLE
ستُجرى انتخابات التجديد النصفي في الولايات المتحدة، وستصدر بيانات مهمة عن الوظائف، وستُعلن قرارات رئيسية للبنوك المركزية، كما ستصدر نتائج بعض أكبر شركات الذكاء الاصطناعي خلال الأيام الخمسة المقبلة.
ويحدث كل ذلك بينما تتهاوى أسهم التكنولوجيا بالفعل، وتقلّص صناديق التحوط انكشافها على السوق بقوة.
إليكم ما هو قادم:
الاثنين، 2 نوفمبر:
• مؤشر مديري المشتريات الصناعي ISM: التوقعات عند 54.7.
• نتائج آبل: التوقعات بإيرادات قدرها 113.4 مليار دولار.
• نتائج بالانتير.
الثلاثاء، 3 نوفمبر:
• انتخابات التجديد النصفي في الولايات المتحدة: السيطرة على الكونغرس على المحك.
• قرار الفائدة في أستراليا: التوقعات برفعها إلى 4.85%.
• فرص العمل الشاغرة JOLTS.
• نتائج AMD وArista وAstera Labs وShopify وEaton.
الأربعاء، 4 نوفمبر:
• التوظيف وفق ADP: التوقعات بإضافة 65 ألف وظيفة فقط.
• مؤشر مديري المشتريات الخدمي ISM: التوقعات عند 54.8.
• التضخم في منطقة اليورو: التوقعات عند 3.9%.
• نتائج Qualcomm وArm وAppLovin وCoherent وUber وDatadog.
الخميس، 5 نوفمبر:
• قرار بنك إنجلترا بشأن أسعار الفائدة.
• طلبات إعانة البطالة في الولايات المتحدة والتسريحات المعلنة وفق Challenger.
• نتائج Microchip وLumentum وCloudflare وAirbnb.
الجمعة، 6 نوفمبر:
• تقرير الوظائف الأمريكي لشهر أكتوبر: التوقعات بإضافة 60 ألف وظيفة، بعد إضافة 29 ألفًا فقط في سبتمبر.
• معدل البطالة: التوقعات عند 4.2%.
• مؤشر جامعة ميشيغان لثقة المستهلك: التوقعات عند 47.3، بالقرب من أدنى مستوياته القياسية.
لكن أكبر المخاطر تكمن في احتمال تأثير كل هذه الأحداث على الأسواق في وقت واحد.
تُسعّر الأسواق احتمالًا يقارب 80% لرفع جديد لأسعار الفائدة من الاحتياطي الفيدرالي في ديسمبر.
قد يثير تقرير ضعيف عن الوظائف مخاوف بشأن الاقتصاد الأمريكي، بينما قد تجعل بيانات التضخم الأقوى من المتوقع من الصعب على الاحتياطي الفيدرالي تخفيف سياسته.
وفي الوقت نفسه، قد تعيد انتخابات التجديد النصفي تشكيل نهج واشنطن تجاه الذكاء الاصطناعي، بالتزامن مع إعلان AMD وArm وQualcomm وغيرها من كبرى شركات الرقائق نتائجها.
وقد تؤدي أي توقعات مخيبة للآمال إلى زيادة الضغط على استثمارات الذكاء الاصطناعي التي تعاني بالفعل.
$XRP $BNB $GIGGLE