بلغت الاحتياطيات الفائضة لدى Tether في نهاية الربع الثالث 7.955 مليار دولار أمريكي، أي ما يقارب الضعف مقارنةً بـ 4.1 مليار دولار في نهاية الربع الثاني. وفي الفترة نفسها بلغ الربح التشغيلي 1.5 مليار، وهو نفسه تمامًا كما في الربع الثاني.
الجزء الذي تضاعف لم يكن أرباحًا مكتسبة، بل كان ناتجًا عن ارتفاع الأسعار.
وعند التفكيك تتضح الصورة.
في نهاية الربع الثاني كانت لديها 5.8 مليارات من BTC، وفي نهاية الربع الثالث أصبحت 8.37 مليارات.
وخلال هذه الأشهر الثلاثة ارتفع BTC بنسبة 42.6%، ومع بقاء الحيازة تقريبًا دون تغيير، زادت القيمة الدفترية بمقدار 2.57 مليار.
وبذلك زادت الاحتياطيات الفائضة إجمالًا بمقدار 3.855 مليارات.
ثلثا هذه الزيادة جاءا من هذا البند الواحد.
والأهم أن ننظر إلى بند الجودة.
انخفضت النقدية وما يعادلها والودائع القصيرة الأجل من 140.6 مليار إلى 139.58 مليار، وتراجعت نسبتها من إجمالي الاحتياطيات من 74.9% إلى 72.9%.
وفي الوقت نفسه خفّضت عمليات إعادة الشراء العكسية لليلة واحدة من 18.6 مليار إلى 9.5 مليار.
أما سندات الخزانة القصيرة الأجل المحتفظ بها مباشرة فزادت من 115 مليار إلى 122.8 مليار.
لقد طال أجل الاستحقاق، وأصبح البند الذي يمكن سحبه لليلة واحدة أضعف.
وهذا البند هو الذي يحدد مقدار النقد الذي يمكن إخراجه فورًا عند حدوث موجة استرداد.
يمكن سحب إعادة الشراء العكسية لليلة واحدة فورًا، أما سندات الخزانة القصيرة الأجل فيجب بيعها، وعند البيع يعتمد الأمر على دفتر الأوامر في ذلك اليوم.
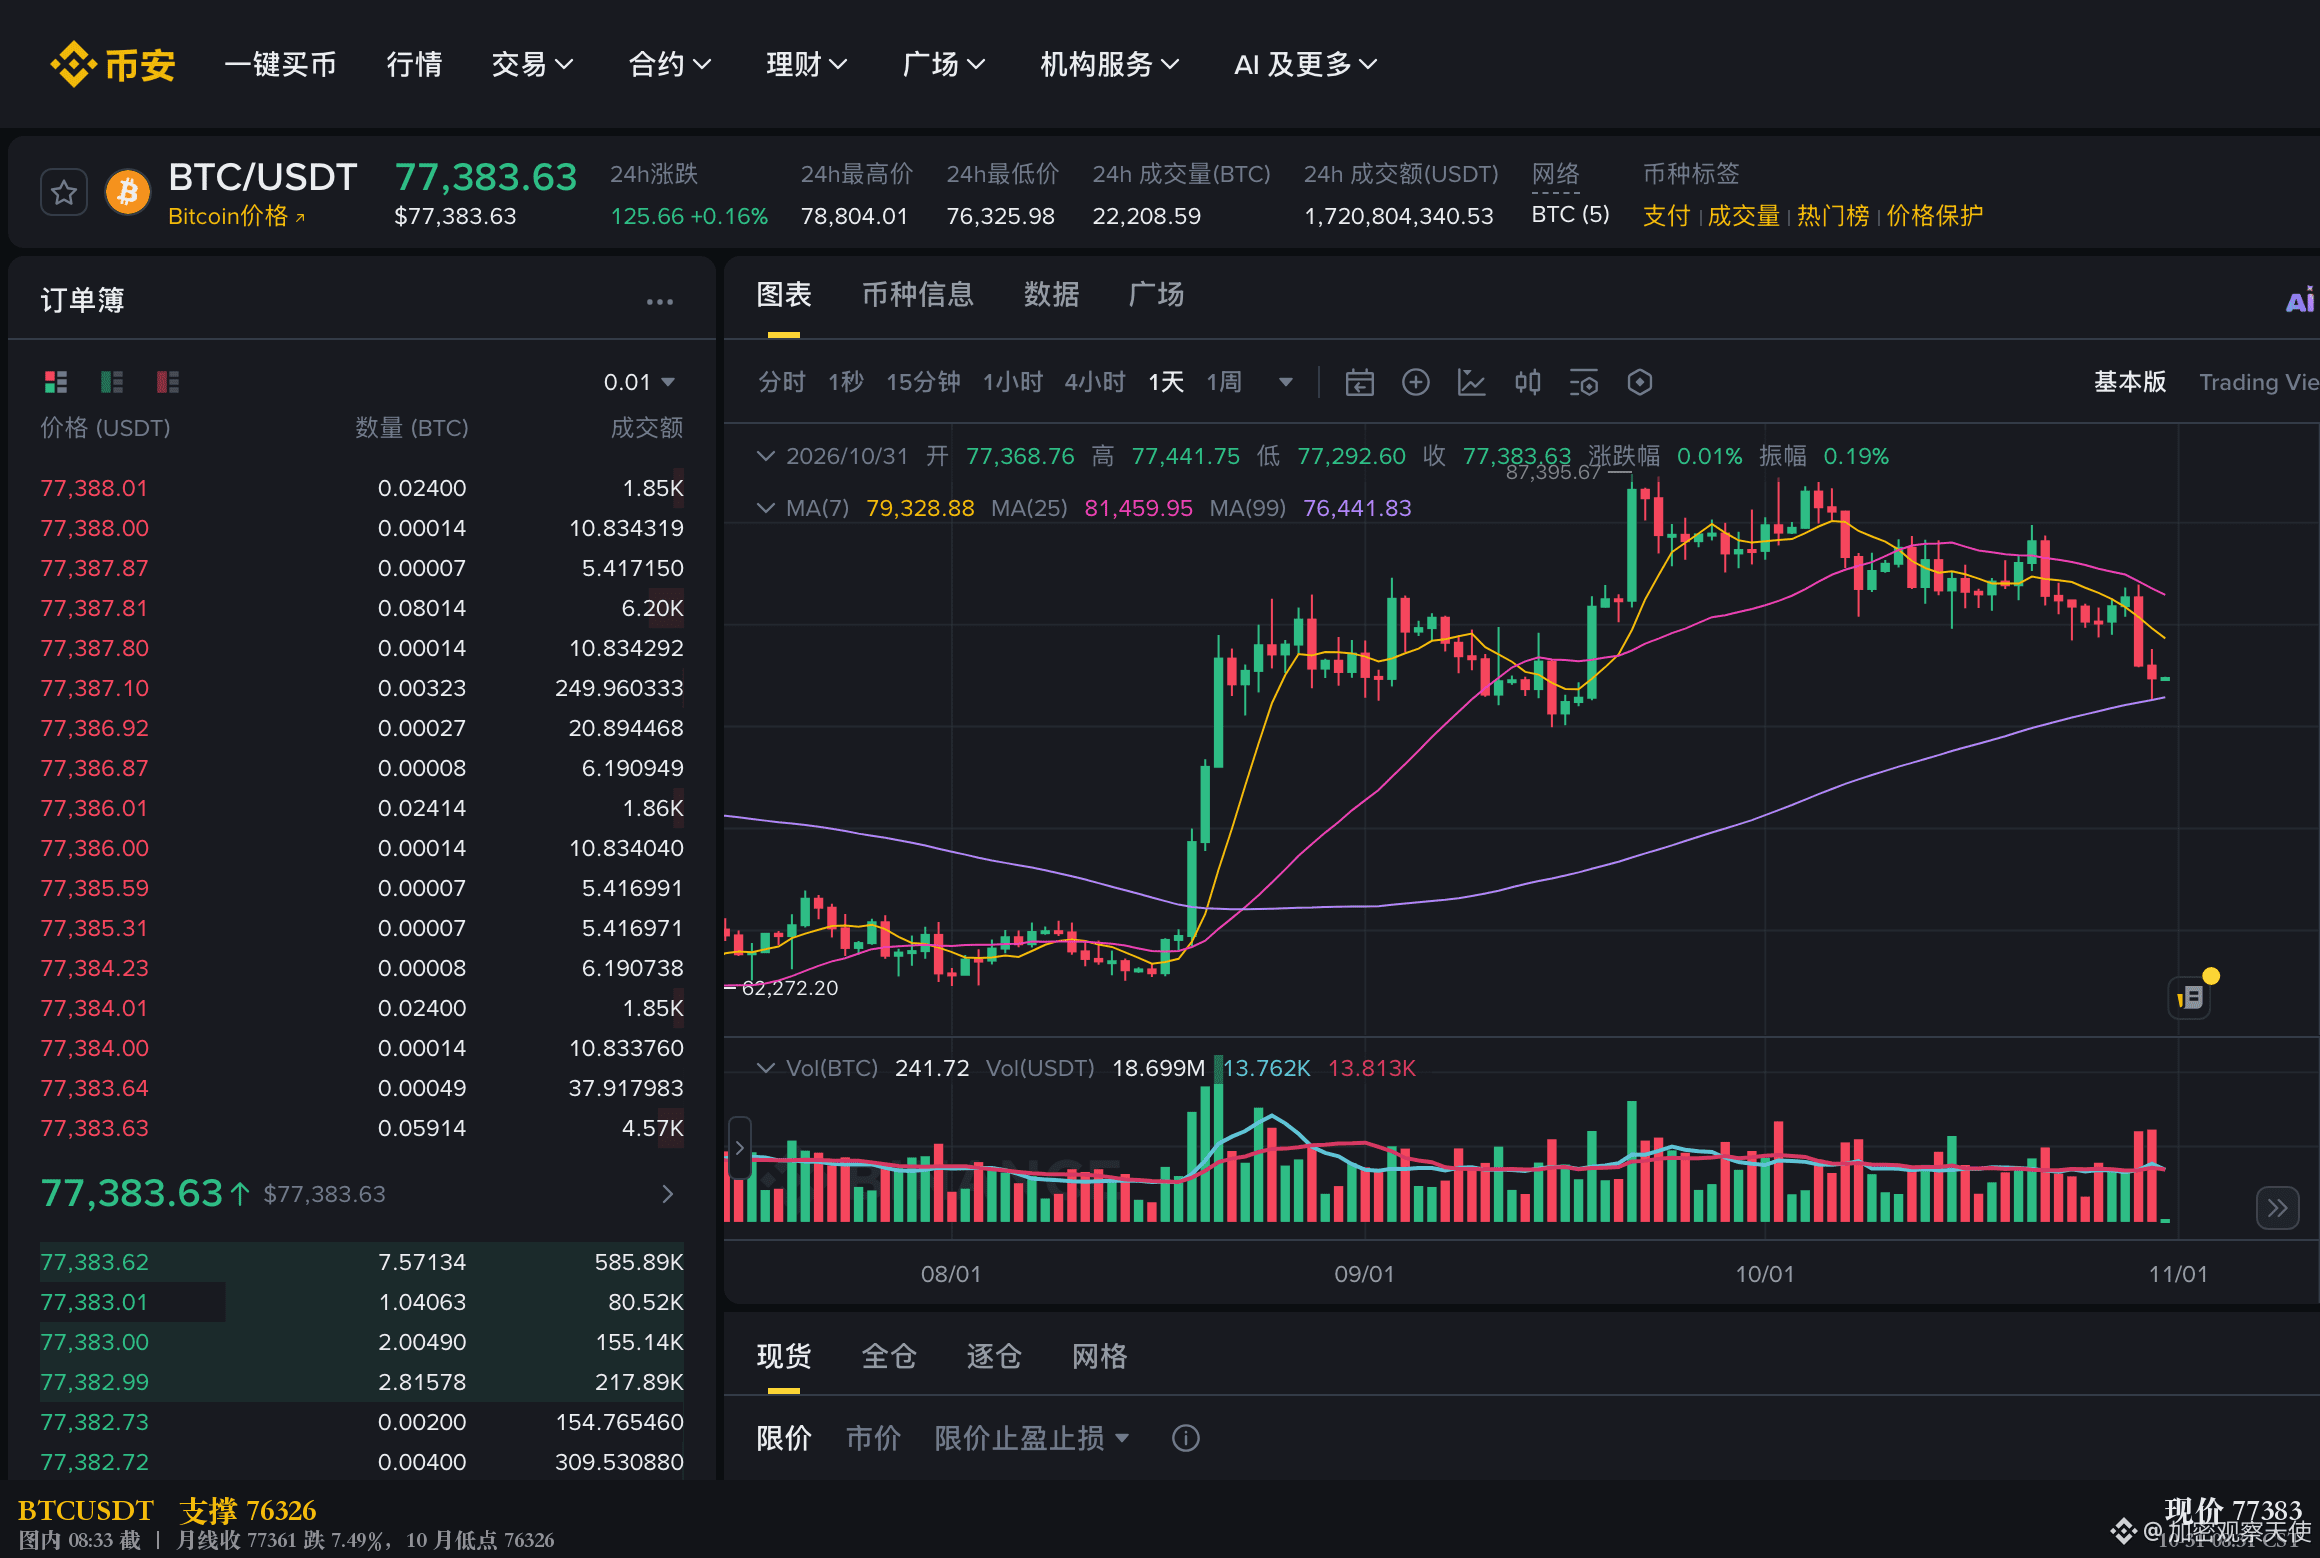
$BTC 10 صباح يوم 31 أُعلن السعر 77361.
وفي 30 سبتمبر كان لا يزال 83621، أي أنه انخفض 7.5% دفعة واحدة.
ومع هذا السعر، فإن حيازة $BTC البالغة 8.37 مليارات لم تعد تساوي سوى 7.74 مليارات.
وتراجعت الاحتياطيات الفائضة تبعًا لذلك من 7.955 مليارات إلى 7.33 مليارات.
تضاعف على الورق، لكنه عند هذا السعر عاد فاقدًا 630 مليونًا.
لكن هناك أيضًا نقطة ينبغي توضيحها.
إن استبدال إعادة الشراء العكسية بالاحتفاظ المباشر بسندات الخزانة يعني نقل الضمانات إلى آجال أكثر معيارية مثل ثلاثة أشهر وستة أشهر، وليس إلى أصول أقل جودة.
أما بند الذهب البالغ 19.08 مليار فهو أيضًا مُسعَّر بالقيمة السوقية، ومع أي حركة في الأسعار سيتحرك هذا البند بدوره، وليس بيده أن يحدد الاتجاه بنفسه.
هل يمكن اعتبار هذا النوع من الوسادة، المدعومة بالتقييم، وسادةً حقيقية؟ أميل إلى أنها ليست كذلك.
فالقيمة المطلقة كبيرة، لكن اتجاهها يتحرك مع BTC، وهو عكس ما تحتاجه العملة المستقرة في اللحظة الأكثر حاجةً إليه.
وهنا يكمن الخلل.
الجانب المطلوب فيه التزام ثابت، بينما جانب الأصول يحتوي على رقم متحرك.
وليس المعيار هو حجم الوسادة في الأوقات العادية، بل كم يبقى منها يوم الهبوط.
هل ستعدّ الذهب وBTC ضمن أصول السيولة في احتياطيات العملة المستقرة؟
وقت البيانات: 2026-10-31 09:02 CST.
إجمالي المبلغ والربح مأخوذان من البيان الصحفي لتأكيدات Tether للربع الثالث، والتفكيك التفصيلي يستند إلى إعادة احتساب crypto.news للتقرير نفسه، أما إعادة تقييم BTC فتمت على أساس سعر Binance الفوري.
ما سبق هو ترتيب للبيانات العامة وتحليل شخصي، ولا يشكل نصيحة استثمارية.
الجزء الذي تضاعف لم يكن أرباحًا مكتسبة، بل كان ناتجًا عن ارتفاع الأسعار.
وعند التفكيك تتضح الصورة.
في نهاية الربع الثاني كانت لديها 5.8 مليارات من BTC، وفي نهاية الربع الثالث أصبحت 8.37 مليارات.
وخلال هذه الأشهر الثلاثة ارتفع BTC بنسبة 42.6%، ومع بقاء الحيازة تقريبًا دون تغيير، زادت القيمة الدفترية بمقدار 2.57 مليار.
وبذلك زادت الاحتياطيات الفائضة إجمالًا بمقدار 3.855 مليارات.
ثلثا هذه الزيادة جاءا من هذا البند الواحد.
والأهم أن ننظر إلى بند الجودة.
انخفضت النقدية وما يعادلها والودائع القصيرة الأجل من 140.6 مليار إلى 139.58 مليار، وتراجعت نسبتها من إجمالي الاحتياطيات من 74.9% إلى 72.9%.
وفي الوقت نفسه خفّضت عمليات إعادة الشراء العكسية لليلة واحدة من 18.6 مليار إلى 9.5 مليار.
أما سندات الخزانة القصيرة الأجل المحتفظ بها مباشرة فزادت من 115 مليار إلى 122.8 مليار.
لقد طال أجل الاستحقاق، وأصبح البند الذي يمكن سحبه لليلة واحدة أضعف.
وهذا البند هو الذي يحدد مقدار النقد الذي يمكن إخراجه فورًا عند حدوث موجة استرداد.
يمكن سحب إعادة الشراء العكسية لليلة واحدة فورًا، أما سندات الخزانة القصيرة الأجل فيجب بيعها، وعند البيع يعتمد الأمر على دفتر الأوامر في ذلك اليوم.
$BTC 10 صباح يوم 31 أُعلن السعر 77361.
وفي 30 سبتمبر كان لا يزال 83621، أي أنه انخفض 7.5% دفعة واحدة.
ومع هذا السعر، فإن حيازة $BTC البالغة 8.37 مليارات لم تعد تساوي سوى 7.74 مليارات.
وتراجعت الاحتياطيات الفائضة تبعًا لذلك من 7.955 مليارات إلى 7.33 مليارات.
تضاعف على الورق، لكنه عند هذا السعر عاد فاقدًا 630 مليونًا.
لكن هناك أيضًا نقطة ينبغي توضيحها.
إن استبدال إعادة الشراء العكسية بالاحتفاظ المباشر بسندات الخزانة يعني نقل الضمانات إلى آجال أكثر معيارية مثل ثلاثة أشهر وستة أشهر، وليس إلى أصول أقل جودة.
أما بند الذهب البالغ 19.08 مليار فهو أيضًا مُسعَّر بالقيمة السوقية، ومع أي حركة في الأسعار سيتحرك هذا البند بدوره، وليس بيده أن يحدد الاتجاه بنفسه.
هل يمكن اعتبار هذا النوع من الوسادة، المدعومة بالتقييم، وسادةً حقيقية؟ أميل إلى أنها ليست كذلك.
فالقيمة المطلقة كبيرة، لكن اتجاهها يتحرك مع BTC، وهو عكس ما تحتاجه العملة المستقرة في اللحظة الأكثر حاجةً إليه.
وهنا يكمن الخلل.
الجانب المطلوب فيه التزام ثابت، بينما جانب الأصول يحتوي على رقم متحرك.
وليس المعيار هو حجم الوسادة في الأوقات العادية، بل كم يبقى منها يوم الهبوط.
هل ستعدّ الذهب وBTC ضمن أصول السيولة في احتياطيات العملة المستقرة؟
وقت البيانات: 2026-10-31 09:02 CST.
إجمالي المبلغ والربح مأخوذان من البيان الصحفي لتأكيدات Tether للربع الثالث، والتفكيك التفصيلي يستند إلى إعادة احتساب crypto.news للتقرير نفسه، أما إعادة تقييم BTC فتمت على أساس سعر Binance الفوري.
ما سبق هو ترتيب للبيانات العامة وتحليل شخصي، ولا يشكل نصيحة استثمارية.