
لسنوات، كانت علاقتنا بالذكاء الاصطناعي بسيطة نسبيًا: نطرح الأسئلة، ونتلقى الإجابات، ثم ننتقل إلى مكان آخر للتصرف بناءً على المعلومات. كان بإمكان الذكاء الاصطناعي تفسير تحركات السوق، وتلخيص أصل مالي، ومقارنة استراتيجيات التداول، أو مساعدتنا على فهم مفهوم مالي معقد. لكن القرارات والإجراءات الفعلية ظلت تعتمد علينا وحدنا.
بدأت هذه العلاقة تتغير. فنحن ننتقل من ذكاء اصطناعي يستجيب للتعليمات إلى وكلاء ذكاء اصطناعي قادرين على إنجاز المهام، والاتصال بأدوات خارجية، واتخاذ إجراءات ضمن الصلاحيات الممنوحة لهم. وفي مجال التمويل، قد يكون لهذا التحول أثر أكبر بكثير من مجرد جعل التداول أكثر سهولة.
الفرق بين روبوت محادثة يعمل بالذكاء الاصطناعي ووكيل ذكاء اصطناعي
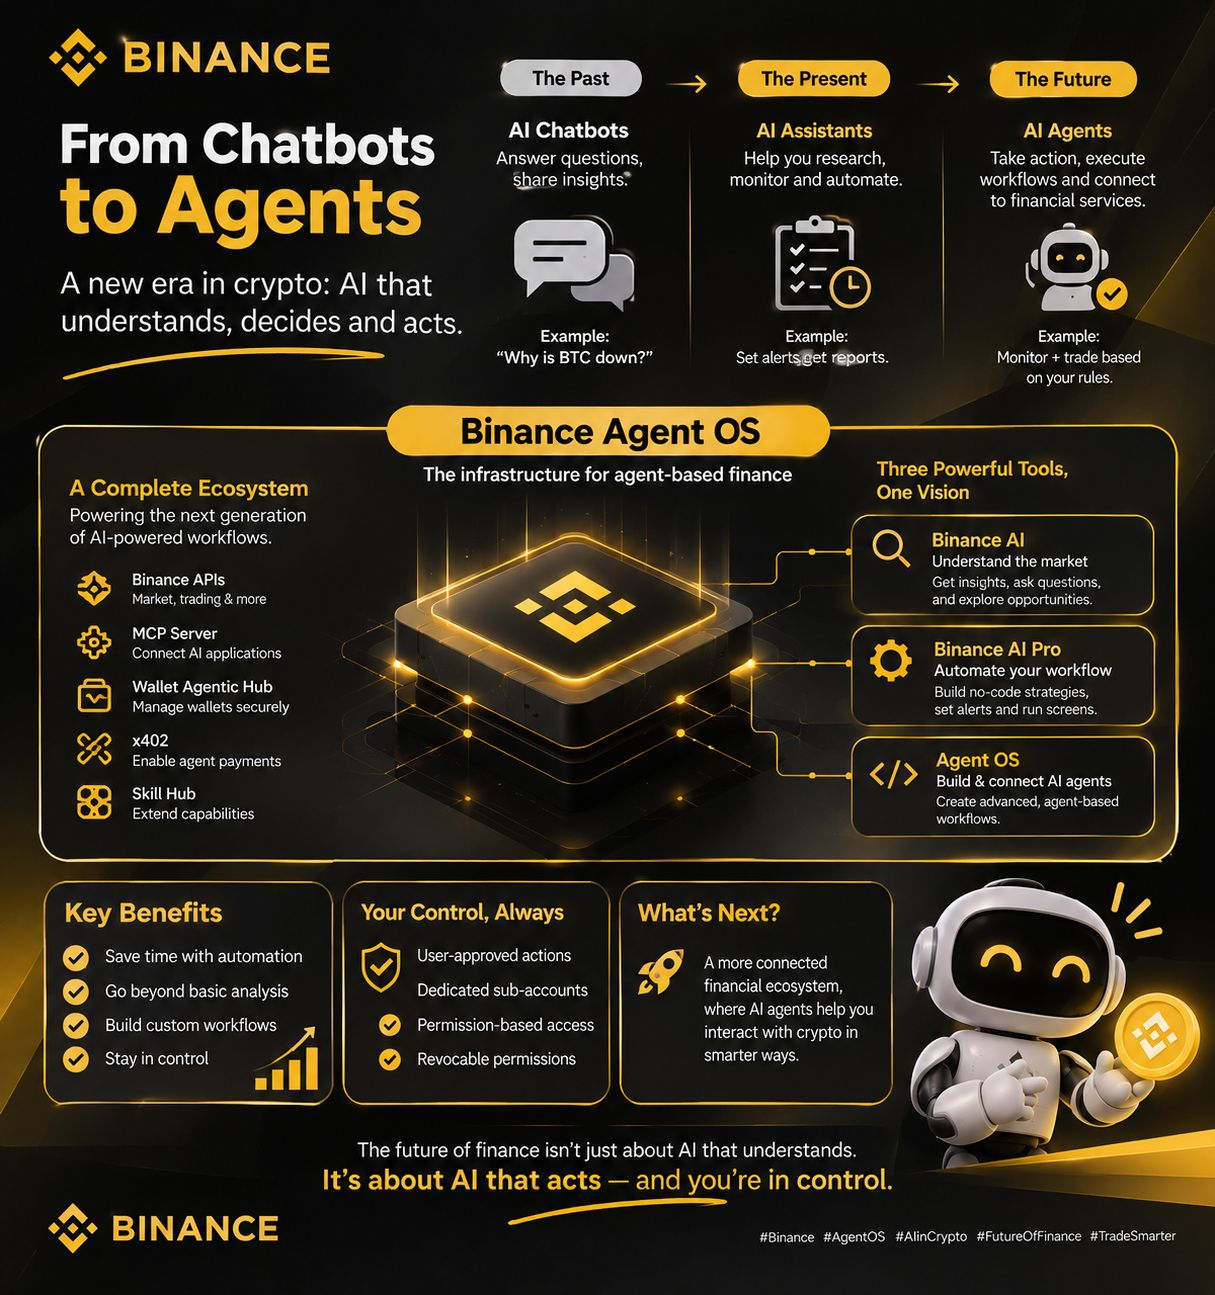
لنتأمل مثالاً بسيطاً. تطلب من روبوت محادثة يعمل بالذكاء الاصطناعي التحقق من سعر البيتكوين، وتحليل تحركاته الأخيرة، وشرح ما إذا كانت ظروف السوق تتغير. يمكنه جمع المعلومات وتفسيرها وتقديم إجابة لك. لكنك ستظل بحاجة إلى فتح منصة التداول، والتحقق من حسابك، وتحديد ما ستفعله بعد ذلك.
يمضي وكيل الذكاء الاصطناعي بهذه الفكرة إلى أبعد من ذلك. فباستخدام الأدوات والتفويض المناسبين، يمكنه استرجاع بيانات السوق، وتقييم الظروف، والتفاعل مع الخدمات المالية المتصلة، وتنفيذ الإجراءات المدعومة ضمن سير عمل أوسع.
لا يكمن الفرق الأساسي في أن أحدهما أذكى بالضرورة من الآخر، بل في قدرة الوكيل على ربط الاستدلال بالتنفيذ.
بدلاً من سؤال الذكاء الاصطناعي عما حدث، يمكنك تكليفه بمهمة لها هدف محدد، وأدوات يُسمح له باستخدامها، وحدود يتعين عليه احترامها. عندها يمكنه إنجاز عدة خطوات بدلاً من التوقف عند إنشاء إجابة.
بالطبع، لا يعني هذا أن كل وكيل ذكاء اصطناعي موثوق، أو أن كل إجراء ينبغي أتمتته، أو أن على المستخدمين التخلي عن التحكم في قراراتهم المالية. فالبنية التحتية التي تربط الوكيل بالخدمات المالية لا تقل أهمية عن الذكاء الذي يقف وراءه.
لماذا تُعد أسواق العملات المشفرة بيئة طبيعية لتدفقات العمل القائمة على الوكلاء؟
تعمل أسواق العملات المشفرة على مدار الساعة. فالأسعار تتحرك باستمرار، والسيولة تتغير، ومعدلات التمويل تتقلب، وقد تظهر الفرص في أسواق مختلفة في أي وقت.
قد تصبح متابعة كل شيء يدوياً مرهقة للمتداول البشري. كما أن ربط الأدوات المختلفة وواجهات برمجة التطبيقات والمحافظ وأنظمة الدفع قد يضيف تعقيداً لا داعي له للمطورين والشركات.
هنا تبرز أهمية تدفقات العمل القائمة على الوكلاء. تخيّل وكيلاً يتابع أزواج التداول التي تختارها، ويتحقق من ظروف السوق وفقاً للمعايير التي تحددها، ويلخص التغييرات ذات الصلة، وينبهك عند وجود ما يستدعي الانتباه. وبأذونات مناسبة، يمكن لسير عمل أكثر تطوراً أن يتقدم خطوة إضافية ويقدم أمراً مدعوماً بعد تقييم الظروف والالتزام بالحدود التي وضعتها.
ويمتد المفهوم نفسه إلى ما وراء التداول. إذ يمكن للوكلاء مساعدة الشركات على تنسيق تدفقات عمل المدفوعات، والتفاعل مع المحافظ، واسترجاع معلومات سلسلة الكتل، أو ربط الخدمات المالية بتطبيقات أخرى.
لا تقتصر الفرصة الأكبر على التداول الآلي، بل تتمثل في إتاحة البنية التحتية المالية للبرمجيات القادرة على تنسيق المهام عبر خدمات مختلفة.
دور Binance Agent OS في هذا التطور
هذا هو التوجه الذي تقوم عليه <strong>Binance Agent OS</strong>، وهي منصة للمطورين أُنشئت ضمن Binance Intelligence.
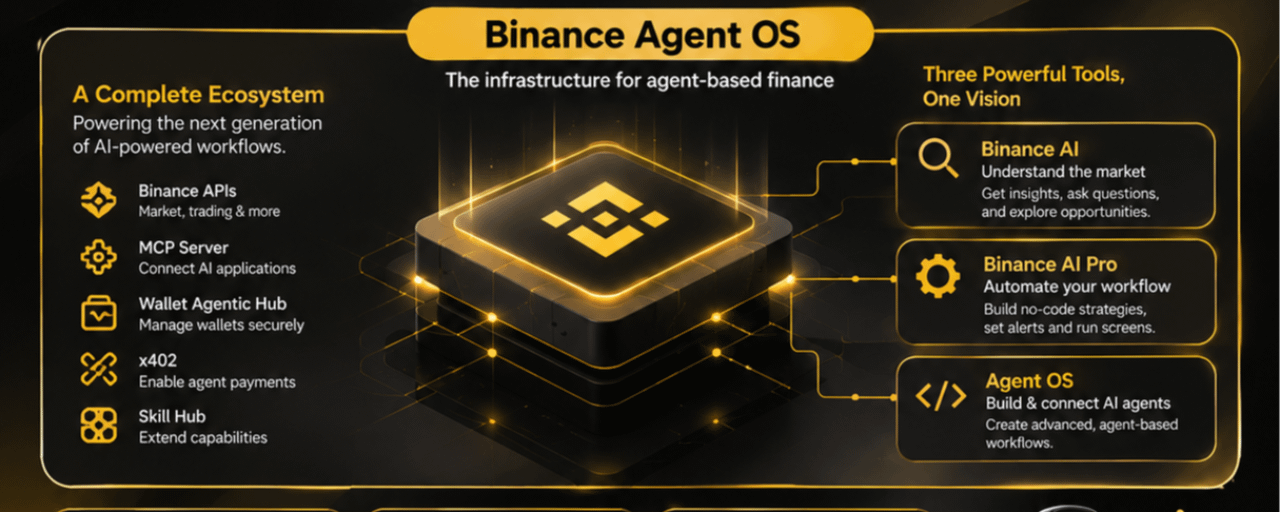
بدلاً من أن تكون روبوت محادثة آخر، توفر Agent OS منصة ومجموعة أدوات تربطان تطبيقات الذكاء الاصطناعي والوكلاء المتوافقة بإمكانات Binance المدعومة. وتجمع عدة مكونات، منها واجهات Binance البرمجية، ومركز Binance Wallet Agentic Hub، وBinance x402، وBinance Skill Hub، ودعم بروتوكول سياق النموذج (MCP).
يعالج كل مكون جانباً مختلفاً من المنظومة.
واجهات Binance البرمجية: توفر وصولاً برمجياً إلى وظائف التداول والسوق والمحافظ وسلسلة الكتل المدعومة.
خادم Binance MCP: يوفر طبقة اتصال موحدة تتيح لتطبيقات الذكاء الاصطناعي المتوافقة اكتشاف أدوات Binance المدعومة واستخدامها.
مركز Binance Wallet Agentic Hub: يوفر إمكانات للمحافظ مصممة للتفاعلات التي تقودها الوكلاء.
Binance x402: يوفر بنية تحتية للمدفوعات والتسوية مصممة لدعم تدفقات الدفع التي تقودها الوكلاء.
Binance Skill Hub: يتيح للمطورين الوصول إلى إمكانات معيارية يمكنهم استخدامها عند إنشاء تدفقات عمل للوكلاء.
هناك تمييز مهم هنا: Agent OS هي المنصة ومجموعة الأدوات الأوسع، أما MCP فهو إحدى طبقات الاتصال فيها. ويدعم خادم MCP المتكامل حالياً التداول والوصول إلى بيانات السوق. ويمكن دمج إمكانات أخرى للدفع وسلسلة الكتل من خلال أدوات وواجهات برمجية ومهارات إضافية ضمن Agent OS.
هذا مهم لأن المطورين ليسوا مضطرين إلى التعامل مع كل اتصال على أنه مشروع منفصل. إذ تتوفر لهم قاعدة أكثر تنظيماً لبناء تطبيقات تتفاعل مع الخدمات المالية.
التحدي الحقيقي: تمكين الوكلاء من التصرف دون التخلي عن التحكم
إذا كان بإمكان وكيل ذكاء اصطناعي التفاعل مع البنية التحتية المالية، فالسؤال التالي واضح: كيف نتأكد من أنه لا يفعل إلا ما نصرّح به فعلياً؟
في المجال المالي، لا يجوز أن تأتي سهولة الاستخدام على حساب الأمان. فالوكيل الذي يمكنه الوصول إلى معلومات الحساب أو تقديم الأوامر يحتاج إلى حدود واضحة وأذونات محدودة وآلية تتيح للمستخدم التدخل.
تعالج Binance Agent OS هذا الأمر من خلال أذونات يتحكم بها المستخدم وحساب فرعي مخصص للوكيل.
يمنح المستخدمون الوكلاء صلاحيات محددة للوصول إلى إمكانات معينة، بدلاً من منحهم تحكماً غير مقيّد في حساباتهم الرئيسية. وبحسب الأذونات الممنوحة، يمكن للوكيل الوصول إلى بيانات السوق، أو الاطلاع على معلومات الحساب المصرّح بها، أو استخدام وظائف التداول المدعومة. ويمكن أيضاً إلغاء صلاحية الوصول.
هناك ضمانات مهمة يجدر فهمها:
فصل الحسابات المخصصة: تُدار أنشطة الوكيل من خلال حساب فرعي مخصص للوكيل ومعزول عن الحساب الرئيسي.
الوصول القائم على الأذونات: يحدد المستخدمون الإمكانات المدعومة التي يمكن للوكيل الوصول إليها.
لا توجد صلاحية سحب إلى جهات خارجية عبر MCP: لا يمنح خادم Binance MCP الوكلاء صلاحية سحب الأموال إلى عناوين خارجية.
مراجعة الإجراءات: تتطلب إجراءات تقديم الأوامر والتحويلات المدعومة من المستخدمين مراجعة التفاصيل بعناية قبل تأكيد الإرسال.
إمكانية إلغاء الوصول: يمكن للمستخدمين فصل الوكلاء وإلغاء أذوناتهم.
هذه الضوابط مهمة، لكنها لا تلغي المخاطر. فقد يسيء الوكيل فهم التعليمات، أو يتخذ قراراً غير سليم، أو ينفذ إجراءً يؤدي إلى نتيجة غير متوقعة ضمن الأذونات الممنوحة له. ولا يزال على المستخدمين فهم ما يصرّحون به، والحد من الأموال المتاحة للوكيل، ومراقبة نشاطه.
ينبغي ألا تعني الخدمات المالية القائمة على الوكلاء الثقة العمياء، بل التفويض المنضبط.
من الأدوات الفردية إلى تدفقات العمل المالية المترابطة
ما يجعل هذا التطور مثيراً للاهتمام على نحو خاص هو إمكانية الجمع بين إمكانات مختلفة ضمن سير عمل واحد.
تخيّل شركة صغيرة تحتاج إلى متابعة المدفوعات الواردة، وتسوية المعاملات، ومراقبة نشاطها المالي. قد تتطلب هذه المهام اليوم استخدام عدة تطبيقات منفصلة وتنفيذ خطوات يدوية. ويمكن لنظام قائم على الوكلاء أن ينسّق في نهاية المطاف جانباً أكبر من هذه العملية عبر أدوات متصلة للدفع والمحافظ والخدمات المالية.
أو تخيّل مطوراً ينشئ تطبيقاً لمراقبة المحافظ الاستثمارية. فبدلاً من إنشاء كل اتصال بمنصة تداول وكل عملية تكامل للبيانات بشكل مستقل، يمكن للمطور استخدام أدوات موحدة لربط وكيل ذكاء اصطناعي بإمكانات Binance المدعومة.
هذه أمثلة على ما تتيحه البنية التحتية، وليست ادعاءً بأن كل تدفقات العمل متاحة بالفعل عبر تكامل واحد. وتعتمد الإمكانات الفعلية على الأدوات المتصلة، والأذونات الممنوحة، والوظائف المدعومة في ذلك الوقت.
هذا التمييز مهم لأن مستقبل الخدمات المالية القائمة على الوكلاء لن يتحدد بمدى إبهار عرض توضيحي للذكاء الاصطناعي. بل سيعتمد على موثوقية البنية التحتية وأمانها وقابليتها للتشغيل البيني وفائدتها في مواقف الحياة الواقعية.
تجربتي: اللحظة التي انتقل فيها الذكاء الاصطناعي من التحليل إلى التنفيذ
كنت أستكشف منظومة Binance للذكاء الاصطناعي تدريجياً، وكانت Agent OS النقطة التي أصبح عندها الفرق ملموساً.
بعد استخدام Binance AI للبحث وBinance AI Pro لبناء أفكار التداول واختبارها، أردت أن أرى ما سيحدث عندما يتمكن وكيل ذكاء اصطناعي من التفاعل فعلياً مع Binance.
اختبرت ذلك بطلب تحليل مخطط BNB/USDC لإطار 15 دقيقة وفتح مركز عقود آجلة برافعة مالية 15x باستخدام 10 USDC. نفّذ الوكيل المركز. كانت تجربة مختلفة تماماً عن تلقي تحليل للسوق أو استراتيجية مقترحة. فقد شاهدت وكيلاً للذكاء الاصطناعي يتفاعل مع منصة تداول وينفذ إجراءً.
لكن الاختبار كشف أيضاً عن أمر لا يقل أهمية. واجهت مشكلة في التعامل مع أوامر وقف الخسارة وجني الأرباح. وذكّرني ذلك بأن التنفيذ الناجح يتطلب أكثر من مجرد ربط نموذج ذكاء اصطناعي بمنصة تداول. فالتعليمات والأذونات ومنطق التنفيذ وموثوقية الاتصال كلها أمور مهمة.
لا أرى في ذلك سبباً لرفض هذه التقنية، بل أراه تذكيراً بما ينبغي تحسينه مع تطور هذه الأنظمة. فالوكيل يحتاج إلى أكثر من القدرة على التصرف؛ إذ يحتاج إلى قواعد واضحة وبنية تحتية يمكن الاعتماد عليها وضمانات فعالة.
ما الخطوة التالية للخدمات المالية القائمة على الوكلاء؟
تتجاوز الفرص على المدى البعيد مجرد طلب المتداولين من الذكاء الاصطناعي تقديم الأوامر.
مع تطور البنية التحتية للوكلاء، قد نشهد تطبيقات يتخصص فيها وكلاء مختلفون بمهام مختلفة: يتابع أحدهم الأسواق، ويدير آخر البيانات، وينسق ثالث المدفوعات، ويتولى رابع سير عمل تشغيلياً محدداً. ويمكن لهؤلاء الوكلاء التفاعل مع الخدمات المالية ومع بعضهم البعض، وفقاً للأذونات والأنظمة التي تحكمهم.
يفتح ذلك أمام المطورين المجال لإنشاء تطبيقات مالية دون الحاجة إلى بناء كل تكامل من الصفر. وقد يقلل العمل التشغيلي المتكرر لدى الشركات. أما المستخدمون الأفراد، فقد يسهل عليهم الوصول إلى أدوات مالية معقدة من خلال التعليمات المكتوبة بلغة طبيعية وتدفقات العمل المفوّضة.
لكن لا بد من بناء الأساس أولاً: اتصالات موحدة، وتفويض آمن، وتنفيذ موثوق، وشفافية، وتحكم للمستخدم.
لهذا أرى أن Binance Agent OS تستحق النظر إليها كبنية تحتية، لا مجرد ميزة أخرى للذكاء الاصطناعي. ولا تقتصر أهميتها على ما يستطيع وكيل واحد فعله اليوم، بل تتمثل في بناء أساس يمكن للمطورين الاعتماد عليه لإنشاء مجموعة أوسع من التجارب المالية المدعومة بالوكلاء.
أمضينا المرحلة الأولى من الذكاء الاصطناعي في تعلّم كيفية طرح أسئلة أفضل. وستتمحور المرحلة التالية حول تحديد المهام التي يمكننا تفويضها بأمان، والأذونات التي نرغب في منحها، وكيفية احتفاظنا بالتحكم بينما يتولى الذكاء الاصطناعي مزيداً من العمل.
قد لا يكون مستقبل التمويل في إحلال الذكاء الاصطناعي محل المستخدم، بل في أن يصبح الذكاء الاصطناعي طبقة تساعد المستخدم على التفاعل مع الأنظمة المالية بطرق جديدة تماماً.
#Binance #BinanceAgentOS #artificialintelligence #crypto #AgenticAI