إن ارتفاع تكلفة رأس المال لفترة أطول يطيح بقطاع أشباه الموصلات، ويفصل بين التعرض الواسع لأسهم الذكاء الاصطناعي وبين الفرص الحقيقية التي تمثل نقاط اختناق... 💛
انتهى عصر الارتفاعات التقنية العشوائية المدفوعة بالسيولة. فالعوائد المرتفعة على سندات الخزانة تعمل كقوة جاذبة للأسهم طويلة الأجل، والقطاعات التي تتطلب إنفاقًا رأسماليًا كبيرًا هي أول من يشعر بالضغط. لم يعد السوق يكافئ موضوع الذكاء الاصطناعي؛ بل يطالب بقوة التسعير التي تتمتع بها بنيته التحتية المادية.
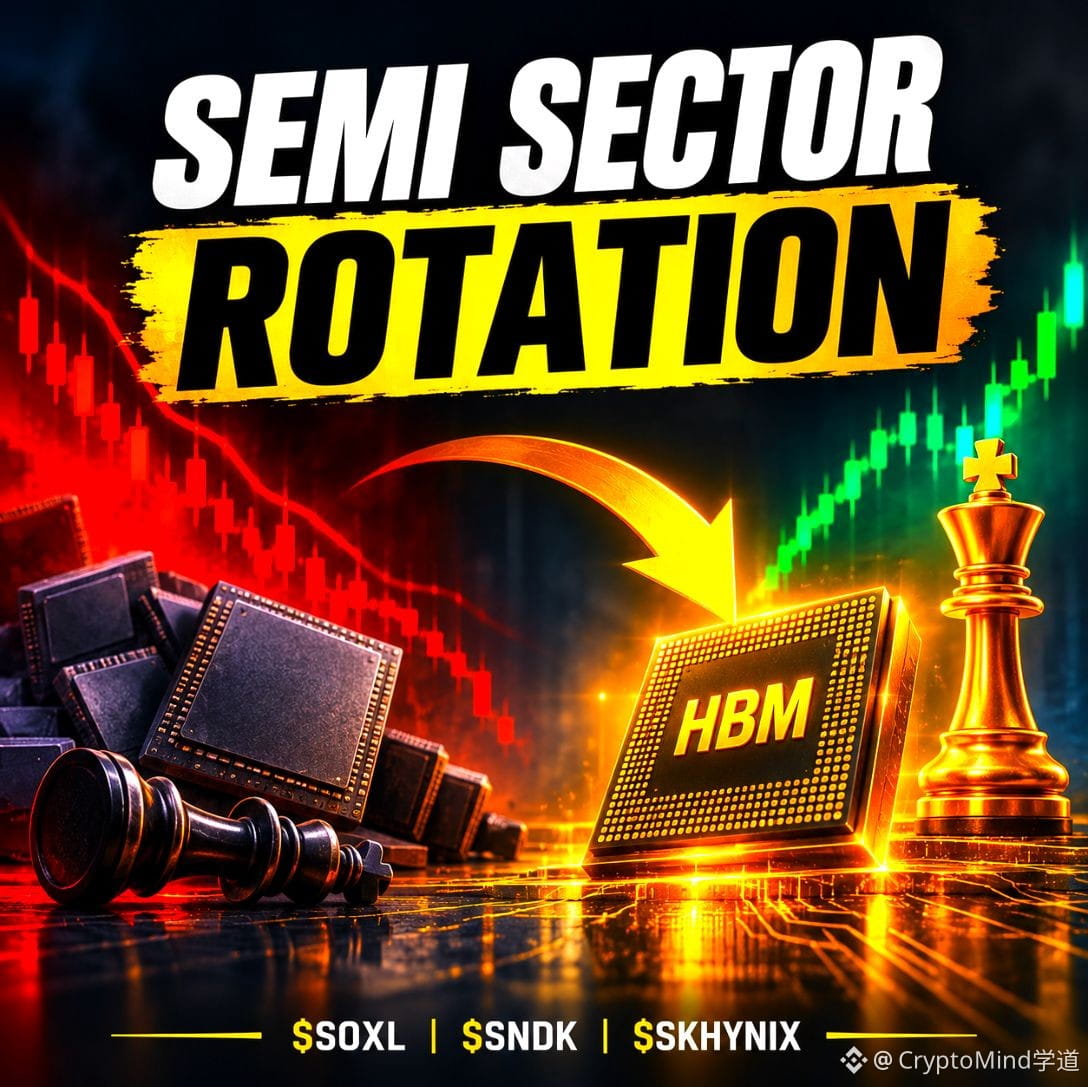
انظر إلى التباين في حركة الأسعار: $SOXL لا يزال عالقًا في ارتداد القط الميت عند مؤشر RSI يبلغ 42، بعد أن هوى من ذروته عند 109 إلى 78. أما $SNDK ، فيعاني بالمثل عند مؤشر RSI يبلغ 43، ويكافح لاستعادة مستوى 1,300 بعد هبوطه الحاد من 1,421 إلى 1,117. هذه مؤشرات دورية تسحقها ضغوط تقلص الهوامش وارتفاع معدلات الخصم.
قارن ذلك بـ $SKHYNIX ، الذي يسجل مؤشر RSI قويًا عند 64، وقد حقق تعافيًا حادًا على شكل حرف V من 886 إلى 1,060.
ليس هذا انهيارًا شاملًا للقطاع، بل تناوبًا قاسيًا وانتقائيًا. ينسحب رأس المال من التعرض ذي الرافعة المالية ومن ذاكرة NAND القديمة، ليركز حصريًا على نقطة الاختناق المتمثلة في الذاكرة عالية النطاق الترددي (HBM). عندما تضيق السيولة، يتوقف السوق عن تمويل سلسلة التوريد بأكملها، ولا يدفع علاوة إلا مقابل الاحتكار المطلق.
إذا ظلت العوائد الحقيقية مرتفعة هيكليًا، فكم من الوقت سيمضي قبل أن يدرك السوق أن التعرض الواسع لقطاع التقنية عبء لا أصل؟
انتهى عصر الارتفاعات التقنية العشوائية المدفوعة بالسيولة. فالعوائد المرتفعة على سندات الخزانة تعمل كقوة جاذبة للأسهم طويلة الأجل، والقطاعات التي تتطلب إنفاقًا رأسماليًا كبيرًا هي أول من يشعر بالضغط. لم يعد السوق يكافئ موضوع الذكاء الاصطناعي؛ بل يطالب بقوة التسعير التي تتمتع بها بنيته التحتية المادية.
انظر إلى التباين في حركة الأسعار: $SOXL لا يزال عالقًا في ارتداد القط الميت عند مؤشر RSI يبلغ 42، بعد أن هوى من ذروته عند 109 إلى 78. أما $SNDK ، فيعاني بالمثل عند مؤشر RSI يبلغ 43، ويكافح لاستعادة مستوى 1,300 بعد هبوطه الحاد من 1,421 إلى 1,117. هذه مؤشرات دورية تسحقها ضغوط تقلص الهوامش وارتفاع معدلات الخصم.
قارن ذلك بـ $SKHYNIX ، الذي يسجل مؤشر RSI قويًا عند 64، وقد حقق تعافيًا حادًا على شكل حرف V من 886 إلى 1,060.
ليس هذا انهيارًا شاملًا للقطاع، بل تناوبًا قاسيًا وانتقائيًا. ينسحب رأس المال من التعرض ذي الرافعة المالية ومن ذاكرة NAND القديمة، ليركز حصريًا على نقطة الاختناق المتمثلة في الذاكرة عالية النطاق الترددي (HBM). عندما تضيق السيولة، يتوقف السوق عن تمويل سلسلة التوريد بأكملها، ولا يدفع علاوة إلا مقابل الاحتكار المطلق.
إذا ظلت العوائد الحقيقية مرتفعة هيكليًا، فكم من الوقت سيمضي قبل أن يدرك السوق أن التعرض الواسع لقطاع التقنية عبء لا أصل؟