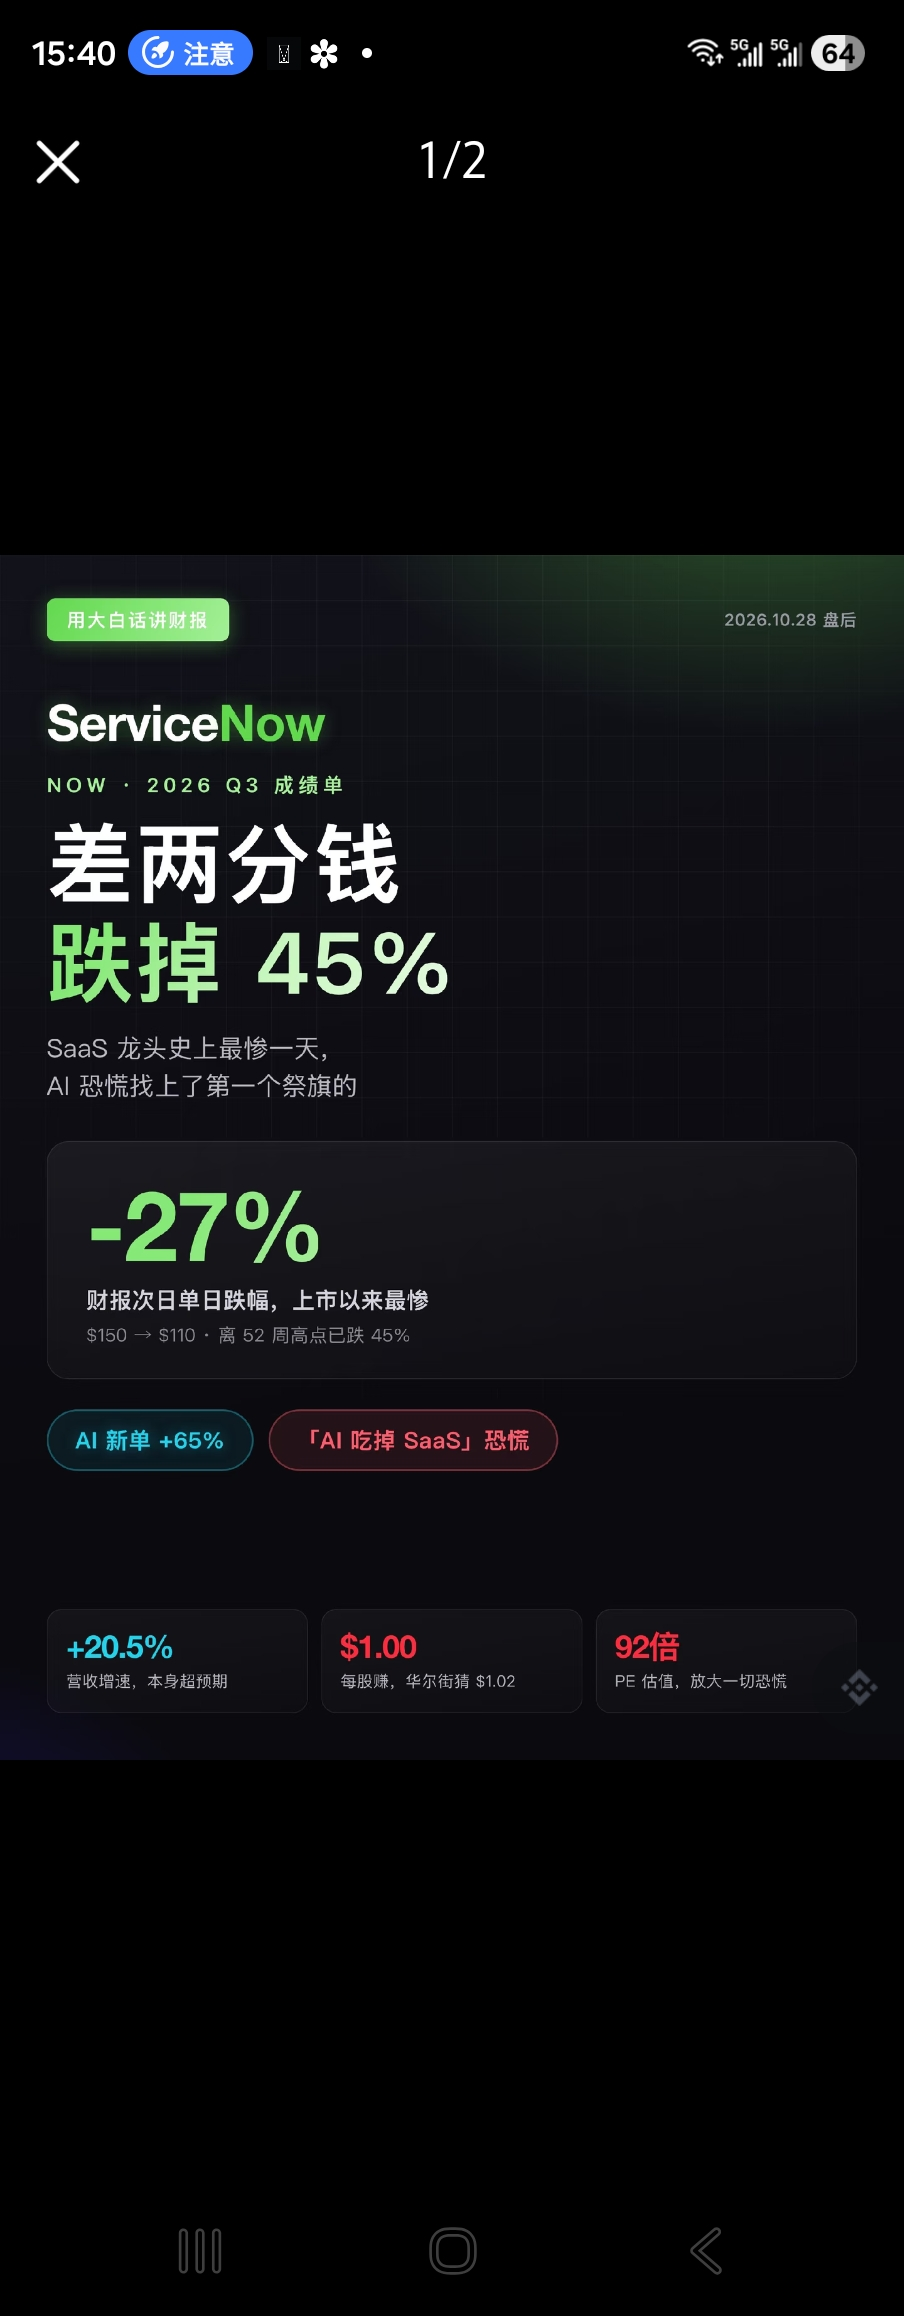
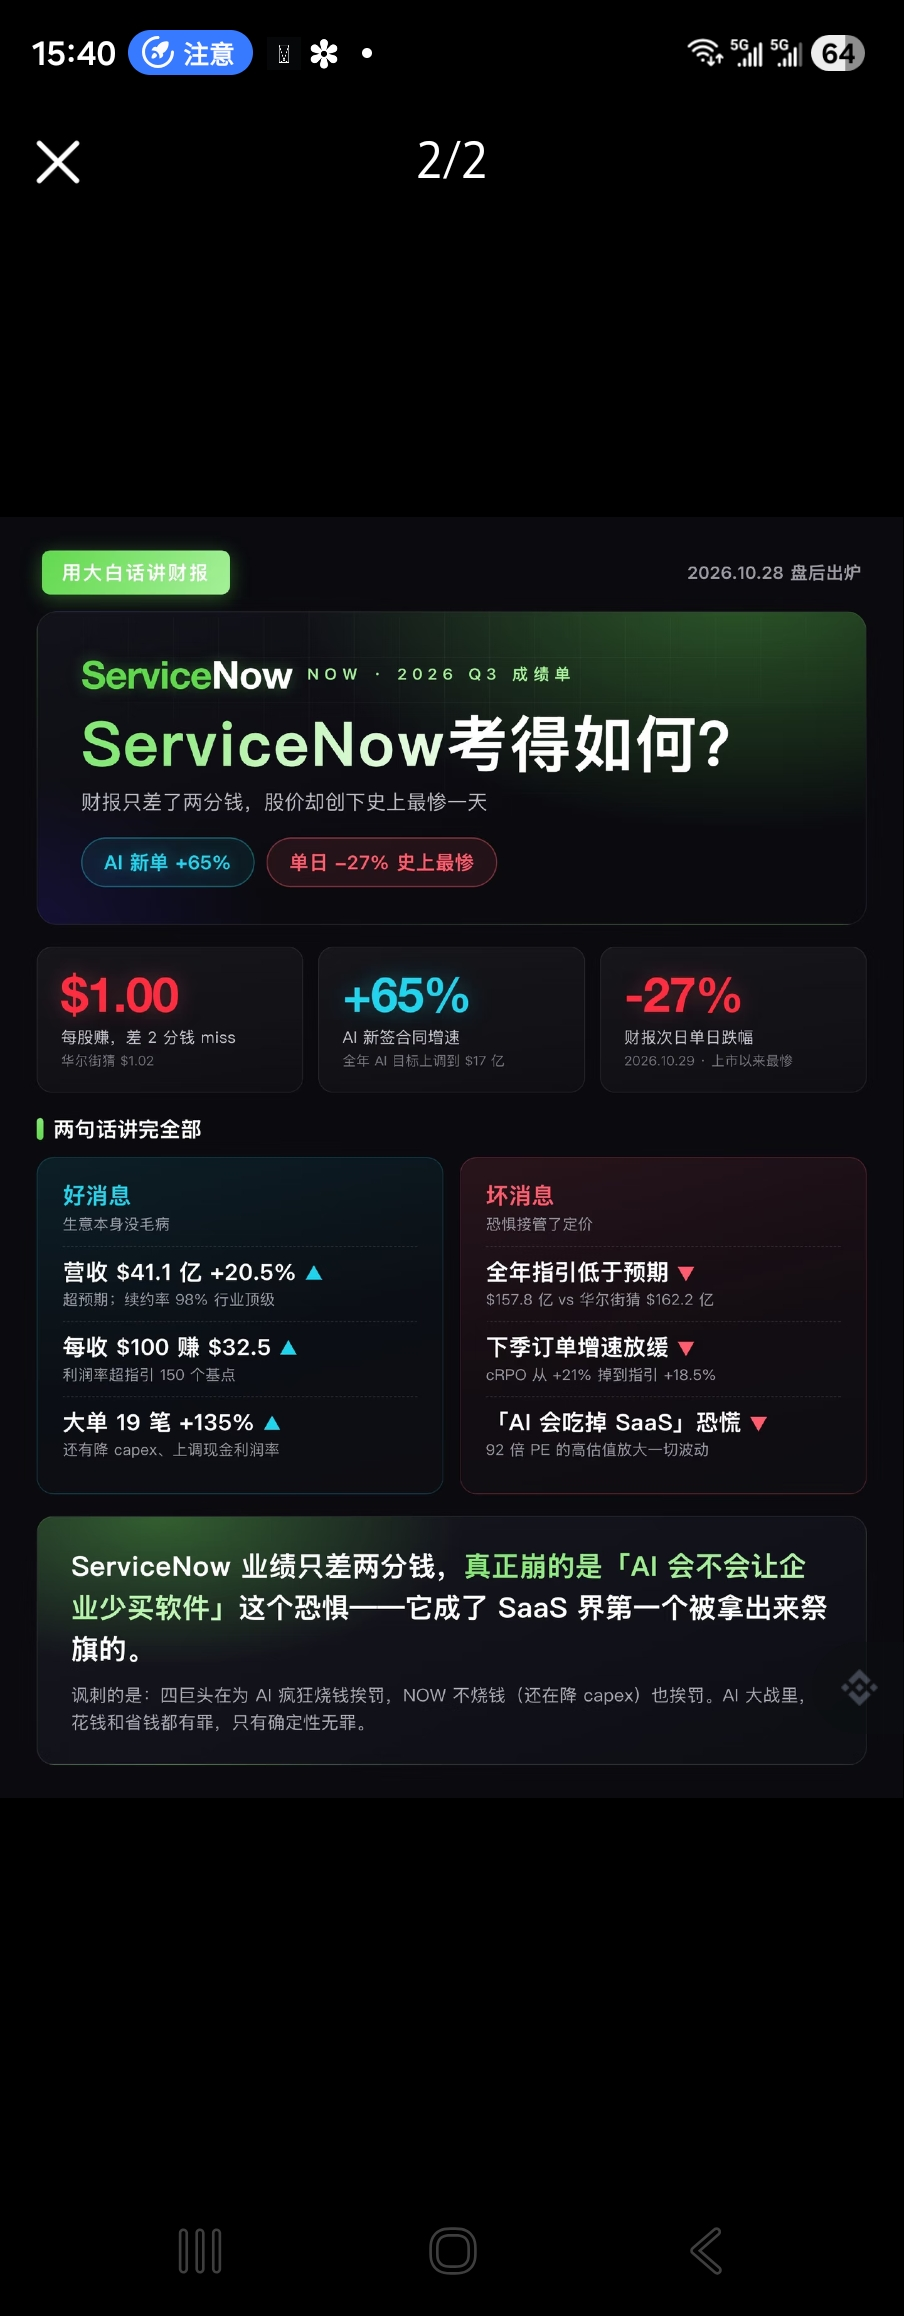
في الأسبوع الأخير من أكتوبر (26-30)، هبطت أسهم شركة ServiceNow، الرائدة في مجال البرمجيات كخدمة (SaaS)، بنسبة 45%، وانخفضت بنسبة 27% في اليوم التالي لإعلان النتائج المالية وحده، مسجلةً أكبر هبوط يومي منذ إدراجها. وراح الجميع على الإنترنت يهتفون «SaaSpocalypse» (نهاية البرمجيات كخدمة)، فما الذي حدث بالضبط؟
لنبدأ بالتقرير المالي نفسه: لم يكن سيئًا فعلًا:
☆ بلغت الإيرادات 4.11 مليار دولار، بزيادة 20.5%، متجاوزة التوقعات.
☆ معدل تجديد العقود 98%، وهو من بين الأعلى في القطاع.
☆ ارتفعت العقود الجديدة للذكاء الاصطناعي بنسبة 65%، وبلغ عدد صفقات الذكاء الاصطناعي التي تجاوزت قيمتها مليون دولار 4.5 أضعاف ما كان عليه العام الماضي.
☆ بلغت الأرباح للسهم الواحد 1.00 دولار، أي أقل بسنتين فقط من توقعات وول ستريت البالغة 1.02 دولار.
فمن أين جاء هذا الهبوط بنسبة 27%؟
★ بلغت توقعات الشركة للعام بأكمله 15.78 مليار دولار، مقابل توقعات وول ستريت البالغة 16.22 مليار دولار—أي بفارق يزيد على 400 مليون دولار، وليس مبلغًا ضئيلًا.
★ انخفضت توقعات نمو الطلبيات للربع المقبل من 21% إلى 18.5% — دليل قاطع على التباطؤ.
★ تقييم مرتفع عند مضاعف ربحية 92 مرة، والذعر يضخّم أثره ثلاثة أضعاف.
الخطر الحقيقي هو أن «الذكاء الاصطناعي سيقضي على البرمجيات كخدمة (SaaS)».
إذا كان وكيل الذكاء الاصطناعي قادرًا على إنجاز العمل بنفسه، فلن تحتاج الشركات إلى شراء هذا العدد الكبير من تراخيص البرامج التي تُحاسب على أساس عدد الموظفين. ونموذج ServiceNow القائم على رسوم لكل ترخيص هو الأكثر عرضة للخطر، فأصبحت الشركة أول من جرى تقديمه قربانًا.
أكثر المقارنات سخريةً: هذا الأسبوع، عوقبت Microsoft وGoogle وAmazon لأنها تنفق ببذخ على الذكاء الاصطناعي، وعوقبت ServiceNow أيضًا رغم أنها لا تنفق (بل تخفّض نفقاتها الرأسمالية). في حرب الذكاء الاصطناعي، الإنفاق والتوفير كلاهما جريمة؛ وحدها الثقة لا تُعاقَب.
ما تزال أساسيات الشركة من الأقوى في قطاع SaaS؛ وما عوقب في هذه الموجة هو التقييم والسردية. من يريد اقتناص فرصة الشراء عند القاع، فعليه أن يراهن على قدرتها على تثبيت نمو الطلبيات عند 20% لربعين متتاليين. وقبل انحسار موجة الذعر، فإن شراء سهم يهبط بشدة أشبه بمحاولة الإمساك بسكين ساقط.