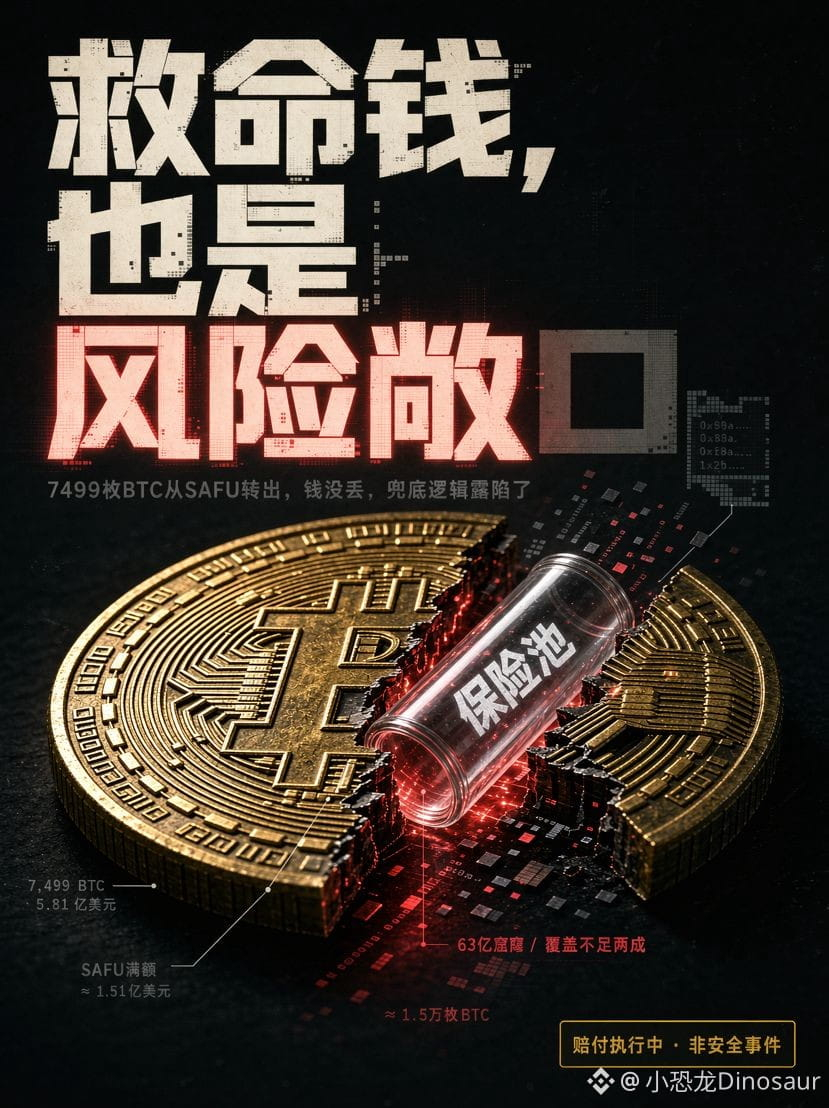

#币安SAFU基金完成7499枚BTC转移 7499 BTC، و581 مليون دولار، من محفظة SAFU إلى «عنوان مجهول» — ما إن انطلق إنذار على السلسلة حتى كان أول ما خطر ببال كثيرين: هل سُرقت حتى أموال الإنقاذ؟
لم تُسرق، لكن هذه الحوالة تكشف أكثر مما كان سيكشفه الأمر لو سُرقت.
تلك «المحفظة المجهولة» ليست سوى عنوان جديد داخل Binance لم يُضف إليه تصنيف بعد. تستند شركات تحليل البلوك تشين في تسمية العناوين إلى أنماط السلوك، لا إلى سندات الملكية القانونية؛ لذا تظهر المحفظة الجديدة في قواعد البيانات بوصفها «مجهولة» إلى أن يعيد أحد تصنيفها. لم تغادر الأموال نطاق سيطرة Binance، بل انتقلت من «الخزنة» إلى «نافذة التعويضات». فبعد هجوم المحفظة الساخنة في 30 أكتوبر، الذي بلغت خسائره 6.3 مليارات دولار، تحوّل SAFU رسميًا من «احتياطي طوارئ ساكن» إلى «أداة تنفيذ تُخرج الأموال».
ما يستحق التأمل حقًا ليس الحوالة بحد ذاتها، بل طبيعة SAFU. ففي مطلع عام 2026، حوّلت Binance صندوق SAFU بأكمله إلى بيتكوين، ليبلغ حجم الصندوق نحو 15 ألف BTC. وهذا يعني وجود تناقض محرج للغاية: الأصل الذي تستخدمه لتغطية المخاطر يشترك مع المخاطر التي يفترض أن يغطيها في المنطق نفسه للتقلبات. فعندما يسود الذعر في السوق، ينخفض سعر BTC وتتراجع معه القوة الشرائية لـSAFU؛ وعندما تتعرض منصة التداول للسرقة ويحتاج المستخدمون إلى تعويضات، لا خيار أمام SAFU سوى بيع BTC وتحويله إلى أصول أخرى. وهكذا، فإن التحوط من التقلبات بالتقلبات يجعل من صندوق التأمين نفسه مركزًا للمخاطر.
لننظر إلى الأرقام. خسائر بقيمة 6.3 مليارات دولار، في حين لا يتجاوز حجم SAFU، في أفضل الأحوال، بضعة مليارات من الدولارات، أي إن نسبة التغطية تقل عن 20%. الذي تحمّل فعليًا عبء هذه التعويضات هو أكثر من 6.3 مليارات دولار من أموال Binance الخاصة وصندوق التأمين على العقود، لا SAFU الذي أُحيط بهالة من الأساطير. كان دور SAFU في هذه الحوالة يوم 31 أكتوبر أشبه بأول قطرة دم رمزية — لقد أثبتت أنها «تحركت»، لكن ذلك بعيد كل البعد عن أن يعني أنها «تحملت العبء».
لذا لا تدع عبارة «محفظة مجهولة» تخيفك. هذه الحوالة ليست بداية حادث أمني، بل ارتداد أثره. ليس السؤال الذي ينبغي طرحه إلى أين ذهبت الأموال، بل: عندما تقع خسارة أخرى بقيمة 6.3 مليارات، هل يستطيع من يتولى التغطية أن يتحملها؟
لم تُسرق، لكن هذه الحوالة تكشف أكثر مما كان سيكشفه الأمر لو سُرقت.
تلك «المحفظة المجهولة» ليست سوى عنوان جديد داخل Binance لم يُضف إليه تصنيف بعد. تستند شركات تحليل البلوك تشين في تسمية العناوين إلى أنماط السلوك، لا إلى سندات الملكية القانونية؛ لذا تظهر المحفظة الجديدة في قواعد البيانات بوصفها «مجهولة» إلى أن يعيد أحد تصنيفها. لم تغادر الأموال نطاق سيطرة Binance، بل انتقلت من «الخزنة» إلى «نافذة التعويضات». فبعد هجوم المحفظة الساخنة في 30 أكتوبر، الذي بلغت خسائره 6.3 مليارات دولار، تحوّل SAFU رسميًا من «احتياطي طوارئ ساكن» إلى «أداة تنفيذ تُخرج الأموال».
ما يستحق التأمل حقًا ليس الحوالة بحد ذاتها، بل طبيعة SAFU. ففي مطلع عام 2026، حوّلت Binance صندوق SAFU بأكمله إلى بيتكوين، ليبلغ حجم الصندوق نحو 15 ألف BTC. وهذا يعني وجود تناقض محرج للغاية: الأصل الذي تستخدمه لتغطية المخاطر يشترك مع المخاطر التي يفترض أن يغطيها في المنطق نفسه للتقلبات. فعندما يسود الذعر في السوق، ينخفض سعر BTC وتتراجع معه القوة الشرائية لـSAFU؛ وعندما تتعرض منصة التداول للسرقة ويحتاج المستخدمون إلى تعويضات، لا خيار أمام SAFU سوى بيع BTC وتحويله إلى أصول أخرى. وهكذا، فإن التحوط من التقلبات بالتقلبات يجعل من صندوق التأمين نفسه مركزًا للمخاطر.
لننظر إلى الأرقام. خسائر بقيمة 6.3 مليارات دولار، في حين لا يتجاوز حجم SAFU، في أفضل الأحوال، بضعة مليارات من الدولارات، أي إن نسبة التغطية تقل عن 20%. الذي تحمّل فعليًا عبء هذه التعويضات هو أكثر من 6.3 مليارات دولار من أموال Binance الخاصة وصندوق التأمين على العقود، لا SAFU الذي أُحيط بهالة من الأساطير. كان دور SAFU في هذه الحوالة يوم 31 أكتوبر أشبه بأول قطرة دم رمزية — لقد أثبتت أنها «تحركت»، لكن ذلك بعيد كل البعد عن أن يعني أنها «تحملت العبء».
لذا لا تدع عبارة «محفظة مجهولة» تخيفك. هذه الحوالة ليست بداية حادث أمني، بل ارتداد أثره. ليس السؤال الذي ينبغي طرحه إلى أين ذهبت الأموال، بل: عندما تقع خسارة أخرى بقيمة 6.3 مليارات، هل يستطيع من يتولى التغطية أن يتحملها؟