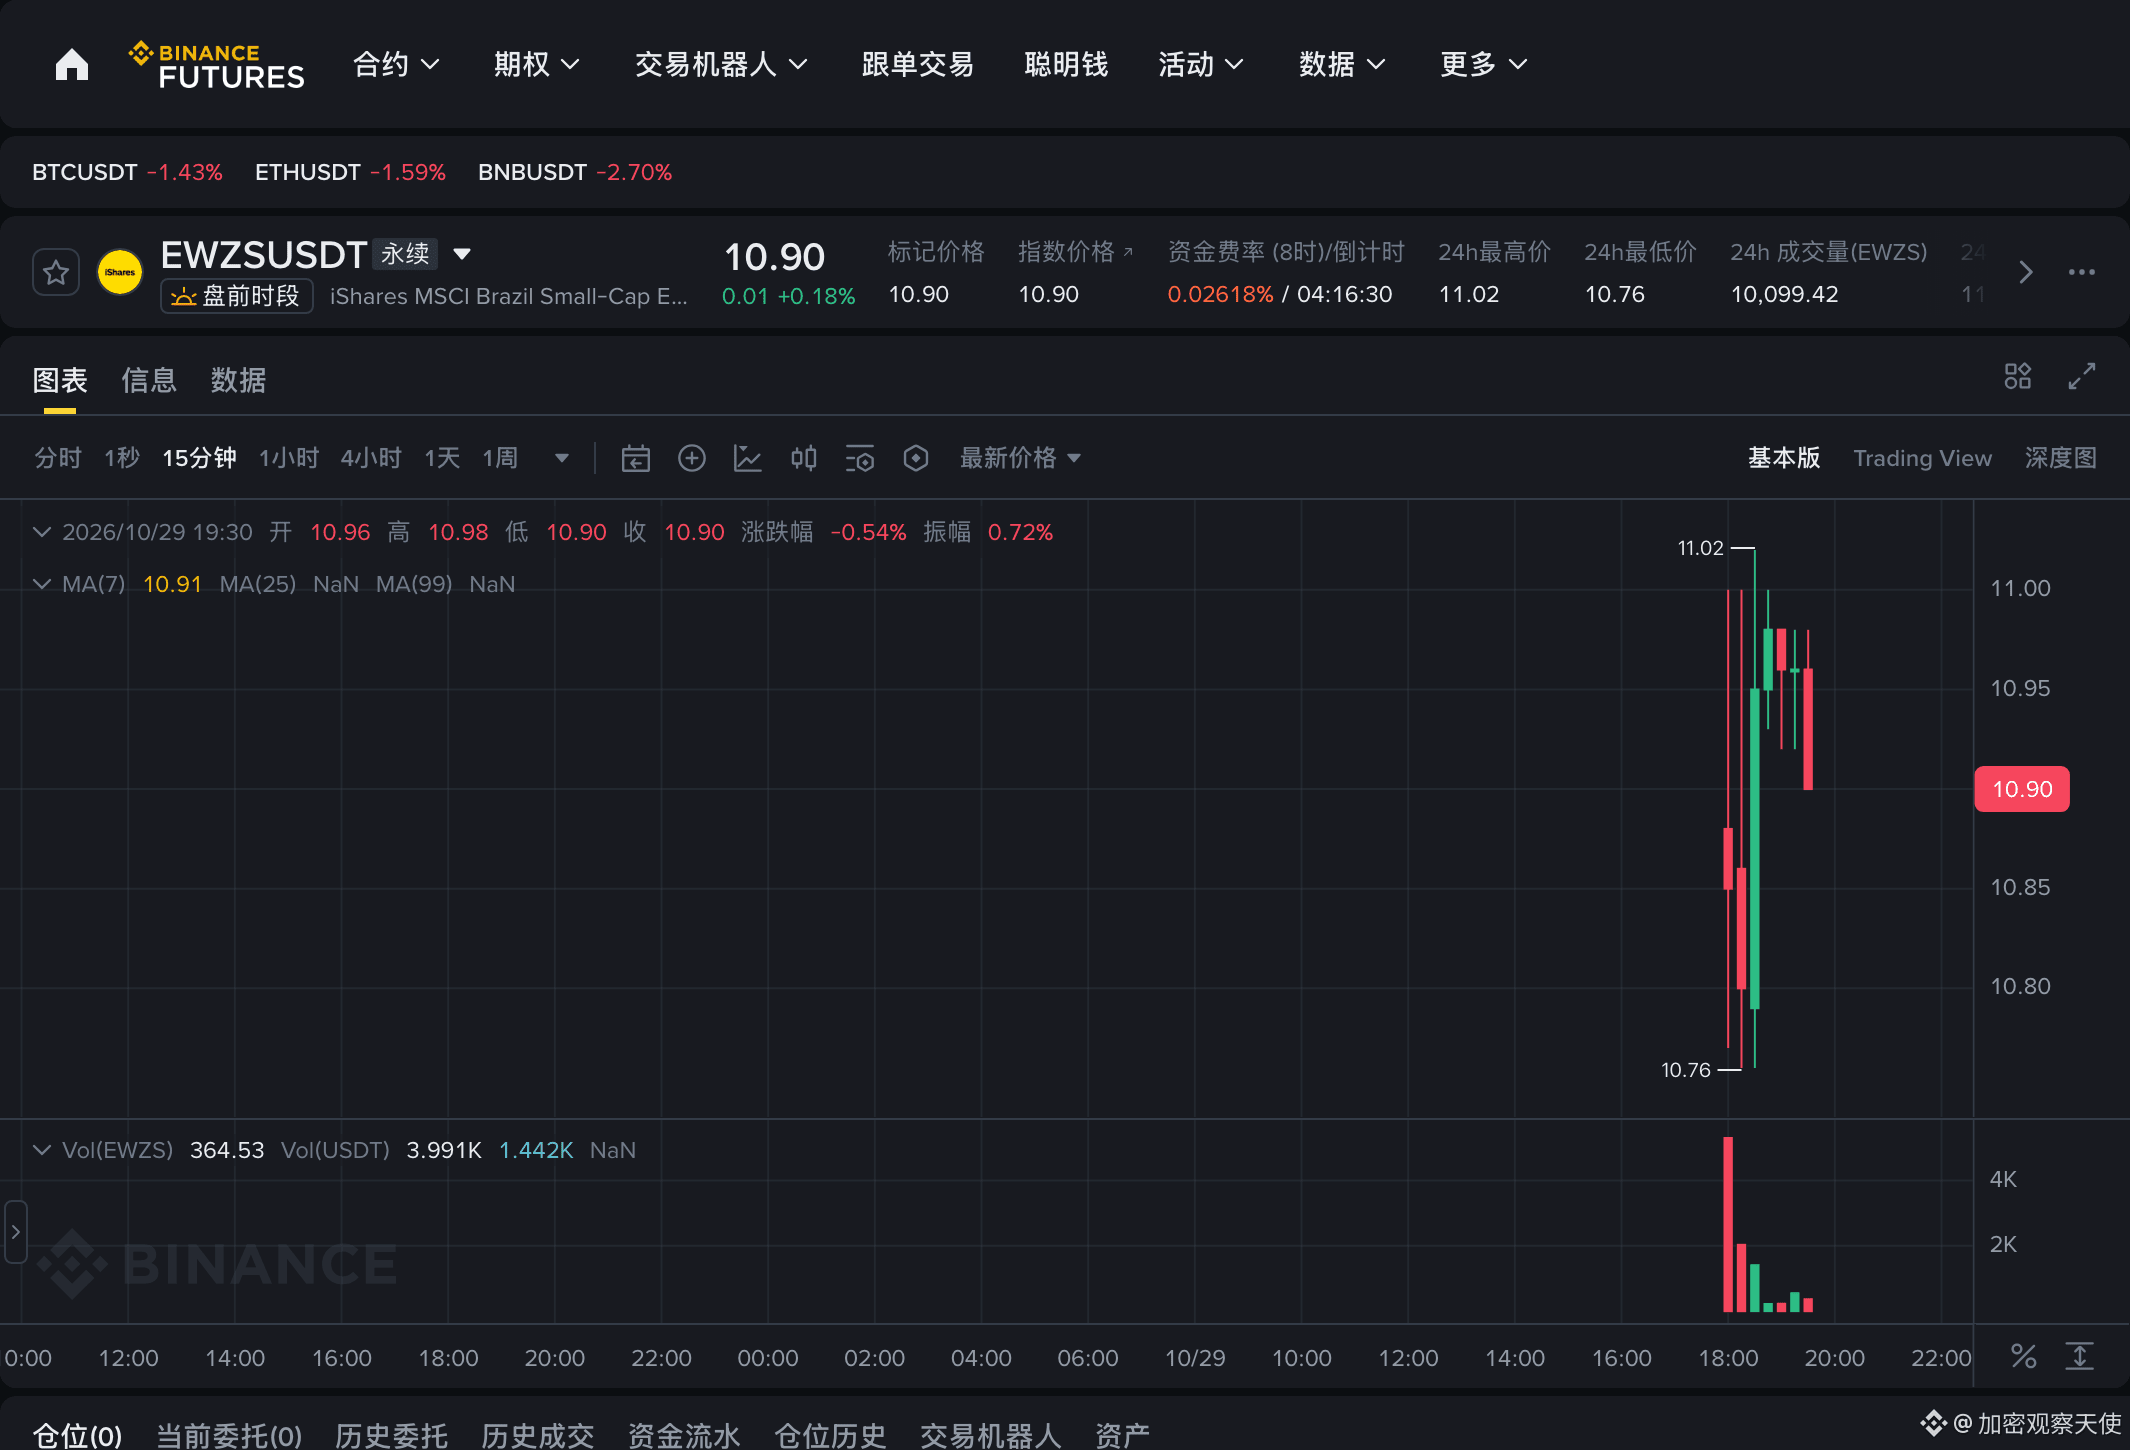
عقد دائم لصندوق ETF برازيلي صغير القيمة السوقية سجّل تداولات بقيمة 110 آلاف دولار خلال أول ساعة ونصف من إدراجه، عبر 3563 صفقة. أي بمتوسط 31 دولارًا للصفقة.
هذا الرقم لا يعني أن أحدًا متفائل بشأن البرازيل، بل يعني أن أحدهم يختبر السوق.
عند إدراج عقد جديد، أكثر ما يسهل إساءة فهمه هو حجم التداول. فحتى أوامر صانع السوق التي يجري تنفيذها تُحتسب ضمن التداولات؛ لذا قد يرتفع الحجم من دون أن يكون المتداولون قد دخلوا السوق فعلًا. وللتمييز بين الأمرين، القسمة أنفع من الجمع: اقسم قيمة التداول على عدد الصفقات لتحصل على متوسط قيمة الصفقة.
في اليوم نفسه، وعلى المنصة نفسها، بلغ متوسط الصفقة في EWZS 31 دولارًا، وفي SMR للطاقة النووية 43 دولارًا، وفي عقد إنفيديا 546 دولارًا. الفارق 17 ضعفًا.
الطرف الذي يبلغ فيه المتوسط 546 دولارًا يشير إلى أن هناك من يبني مركزًا، أما الطرف الذي يبلغ فيه 31 دولارًا فيشير إلى أن هناك من يختبر السوق. الرقم نفسه، لكن السلوكين مختلفان.
دفتر الأوامر أوضح من ذلك. مجموع أوامر الشراء في المستويات العشرة الأولى لـ EWZS هو 5255 دولارًا، وأوامر البيع 4561 دولارًا. إذا أردت بيع ما قيمته عشرة آلاف دولار، فستحتاج تقريبًا إلى استنفاد المستويات العشرة الأولى مرتين. أما الرقم المقابل لعقد إنفيديا فهو 450 ألف دولار.
ولننظر إلى مستوى أعمق: في 29 أكتوبر، افتتح السوق البرازيلي عند الساعة 21:00، وافتتح سوق الأسهم الأمريكية عند 21:30. خلال الساعة والنصف السابقة للافتتاح، كان العقد يتداول مع أوامره المعلّقة فقط.
المطب الثاني هو نسبة التغير. «24 ساعة» التي تظهر عند إدراج العقد الجديد لا تعني في الواقع سوى تسعين دقيقة؛ إذ يُحسب التغير انطلاقًا من سعر أول صفقة بعد إدراجه، لا من سعر إغلاق الأصل الأساسي في اليوم السابق. لذلك، يمكن أن يكون التغير المعروض مختلفًا تمامًا عن تغير الأصل الأساسي منذ إغلاق اليوم السابق، بل وقد يسير في الاتجاه المعاكس.
معدل التمويل لديه 0.026%، أي 2.6 ضعف المعدل المرجعي البالغ نقطة أساس واحدة. المعدل موجب، وسعر العقد أعلى قليلًا من المؤشر.
أُدرجت ستة عقود في هذه الدفعة، وبلغت قيمة تداولها الإجمالية 980 ألف دولار. أما عقد إنفيديا وحده فسجّل 260 مليون دولار، أي بفارق 266 ضعفًا.
لا أكتب هذا للتشاؤم بشأن أي أصل، بل لوضع الأدوات في نصابها. عند إدراج أصل جديد، قد يكون حجم التداول مجرد ضجة؛ أما عدد الصفقات وعمق السوق فيكشفان البنية الحقيقية.
لا أستطيع تحديد عدد الأيام التي ينبغي أن يستمر فيها تداول اليوم الأول كي نميّز بين نشاط صانع السوق والطلب الحقيقي. ثلاثة أيام قد تكون قليلة، وأسبوع ربما يكفي، لكن ذلك مجرد انطباع.
الترتيب ثابت: يأتي العقد أولًا، ثم المتداولون، وأخيرًا السعر.
لذلك، في اليوم الأول لإدراج أصل جديد، السؤال الذي ينبغي طرحه ليس ما إذا كان السعر سيرتفع أم سينخفض، بل من الذي وضع أوامر الـ110 آلاف دولار؟
يمكن لصانع السوق أن يصنع حجم التداول، لكنه لا يستطيع اصطناع المراكز.
بالنسبة إلى أصول جديدة مدرجة مثل EWZS، اقسموا حجم التداول على عدد الصفقات أولًا؛ وإذا كان الناتج أقل من ثلاثة أرقام، فاعتبروه مجرد ضجة.
في أي يوم بعد إدراج عقد جديد ستكون مستعدًا لوضع أمر؟
حجم التداول وعدد الصفقات وبيانات دفتر الأوامر مأخوذة من عملية رصد واحدة في 29 أكتوبر عند الساعة 19:45، وهي أرقام ثابتة للفترة الأولى بعد الإدراج.
المعلومات أعلاه مجمّعة من مصادر عامة، والتحليل شخصي، ولا يشكل نصيحة استثمارية.