رائدة سوق بورصات العقود الدائمة اللامركزية Hyperliquid تستغل تعثر الآخرين: وراء نموذج HLP، يتحمل مستثمرو التجزئة الخسائر
وفقًا لما اتفقنا عليه في المقال السابق، سنحلل رائدة العقود على السلسلة #HYPE ، التي تحتكر سوق المشتقات على السلسلة، وتعتمد في جوهرها على ورقتين رابحتين: الأولى، دفتر أوامر على السلسلة بلا رسوم Gas، بفضل شبكة L1 طورتها بنفسها، لتضاهي تجربة مطابقة الأوامر في منصات CEX؛ والثانية، إتاحة إيداع مستثمري التجزئة USDC في خزينة HLP ليعملوا كصانعي سوق سلبيين، ويتقاسموا فروق الأسعار والرسوم وعوائد التصفية على المنصة، ما أطلق عجلة نمو السيولة.
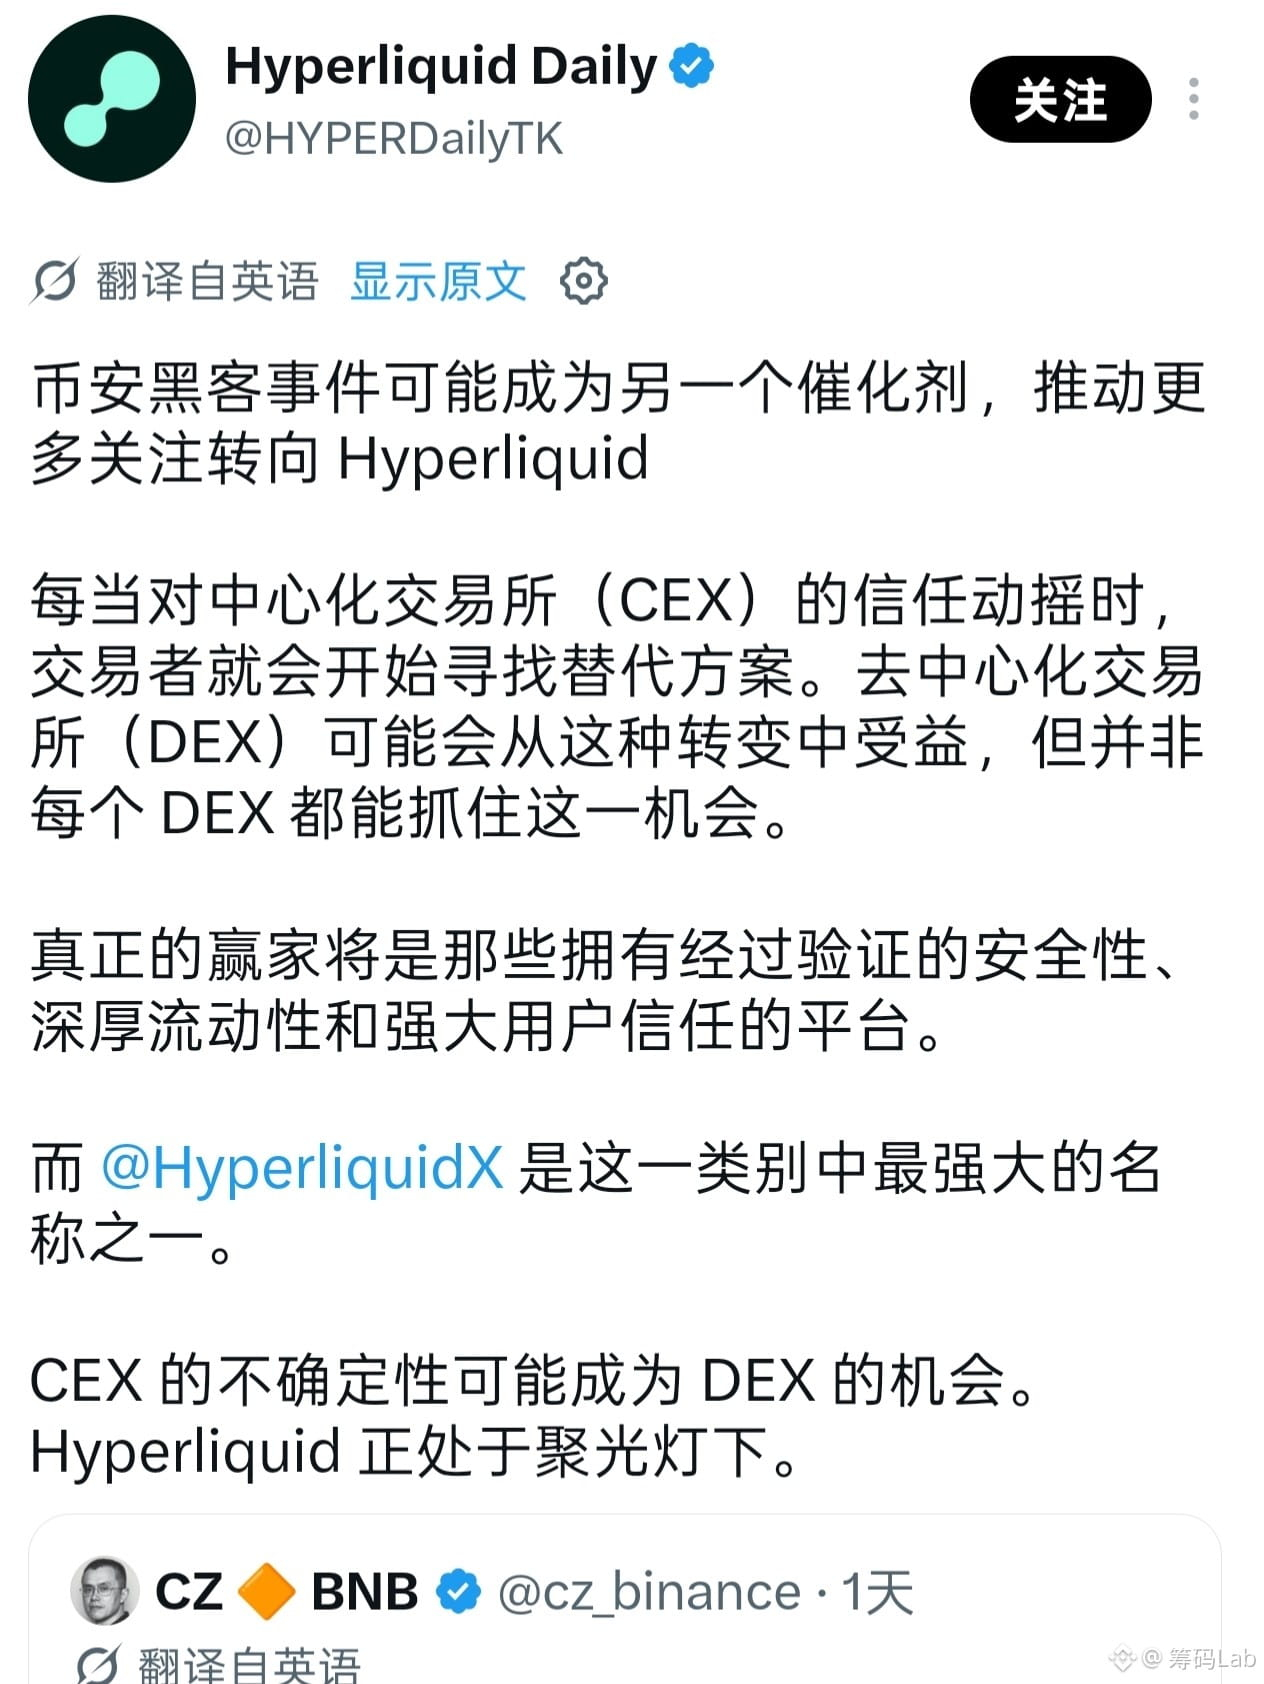
في 30 أكتوبر، عندما تعرضت Binance لهجوم وفعّلت صندوق SAFU لتغطية الخسائر، أعاد مجتمعها نشر تغريدة CZ للترويج لها، مدعيًا امتلاكها «أمانًا مثبتًا وسيولة عميقة».
لكن المخاطر الكامنة وراء نموذج HLP الرائد قاتلة أيضًا:
خسائر POPCAT التي تجاوزت الضمانات: استخدم المهاجم رأس مال قدره 3 ملايين لفتح مراكز شراء بقيمة تقارب 30 مليونًا، ثم وضع أوامر شراء وهمية بقيمة 20 مليونًا لجذب المشترين قبل إلغائها فجأة. انهار دفتر الأوامر، ولم يستطع استيعاب المراكز؛ فاضطرت خزينة HLP إلى تولي المراكز التي تجاوزت ضماناتها، وتكبدت خسارة مباشرة قدرها 4.9 مليون دولار.
يتحمل مستثمرو التجزئة مخاطر الذيل: تغطي المنصة خسائر المراكز التي تتجاوز ضماناتها في منصات CEX من أموالها الخاصة؛ أما HLP فيربط صناعة السوق بالتصفية ربطًا وثيقًا، وعندما يستهدف حوتٌ ما السوق بهجوم مباشر، يدفع مستثمرو التجزئة الذين أودعوا USDC، بصفتهم مزودي سيولة، ثمن الديون المعدومة.
مركزية تتيح «قطع الاتصال»: أوقفت POPCAT السحب وأغلقت الجسر بين السلاسل فور وقوع الحادث؛ وفي أزمة الضغط على مراكز البيع في JELLY قبل ذلك (خسائر عائمة لـHLP بلغت 13.5 مليون دولار)، أقدمت عُقد المدققين حتى على إزالة العقد وتعديل الشيفرة لتسوية المراكز قسرًا بسعر الدخول.
ابتكار الآلية هو ما صنع رائدة على السلسلة، لكن عمق الأصول طويلة الذيل والثغرات المتكررة في إدارة المخاطر تستحقان اهتمامًا أكبر بكثير من استغلال تعثر المنافسين للترويج للنفس.
#bnb
#CZ称币安赔付到位最重要是保护用户
وفقًا لما اتفقنا عليه في المقال السابق، سنحلل رائدة العقود على السلسلة #HYPE ، التي تحتكر سوق المشتقات على السلسلة، وتعتمد في جوهرها على ورقتين رابحتين: الأولى، دفتر أوامر على السلسلة بلا رسوم Gas، بفضل شبكة L1 طورتها بنفسها، لتضاهي تجربة مطابقة الأوامر في منصات CEX؛ والثانية، إتاحة إيداع مستثمري التجزئة USDC في خزينة HLP ليعملوا كصانعي سوق سلبيين، ويتقاسموا فروق الأسعار والرسوم وعوائد التصفية على المنصة، ما أطلق عجلة نمو السيولة.
في 30 أكتوبر، عندما تعرضت Binance لهجوم وفعّلت صندوق SAFU لتغطية الخسائر، أعاد مجتمعها نشر تغريدة CZ للترويج لها، مدعيًا امتلاكها «أمانًا مثبتًا وسيولة عميقة».
لكن المخاطر الكامنة وراء نموذج HLP الرائد قاتلة أيضًا:
خسائر POPCAT التي تجاوزت الضمانات: استخدم المهاجم رأس مال قدره 3 ملايين لفتح مراكز شراء بقيمة تقارب 30 مليونًا، ثم وضع أوامر شراء وهمية بقيمة 20 مليونًا لجذب المشترين قبل إلغائها فجأة. انهار دفتر الأوامر، ولم يستطع استيعاب المراكز؛ فاضطرت خزينة HLP إلى تولي المراكز التي تجاوزت ضماناتها، وتكبدت خسارة مباشرة قدرها 4.9 مليون دولار.
يتحمل مستثمرو التجزئة مخاطر الذيل: تغطي المنصة خسائر المراكز التي تتجاوز ضماناتها في منصات CEX من أموالها الخاصة؛ أما HLP فيربط صناعة السوق بالتصفية ربطًا وثيقًا، وعندما يستهدف حوتٌ ما السوق بهجوم مباشر، يدفع مستثمرو التجزئة الذين أودعوا USDC، بصفتهم مزودي سيولة، ثمن الديون المعدومة.
مركزية تتيح «قطع الاتصال»: أوقفت POPCAT السحب وأغلقت الجسر بين السلاسل فور وقوع الحادث؛ وفي أزمة الضغط على مراكز البيع في JELLY قبل ذلك (خسائر عائمة لـHLP بلغت 13.5 مليون دولار)، أقدمت عُقد المدققين حتى على إزالة العقد وتعديل الشيفرة لتسوية المراكز قسرًا بسعر الدخول.
ابتكار الآلية هو ما صنع رائدة على السلسلة، لكن عمق الأصول طويلة الذيل والثغرات المتكررة في إدارة المخاطر تستحقان اهتمامًا أكبر بكثير من استغلال تعثر المنافسين للترويج للنفس.
#bnb
#CZ称币安赔付到位最重要是保护用户