بلغ هامش التشغيل لدى أمازون في الربع الثالث 13.9%، ووصفت الشركة نفسها هذا الرقم بأنه «الأعلى في تاريخها». وفي التقرير المالي نفسه، بلغ التدفق النقدي الحر خلال الاثني عشر شهرًا الماضية سالب 42.4 مليار دولار.
ما يُسعَّر فعليًا ليس أداء هذا الربع، بل الإهلاك خلال السنوات المقبلة.
قائمة الأرباح تسجل أرقامًا قياسية، بينما التدفق النقدي يتراجع إلى المنطقة السالبة. وهذان وجهان للشيء نفسه.
ذهبت الأموال إلى المعدات. خلال الاثني عشر شهرًا الماضية، أنفقت الشركة 94.8 مليار دولار إضافية على أساس سنوي لصافي مشترياتها من العقارات والمعدات، وكانت الشركة صريحة في إرجاع ذلك إلى استثمارات مرتبطة بالذكاء الاصطناعي. وأبقت توجيهات الإنفاق الرأسمالي النقدي لكامل عام 2026 عند نحو 220 مليار دولار.
تسير المعالجة المحاسبية على النحو التالي: يخرج النقد الآن، ثم يُسجل الإهلاك على مدى سنوات. ووفقًا للممارسات المعتادة في القطاع، تُهلك الخوادم على مدى خمس إلى ست سنوات، ومعدات الشبكات على فترة أقصر، والمنشآت على فترة أطول.
لذلك، فإن هامش 13.9% الحالي لا يزال يتضمن إهلاك المعدات القديمة.
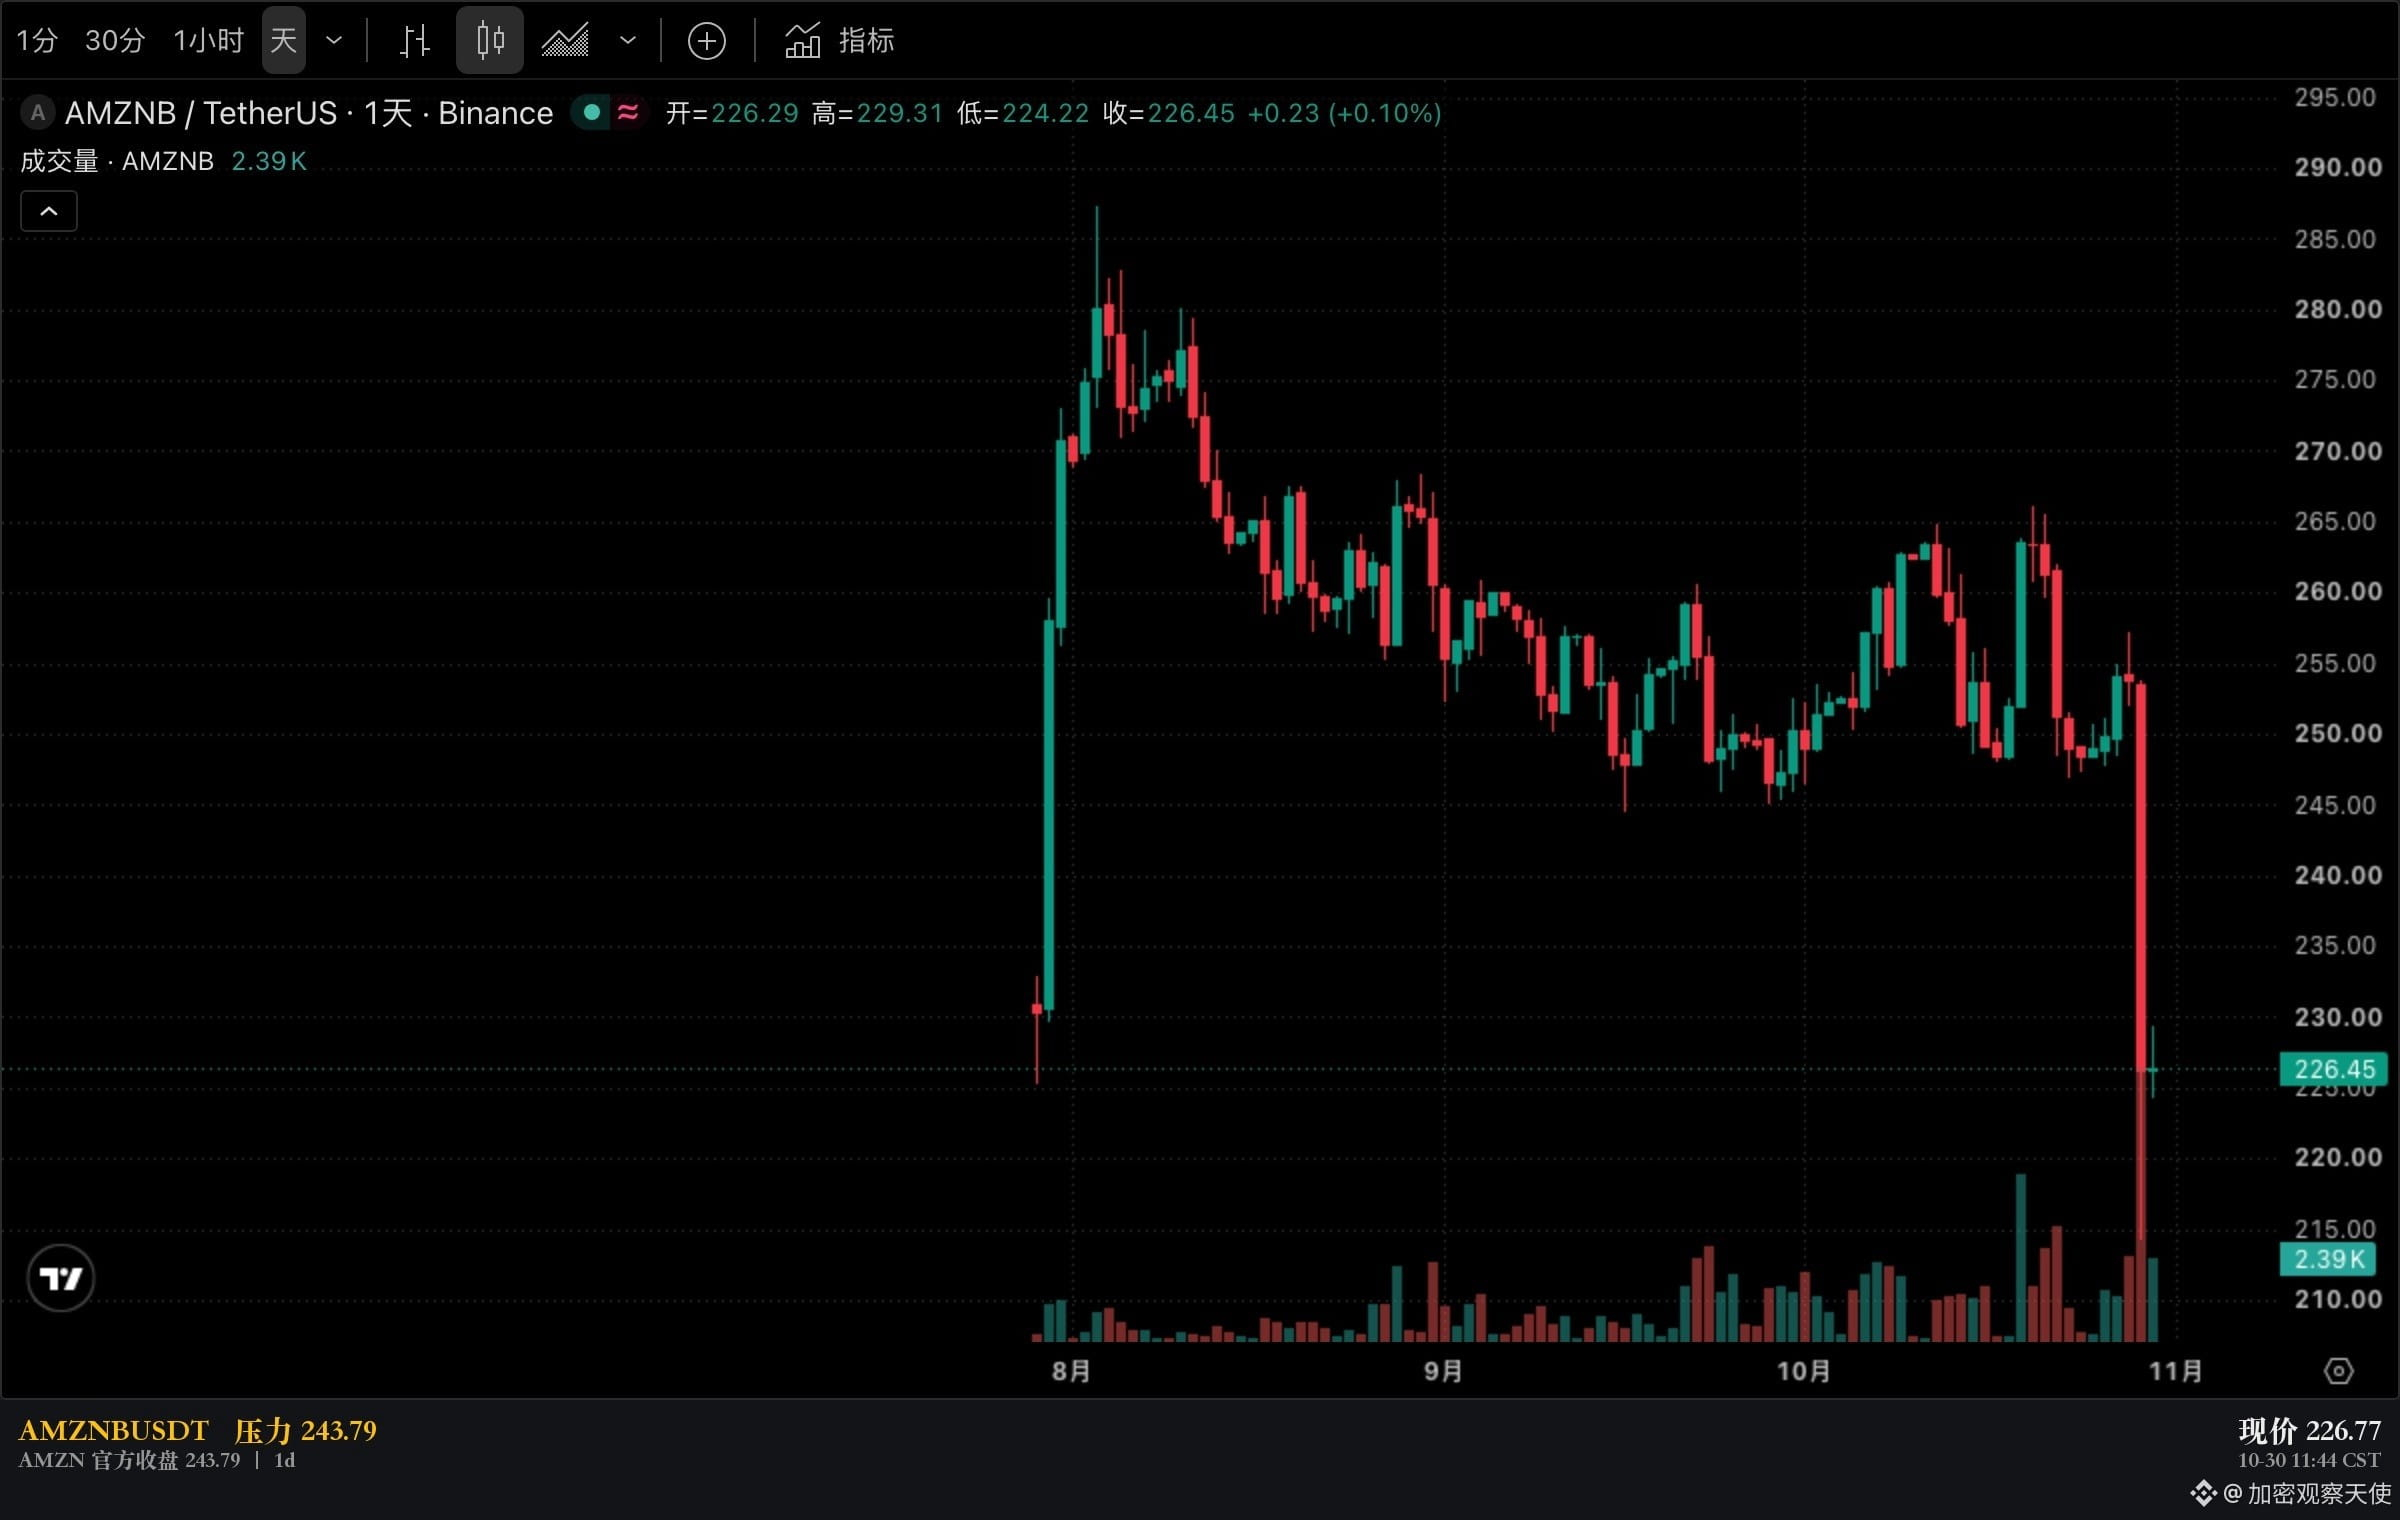
وهذا ما باعه السوق تلك الليلة.
السهم AMZN الذي يتتبعه $AMZNB هبط بعد إغلاق التداولات يوم 29 أكتوبر إلى 225.99 دولارًا في إحدى اللحظات.
وبعد انتهاء جلسة الأسهم الأمريكية في 30 أكتوبر، استقر السعر الرسمي بين 229 و241 دولارًا، ولم يعد إلى مستوياته السابقة.
كانت بيانات AWS قوية للغاية، وهي أيضًا محور الإنفاق الرأسمالي البالغ #美股 في هذه الجولة. بلغت صافي المبيعات في الربع الثالث 46 مليار دولار، بزيادة سنوية قدرها 39.3%، وهي أسرع وتيرة خلال السنوات الخمس الماضية، ووصلت الإيرادات السنوية على أساس معدل إلى 184 مليار دولار.
بلغ إجمالي أرباح التشغيل للشركة 28.1 مليار دولار، وأسهمت AWS وحدها بـ17.8 مليارًا. السحابة تحقق الأرباح، ثم تُستثمر الأموال كلها مجددًا في السحابة.
ليس هذا نزيفًا للأموال، بل تحويلٌ للأرباح مقدمًا إلى طاقة إنتاجية.
لكن لهذا التحويل ثمن. تتوقع الشركة للربع الرابع أرباح تشغيل بين 28.5 و33.5 مليار دولار، مقارنةً بـ25 مليارًا في الفترة نفسها من العام الماضي. وحتى عند احتساب هامش الربح وفقًا لمنتصف نطاق التوقعات، فإنه يظل أعلى من نظيره في الفترة نفسها من العام الماضي. وترى الشركة أن ضغوط الإهلاك لم تصل إلى ذروتها بعد.
بلغ صافي الربح 20.7 مليار دولار، بانخفاض 500 مليون عن العام الماضي. وقالت الشركة إن أرباح الفترة نفسها من العام الماضي تضمنت مكاسب قبل الضرائب بقيمة 9.5 مليارات دولار من استثمارها في Anthropic. لذا، لم يكن انخفاض الـ500 مليون بسبب تراجع أداء الأعمال.
ما لا أستطيع الجزم به هو مدة الإهلاك. إذا أُهلكت وحدات GPU ومراكز البيانات هذه على مدى ست سنوات، فسيكون منحنى الإهلاك بين عامي 2027 و2028 أشد انحدارًا من منحنى الإيرادات؛ وإذا أُهلكت على مدى أربع سنوات، فستظهر الضغوط قبل ذلك بعامين. كلا الحسابين معقول، لكن الشركة لم تفصح عن مدد الإهلاك لكل بند، لذلك لا يمكن التحقق من ذلك.
المعلومة الأهم في هذا التقرير المالي ليست في سطر الـ13.9%، بل في جدول التدفق النقدي أدناه. يمكن لشركة أن تثبت تحسن أدائها بهامش الربح، وأن تثبت في الوقت نفسه ازدياد أعبائها بالتدفق النقدي الحر. وكلا الأمرين صحيح.
أرباح الشركات كثيفة الأصول تُقترض أولًا ثم تُسدد لاحقًا؛ وعندما تُقترض، لا يلتقط أحد لها صورة.
موعد السداد لا يُعلن عنه مسبقًا؛ بل هو مكتوب في مدد الإهلاك.
عندما يبدأ الإهلاك في الضغط على النتائج، أيهما تراقب أكثر: هامش الربح أم التدفق النقدي الحر؟
البيانات من النص الأصلي لإفصاح 8-K على منصة SEC EDGAR، وتمت مراجعتها في 10-31 الساعة 17:55. ما سبق تجميع لبيانات عامة وتحليل شخصي، ولا يشكل نصيحة استثمارية.