


واصلت ألفابت (GOOGL)، التي ما زالت تتعافى من أسوأ يوم في تاريخها يوم الخميس، الانضمام إلى أمازون (AMZN) وإنتل (INTC) في قلب موجة بيع واسعة لأسهم التكنولوجيا يوم الجمعة، ما أدى إلى تسجيل ناسداك أسوأ أداء شهري له منذ أكثر من عام. وقدّرت NBC News أن أسهم التكنولوجيا فقدت في ذلك اليوم أكثر من تريليون دولار من قيمتها السوقية. وكانت الشكوك في أن استثمارات الذكاء الاصطناعي ستتمكن من تحقيق عائد يغطي تكلفتها هي السبب الأكبر للخسائر، وأغلقت جميع المؤشرات الرئيسية على انخفاض.
تسارعت وتيرة البيع خلال فترة ما بعد الظهر. وتخلّص المتداولون من الأصول عالية المخاطر قبيل نهاية الشهر وانتخابات التجديد النصفي يوم الثلاثاء. لم تكن هذه الطريقة التي أرادها أيٌّ كان لاختتام شهر أكتوبر.
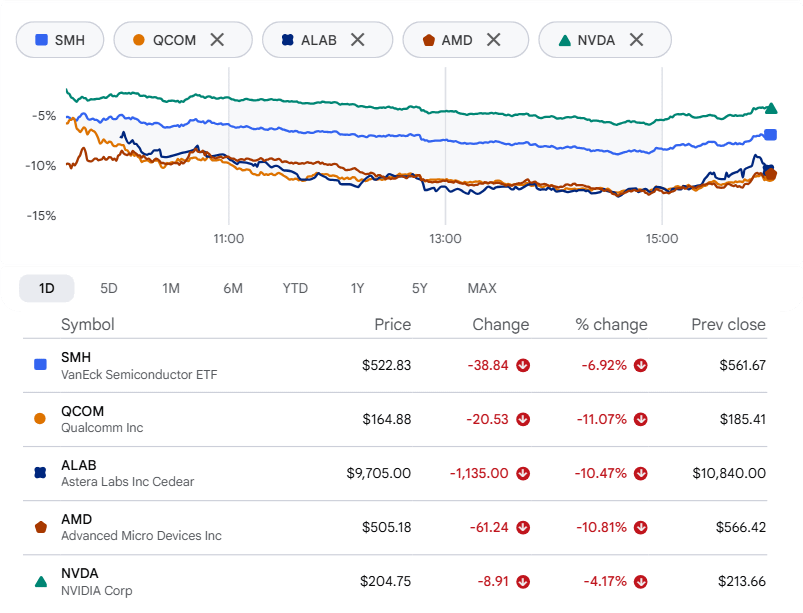
أنهى مؤشر Nasdaq 100 الجلسة منخفضًا 3.6% عند 2147.95، في أسوأ يوم له منذ يونيو، واختتم أكتوبر متراجعًا بأكثر من 5%. وهذا يضع المؤشر على بعد نحو 7.8% من الإغلاق القياسي المسجل في 6 أكتوبر. وخسر مؤشر Dow Jones الصناعي 572.25 نقطة، أو 1.09%، لينهي الجلسة عند 51,770.31. وهبط مؤشر S&P 500 بنسبة 1.82% إلى 7,580.07، فيما تراجع مؤشر Russell 2000 للشركات الصغيرة بنسبة 1.66% إلى 2,811.83.
أسهم الرقائق وصناديق الذكاء الاصطناعي تتكبد الخسائر الأكبر
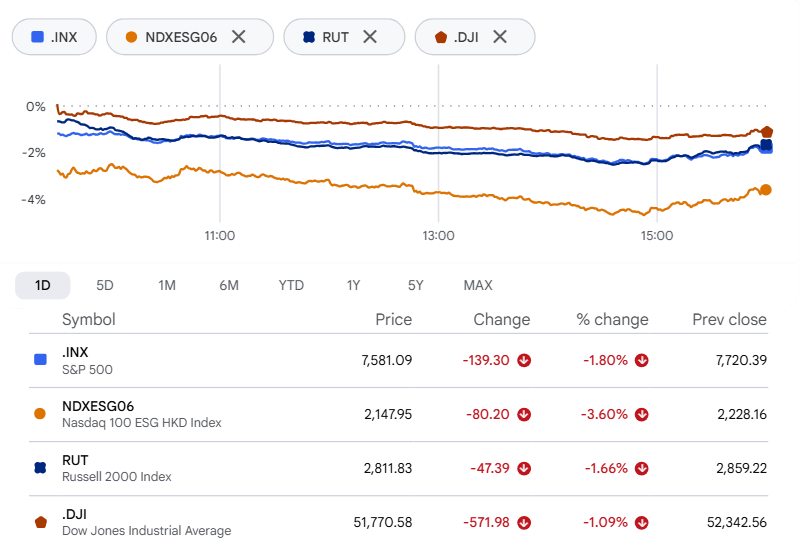
كانت الصناديق التي تركز على الاستثمار في الذكاء الاصطناعي قد أمضت شهر أكتوبر بائسًا، وجاء يوم الجمعة ليزيد خسائرها. فقد هبط صندوق Roundhill Memory ETF (DRAM)، الذي تضم حيازاته Micron وSeagate Technology، بأكثر من 7% خلال الجلسة، وأنهى الشهر منخفضًا 20%. كما خسر صندوق iShares A.I. Innovation and Tech Active ETF (BAI) أكثر من 7% في التداولات الاعتيادية، وأنهى أكتوبر متراجعًا بنحو 17%.
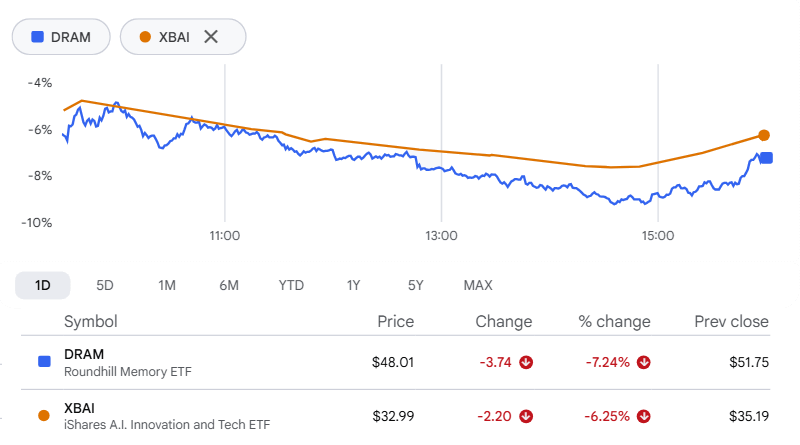
كانت شركات تصنيع الرقائق الأكثر تضررًا. هبط صندوق VanEck Semiconductor ETF (SMH) بنسبة 7%. وتراجعت أسهم Qualcomm وAstera Labs بنحو 11% لكل منهما، فيما قاربت Advanced Micro Devices هذا المستوى. وخسرت Nvidia نسبة 4%، وهو ما يبدو طفيفًا إلى أن نتذكر وزنها في مؤشر S&P 500؛ إذ وصفتها AP بأنها أكبر عامل منفرد ضغط على المؤشر.
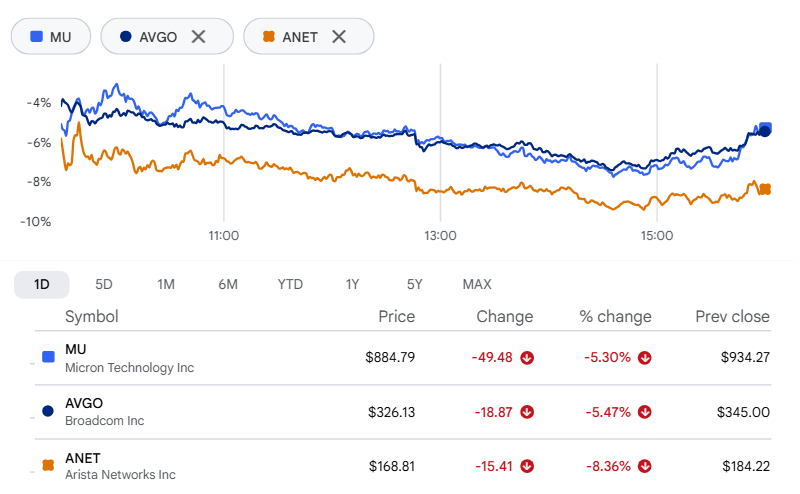
واصلت الأسهم المرتبطة مباشرة بتوسّع مراكز البيانات تراجعها. هبطت Micron Technology بأكثر من 5%، وتراجعت Arista Networks بنحو 8%، وانخفضت Broadcom قرابة 5%.
شركات السحابة الناشئة تصطدم بمسألة الديون
يكمن وراء عمليات بيع الأسهم قلقٌ بشأن الائتمان. وتواجه شركات السحابة الناشئة، التي تؤجر القدرة الحاسوبية التي تعتمد عليها مراكز بيانات الذكاء الاصطناعي، أسئلة مباشرة حول حجم ما اقترضته.
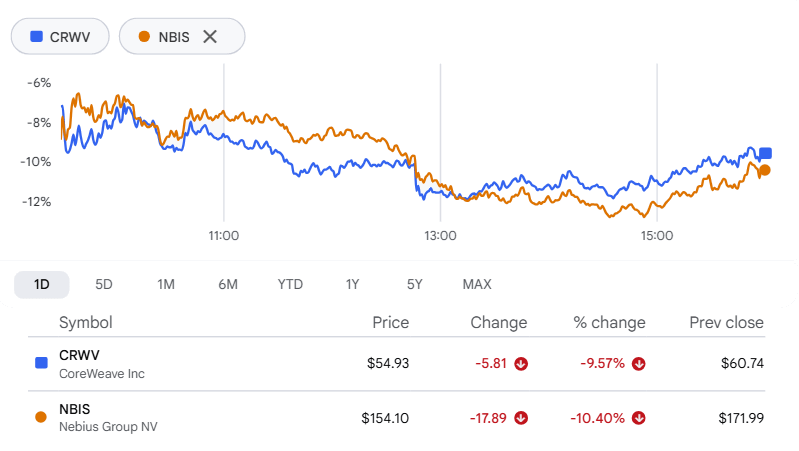
أصبحت CoreWeave واجهة المشكلة. فقد قفزت عوائد سنداتها، وقدّرت Reuters ديونها بنحو 50 مليار دولار، وأغلق سهمها منخفضًا قرابة 10% يوم الجمعة، ليختتم أكتوبر على تراجع بلغ 37%. وهبطت Nebius بأكثر من 10% خلال اليوم، وبنحو 35% خلال الشهر.
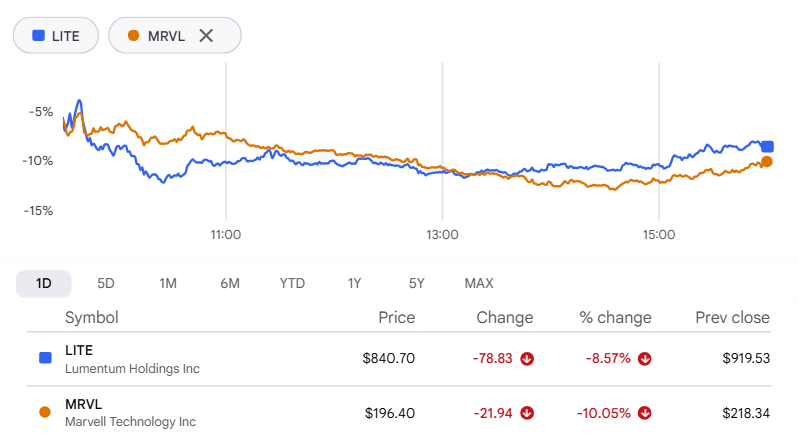
أضافت أحاديث الصفقات تطورًا جديدًا. وأفاد David Faber من CNBC بأن استحواذ Marvell Technology المحتمل على Lumentum يُتوقع أن يكون صفقة تبادل أسهم بالكامل بعلاوة سعرية متواضعة، وقد يصدر إعلان بشأنها في الأسبوع المقبل على أقرب تقدير. وكانت Bloomberg قد أفادت يوم الأربعاء بأن المحادثات بلغت مرحلة متقدمة. وأغلق سهم Lumentum منخفضًا بأكثر من 8%، وسهم Marvell بنحو 10%، لكن مع تراجع أسهم الرقائق عمومًا، يصعب عزو ذلك إلى الصفقة وحدها.
نتائج ليلة الخميس تصدر أحكامها
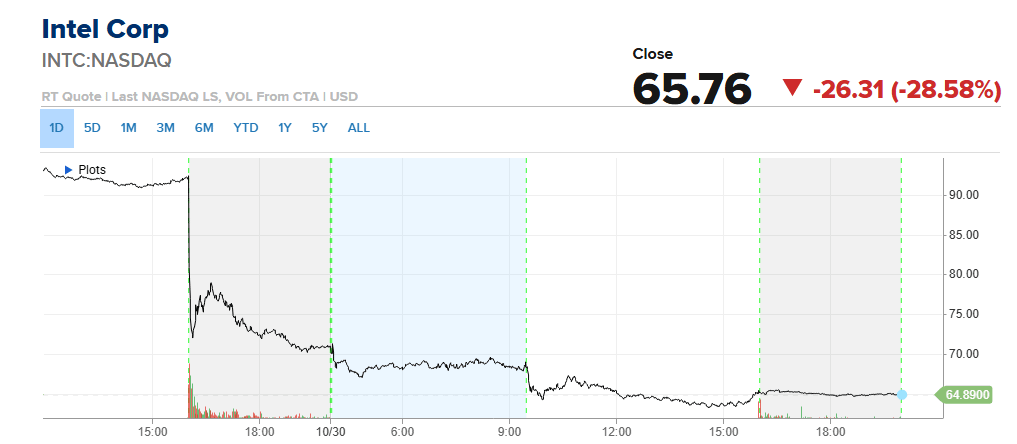
هبطت Intel بنسبة 28.6%، في أسوأ يوم لها منذ عام 1974. وكانت نتائج شركة الرقائق للربع الثالث قد تجاوزت التوقعات بالفعل، لكن توقعاتها للربع الرابع لم تفعل ذلك. وأشار التنفيذيون إلى أن سوق الحواسيب الشخصية يتعرض لضغوط بسبب ارتفاع تكاليف الذاكرة، إلى جانب حادث في مصنع بإسرائيل.
امتد الضرر إلى ما هو أبعد بكثير من مساهمي Intel وحدهم. ووفقًا لحسابات CNBC، محا الهبوط نحو 12 مليار دولار من قيمة حصة الحكومة الأمريكية البالغة قرابة 10%، ونحو 6 مليارات دولار من قيمة حيازة Nvidia.
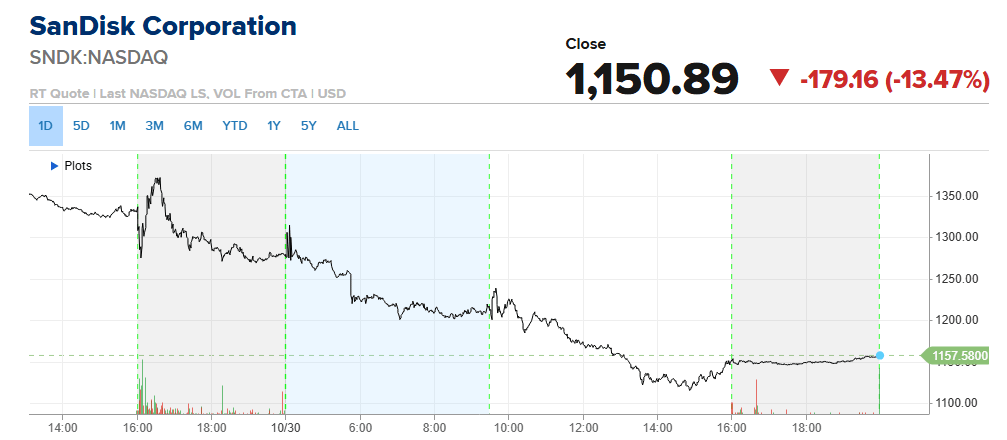
هبطت SanDisk بنسبة 13% رغم تجاوز نتائجها للربع المالي الأول التوقعات. وأعلنت شركة تخزين البيانات أيضًا تقسيمًا عكسيًا للأسهم بنسبة ثمانية إلى واحد، يدخل حيز التنفيذ في 19 نوفمبر.
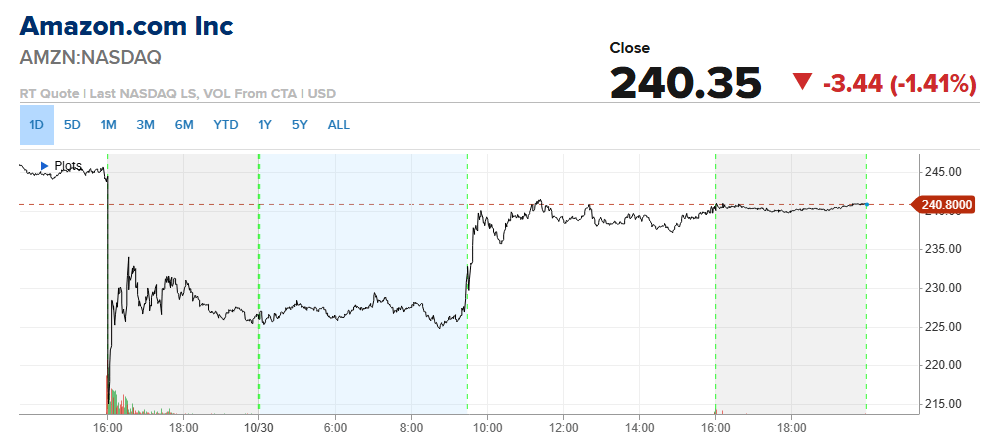
تخلت Amazon عن نحو 1.4% بعد صدور تقريرها للربع الثالث الذي لم يلبِّ توقعات وول ستريت. تجاوز المتداولون أرقام الأرباح وركزوا على السيولة النقدية. فقد بلغ التدفق النقدي الحر خلال الاثني عشر شهرًا الماضية سالب 42.4 مليار دولار. ومع ذلك، لم تتراجع الشركة عن إنفاقها، وتمسكت بتوقعاتها للنفقات الرأسمالية لعام 2026 البالغة 220 مليار دولار.
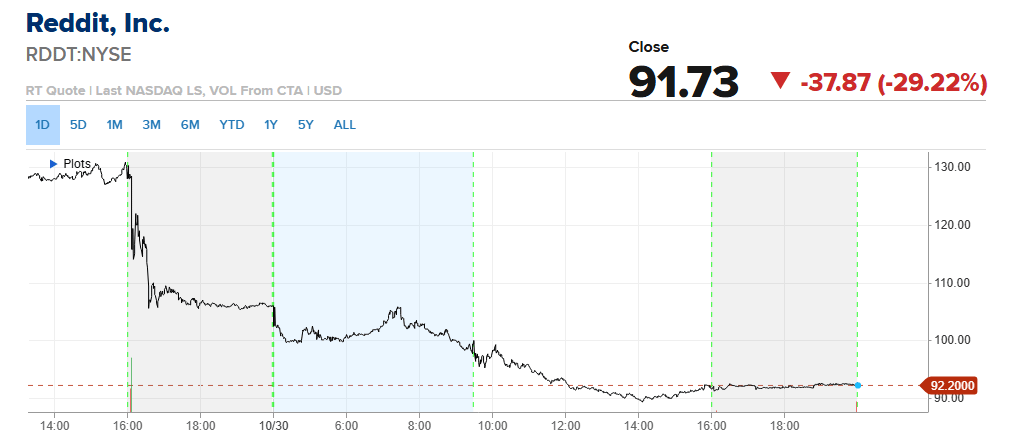
كان Reddit (RDDT) صاحب الخسارة الفعلية الأكبر. فقد هبط نحو 29%، في أسوأ يوم له منذ طرحه للاكتتاب العام في 2024. وهذا أمر غريب بالنظر إلى أن نتائج الربع الثالث تجاوزت التوقعات. لكن المشكلة كانت في جانب آخر. فقد أعلن Reddit عن هبوط حاد في حركة الزيارات القادمة من محرك البحث Google، وعزا ذلك إلى تغييرات نتائج البحث المدفوعة بالذكاء الاصطناعي، ثم توقع إيرادات للربع الرابع تتراوح بين 1 مليار دولار و1.03 مليار دولار. بينما كانت توقعات وول ستريت عند 1.05 مليار دولار.
المستثمرون يلجأون إلى القطاعات الدفاعية
لا بد أن تتجه الأموال الخارجة من قطاع التكنولوجيا إلى مكان ما، وقد اتجهت إلى وجهتها المعتادة. فقد أغلقت قطاعات السلع الاستهلاكية الأساسية والمرافق والرعاية الصحية على ارتفاع.
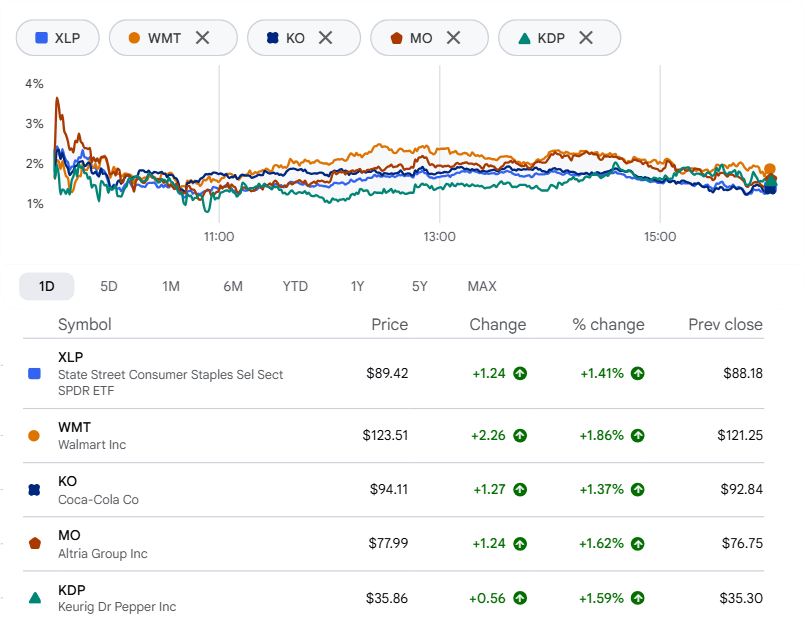
ارتفع صندوق State Street’s Consumer Staples Select Sector SPDR ETF (XLP) بأكثر من 1%، وسجل مستوى قياسيًا خلال التداول قرب 90 دولارًا، مع بلوغ عدة أسهم ضمن حيازاته أعلى مستوياتها في 52 أسبوعًا. وصعد كل من Walmart وCoca-Cola بأكثر من 1%، ما خفف من خسائر مؤشر Dow. وارتفعت Altria Group، شركة التبغ، بنحو 1.7% لتبلغ 79 دولارًا، وهو أعلى مستوى لها في 52 أسبوعًا، بينما صعدت Keurig Dr Pepper بنسبة 1.4% إلى مستوى قياسي في 52 أسبوعًا بلغ 36 دولارًا.
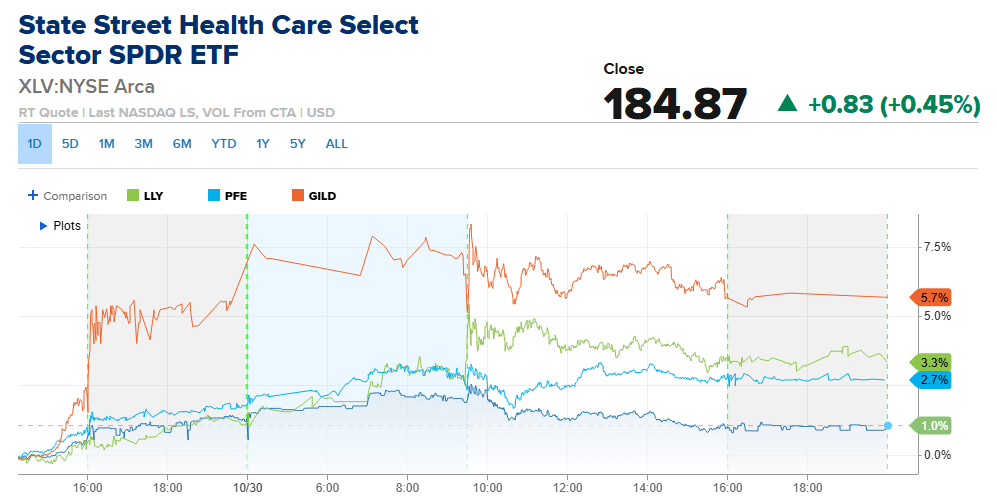
وسلك قطاع الرعاية الصحية المسار نفسه. ولامس صندوق State Street’s Health Care Select Sector SPDR ETF (XLV) أعلى مستوى له في 52 أسبوعًا قرب 188 دولارًا، قبل أن يتراجع ويغلق دون 185 دولارًا بقليل. وسجلت Eli Lilly وPfizer وGilead، وجميعها ضمن الصندوق، أعلى مستوياتها في 52 أسبوعًا لكل منها.
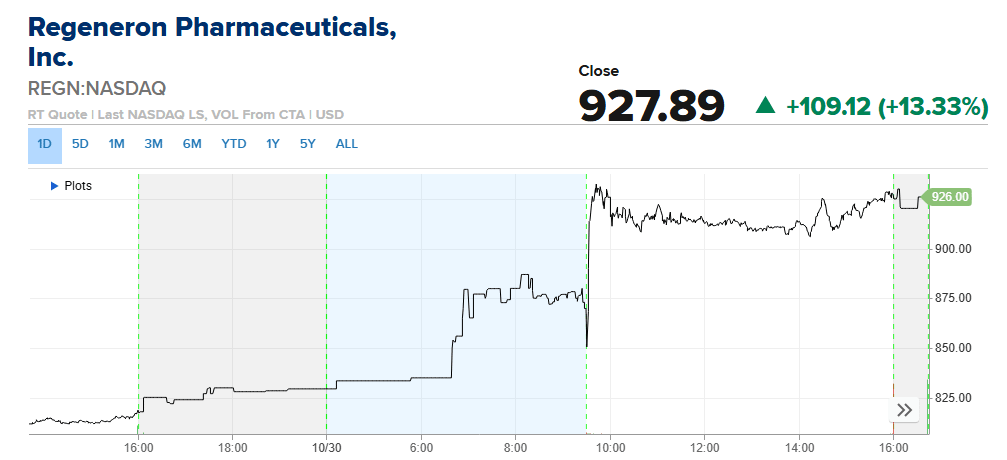
أما Regeneron فلها قصة مختلفة. فقد قفز سهمها 13% بعد أن تجاوزت نتائج الربع الثالث التوقعات بهامش كبير. وبلغت الأرباح باستثناء البنود الخاصة 20.07 دولارًا للسهم من إيرادات قدرها 5.12 مليار دولار، بينما كانت تقديرات FactSet عند 16.42 دولارًا و4.56 مليار دولار. وجاء جزء كبير من هذه النتائج الأفضل من المتوقع من حصة الشركة في أرباح مبيعات دواء Dupixent التابع لشركة Sanofi. ورفعت Regeneron أيضًا توقعاتها لهامش الربح الإجمالي السنوي باستثناء مبادئ المحاسبة المقبولة عمومًا على مبيعات المنتجات الصافية إلى نحو 86%، مقارنة بنطاق يتراوح بين 84% و85%.
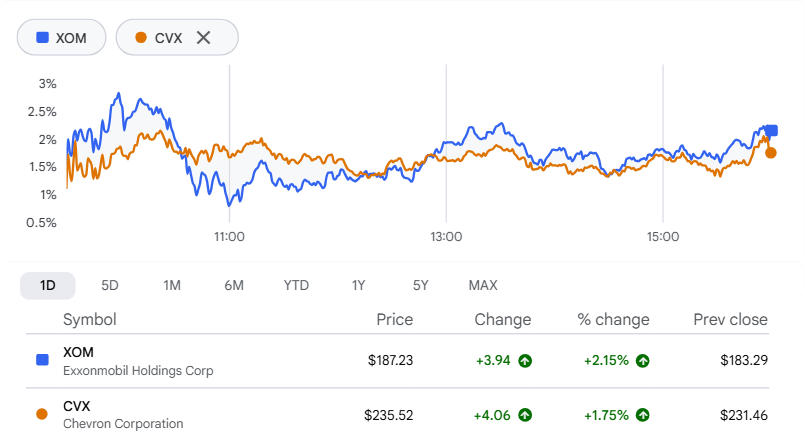
وكانت لدى شركات الطاقة أخبار جيدة أيضًا. فقد أعلنت كل من ExxonMobil (XOM) وChevron (CVX) عن أرباح بمليارات الدولارات، وتجاوزتا التوقعات بفضل ارتفاع أسعار النفط وقوة هوامش التكرير، وهي عوامل ربطتها Reuters بالصراع مع إيران والهجمات على مصافٍ في السعودية وروسيا. وارتفعت Exxon نحو 2% وChevron بنسبة 1.7%، بينما لا يزال السائقون الأمريكيون يدفعون أسعارًا مرتفعة عند محطات الوقود.
يبدأ يوم الاثنين أسبوعًا تنطوي أيامه على عدة احتمالات للتعثر. سيحين دور الانتخابات، وقد يصدر إعلان من Marvell وLumentum بحلول منتصف الأسبوع، ولم يُظهر مؤشر Nasdaq بعد أين ينوي التوقف. وتسجل الأسهم الدفاعية مستويات قياسية بالفعل، ما يطرح سؤالًا وجيهًا: من أين ستأتي الموجة التالية من المشترين؟
تحليل القطاعات:
أفضل القطاعات أداءً
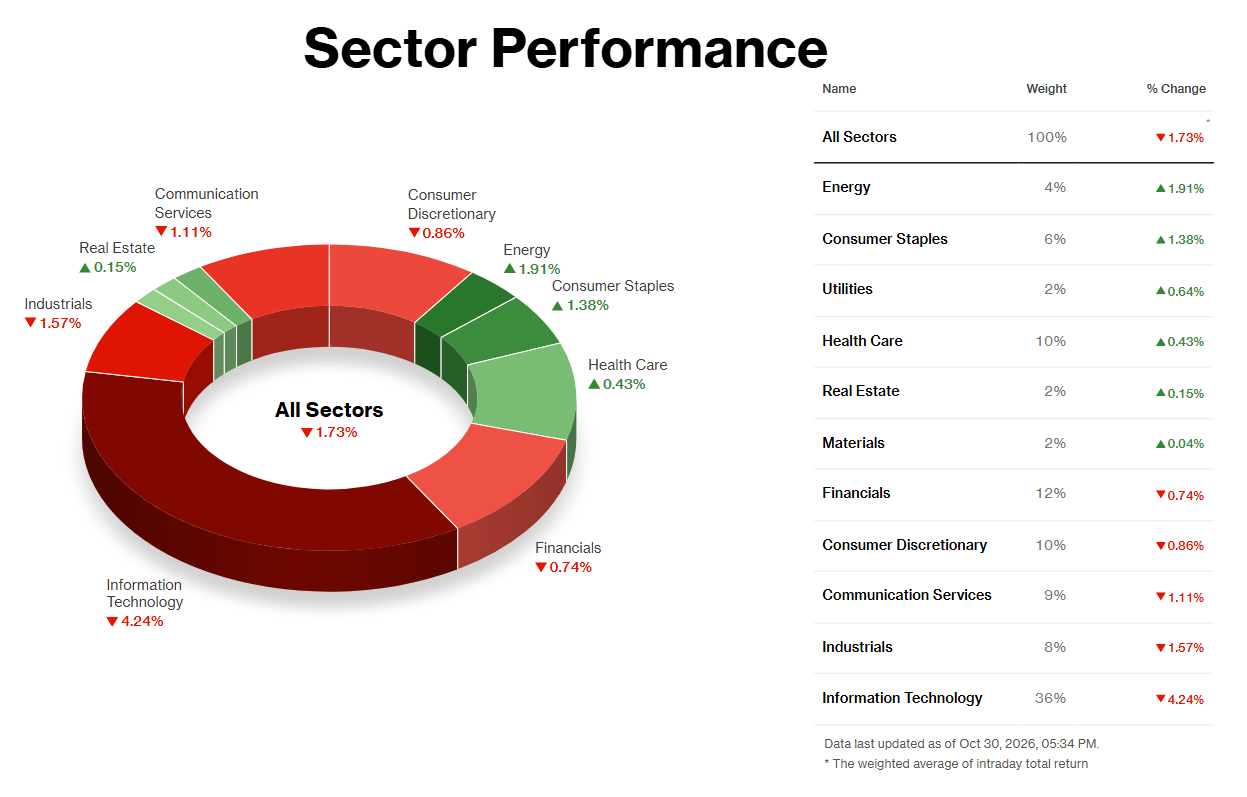
تصدرت الطاقة مجموعة صغيرة من القطاعات الرابحة يوم الجمعة، 30 أكتوبر، مرتفعةً بنسبة 1.91%، مع إعلان شركات النفط الكبرى نتائج تجعل من الأسهل تجاهل أداء السوق الضعيف. وتجاوزت Exxon Mobil وChevron التوقعات بفضل اتساع هوامش التكرير، ولامستا لفترة وجيزة مستويات قياسية. أما النفط الخام فأكمل الباقي. فقد تعرضت ناقلة في مضيق هرمز لهجوم بألغام لاصقة، وهو أول هجوم ناجح من نوعه منذ بدء الحرب مع إيران، وأغلق خام برنت فوق 113 دولارًا. وقد دعم علاوة الحرب القطاع طوال الشهر، ما يجعل هذا أقرب إلى اتجاه مستمر منه إلى ضوضاء عابرة، رغم أن اتفاقًا أمريكيًا إيرانيًا قد يقلب هذا المسار بسرعة.
لم يكن هناك عامل مهيمن واحد وراء ارتفاع السلع الاستهلاكية الأساسية (+1.38%) والمرافق (+0.64%). بل كانت الأموال تبحث عن ملاذ. فقد تراجعت عوائد سندات الخزانة مع هبوط الأسهم، ما يصب في مصلحة الأسهم الشبيهة بالسندات، وارتفعت Mondelez بنسبة 3.9% بعد تجاوزها توقعات الأرباح. كان المستثمرون يدفعون مقابل تدفقات نقدية مستقرة ويتجنبون استنزاف السيولة، وهذان القطاعان يزخران بالأولى.
أسوأ القطاعات أداءً
تراجع قطاع تكنولوجيا المعلومات بنسبة 4.24%، وكان وزنه البالغ 36% من المؤشر مسؤولًا عن معظم الخسائر. وهوت Intel بنحو 29%، في أسوأ يوم لها منذ عام 1974، بعد أن توقعت أرباحًا للربع الرابع تبلغ 25 سنتًا للسهم، مقابل 43 سنتًا متوقعة، وأشار رئيسها التنفيذي إلى تباطؤ في سوق الحواسيب الشخصية مرتبط بأسعار الذاكرة. وأصاب التحذير قطاع الرقائق بأكمله: فقد خسرت AMD وQualcomm نحو 11% لكل منهما، وBroadcom نسبة 5.5%، وNvidia نسبة 4.2%. وكانت أرباح Amazon وAlphabet في وقت سابق من الأسبوع قد أعادت بالفعل إثارة الشكوك بشأن الإنفاق على الذكاء الاصطناعي، وبلغ صافي التدفق النقدي الخارج لدى Amazon خلال الاثني عشر شهرًا 42.4 مليار دولار. كان هذا تراجعًا شمل القطاع بأكمله، وليس نتيجة سيئة واحدة.
تراجع قطاع خدمات الاتصالات بنسبة 1.11% للسبب نفسه، مع تعرض بعض الأسهم لضربات خاصة بها. فقد هبط Reddit بنسبة 29% بسبب توقعاته الضعيفة وتحذيراته من أن البحث المدعوم بالذكاء الاصطناعي لدى Google يضغط على حركة الزيارات إليه، فيما أخفقت Pinterest في بلوغ تقديرات الإيرادات، وتراجع عدد المستخدمين اليوميين لدى Roblox.
تراجع قطاع الصناعات 1.57%، جزئيًا بفعل تداعيات الذكاء الاصطناعي. هبطت GE Vernova رغم نتائجها القوية، إذ خفّض المحللون الأسعار المستهدفة وسط موجة بيع أسهم البنية التحتية للذكاء الاصطناعي، وتراجعت Caterpillar بنسبة 3.8%. وتضررت شركات الطيران على نحو منفصل بسبب تكاليف الوقود، إذ هبطت SkyWest نحو 15% بعد خفض توقعاتها لعام 2026. وخففت قفزة FedEx Freight البالغة 15% من حدة الخسائر.
يبدأ يوم الاثنين أسبوعًا تنطوي أيامه على عدة احتمالات للتعثر. سيحين دور الانتخابات، وقد يصدر إعلان من Marvell وLumentum بحلول منتصف الأسبوع، ولم يُظهر مؤشر Nasdaq بعد أين ينوي التوقف. وتسجل الأسهم الدفاعية مستويات قياسية بالفعل، ما يطرح سؤالًا وجيهًا: من أين ستأتي الموجة التالية من المشترين؟