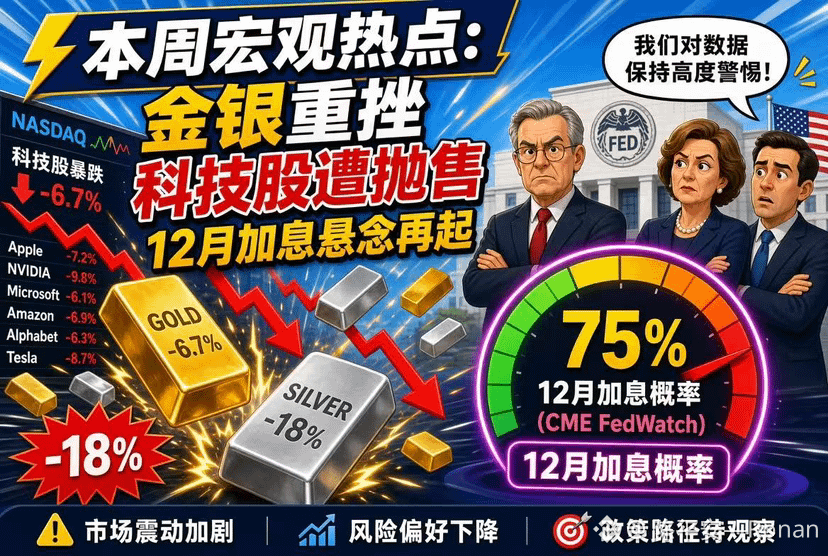
هذا الأسبوع، حطّم السوق تمامًا آمال خفض الفائدة. هبط الذهب 6.7% خلال شهر واحد، وتراجعت الفضة بأكثر من 18%، وسجّل ناسداك أسوأ أداء شهري له منذ عام ونصف؛ وبينما أبقى الاحتياطي الفيدرالي الفائدة دون تغيير، رفع السوق احتمال زيادة الفائدة في ديسمبر إلى 75%. أما الصفقات التي حققت أرباحًا سهلة في الأشهر الماضية، فقد جاء هذا الأسبوع موعد سداد فاتورتها.
جوهر الأمر أن الأموال العالمية تعيد تسعير سيناريو «بقاء الفائدة مرتفعة لفترة طويلة». نما الناتج المحلي الإجمالي الأمريكي 3.4% في الربع الثالث، وظل مؤشر نفقات الاستهلاك الشخصي الأساسي عند 3.1%؛ فمرونة الاقتصاد والتضخم فاقت التوقعات بكثير، واستمرت أسعار الفائدة الحقيقية في الارتفاع، ما سحب مباشرةً المبررات الاستثمارية للمعادن النفيسة. ولم تساعد علاوة المخاطر الجيوسياسية في الشرق الأوسط إلا على دعم النفط الخام، فيما صمدت رواية الذهب والفضة كتحوّط من التضخم بصعوبة أمام أسعار الفائدة المرتفعة.
كما بلغت موجة الذكاء الاصطناعي في الأسهم الأمريكية مفترق طرق: انتقلت من المراهنة على الخيال إلى احتساب التدفقات النقدية. هوت أسهم غوغل بسبب المخاوف من النفقات الرأسمالية، وتراجع إنتل 28% في يوم واحد، مسجلًا أسوأ أداء لها منذ نصف قرن. وفي المقابل، تجاوزت آبل إنفيديا وعادت إلى صدارة الشركات العالمية من حيث القيمة السوقية — إذ بدأ السوق يستخدم الأرباح الحقيقية لدفعها نقدًا لتبديد فقاعات الذكاء الاصطناعي.
وجمعت ميتا تمويلًا بقيمة عشرات المليارات عبر بيع حصص ملكية، وقدّمت أنثروبيك طلبًا للاكتتاب العام؛ كما لجأ كبار اللاعبين في مجال الذكاء الاصطناعي جماعيًا إلى جمع الأموال لتعزيز مواردهم. وهذا يؤكد أيضًا أن فاتورة تكاليف طفرة الحوسبة لم تظهر للعلن إلا الآن.
لم يعد ممكنًا إخفاء الانقسام الذي كشفته نتيجة تصويت الاحتياطي الفيدرالي، 10 مقابل 2؛ إذ دعا مسؤولان صراحةً إلى رفع الفائدة، ولم يستبعد وارش التحرك في ديسمبر. لقد جاء تحول توقعات السوق من «خفض الفائدة هذا العام» إلى «رفعها مرة أخرى» أسرع مما توقعه الجميع.
هل يشكل هذا الهبوط في التقييمات تصحيحًا قصير الأجل أم نقطة تحول في الاتجاه؟ ما رأيكم، هل سيُقرّ رفع الفائدة في ديسمبر؟