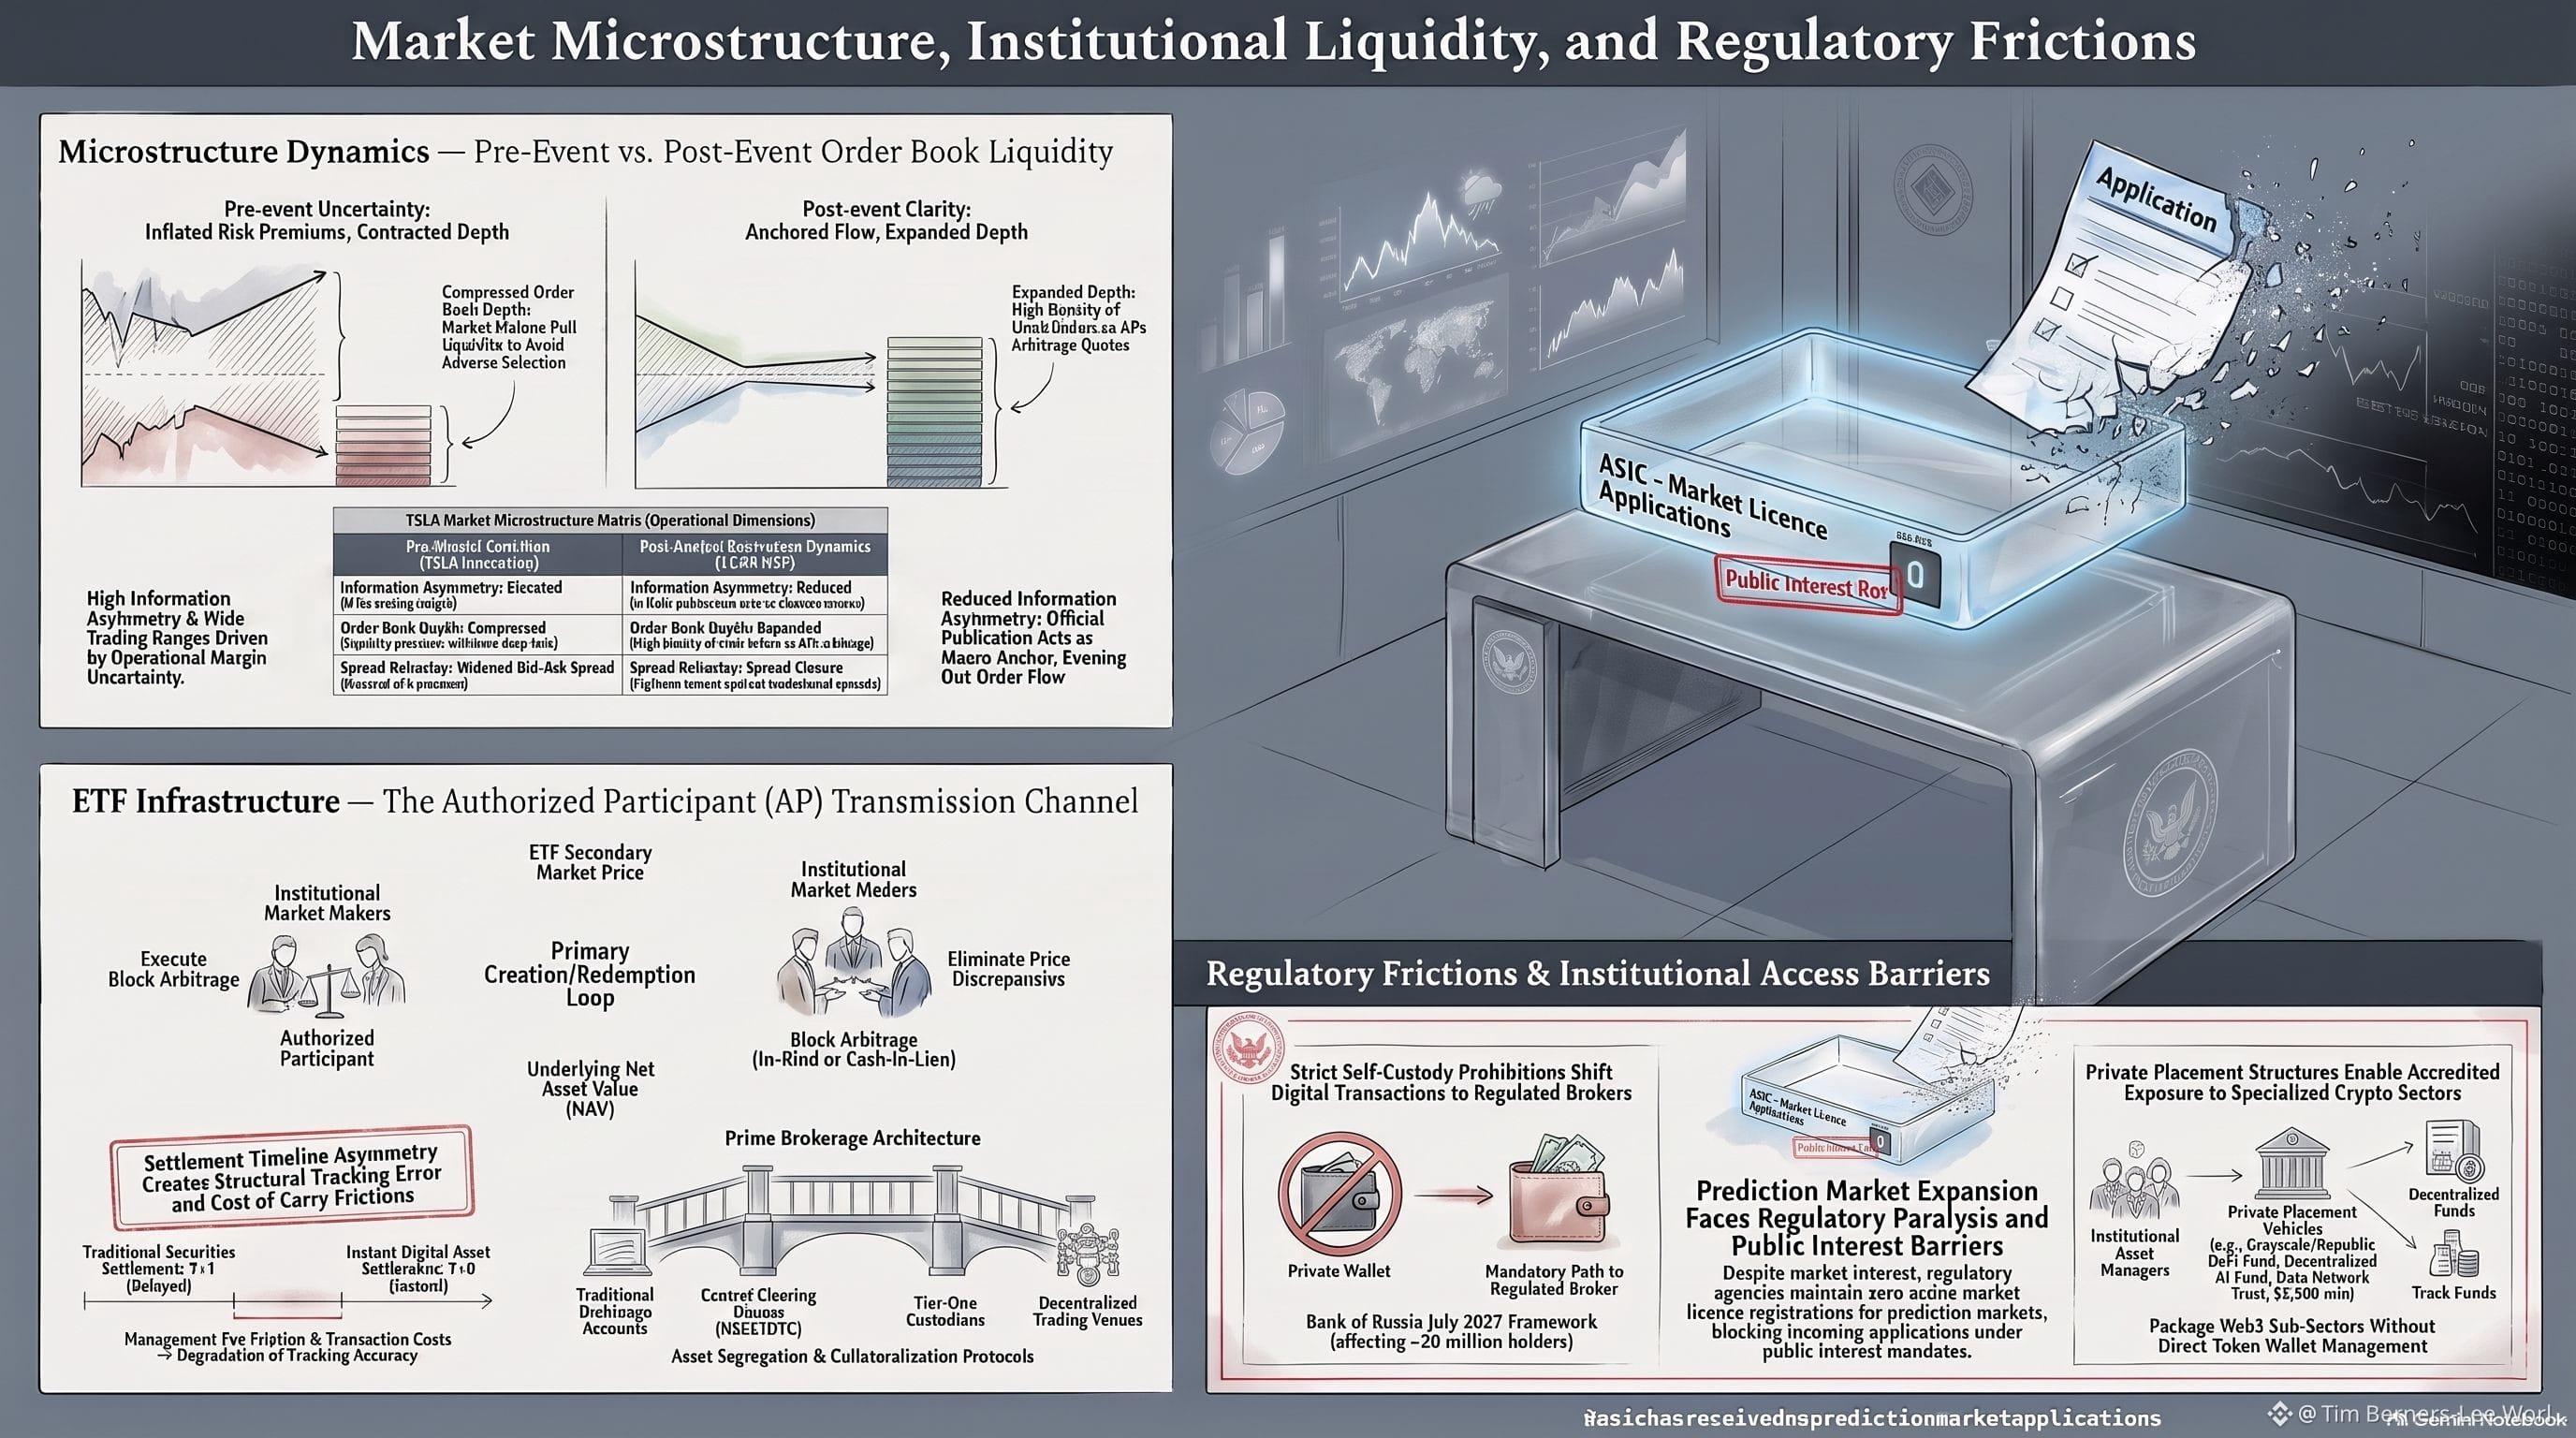
#asichasreceivednopredictionmarketapplications
فجوة التراخيص في أستراليا والعتبة الصارمة لهيئة ASIC
يكشف الإفصاح عن أن هيئة الأوراق المالية والاستثمارات الأسترالية $ASIC.US لا تملك أي سجل لطلبات رسمية مقدمة من منصات أسواق التنبؤ عن فجوة عميقة بين ازدهار عقود الأحداث عالميًا والأطر القانونية الصارمة في منطقة آسيا والمحيط الهادئ. وفي ظل غياب مشغلين محليين مرخصين، أوضحت الهيئة التنظيمية أن أي مشاركة للمقيمين الأستراليين في المنصات العملاقة العاملة من خارج البلاد تتم على مسؤوليتهم المؤسسية الخاصة، من دون ترتيبات لتسوية المنازعات أو ضمانات لفصل أموال العملاء. ولا يعود غياب الطلبات إلى فتور اهتمام السوق، بل إلى المعيار القانوني بالغ الصرامة المفروض بموجب المادة 798A من قانون الشركات لعام 2001، الذي يوجب تقييم ما إذا كانت هذه الهياكل المالية تخدم «المصلحة العامة» حقًا. ويتمثل العائق الأساسي أمام دخول المنافسين في أن هيئة ASIC صنّفت أسواق التنبؤ، من الناحية التشغيلية، ضمن الفئة التقييدية نفسها التي تشمل الخيارات الثنائية، وهي منتج مشتق محظور على عملاء التجزئة في البلاد حتى عام 2031. ومن المنظور التنظيمي، تُبنى العقود القائمة على نتائج أحداث غير مالية، مثل الطقس أو نتائج المباريات الرياضية، على نظام تسوية «الكل أو لا شيء»، وتشترك في الطبيعة المضاربية والمخاطر الكامنة نفسها مع المراهنات التقليدية. كذلك، تؤكد التحذيرات المنشورة على بوابة Moneysmart مخاطر التلاعب بالسوق على مستوى النظام واختلال توازن المعلومات، حيث يتنافس المستخدمون العاديون مباشرة مع مشاركين لديهم بيانات سرية أو مميزة. وبناءً على ذلك، يظل مشهد التمويل بالمشتقات في أستراليا محصنًا بصرامة، ما يثبت أن الجهات التنظيمية تعطي الأولوية للحد من الضرر الذي قد يلحق بعملاء التجزئة على حساب تخفيف القيود