أمازون تنشئ تمويلًا لمورّدي الأجهزة يصل إلى 80 مليار دولار: إنفاق البنية التحتية للذكاء الاصطناعي بلغ حدّ رهن المعدات لاقتراض الأموال
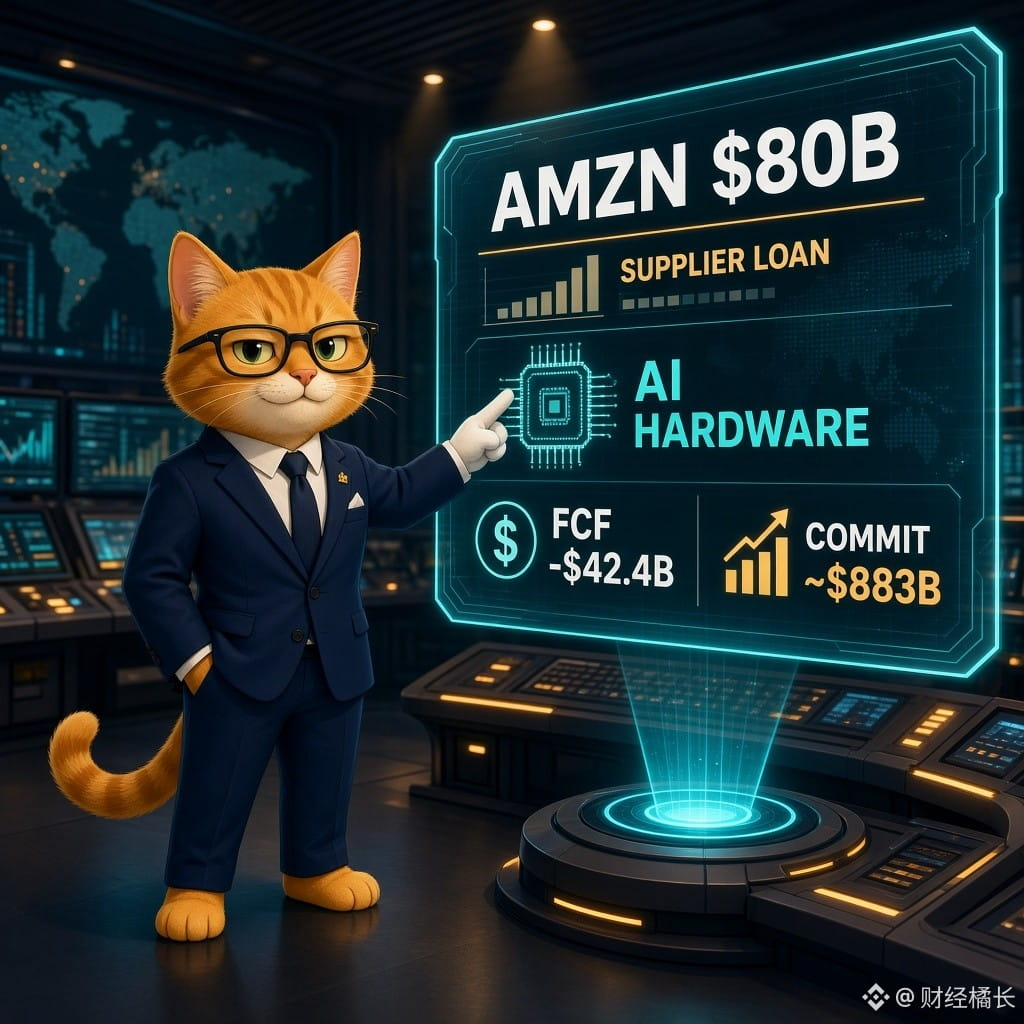
بحسب ما أفادت به بلومبرغ والتقارير الفصلية للشركة: أنشأت أمازون ترتيبًا لتمويل المورّدين، يتيح اقتراض ما يصل إلى نحو 80 مليار دولار مقابل الأجهزة المشتراة؛ وتمتد فترة السحب تقريبًا من أوائل 2027 إلى الربع الثالث من 2028، مع امتلاك الجهات المُقرِضة حقوق ضمان على بعض الأصول المشتراة.
وفي الفترة نفسها: بلغ التدفق النقدي الحر الخارج على أساس متجدد لمدة عام، حتى 9/30، نحو 42.4 مليار دولار؛ وبلغ إجمالي النفقات الملتزم بها نحو 883 مليار دولار، بزيادة تقارب 36% عن نهاية الربع السابق، وأكثر من الضعف على أساس سنوي؛ وما زالت التوجيهات تشير إلى نفقات رأسمالية نقدية بنحو 220 مليار دولار في 2026، وإلى مستوى أعلى بكثير في 2027. وقال غارمان، الرئيس التنفيذي لـAWS، إن الشركة تريد «التمويل بمسؤولية» لتعظيم حجم الفرصة قدر الإمكان. (بلومبرغ/Investing/TipRanks)
【وجهة نظر】اعتمدت أمازون سابقًا، إلى حد كبير، على التدفقات النقدية من AWS وقطاع التجزئة، إلى جانب إصدار سندات بمستويات قياسية، لتمويل البنية التحتية للذكاء الاصطناعي، مع استخدام أقل لهياكل يتشارك فيها المموّلون مخاطر مراكز البيانات أو تُستأجر فيها الرقائق، كما يفعل بعض المنافسين. أما الآن، فإن فتح تسهيلات ائتمانية بضمان الأجهزة يشير إلى أن كثافة النفقات الرأسمالية (CapEx) بلغت حدود التدفقات النقدية والالتزامات خارج الميزانية — لا يعني ذلك وقف الاستثمار، بل أن وتيرته شديدة، وأن الشركة تعيد ترتيب ميزانيتها العمومية.
【الفرص/المخاطر】راقبوا: ① ما إذا كان سيجري السحب من التسهيلات فعلًا، والوتيرة وأسعار الفائدة؛ ② مقارنة المسارات الأكثر ضغطًا، مثل إصدار مايكروسوفت للسندات وتمويل Alphabet عبر طرح الأسهم؛ ③ إعادة تقييم أسهم البنية التحتية للذكاء الاصطناعي في ضوء «ابتكار أساليب التمويل». ويتمثل الخطر في احتمال زيادة التقلبات عند تضخم النفقات الملتزم بها، بالتزامن مع التدفق النقدي الحر السلبي (FCF) وعمليات بيع أسهم التكنولوجيا.
ما الذي يقلقك أكثر: أن هذا «ابتكار تمويلي يدعم النمو»، أم أنه «إشارة إلى الإفراط في الإنفاق»؟
#亚马逊 #AI基建 #美股 #أخبار_العملات_المشفرة
$BTC $FET
للاطلاع فقط، ولا يشكّل نصيحة استثمارية.
بحسب ما أفادت به بلومبرغ والتقارير الفصلية للشركة: أنشأت أمازون ترتيبًا لتمويل المورّدين، يتيح اقتراض ما يصل إلى نحو 80 مليار دولار مقابل الأجهزة المشتراة؛ وتمتد فترة السحب تقريبًا من أوائل 2027 إلى الربع الثالث من 2028، مع امتلاك الجهات المُقرِضة حقوق ضمان على بعض الأصول المشتراة.
وفي الفترة نفسها: بلغ التدفق النقدي الحر الخارج على أساس متجدد لمدة عام، حتى 9/30، نحو 42.4 مليار دولار؛ وبلغ إجمالي النفقات الملتزم بها نحو 883 مليار دولار، بزيادة تقارب 36% عن نهاية الربع السابق، وأكثر من الضعف على أساس سنوي؛ وما زالت التوجيهات تشير إلى نفقات رأسمالية نقدية بنحو 220 مليار دولار في 2026، وإلى مستوى أعلى بكثير في 2027. وقال غارمان، الرئيس التنفيذي لـAWS، إن الشركة تريد «التمويل بمسؤولية» لتعظيم حجم الفرصة قدر الإمكان. (بلومبرغ/Investing/TipRanks)
【وجهة نظر】اعتمدت أمازون سابقًا، إلى حد كبير، على التدفقات النقدية من AWS وقطاع التجزئة، إلى جانب إصدار سندات بمستويات قياسية، لتمويل البنية التحتية للذكاء الاصطناعي، مع استخدام أقل لهياكل يتشارك فيها المموّلون مخاطر مراكز البيانات أو تُستأجر فيها الرقائق، كما يفعل بعض المنافسين. أما الآن، فإن فتح تسهيلات ائتمانية بضمان الأجهزة يشير إلى أن كثافة النفقات الرأسمالية (CapEx) بلغت حدود التدفقات النقدية والالتزامات خارج الميزانية — لا يعني ذلك وقف الاستثمار، بل أن وتيرته شديدة، وأن الشركة تعيد ترتيب ميزانيتها العمومية.
【الفرص/المخاطر】راقبوا: ① ما إذا كان سيجري السحب من التسهيلات فعلًا، والوتيرة وأسعار الفائدة؛ ② مقارنة المسارات الأكثر ضغطًا، مثل إصدار مايكروسوفت للسندات وتمويل Alphabet عبر طرح الأسهم؛ ③ إعادة تقييم أسهم البنية التحتية للذكاء الاصطناعي في ضوء «ابتكار أساليب التمويل». ويتمثل الخطر في احتمال زيادة التقلبات عند تضخم النفقات الملتزم بها، بالتزامن مع التدفق النقدي الحر السلبي (FCF) وعمليات بيع أسهم التكنولوجيا.
ما الذي يقلقك أكثر: أن هذا «ابتكار تمويلي يدعم النمو»، أم أنه «إشارة إلى الإفراط في الإنفاق»؟
#亚马逊 #AI基建 #美股 #أخبار_العملات_المشفرة
$BTC $FET
للاطلاع فقط، ولا يشكّل نصيحة استثمارية.