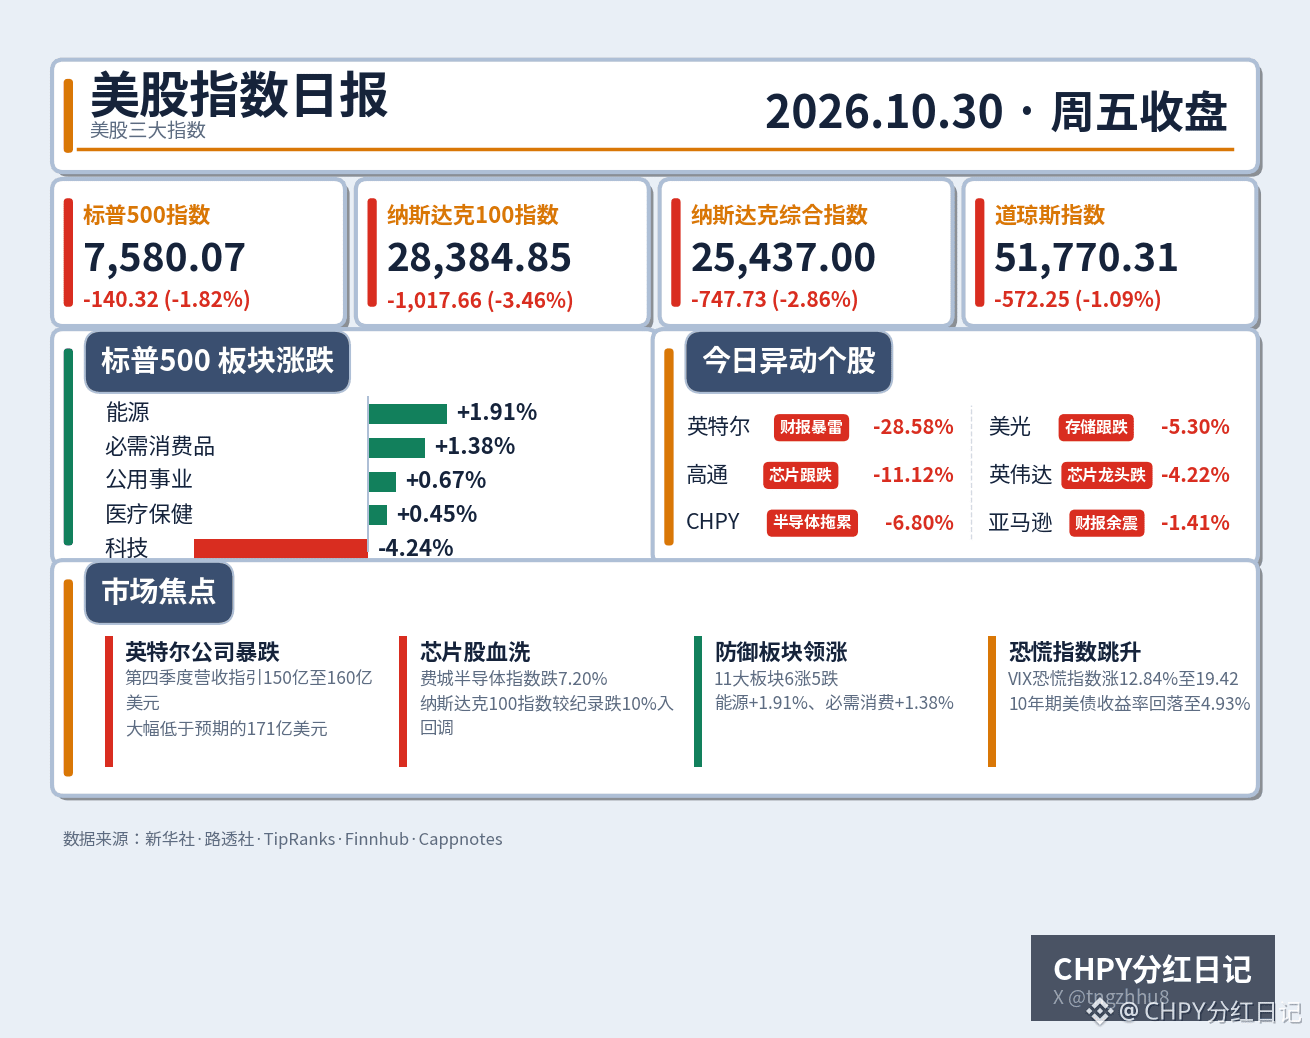
انخفض مؤشر S&P 500 بنسبة 1.82% إلى 7,580.07 نقطة، ومؤشر داو جونز بنسبة 1.09% إلى 51,770.31 نقطة، ومؤشر ناسداك المركب بنسبة 2.86% إلى 25,437.00 نقطة، ومؤشر ناسداك 100 بنسبة 3.46% إلى 28,384.85 نقطة، لتغلق المؤشرات الأربعة جميعها على انخفاض. وسجّل مؤشر S&P 500 أسوأ أداء يومي له منذ يونيو، بينما سجّل مؤشر ناسداك المركب أكبر هبوط يومي له منذ 5 يونيو، وتراجع مؤشر ناسداك 100 بنسبة 10% عن مستواه القياسي، ليدخل في ثالث تصحيح له هذا العام.
كانت شركة إنتل الشرارة: إذ جاءت توقعاتها لإيرادات الربع الرابع بين 15 و16 مليار دولار، أقل بكثير من التوقعات البالغة 17.1 مليار دولار، فهوت أسهمها بنسبة 28.58%، مسجلة أسوأ أداء يومي لها منذ 52 عامًا. وامتد الهبوط إلى أسهم أشباه الموصلات كافة: تراجع مؤشر فيلادلفيا لأشباه الموصلات بنسبة 7.20%، وانخفضت كوالكوم 11.12%، ومايكرون 5.30%، وإنفيديا 4.22%، كما تراجعت أسهم أمازون مرة أخرى بنسبة 1.41%.
لم يكن الأمر مجرد موجة قلق ليوم واحد، بل حصيلة أسبوع أُقفلت حساباته يوم الجمعة. فقد هوت أسهم شركة ألفابت يوم الخميس بنسبة 12.64% عقب نتائجها المالية، لتتبخر نحو 500 مليار دولار من قيمتها السوقية، فيما تحوّل التدفق النقدي الحر إلى عجز قدره 9.07 مليارات دولار، مشعلًا الشرارة الأولى. ثم جاءت إنتل يوم الجمعة لتكمل المشهد، وكأنها تقول للسوق: حتى شركات تصنيع الرقائق بدأت تعجز عن تحمّل كلفة قصة الذكاء الاصطناعي باهظة الإنفاق. وخلال الأسبوع، تراجع مؤشر S&P 500 بنسبة 0.58%، وناسداك المركب بنسبة 2%، وداو جونز بنسبة 0.85%، لتسجل المؤشرات الثلاثة هبوطها للأسبوع الثالث على التوالي. ومع ختام أكتوبر، تراجع مؤشر S&P 500 بنسبة 0.94% وناسداك المركب بنسبة 5.3%، بينما ارتفع داو جونز وحده بنسبة 1.7%.
لم تغادر الأموال السوق بالكامل، بل انتقلت إلى قطاعات أخرى. فقد ارتفعت 6 قطاعات من أصل 11 في مؤشر S&P 500، مقابل تراجع 5 قطاعات. وتصدر قطاع الطاقة المكاسب بارتفاعه 1.91%، يليه قطاع السلع الاستهلاكية الأساسية بارتفاع 1.38%، كما أغلقت قطاعات الرعاية الصحية والمرافق والعقارات والمواد الأساسية على ارتفاع. أما أكبر الخاسرين فكان قطاع التكنولوجيا، الذي تراجع 4.24%، فيما هبط القطاع الصناعي 1.57%. وارتفع مؤشر VIX للخوف بنسبة 12.84% إلى 19.42، بعدما لامس 23.93 خلال التداولات، بينما تراجع عائد سندات الخزانة الأمريكية لأجل 10 سنوات 6 نقاط أساس إلى 4.93%. إنه مزيج تقليدي من الإقبال على الملاذات الآمنة: الخوف حاضر، لكن السوق لم يبلغ بعد حد الهروب الجماعي.
ولم يسلم CHPY من الضربة: فقد أثقلت حيازاته من أسهم أشباه الموصلات أداءه، ليغلق عند 56.71 دولارًا، منخفضًا 6.80%. لكن ينبغي التمييز بين أمرين: ما تراجع هو التقييم، لا التوزيعات نفسها؛ فقد وصلت توزيعات هذا الأسبوع في موعدها كالمعتاد، ولم يتغير إيقاعها، بل تغير تقييم السوق لحيازات أشباه الموصلات.
الاختبار الحقيقي سيكون يوم الاثنين المقبل: إذ تُختتم سلسلة نتائج الشركات بإعلان أبل. فإذا قدمت هي الأخرى إجابة عنوانها «إنفاق ضخم وعوائد بطيئة»، فلن يكون تصحيح مؤشر ناسداك 100 قد بلغ القاع بعد؛ أما إذا تمكنت من طمأنة السوق، فقد تشهد أسهم الرقائق التي هبطت أكثر من اللازم ارتدادًا قويًا في أي لحظة. كما تقترب انتخابات التجديد النصفي الأمريكية في 3 نوفمبر، والأسواق تكره عدم اليقين أكثر من أي شيء قبيل الانتخابات. هذه الجولة لا تعني انهيار الإيمان بالذكاء الاصطناعي، بل إن التقييمات تدفع الشركات العملاقة إلى تقديم إجابات بشأن تدفقاتها النقدية. وإلى أن تظهر تلك الإجابات، من الأفضل التريث قبل ملاحقة أسهم الرقائق المرتفعة، كما أن الأموال التي انتقلت إلى القطاعات الدفاعية لن تعود على عجل في المدى القصير.
#美股 #مؤشر ناسداك 100
كانت شركة إنتل الشرارة: إذ جاءت توقعاتها لإيرادات الربع الرابع بين 15 و16 مليار دولار، أقل بكثير من التوقعات البالغة 17.1 مليار دولار، فهوت أسهمها بنسبة 28.58%، مسجلة أسوأ أداء يومي لها منذ 52 عامًا. وامتد الهبوط إلى أسهم أشباه الموصلات كافة: تراجع مؤشر فيلادلفيا لأشباه الموصلات بنسبة 7.20%، وانخفضت كوالكوم 11.12%، ومايكرون 5.30%، وإنفيديا 4.22%، كما تراجعت أسهم أمازون مرة أخرى بنسبة 1.41%.
لم يكن الأمر مجرد موجة قلق ليوم واحد، بل حصيلة أسبوع أُقفلت حساباته يوم الجمعة. فقد هوت أسهم شركة ألفابت يوم الخميس بنسبة 12.64% عقب نتائجها المالية، لتتبخر نحو 500 مليار دولار من قيمتها السوقية، فيما تحوّل التدفق النقدي الحر إلى عجز قدره 9.07 مليارات دولار، مشعلًا الشرارة الأولى. ثم جاءت إنتل يوم الجمعة لتكمل المشهد، وكأنها تقول للسوق: حتى شركات تصنيع الرقائق بدأت تعجز عن تحمّل كلفة قصة الذكاء الاصطناعي باهظة الإنفاق. وخلال الأسبوع، تراجع مؤشر S&P 500 بنسبة 0.58%، وناسداك المركب بنسبة 2%، وداو جونز بنسبة 0.85%، لتسجل المؤشرات الثلاثة هبوطها للأسبوع الثالث على التوالي. ومع ختام أكتوبر، تراجع مؤشر S&P 500 بنسبة 0.94% وناسداك المركب بنسبة 5.3%، بينما ارتفع داو جونز وحده بنسبة 1.7%.
لم تغادر الأموال السوق بالكامل، بل انتقلت إلى قطاعات أخرى. فقد ارتفعت 6 قطاعات من أصل 11 في مؤشر S&P 500، مقابل تراجع 5 قطاعات. وتصدر قطاع الطاقة المكاسب بارتفاعه 1.91%، يليه قطاع السلع الاستهلاكية الأساسية بارتفاع 1.38%، كما أغلقت قطاعات الرعاية الصحية والمرافق والعقارات والمواد الأساسية على ارتفاع. أما أكبر الخاسرين فكان قطاع التكنولوجيا، الذي تراجع 4.24%، فيما هبط القطاع الصناعي 1.57%. وارتفع مؤشر VIX للخوف بنسبة 12.84% إلى 19.42، بعدما لامس 23.93 خلال التداولات، بينما تراجع عائد سندات الخزانة الأمريكية لأجل 10 سنوات 6 نقاط أساس إلى 4.93%. إنه مزيج تقليدي من الإقبال على الملاذات الآمنة: الخوف حاضر، لكن السوق لم يبلغ بعد حد الهروب الجماعي.
ولم يسلم CHPY من الضربة: فقد أثقلت حيازاته من أسهم أشباه الموصلات أداءه، ليغلق عند 56.71 دولارًا، منخفضًا 6.80%. لكن ينبغي التمييز بين أمرين: ما تراجع هو التقييم، لا التوزيعات نفسها؛ فقد وصلت توزيعات هذا الأسبوع في موعدها كالمعتاد، ولم يتغير إيقاعها، بل تغير تقييم السوق لحيازات أشباه الموصلات.
الاختبار الحقيقي سيكون يوم الاثنين المقبل: إذ تُختتم سلسلة نتائج الشركات بإعلان أبل. فإذا قدمت هي الأخرى إجابة عنوانها «إنفاق ضخم وعوائد بطيئة»، فلن يكون تصحيح مؤشر ناسداك 100 قد بلغ القاع بعد؛ أما إذا تمكنت من طمأنة السوق، فقد تشهد أسهم الرقائق التي هبطت أكثر من اللازم ارتدادًا قويًا في أي لحظة. كما تقترب انتخابات التجديد النصفي الأمريكية في 3 نوفمبر، والأسواق تكره عدم اليقين أكثر من أي شيء قبيل الانتخابات. هذه الجولة لا تعني انهيار الإيمان بالذكاء الاصطناعي، بل إن التقييمات تدفع الشركات العملاقة إلى تقديم إجابات بشأن تدفقاتها النقدية. وإلى أن تظهر تلك الإجابات، من الأفضل التريث قبل ملاحقة أسهم الرقائق المرتفعة، كما أن الأموال التي انتقلت إلى القطاعات الدفاعية لن تعود على عجل في المدى القصير.
#美股 #مؤشر ناسداك 100