تحذير بلاكستون: قد تظل أنثروبيك بعد طرحها للاكتتاب العام بعيدة عن نيل تصنيف استثماري
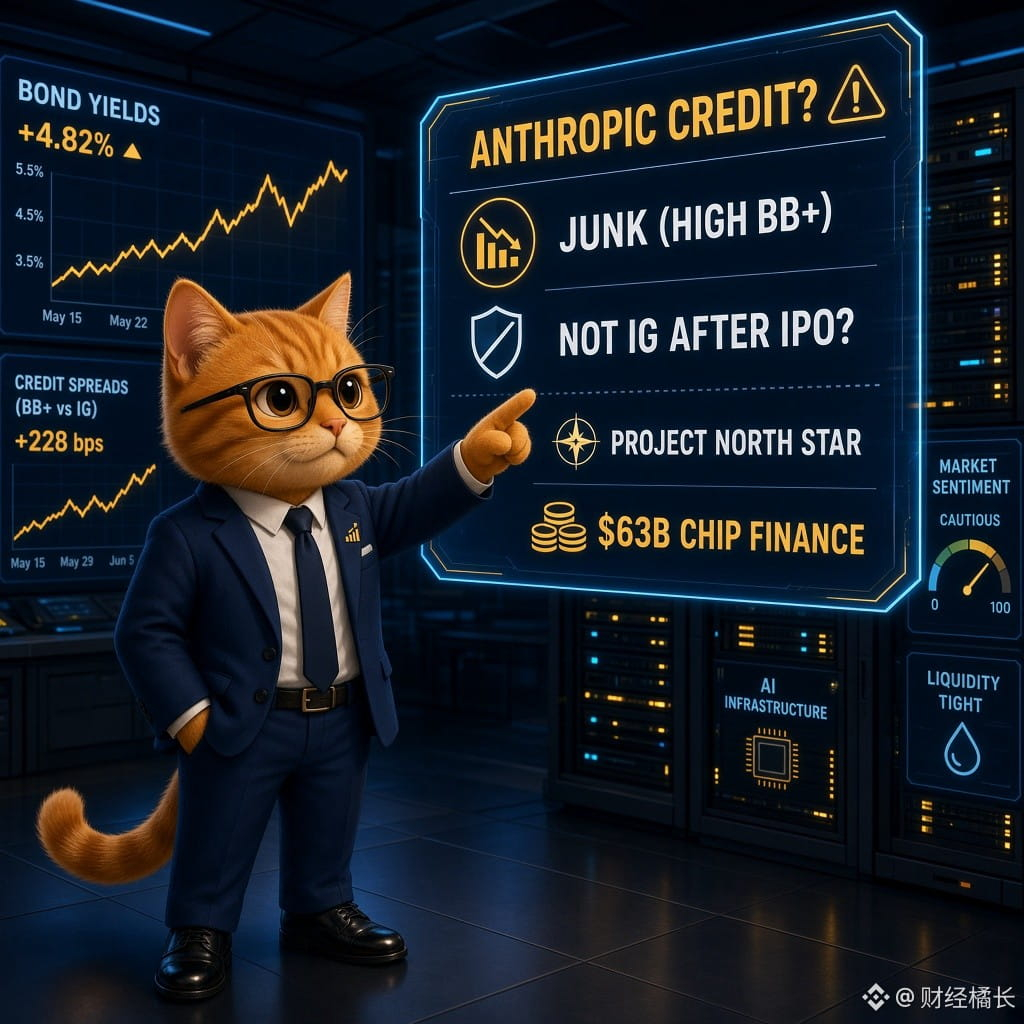
أفادت صحيفة «فاينانشال تايمز» في 10/30 أن بلاكستون أبلغت المستثمرين بأنه حتى لو أتمّت أنثروبيك طرحها للاكتتاب العام الشهر المقبل، فقد يظل تصنيف ديونها عند مستوى «السندات عالية العائد» (نحو BB+)، بدلًا من التصنيف الاستثماري (IG) الذي كان متوقعًا سابقًا. ونقلت CNBC التقرير نفسه في اليوم ذاته.
الخلفية: أودعت أنثروبيك نموذج S-1 في 10/26، وتعتزم الإدراج في نوفمبر؛ وتشير الوثائق إلى أن استثمارات البنية التحتية للذكاء الاصطناعي قد تتجاوز 800 مليار دولار بحلول 2045. وبصفتها مستثمرًا محوريًا في «مشروع نورث ستار»، تساعد بلاكستون في تسويق تمويلات مرتبطة بأشباه الموصلات تبلغ نحو 63 مليار دولار. ولدى الشركة أكثر من 112 مليار دولار من النقد وما يعادله، لكنها ستظل معتمدة بدرجة كبيرة على أسواق الدين حتى لو جمعت نحو 100 مليار دولار إضافية من الطرح العام.
【الرأي】
تتحول رواية الذكاء الاصطناعي من «هل يمكننا تسويق القصة؟» إلى «هل نستطيع تحمّل تكلفة الاقتراض؟». فبعد نتائج ألفابت وأمازون، بدأت الأسواق بالفعل تتساءل عن عوائد الإنفاق الرأسمالي (CapEx). وخفض بلاكستون لتوقعاتها بشأن التصنيف يضيف عائقًا آخر أمام «ديون الذكاء الاصطناعي»؛ إذ إن كثيرًا من الأموال، مثل أموال شركات التأمين وصناديق التقاعد، مقيّدة بعدم شراء السندات عالية المخاطر، ما سيضيّق بشكل ملحوظ قاعدة التمويل المتاحة.
【الفرص/المخاطر】
تجدر المتابعة: ① نشرة الاكتتاب النهائية لأنثروبيك والخطوات الفعلية لوكالات التصنيف؛ ② التقدم في التمويل المهيكل المعتمد على الموردين (مثل Broadcom/Nvidia)؛ ③ ما إذا كان فارق العائد على سندات شركات البنية التحتية للذكاء الاصطناعي المدرجة في ناسداك والسندات عالية العائد سيواصل الاتساع. ويتمثل الخطر في أن ترسّخ توقعات تصنيف «السندات عالية المخاطر» قد يضغط بالتزامن على تقييمات أسهم النمو المرتبطة بالذكاء الاصطناعي وتكاليف إعادة التمويل.
هل تعتقد أن أنثروبيك ستتمكن في النهاية من دخول فئة الاستثمار، أم ستظل طويلًا ضمن نطاق السندات عالية العائد؟
#AI基建 #信用评级 #美股 #سوق_العملات_المشفرة
$FET $BTC
للاطلاع فقط، ولا يشكل ذلك نصيحة استثمارية.
أفادت صحيفة «فاينانشال تايمز» في 10/30 أن بلاكستون أبلغت المستثمرين بأنه حتى لو أتمّت أنثروبيك طرحها للاكتتاب العام الشهر المقبل، فقد يظل تصنيف ديونها عند مستوى «السندات عالية العائد» (نحو BB+)، بدلًا من التصنيف الاستثماري (IG) الذي كان متوقعًا سابقًا. ونقلت CNBC التقرير نفسه في اليوم ذاته.
الخلفية: أودعت أنثروبيك نموذج S-1 في 10/26، وتعتزم الإدراج في نوفمبر؛ وتشير الوثائق إلى أن استثمارات البنية التحتية للذكاء الاصطناعي قد تتجاوز 800 مليار دولار بحلول 2045. وبصفتها مستثمرًا محوريًا في «مشروع نورث ستار»، تساعد بلاكستون في تسويق تمويلات مرتبطة بأشباه الموصلات تبلغ نحو 63 مليار دولار. ولدى الشركة أكثر من 112 مليار دولار من النقد وما يعادله، لكنها ستظل معتمدة بدرجة كبيرة على أسواق الدين حتى لو جمعت نحو 100 مليار دولار إضافية من الطرح العام.
【الرأي】
تتحول رواية الذكاء الاصطناعي من «هل يمكننا تسويق القصة؟» إلى «هل نستطيع تحمّل تكلفة الاقتراض؟». فبعد نتائج ألفابت وأمازون، بدأت الأسواق بالفعل تتساءل عن عوائد الإنفاق الرأسمالي (CapEx). وخفض بلاكستون لتوقعاتها بشأن التصنيف يضيف عائقًا آخر أمام «ديون الذكاء الاصطناعي»؛ إذ إن كثيرًا من الأموال، مثل أموال شركات التأمين وصناديق التقاعد، مقيّدة بعدم شراء السندات عالية المخاطر، ما سيضيّق بشكل ملحوظ قاعدة التمويل المتاحة.
【الفرص/المخاطر】
تجدر المتابعة: ① نشرة الاكتتاب النهائية لأنثروبيك والخطوات الفعلية لوكالات التصنيف؛ ② التقدم في التمويل المهيكل المعتمد على الموردين (مثل Broadcom/Nvidia)؛ ③ ما إذا كان فارق العائد على سندات شركات البنية التحتية للذكاء الاصطناعي المدرجة في ناسداك والسندات عالية العائد سيواصل الاتساع. ويتمثل الخطر في أن ترسّخ توقعات تصنيف «السندات عالية المخاطر» قد يضغط بالتزامن على تقييمات أسهم النمو المرتبطة بالذكاء الاصطناعي وتكاليف إعادة التمويل.
هل تعتقد أن أنثروبيك ستتمكن في النهاية من دخول فئة الاستثمار، أم ستظل طويلًا ضمن نطاق السندات عالية العائد؟
#AI基建 #信用评级 #美股 #سوق_العملات_المشفرة
$FET $BTC
للاطلاع فقط، ولا يشكل ذلك نصيحة استثمارية.