#uniswapa16zseekdefiexemptionfromillinoiscryptotax يونيسواب وa16z وDEF يدفعون نحو إعفاءات ضريبية للتمويل اللامركزي في إلينوي
يرسم كبار اللاعبين في عالم العملات المشفرة خطًا فاصلًا بشأن فرض الضرائب على الأصول الرقمية على مستوى الولايات. ويطعن ائتلاف جديد رسميًا في كيفية تعريف إلينوي لأنشطة التمويل اللامركزي وفرض الضرائب عليها.
📰 أبرز الأخبار
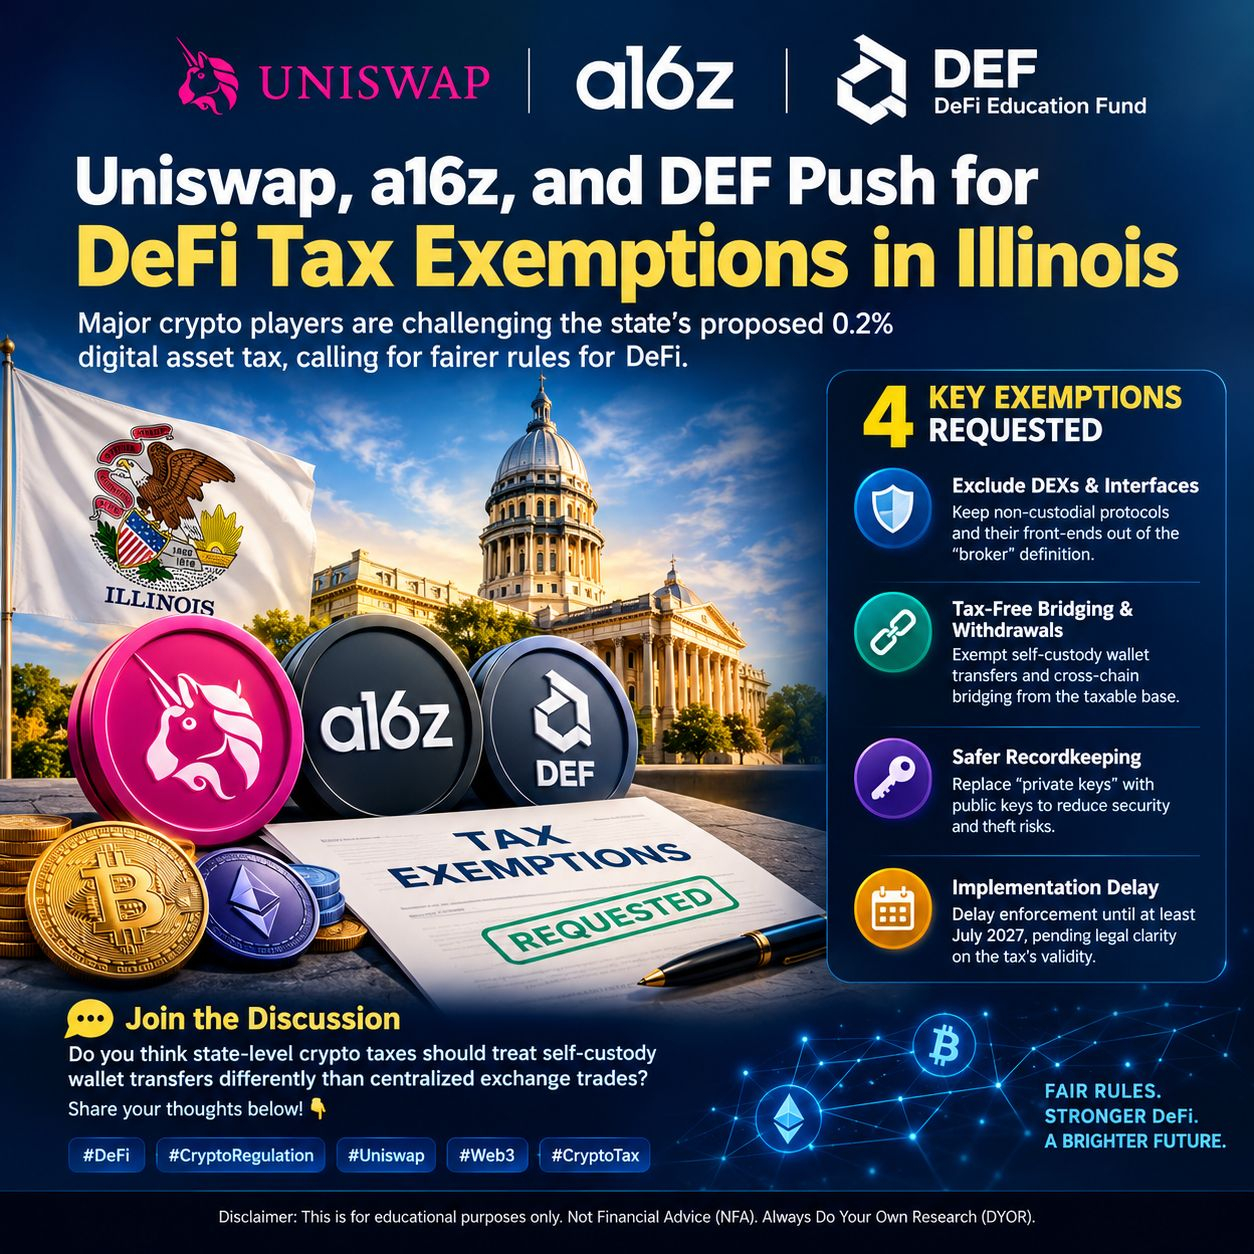
قدمت يونيسواب لابز وشركة رأس المال الاستثماري a16z وصندوق التوعية بالتمويل اللامركزي (DEF) تعليقات مشتركة إلى إدارة الإيرادات في إلينوي بشأن ضريبة الأصول الرقمية المقترحة في الولاية بنسبة 0.2% [1]
يركز طلبهم الرسمي على أربعة إعفاءات رئيسية:
🛡️ استثناء منصات التداول اللامركزية والواجهات: إبقاء البروتوكولات غير الحاضنة وواجهاتها الأمامية خارج التعريف القانوني لـ"الوسيط".
🔗 التحويلات والسحب المعفاة من الضرائب: إعفاء التحويلات بين المحافظ ذاتية الحفظ والجسور العابرة للسلاسل من الوعاء الضريبي.
🔑 حفظ سجلات أكثر أمانًا: استبدال المتطلبات الأولية للاحتفاظ بـ"المفاتيح الخاصة" بمفاتيح عامة للتخفيف من مخاطر الأمن والسرقة الجسيمة.
⏳ طلب تأجيل التنفيذ: طلب تأجيل إنفاذ القانون حتى يوليو 2027 على الأقل، ريثما يتضح الوضع القانوني للصلاحية العامة للضريبة [[2]].
📊 أثر السوق
يسلط هذا الاعتراض التنظيمي الضوء على نقطة احتكاك محورية بين الأطر الضريبية التقليدية والبنية التحتية اللامركزية. ويرى الائتلاف أن معاملة البرمجيات غير الحاضنة بوصفها وسيطًا تفرض التزامات تحصيل مستحيلة على أنظمة لا تتحكم في أصول المستخدمين.
إذا نجحت هذه الجهود، فقد ترسي هذه الإعفاءات سابقة مهمة للولايات الأمريكية الأخرى، بما يضمن عدم معاقبة الحفظ الذاتي والتوافقية بين السلاسل على نحو غير عادل. وبالنسبة إلى المنظومة الأوسع، تشكل الإرشادات التنظيمية المتوقعة والمنصفة أساسًا لتطوير بروتوكولات التمويل اللامركزي على نحو مستدام ولمشاركة المؤسسات على المدى الطويل.
انضم إلى النقاش
هل تعتقد أن الضرائب على العملات المشفرة على مستوى الولايات ينبغي أن تعامل التحويلات بين محافظ الحفظ الذاتي بشكل مختلف عن تداولات منصات التداول المركزية؟ شاركنا رأيك أدناه! 👇
#DeFi #CryptoRegulation #Uniswap #Web3 #CryptoTax
$BEAMX $SOPH