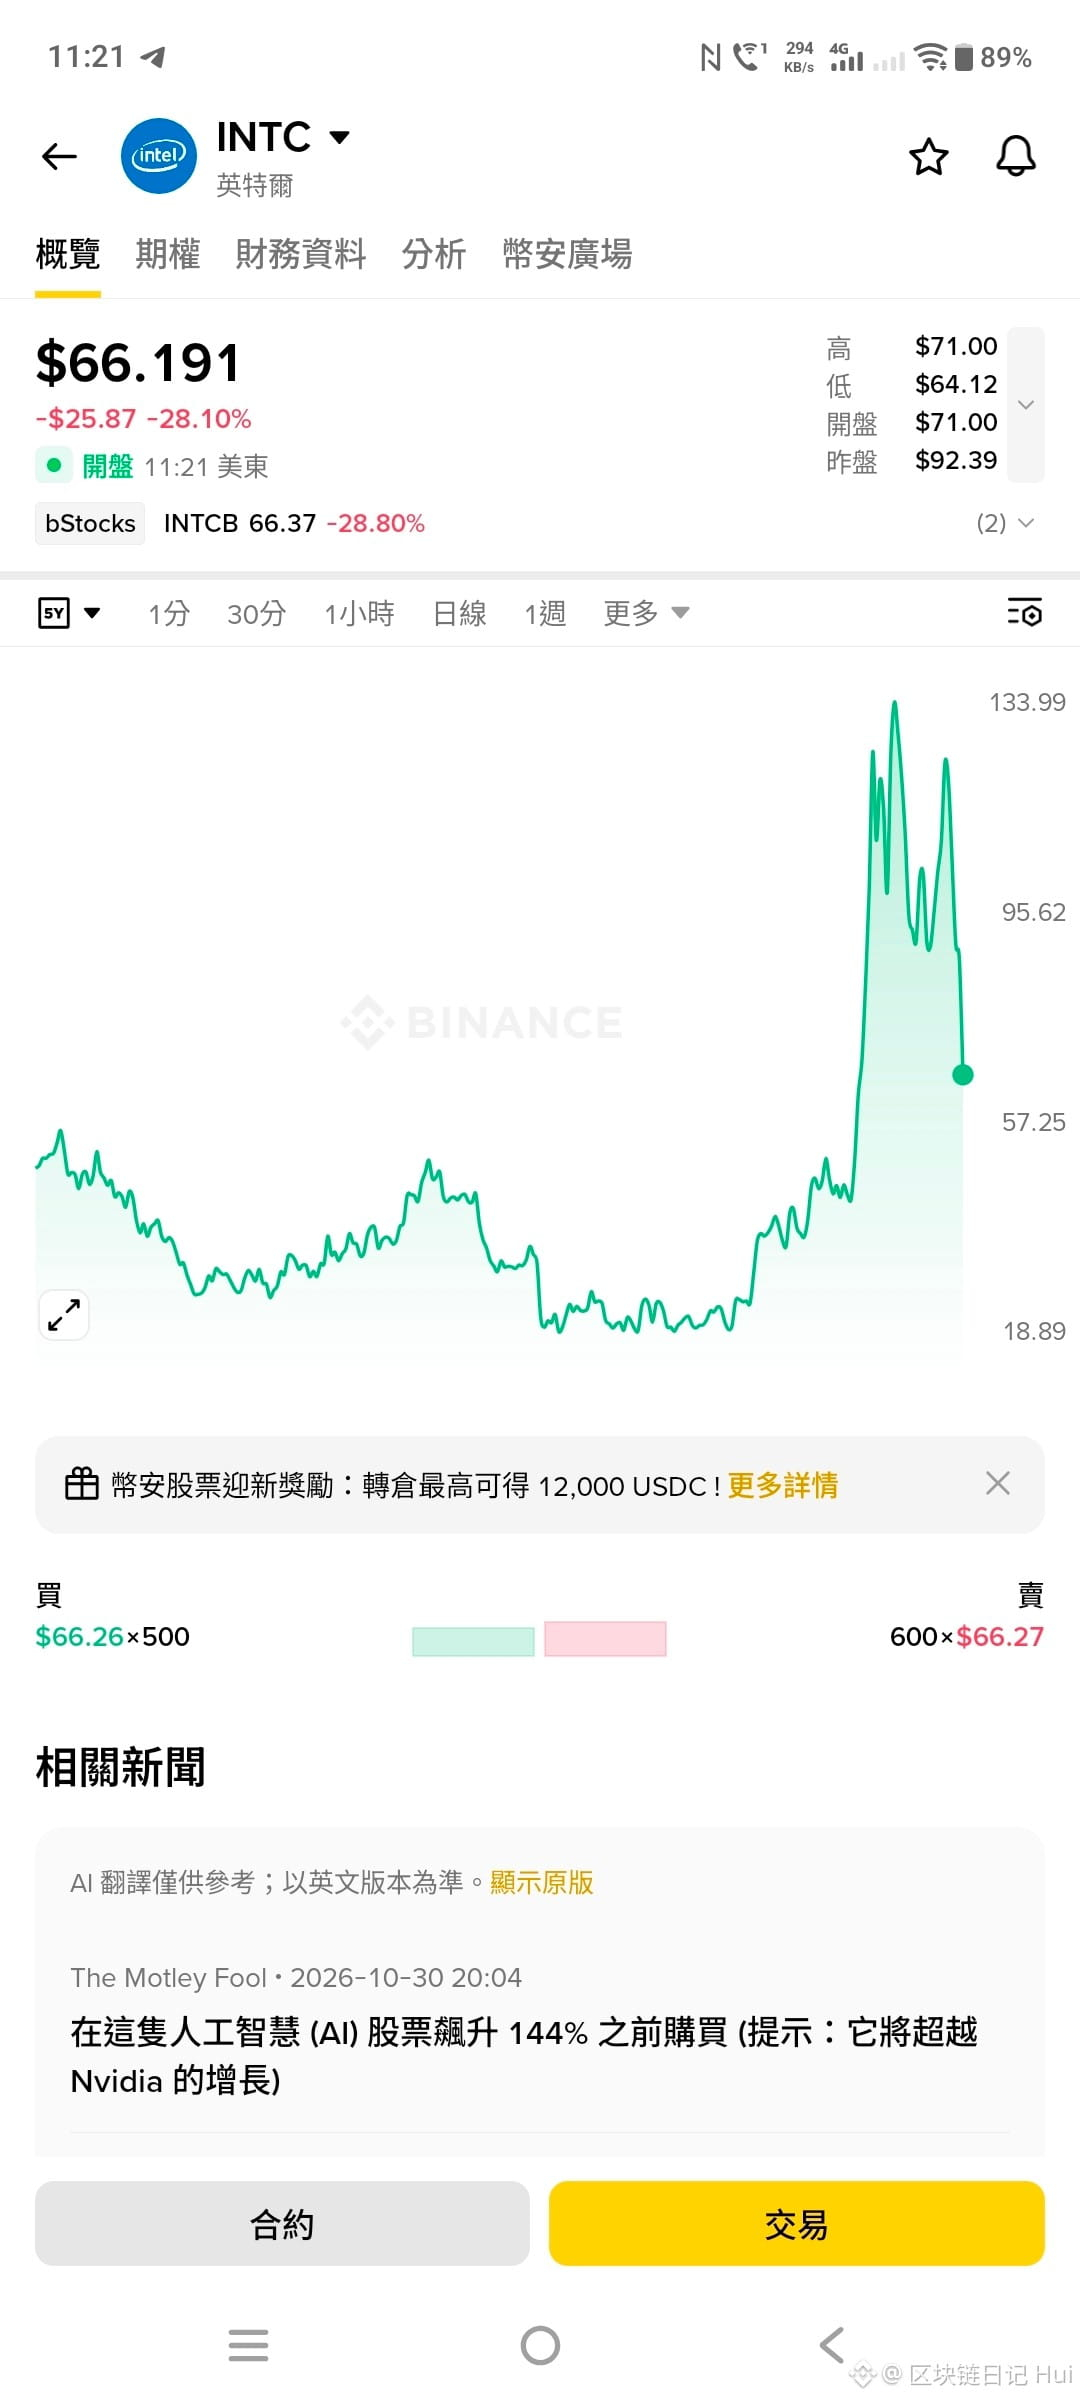

إنتل $INTC تهوي بنسبة 30%، أين تكمن المشكلة؟!
لطالما كانت إنتل عملاقًا عريقًا في مجال معالجات الحواسيب الشخصية التي نعرفها، لكن مع صعود الذكاء الاصطناعي خلال السنوات القليلة الماضية، يبدو أن إنتل تواجه صعوبة في مواكبة التطورات.
بما أن السهم هبط بشدة اليوم، دعوني أشارككم رأيي (وهذا ليس نصيحة استثمارية)👇
1️⃣ توقعات إنتل للربع الرابع دون المستوى المأمول
رغم أن نتائج الربع الثالث الأخيرة لم تكن سيئة، فقد بلغ ربح السهم المعدل $0.52، متجاوزًا توقعات السوق البالغة $0.40، فيما نمت الإيرادات بنسبة 21% على أساس سنوي.
لكن المشكلة تكمن في أن توقعات إنتل للربع الرابع جاءت دون المستوى المأمول!
فبحسب التقرير المالي، تتوقع الشركة إيرادات لا تتجاوز $15–16 مليارًا، وهي أقل من توقعات وول ستريت البالغة $17.07 مليارًا!
2️⃣ آفاق أعمال الحواسيب الشخصية لا تزال غير مبشرة
ارتفعت أسعار الذاكرة، ما أدى بشكل غير مباشر إلى زيادة أسعار الحواسيب، وقد تتراجع القدرة الشرائية للمستهلكين كثيرًا!
وهذا لا يصب في مصلحة إنتل التي تعتمد باستمرار على معالجات الحواسيب الشخصية كمصدر رئيسي لإيراداتها.
وبعد صدور النتائج المالية، توقعت الإدارة انخفاض شحنات الحواسيب الشخصية بنحو 12% في عام 2026، وبنحو 10% إضافية في عام 2027.
3️⃣ نمو أعمال الذكاء الاصطناعي، لكن تحقيق الأرباح لا يزال صعبًا
رغم أن انطلاقة إنتل في مجال الذكاء الاصطناعي لم تكن سلسة، فإن التقرير المالي هذه المرة أظهر بعض المؤشرات الإيجابية.
فقد بلغت إيرادات أعمال مراكز البيانات والذكاء الاصطناعي $7.3 مليار، بنمو يقارب 78% على أساس سنوي، ما يشير إلى أن هذه الأعمال بدأت تدر إيرادات جيدة.
لكن المشكلة أن نمو الطلب على الذكاء الاصطناعي لا يعني أن إنتل ستتمكن فورًا من جني مزيد من الأرباح.
فالشركة تواجه حاليًا قيودًا على الطاقة الإنتاجية، وتوسيع الإنتاج ومواكبة تقنيات التصنيع المتقدمة يتطلبان مواصلة ضخ مبالغ كبيرة في إنشاء المصانع والأبحاث والتطوير.
لذا، تحاول إنتل الآن مواكبة سوق الذكاء الاصطناعي، وفي الوقت نفسه تنفق مبالغ طائلة على توسيع طاقتها الإنتاجية.
والسؤال الذي يشغل السوق هو: متى ستتحول كل هذه الاستثمارات فعلًا إلى أرباح؟
أعتقد أن أكبر مشكلة تواجه إنتل الآن ليست انعدام فرص الذكاء الاصطناعي تمامًا، بل أن التحول يحتاج إلى وقت ويتطلب استثمارات ضخمة، في حين بدأ السوق يفقد صبره تجاه وتيرة تعافيها.
ما يجب مراقبته لاحقًا ليس مقدار نمو أعمال الذكاء الاصطناعي فحسب، بل أيضًا قدرة الشركة على تحويل هذا النمو إلى أرباح فعلية، والوقت الذي ستحتاجه لتحسين تدفقاتها النقدية.
برأيكم، هل كان هبوط إنتل الحاد هذه المرة مبالغًا فيه، أم أنها تحتاج فعلًا إلى مزيد من الوقت لإتمام تحولها؟ شاركونا آراءكم👇
لطالما كانت إنتل عملاقًا عريقًا في مجال معالجات الحواسيب الشخصية التي نعرفها، لكن مع صعود الذكاء الاصطناعي خلال السنوات القليلة الماضية، يبدو أن إنتل تواجه صعوبة في مواكبة التطورات.
بما أن السهم هبط بشدة اليوم، دعوني أشارككم رأيي (وهذا ليس نصيحة استثمارية)👇
1️⃣ توقعات إنتل للربع الرابع دون المستوى المأمول
رغم أن نتائج الربع الثالث الأخيرة لم تكن سيئة، فقد بلغ ربح السهم المعدل $0.52، متجاوزًا توقعات السوق البالغة $0.40، فيما نمت الإيرادات بنسبة 21% على أساس سنوي.
لكن المشكلة تكمن في أن توقعات إنتل للربع الرابع جاءت دون المستوى المأمول!
فبحسب التقرير المالي، تتوقع الشركة إيرادات لا تتجاوز $15–16 مليارًا، وهي أقل من توقعات وول ستريت البالغة $17.07 مليارًا!
2️⃣ آفاق أعمال الحواسيب الشخصية لا تزال غير مبشرة
ارتفعت أسعار الذاكرة، ما أدى بشكل غير مباشر إلى زيادة أسعار الحواسيب، وقد تتراجع القدرة الشرائية للمستهلكين كثيرًا!
وهذا لا يصب في مصلحة إنتل التي تعتمد باستمرار على معالجات الحواسيب الشخصية كمصدر رئيسي لإيراداتها.
وبعد صدور النتائج المالية، توقعت الإدارة انخفاض شحنات الحواسيب الشخصية بنحو 12% في عام 2026، وبنحو 10% إضافية في عام 2027.
3️⃣ نمو أعمال الذكاء الاصطناعي، لكن تحقيق الأرباح لا يزال صعبًا
رغم أن انطلاقة إنتل في مجال الذكاء الاصطناعي لم تكن سلسة، فإن التقرير المالي هذه المرة أظهر بعض المؤشرات الإيجابية.
فقد بلغت إيرادات أعمال مراكز البيانات والذكاء الاصطناعي $7.3 مليار، بنمو يقارب 78% على أساس سنوي، ما يشير إلى أن هذه الأعمال بدأت تدر إيرادات جيدة.
لكن المشكلة أن نمو الطلب على الذكاء الاصطناعي لا يعني أن إنتل ستتمكن فورًا من جني مزيد من الأرباح.
فالشركة تواجه حاليًا قيودًا على الطاقة الإنتاجية، وتوسيع الإنتاج ومواكبة تقنيات التصنيع المتقدمة يتطلبان مواصلة ضخ مبالغ كبيرة في إنشاء المصانع والأبحاث والتطوير.
لذا، تحاول إنتل الآن مواكبة سوق الذكاء الاصطناعي، وفي الوقت نفسه تنفق مبالغ طائلة على توسيع طاقتها الإنتاجية.
والسؤال الذي يشغل السوق هو: متى ستتحول كل هذه الاستثمارات فعلًا إلى أرباح؟
أعتقد أن أكبر مشكلة تواجه إنتل الآن ليست انعدام فرص الذكاء الاصطناعي تمامًا، بل أن التحول يحتاج إلى وقت ويتطلب استثمارات ضخمة، في حين بدأ السوق يفقد صبره تجاه وتيرة تعافيها.
ما يجب مراقبته لاحقًا ليس مقدار نمو أعمال الذكاء الاصطناعي فحسب، بل أيضًا قدرة الشركة على تحويل هذا النمو إلى أرباح فعلية، والوقت الذي ستحتاجه لتحسين تدفقاتها النقدية.
برأيكم، هل كان هبوط إنتل الحاد هذه المرة مبالغًا فيه، أم أنها تحتاج فعلًا إلى مزيد من الوقت لإتمام تحولها؟ شاركونا آراءكم👇