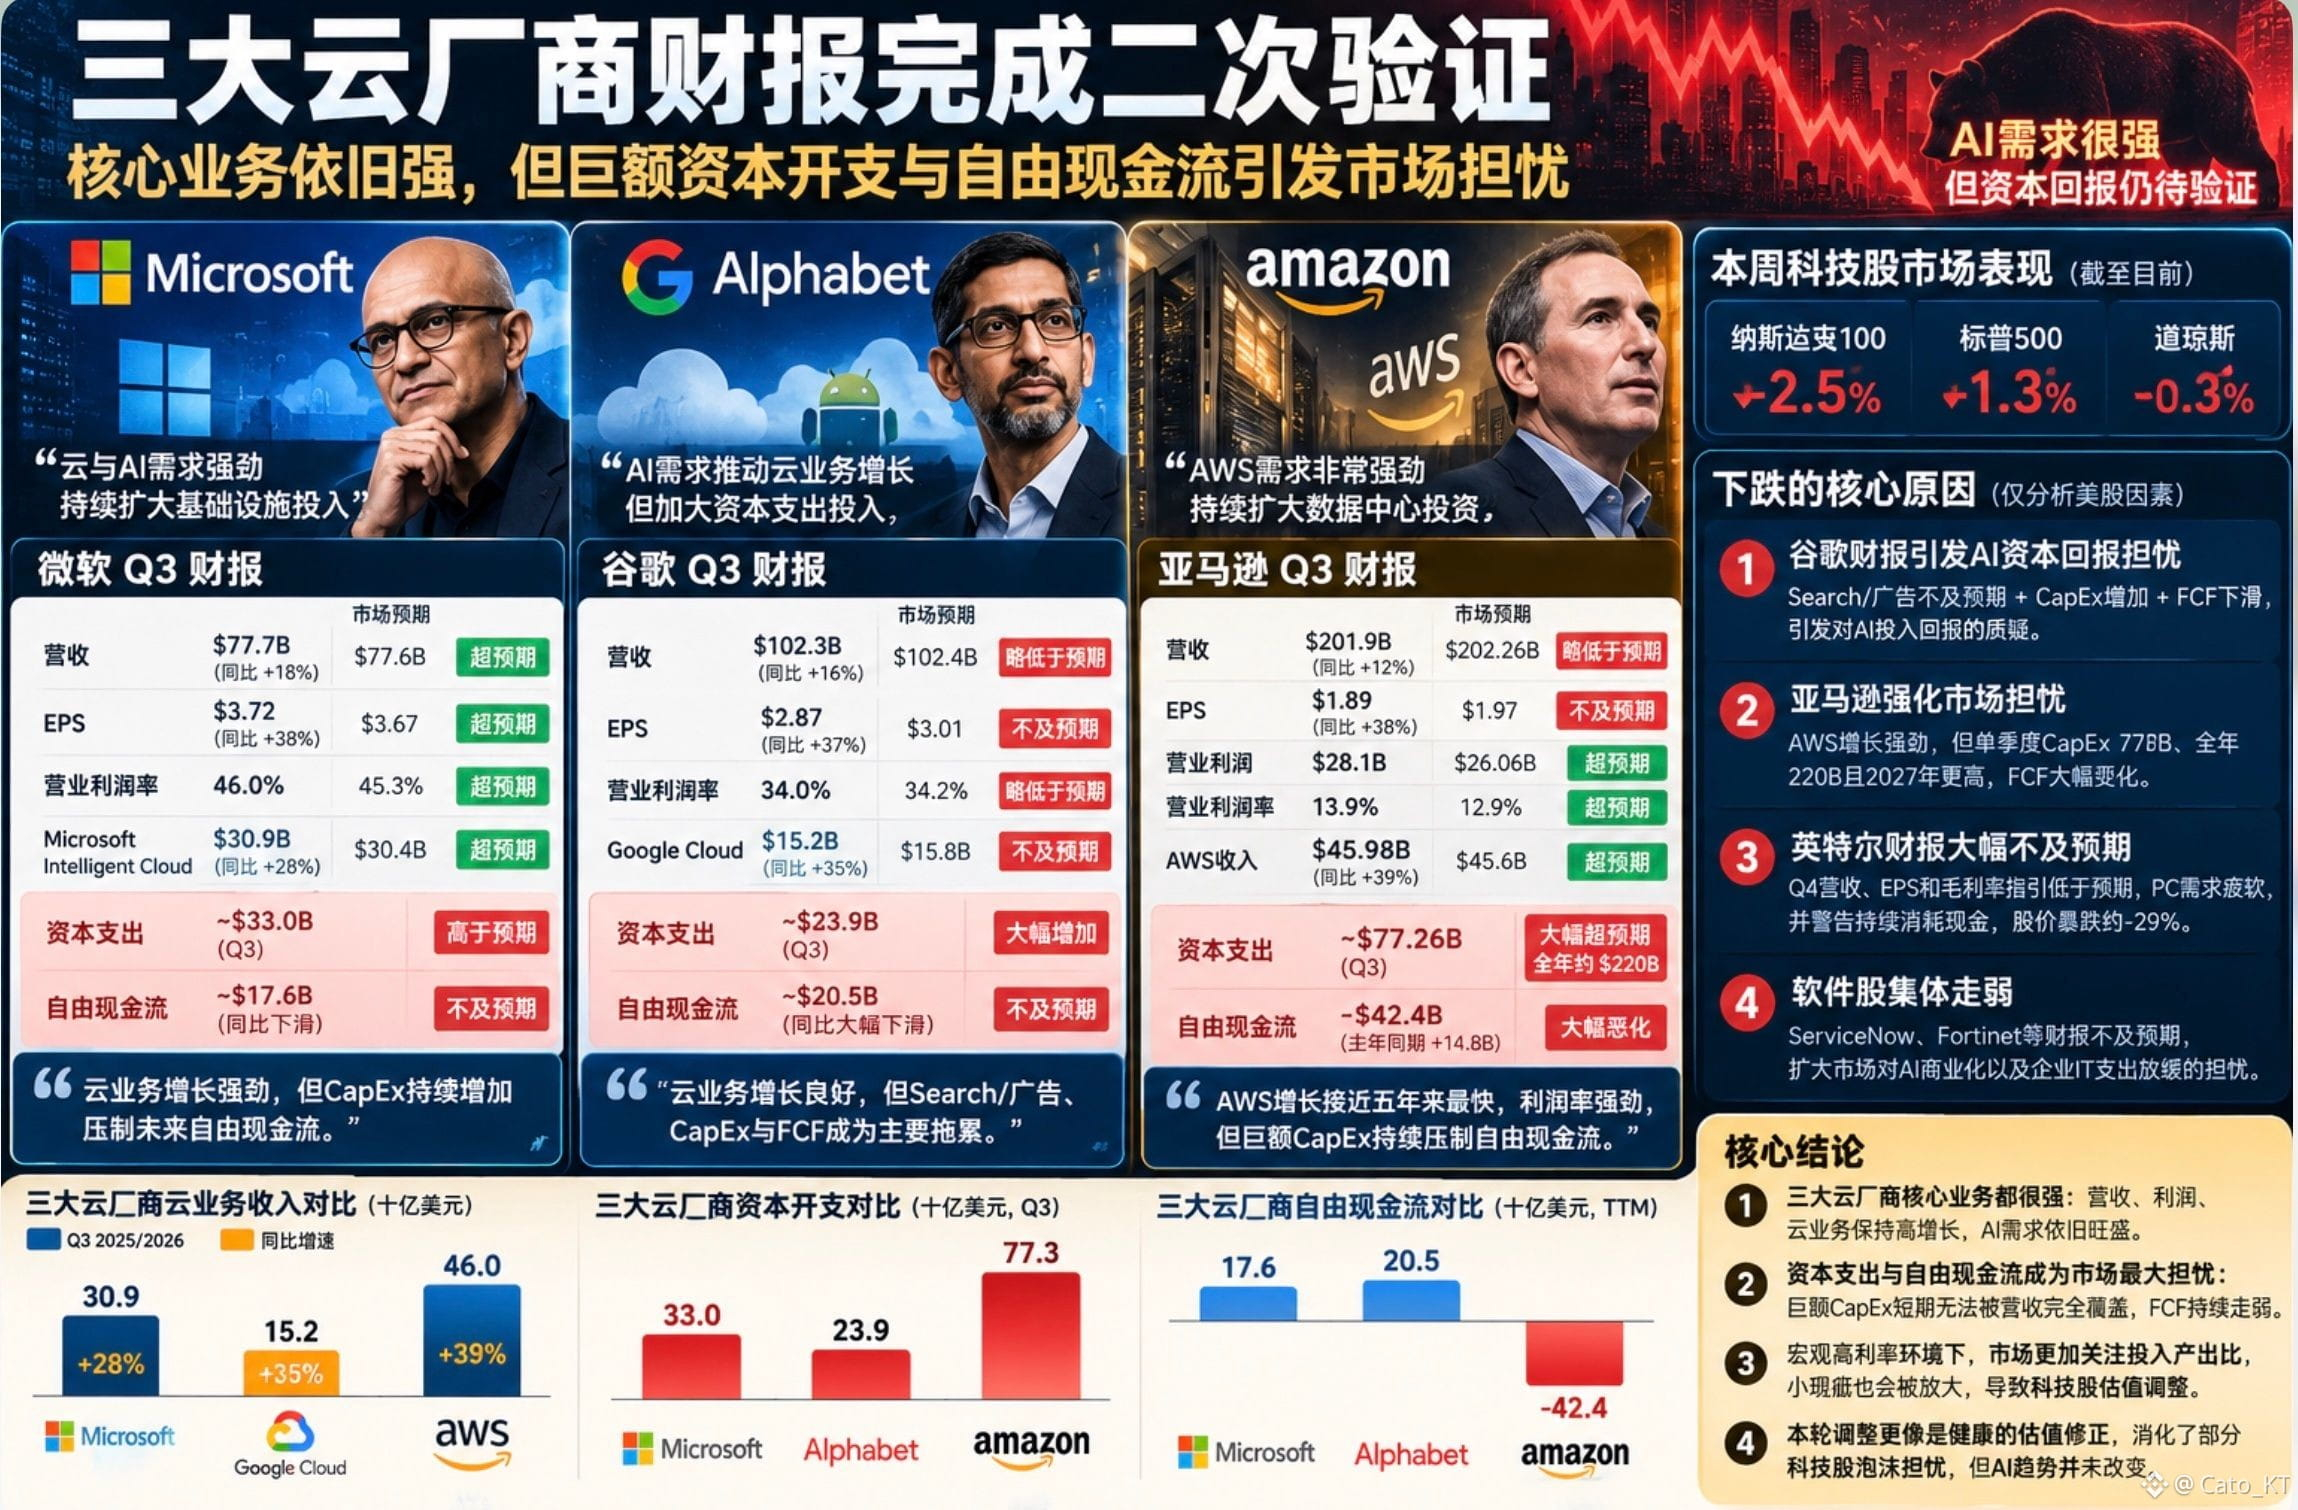
ما وراء انهيار سهم إنتل بنسبة 29%، أين تكمن المشكلة؟
لنلقِ نظرة سريعة على التقرير المالي الصادر فجرًا $INTC . باختصار، كانت نتائج الربع الثالث جيدة، لكن توقعات إيرادات الربع الرابع والربحية وأداء أعمال الحواسيب الشخصية خُفّضت جميعها.
في زمن يتنافس فيه الجميع على تحقيق طفرة، قد لا يكون غياب الطفرة مشكلة بحد ذاته، لكن خفض التوقعات بشكل كبير يجعل السوق بالتأكيد غير مقتنع بالتقييم الحالي. ومع ذلك، فهذا ليس سوى أحد العوامل الرئيسية.
من ناحية أخرى، تراجع نشاط الحواسيب الشخصية الأساسي فجأة، بينما قفز الطلب على الذكاء الاصطناعي ومراكز البيانات. لكن إنتل لم تتمكن من تحويل هذا الطلب بالكامل إلى إيرادات بسبب اختناقات سلسلة التوريد والقدرة الإنتاجية.
يُضاف إلى ذلك الحادث الذي وقع في مصنع بإسرائيل، وضمان أسعار الذاكرة، واستنزاف السيولة بسبب توسيع الإنتاج، ما أدى في النهاية إلى خفض كبير في توقعات إيرادات الربع الرابع وهامش الربح وربحية السهم (EPS) في آن واحد.
باختصار، تضررت أعمال إنتل الأساسية الحالية لأسباب خارجية، وفي الوقت نفسه لم تستفد مؤقتًا من طفرة الذكاء الاصطناعي الرائجة، ما أدى مباشرة إلى تعديل كبير في تقييمها.
وبالطبع، يُعد الربع الرابع فصلًا حاسمًا لإنتل. فبعد هذا التراجع الكبير في التقييم، هل ستواصل أعمالها التدهور؟ وهل ستتمكن من الخروج سريعًا من أزمتها والعودة إلى التيار السائد في عصر الذكاء الاصطناعي؟ هذان هما السؤالان الأهم اللذان ستراقبهما الأسواق في الفترة المقبلة!#