

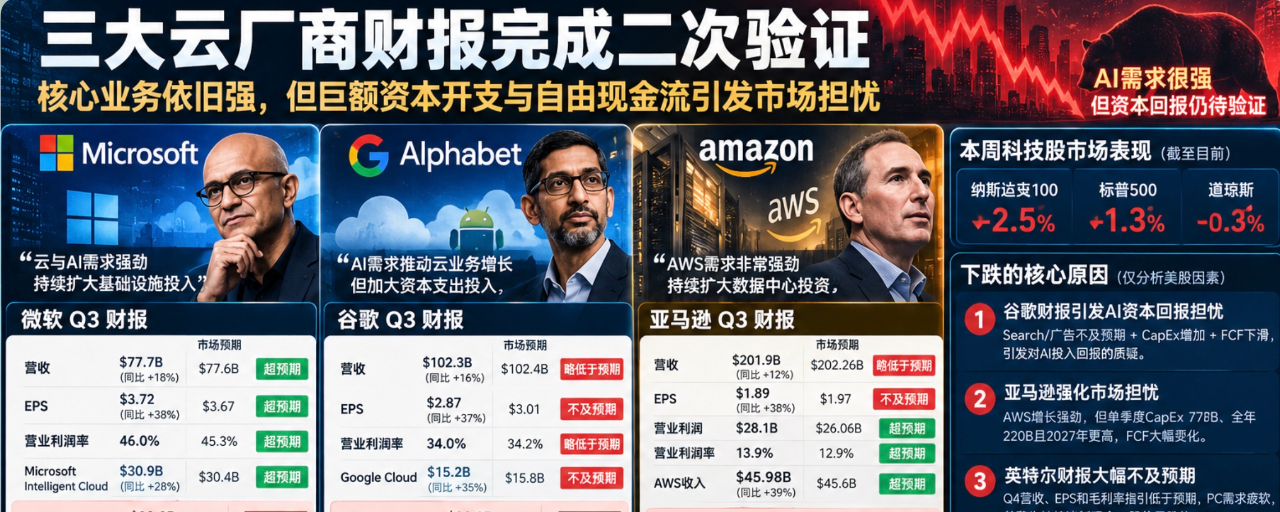

لنستعرض نتائج أمازون المالية: لا يزال نشاطها الأساسي قويًا، كما أن قدرتها على تحقيق الأرباح جيدة، لكن النفقات الرأسمالية والتدفق النقدي الحر ما زالا يشهدان تباينًا كبيرًا!
كما ذكرت أمس، تعلن هذا الأسبوع شركات السحابة العملاقة الثلاث: غوغل ومايكروسوفت وأمازون، وكانت أمازون آخرها. ويبدو ذلك أشبه بتحققٍ ثانٍ من منطق غوغل ومايكروسوفت التجاري في مجال الذكاء الاصطناعي. والنتيجة واضحة أيضًا: لم تحقق أمازون أهداف توقعات السوق لهذا الربع.
الإيرادات: 201.9 مليار، ضمن نطاق 201–203 مليار، وأقل قليلًا من توقعات السوق، وهي نتيجة مقبولة. بلغ الربح التشغيلي 28.1 مليار، وهامش الربح التشغيلي 13.9%، وهو أعلى مستوى في تاريخ أمازون. إجمالًا، نمت الإيرادات بسرعة، وكان نمو الأرباح قويًا جدًا.
النفقات الرأسمالية للذكاء الاصطناعي: بلغت النفقات الرأسمالية في الربع الثالث 77.26B، متجاوزةً توقعات السوق السابقة بفارق كبير. وجاءت النفقات الرأسمالية الفعلية في الربع أعلى من التوقعات بـ20B، مع تثبيت إجمالي النفقات الرأسمالية عند 220B، ورفع توقعات النفقات الرأسمالية لعام 2027 #亚马逊盘前下跌约7%
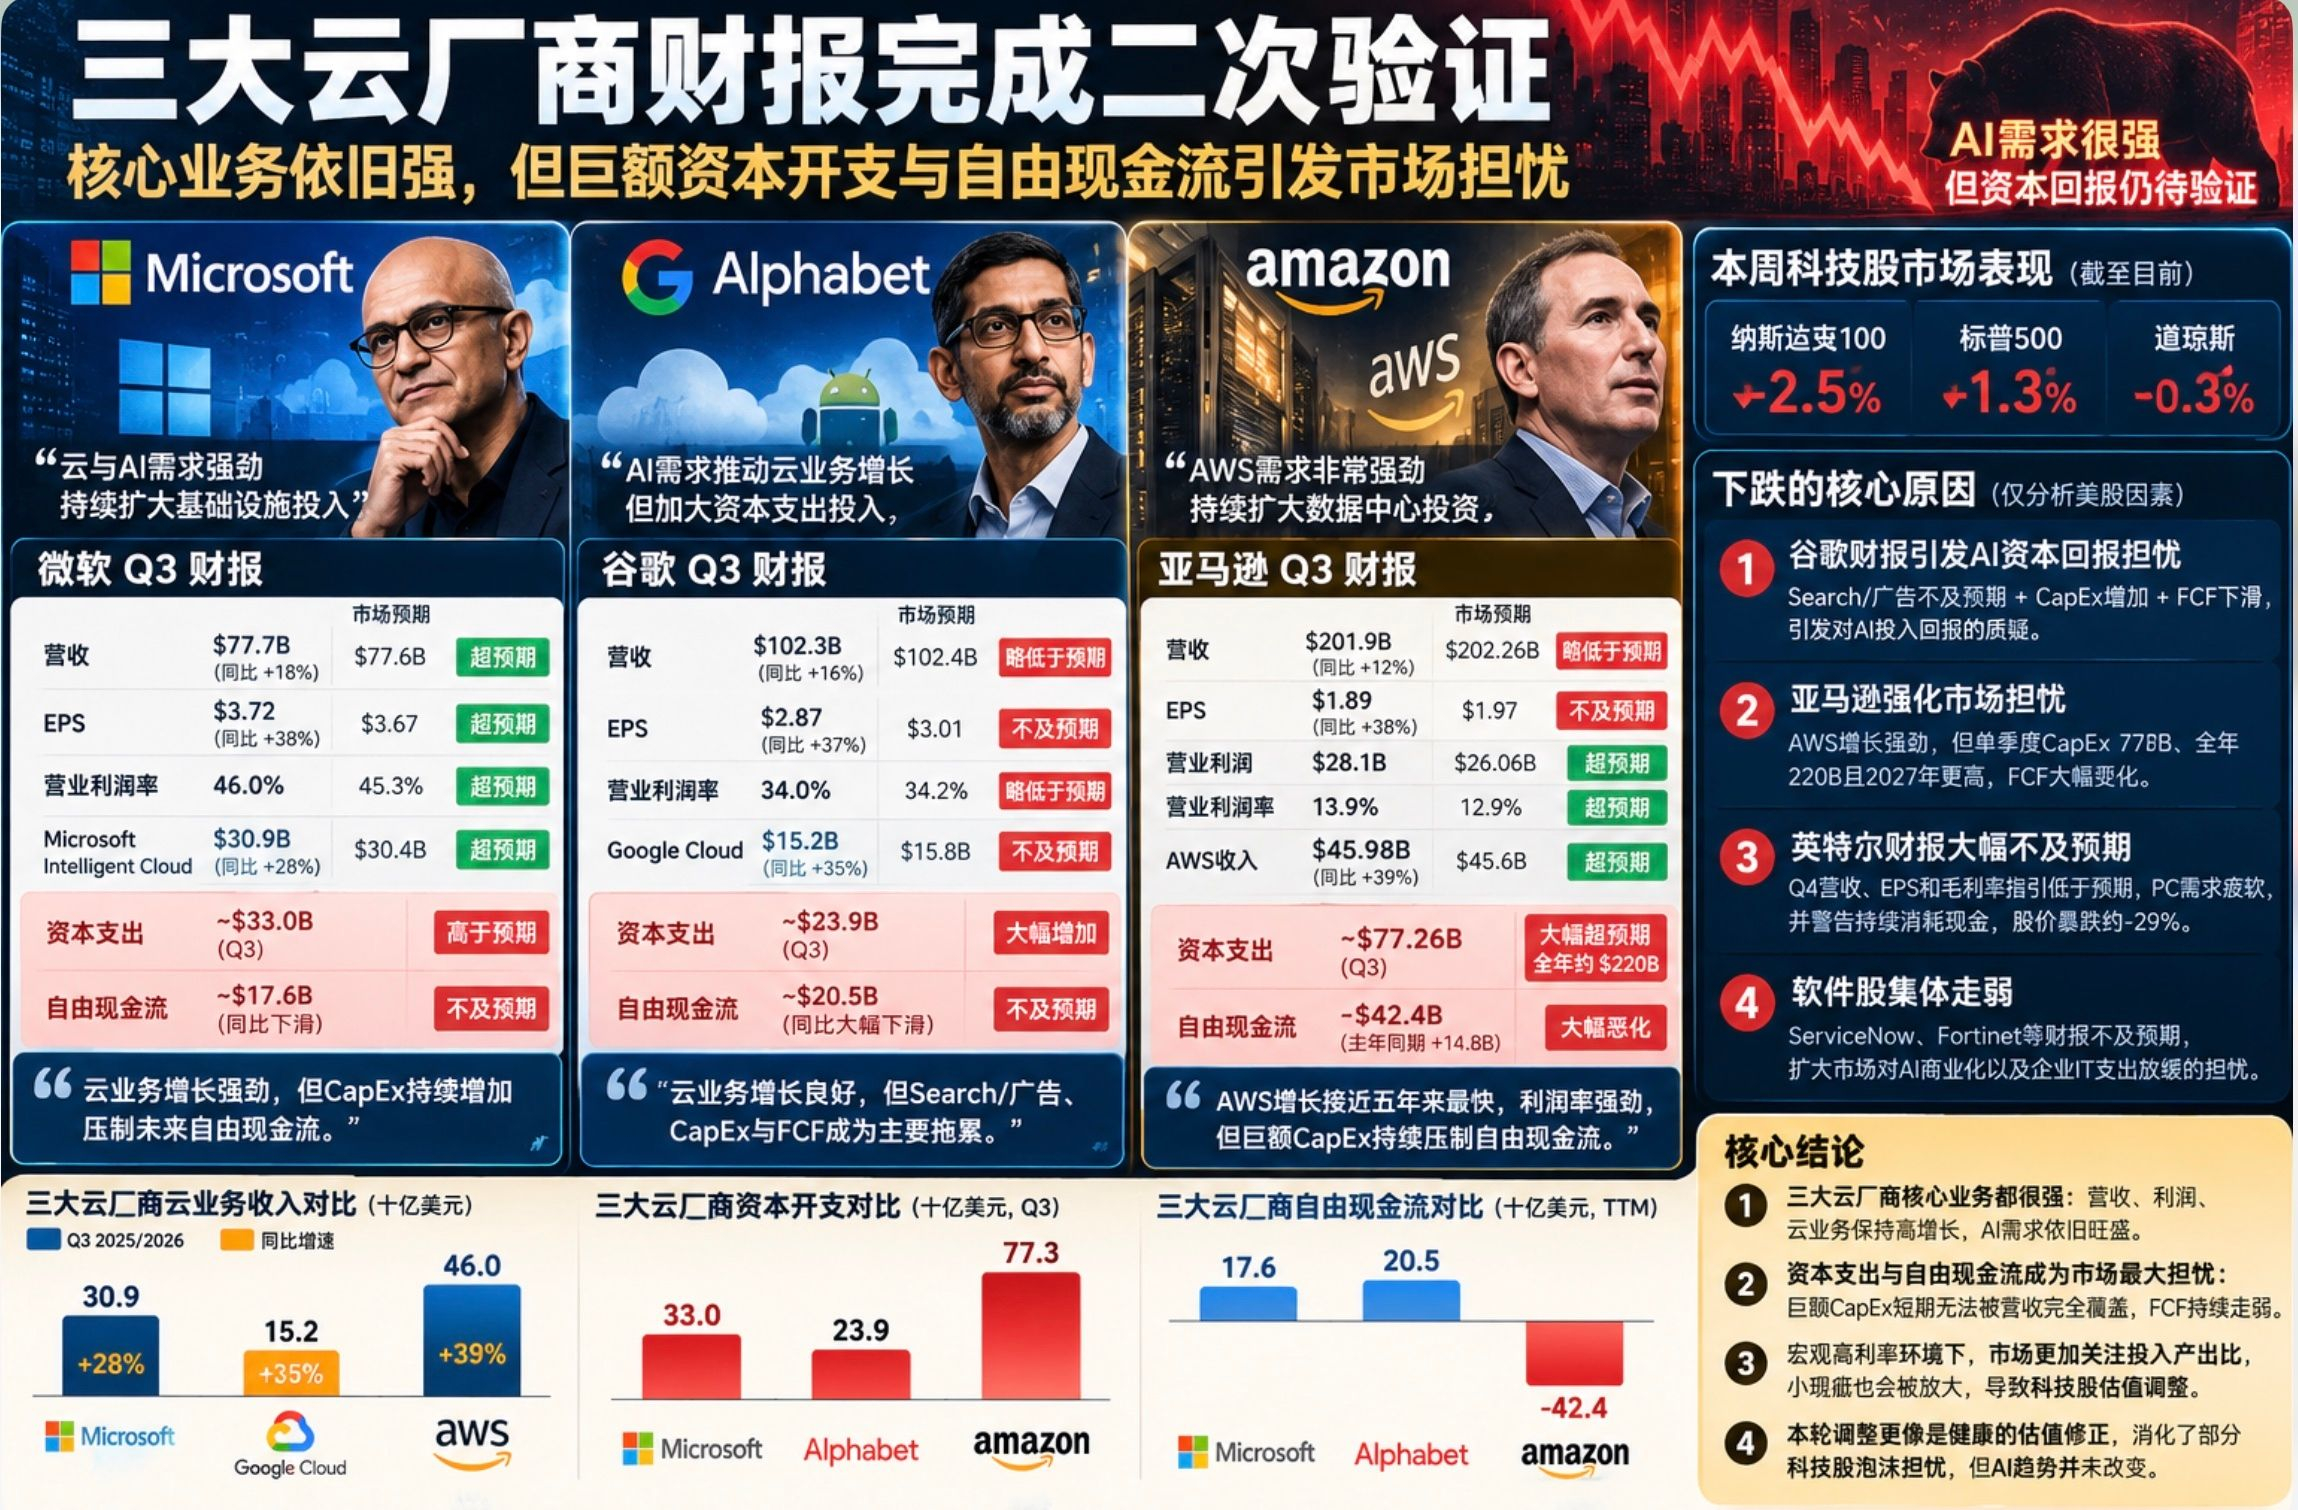
التدفق النقدي الحر: -42.4B، مقابل 14.8B في الفترة نفسها من العام الماضي، أي تراجع سنوي قدره 57.2B. ولا تكمن المشكلة أساسًا في التدفق النقدي التشغيلي، بل في أن نموه لا يواكب النفقات الرأسمالية، ما يضغط على التدفق النقدي الحر.
التوقعات المستقبلية: متوسطة على المدى القصير، لكنها شديدة الطموح على المدى الطويل. فتوقعات إيرادات الربع الرابع تتراوح بين 240 و247B، بنمو سنوي قدره 12%-16%، ومتوسط يبلغ 243.5B، وهو أقل قليلًا من توقعات السوق البالغة 244.5B. لكن توقعات الأرباح بقيت عند 28.5B-33.5B، وهي أفضل بكثير من توجيهات العام الماضي البالغة 25B، ما يشير بوضوح إلى أن أمازون لم تُظهر أي مؤشرات على تدهور الأرباح. أما التوقعات طويلة الأجل لـAWS، فتشير إلى نمو يتجاوز 40% في 2027، ونحو 40% في 2028، وهي توقعات شديدة الطموح لأعمالها الأساسية.
AWS: أرقام بمثابة قنبلة مدوية في التقرير المالي؛ إذ تسارع نمو الأعمال واقترب من أعلى وتيرة له منذ خمس سنوات. ومن اللافت أن تحقق شركة تقنية بهذا الحجم نموًا بنحو 40%، ما يعني أن الطلب على خدمات الحوسبة السحابية المدعومة بالذكاء الاصطناعي ليس مجرد نمو ناتج عن قاعدة مقارنة منخفضة، بل انفجار في الطلب. كما أن الأرباح قوية فعلًا: ارتفعت الإيرادات 39%، وزادت الأرباح التشغيلية 55%.
الخلاصة:
في الواقع، لم يكن تقرير أمازون المالي سيئًا على الإطلاق، بل كان أقوى من تقرير غوغل نسبيًا. لكن الشركتين تواجهان المشكلة نفسها: على المدى القصير، لا تستطيع الإيرادات مواكبة النفقات الرأسمالية على الورق، ما يؤدي إلى استمرار تراجع التدفق النقدي الحر، بل وتفاقم وضعه.
لذلك، وبالنظر إلى أن نتائج أمازون تُعد تحققًا ثانيًا لنتائج غوغل ومايكروسوفت، فمن الواضح أن هذا التحقق ضاعف المخاوف التي أثارها تقرير غوغل المالي. كما صدر بالتزامن تقرير إنتل المالي، الذي يُعد حتى الآن الأسوأ هذا الربع، وقد جرّ السوق إلى الهبوط.
عند مراجعة التقارير المالية لشركات الحوسبة السحابية الثلاث هذا الأسبوع، نجد أن أعمالها الأساسية لا تعاني مشكلة، وأن الإيرادات والأرباح تحافظان على معدلات نمو جيدة. لكن الضغوط الاقتصادية الكلية زادت مخاوف المستثمرين من ضخامة النفقات الرأسمالية المستقبلية، ما أدى إلى تعديل التقييمات. وهذا يُعد أمرًا صحيًا في الواقع، إذ خفف على الأقل المخاوف من وجود فقاعة في أسهم التكنولوجيا.
بعبارة مباشرة، مع ارتفاع أسعار الفائدة تصبح الأموال التي في حوزة الناس أثمن، ولذلك تتضخم العيوب الصغيرة المعتادة هذا الربع، وتتحول الهفوات البسيطة إلى عوامل قاتلة لسعر السهم على المدى القصير!