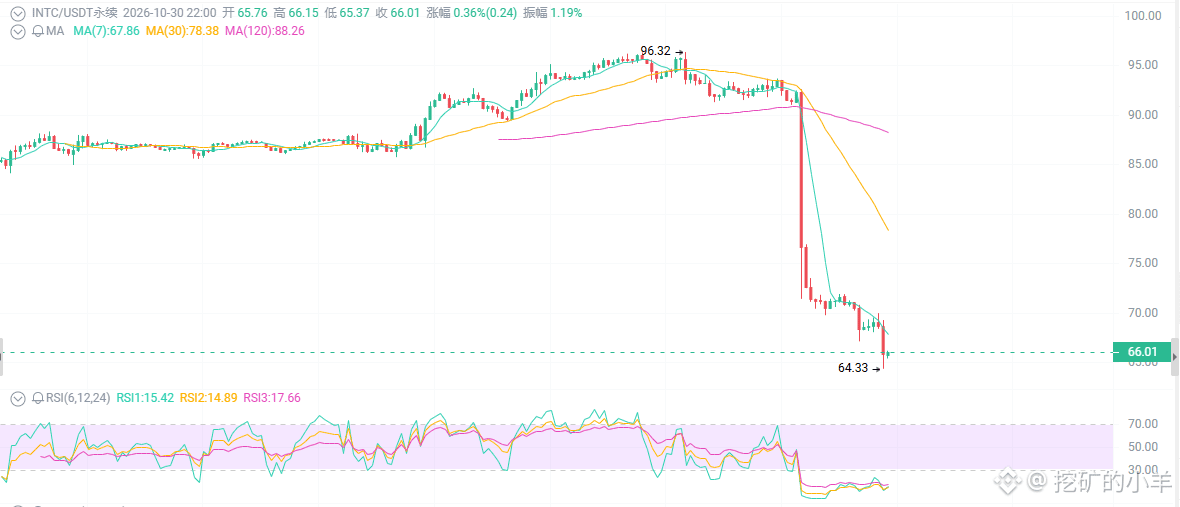
إنتل عند 66 دولارًا: هل تشتري عند القاع أم تمسك بسكين ساقطة؟
إيرادات تتجاوز التوقعات، ونمو أعمال الذكاء الاصطناعي بنسبة 78%، وأقوى نمو منذ 15 عامًا — لكن ما إن صدر التقرير المالي حتى هبط السهم مباشرةً من 92 دولارًا إلى 66، منخفضًا 30% في يوم واحد، ليقترب من أسوأ أداء منذ عام 1974. فهل هذا قاع ذهبي يتيح لك الشراء قبل ارتداد السهم، أم حفرة بلا قاع وسط شتاء سوق الحواسيب الشخصية؟
لننظر إلى الظاهر أولًا: الأداء تجاوز التوقعات بوضوح، فلماذا هذا الهبوط الحاد؟
بلغت إيرادات الربع الثالث 16.5 مليارًا، بزيادة 21% على أساس سنوي، متجاوزةً التوقعات. وبلغت ربحية السهم 0.52 دولار، متجاوزةً بكثير التوقعات البالغة 0.40. كما بلغت إيرادات أعمال الذكاء الاصطناعي في مراكز البيانات 7.3 مليار، بزيادة هائلة قدرها 78% على أساس سنوي.
لكن السوق لا ينظر إلى الربع الثالث، بل إلى توقعات الربع الرابع. قالت الإدارة بنفسها إن إيرادات الربع الرابع ستبلغ 15-16 مليارًا، وهي أقل بكثير من توقعات المحللين البالغة 17.1-17.3 مليار؛ ومن المتوقع أن تبلغ ربحية السهم نحو 0.25، مقارنةً بتوقعات عند 0.43. ومن المرجح أن يستمر ضعف سوق الحواسيب الشخصية حتى النصف الأول من عام 2027 على الأقل.
الأمر الأول: أنت لا تشتري عند القاع، بل تمسك بسكين ساقطة.
«لقد هبط السهم 30%، وأعمال الذكاء الاصطناعي قوية جدًا، فلماذا لا أشتري عند 66 دولارًا؟»
هذا أسوأ هبوط يومي منذ عام 1974. إن عمليات البيع بهذا الحجم تعني أن المؤسسات تعيد تقييم السهم. خفّض JPMorgan السعر المستهدف إلى 80، وTruist إلى 72، وMorgan Stanley إلى 75 — المحللون ينسحبون، فلماذا تندفع أنت إلى الشراء؟
الأمر الثاني: الذكاء الاصطناعي قصة حقيقية، لكن الحواسيب الشخصية عبء حقيقي.
كثيرون لا يرون سوى «نمو أعمال الذكاء الاصطناعي بنسبة 78%» فيتحمسون للشراء. لكن عليك أن تفهم الصورة كاملة:
الذكاء الاصطناعي في مراكز البيانات: 7.3 مليار، بزيادة 78% على أساس سنوي — إنه محرك النمو فعلًا
أعمال الحواسيب الشخصية التقليدية: 8.1 مليار، بانخفاض 5% على أساس سنوي، وما زالت تتراجع
توقعات هامش الربح الإجمالي للربع الرابع انخفضت إلى 38%، كما أن حادث مصنع إسرائيل سيقتطع 200 نقطة أساس أخرى
إنتل تضغط على دواسة الوقود بقدم، وعلى المكابح بالأخرى. ومهما كان الطلب على خوادم الذكاء الاصطناعي قويًا، فلن يعوّض نزيف أعمال الحواسيب الشخصية، وهي قاعدة أعمال الشركة.
وقالت الإدارة بنفسها إن شحنات الحواسيب الشخصية ستنخفض 12% هذا العام، ثم 10% أخرى العام المقبل. هذه ليست مشكلة ربع واحد، بل شتاء يستمر عامين على الأقل.
الأمر الثالث: التحليل الفني كسر مستويات الدعم، فلا تعاند الاتجاه.
شمعة يومية هابطة ضخمة اخترقت مباشرةً جميع المتوسطات المتحركة لـ20 و50 و100 يوم. الإغلاق السابق عند 92، والافتتاح عند 68، والقاع عند 64.5 — هذا ليس تصحيحًا، بل كسر لمستويات الدعم
هل دخل مؤشر القوة النسبية (RSI) منطقة التشبع البيعي؟ نعم. هل يمكن أن يحدث ارتداد فني على المدى القصير؟ هذا ممكن
لكن التشبع البيعي قد يزداد، والارتداد لا يعني انعكاس الاتجاه
الدعم: 60-65 (قاع اليوم + مستوى نفسي مستدير) ← 50-55 (منطقة تجميع سابقة)
المقاومة: 70-75 (فجوة سعرية هابطة) ← 80-85 ← 90 (الإغلاق السابق)
لن يكون من الممكن الحديث عن تحوّل إيجابي إلا بعد الثبات فوق 70. وإذا لم يثبت السهم، فالمحطة التالية دون 60.