


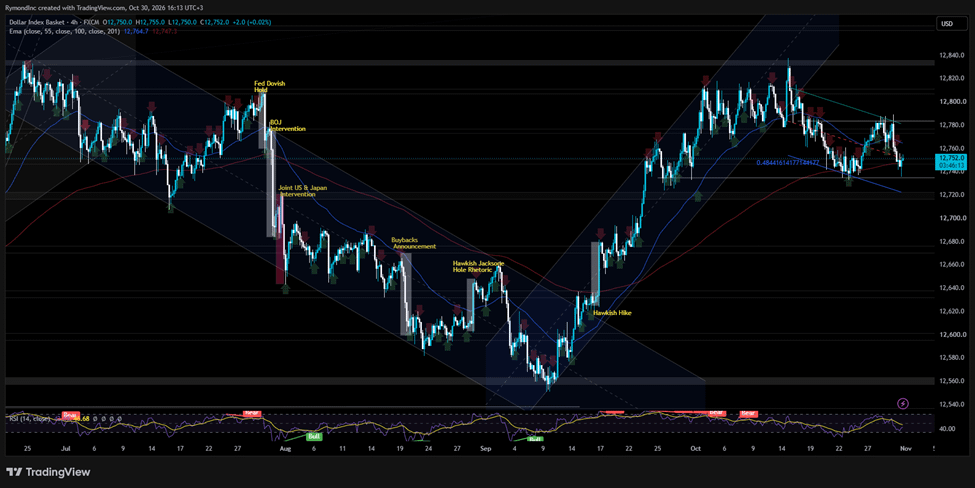
تراجع مؤشر الدولار الأمريكي إلى نحو 101.8 يوم الجمعة، مسجلًا خسائره اليومية لليوم الثالث على التوالي. ومع ذلك، يتجه الدولار إلى تحقيق مكاسب للشهر الثاني على التوالي، بعد ارتفاعه بنحو 2% في سبتمبر.
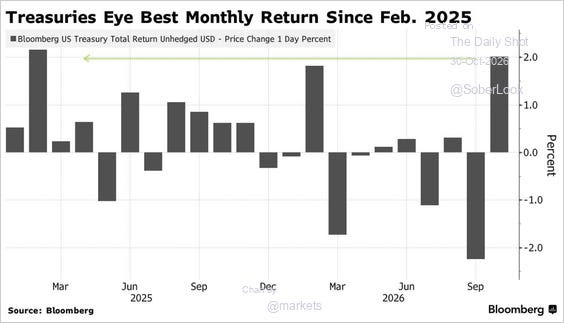
كانت السندات صاحبة الفضل. فقد دفع تراجع عالمي في أسهم التكنولوجيا والذكاء الاصطناعي المستثمرين إلى البحث عن ملاذ، فوجدوه في سندات الخزانة الأمريكية، حيث انخفضت العوائد مع تهافت المشترين عليها. لكن الطلب على الملاذات الآمنة لم يشمل الدولار هذه المرة. وارتفعت سندات الخزانة مع تعزيز موجة البيع في أسهم التكنولوجيا، مدفوعة بالذكاء الاصطناعي، للطلب على الأصول الآمنة، مما وضع المؤشر القياسي على مسار تحقيق أقوى أداء شهري له منذ فبراير 2025.
أشعلت أرباح هذا الأسبوع فتيل التوتر. فقد تراجعت أسهم ألفابت نحو 12% يوم الخميس بعد أن جاءت الأرباح والإيرادات دون التوقعات. ثم أعلنت إنتل وأمازون نتائجهما، وفي تداولات ما قبل افتتاح السوق يوم الجمعة، هبطت إنتل بأكثر من 25% وأمازون بنحو 7%. ثلاث شركات مختلفة، لكن القلق واحد: إلى متى سيواصل المستثمرون تمويل إنفاق الذكاء الاصطناعي بهذا الحجم من دون عائد أوضح؟
مع ذلك، لا يزال كثير من المحللين يرون مجالاً لمزيد من صعود الدولار. وقد يأتي الزخم الأكبر من الاحتياطي الفيدرالي نفسه. ومن المتوقع أن يستأنف المسؤولون رفع أسعار الفائدة بعد انتهاء انتخابات التجديد النصفي. وعزّز الرئيس كيفن وورش هذا التوقع في مؤتمره الصحفي، إذ قال إن اللجنة أوضحت «استعدادها للتحرك»، لكنه لم يقدم إشارة حاسمة بشأن ديسمبر.
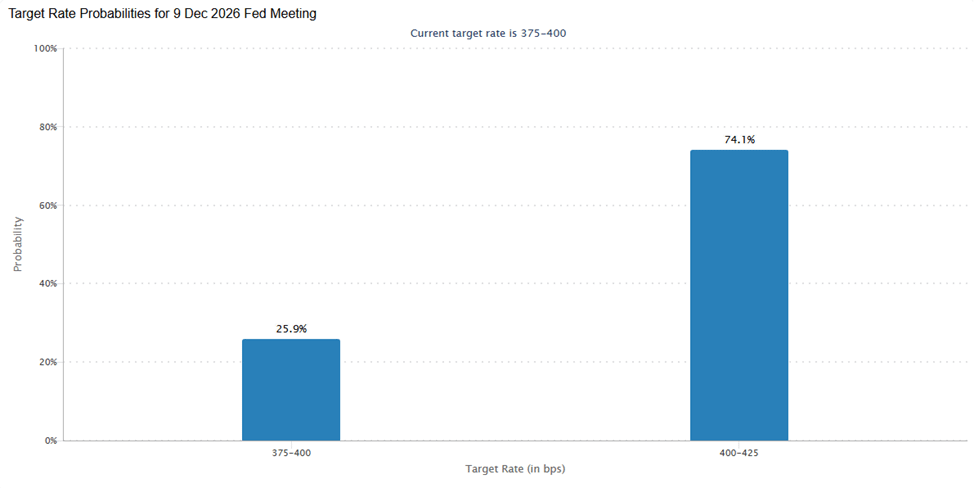
أبقى الاحتياطي الفيدرالي سعر الفائدة الأساسي عند نطاق 3.75% إلى 4% يوم الأربعاء، رغم أن المحافظ ليزا كوك ورئيس بنك الاحتياطي الفيدرالي في كليفلاند بيث هاماك صوّتا لصالح زيادة بربع نقطة مئوية. ويقدّر متداولو العقود الآجلة الآن احتمال رفع الفائدة في ديسمبر بنحو 75%، وفقاً لأداة «فيد ووتش» التابعة لمجموعة «سي إم إي».
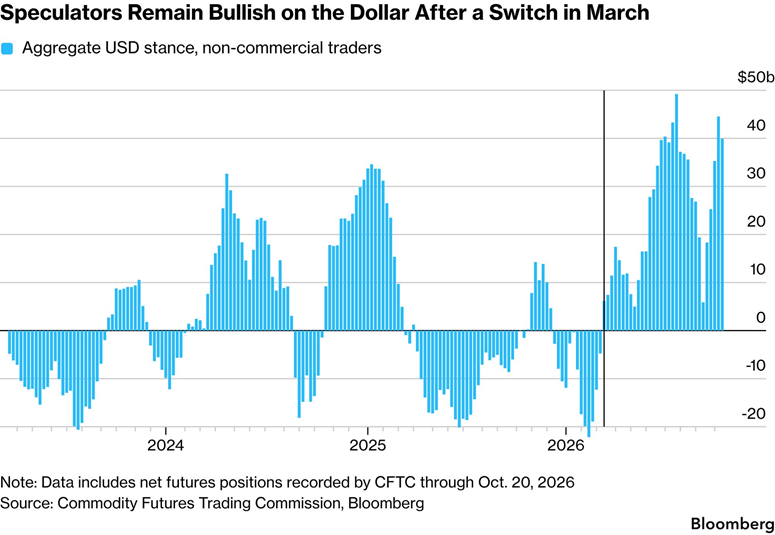
منح رفع الفائدة في سبتمبر، وهو الأول للاحتياطي الفيدرالي منذ ثلاث سنوات، الدولار أفضل أداء شهري له منذ مارس، بحسب حسابات بلومبرغ. ولم تتراجع الأموال الكبيرة عن رهاناتها. فقد بلغت رهانات مديري الأصول وغيرهم من الحسابات غير التجارية على ارتفاع الدولار أقل بقليل من 40 مليار دولار، استناداً إلى بيانات لجنة تداول السلع الآجلة للأسبوع المنتهي في 20 أكتوبر.
وتضيف تقارير بلومبرغ عاملاً معقداً: قد يكون زخم ارتفاع الدولار كافياً لتجاوز نتيجة التصويت تماماً. فوفق هذا المنطق، تواصل أسعار الفائدة المرتفعة والطفرة في الإنفاق المرتبط بالذكاء الاصطناعي جذب الأموال إلى الولايات المتحدة، حتى إن أفرزت الانتخابات كونغرساً منقسماً في واشنطن.
يشير أندرياس كونيغ، رئيس تداول العملات الأجنبية العالمي في أموندي، إلى أن الولايات المتحدة هي مركز نمو الذكاء الاصطناعي، حيث يبدو الإنفاق الرأسمالي وهوامش الربح وأرباح الشركات كلها قوية، فيما يضيف فارق أسعار الفائدة دعماً إضافياً. ويرى أليكس كوهين، الاستراتيجي في بنك أوف أميركا، أن المخاطر تميل إلى استمرار قوة الدولار حتى نهاية العام.
النمو يمنح المتفائلين حجة أخرى
ولم تضعف البيانات الاقتصادية الحجة أيضاً. فقد نما الناتج الأمريكي بمعدل سنوي قدره 3.4% في الربع الثالث، وفق التقدير الأولي الصادر عن مكتب التحليل الاقتصادي، ارتفاعاً من 2.2% في الربع الثاني. وأسهم إنفاق المستهلكين بـ2.52 نقطة مئوية، والاستثمار الثابت بـ1.66 نقطة، والمخزونات بـ1.61 نقطة، والإنفاق الحكومي بـ0.90 نقطة. أما صافي الصادرات فاقتطع 3.32 نقطة، مع قفزة الواردات.
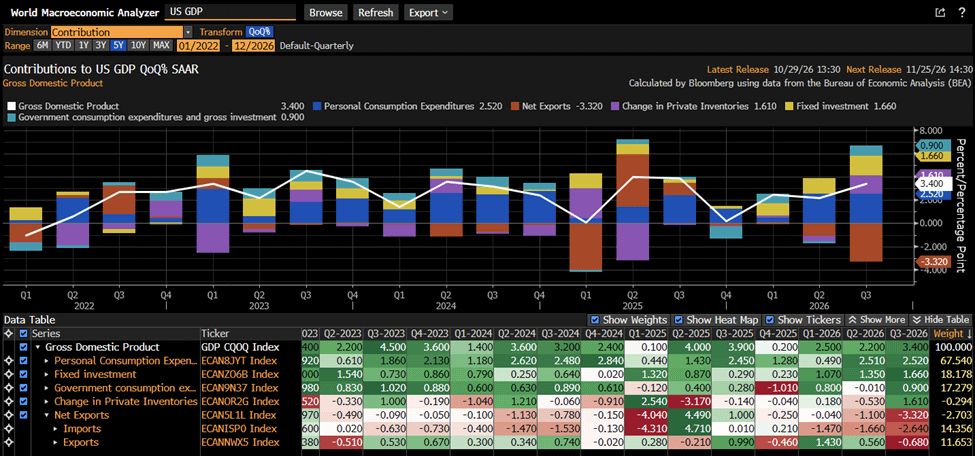
غالباً ما تعيد المخزونات ما تضيفه إلى النمو، لذا يستحق هذا الجزء شيئاً من التشكيك. ومع ذلك، يُظهر التقرير أن الاقتصاد دخل الربع الرابع بزخم أكبر مما كان لديه خلال الربع الثاني.
بنوك مركزية أخرى تشدد سياساتها، لكن فارق الفائدة لا يزال واسعاً
ترفع بنوك مركزية أخرى أسعار الفائدة أيضاً. فقد أبقى البنك المركزي الأوروبي، مثلاً، سعر الفائدة على الودائع عند 2.5% يوم الخميس، بعد رفعه في سبتمبر، فيما تميل الأسواق إلى توقع زيادة أخرى في ديسمبر. ومع ذلك، فإن نطاق الفائدة المستهدف لدى الاحتياطي الفيدرالي أعلى بكثير، وهذا الفارق هو ما يعود إليه متداولو العملات باستمرار.
يرى دانيال توبون، الاستراتيجي في سيتي غروب، أن البنك المركزي الأوروبي قد يصل في نهاية المطاف إلى مرحلة من «الآثار السلبية المتتالية» التي تجبره على تغيير مساره، وهو سيناريو يجعل وضع الدولار أفضل في مواجهة اليورو. وتوبون، الذي راهن منذ يناير على هبوط اليورو مقابل الدولار، يرى أن ميزان المعلومات الجديدة يميل لمصلحة الدولار.
الجمود السياسي قادم، وقد لا يهتز الدولار
لامس مؤشر بلومبرغ للدولار الفوري أعلى مستوى له منذ مايو 2025 في وقت سابق من هذا الشهر، مدفوعاً بقراءات تضخم تجاوزت التوقعات. ولا يتوقع مديرو الصناديق واستراتيجيو العملات أن تتغير العوامل التي تقف وراء هذا الصعود، أياً تكن نتيجة تصويت 3 نوفمبر.
متشائمو وول ستريت بشأن الدولار يتراجعون
غيّر مورغان ستانلي موقفه بالفعل. فطوال أشهر، جادل استراتيجيوه بأن الدولار سيضعف في النصف الثاني من العام. لكنهم تخلوا عن هذا التوقع في مذكرة صدرت الشهر الماضي بقيادة ديفيد آدامز، معترفين: «كنا مخطئين». وقد أقنعهم اتساع فروق أسعار الفائدة ومتانة النمو الأمريكي. ويتوقع البنك الآن استمرار قوة الدولار حتى نهاية العام وامتدادها إلى عام 2027.
وبحسب داراغ ماهر من إتش إس بي سي، فإن الطلب على الملاذ الآمن هو العامل الآخر. وقال إنه عندما يبدو العالم وكأنه يتفكك، تتدفق الأموال إلى الدولار، وتتراجع رواية تآكل قيمة العملة. ووصف ذلك بأنه إحدى بديهيات السوق التي لا تزال راسخة: «الدولار هو ملاذك الآمن». تداولات يوم الجمعة.
وأشارت أسعار الخيارات إلى الاتجاه نفسه عندما راجعت بلومبرغ السوق الشهر الماضي. فقد رجّحت عقود انعكاس المخاطر، التي تقارن الطلب على رهانات الصعود والهبوط، كفة الدولار عبر مختلف آجال الاستحقاق.
وهذا التحول يناقض ما ساد من قناعات تقليدية طوال عامين. فقد أطلقت الرسوم الجمركية دعوات صاخبة للتخلي عن الدولار، كما غذّى الدين الوطني، الذي تجاوز الآن 40 تريليون دولار، ما يسمى بتجارة تآكل قيمة العملة: رهاناً على أن التراخي في الانضباط المالي يضعف قيمة النقود والسندات الحكومية، فيما تستفيد منهما أصول مثل الذهب.
ثم هناك إيران و3 نوفمبر
تزداد الخلفية الجيوسياسية ثقلاً. فقد ذكرت صحيفة وول ستريت جورنال أن الأدميرال براد كوبر، قائد القيادة المركزية الأمريكية، أطلع الرئيس دونالد ترامب يوم الخميس على الخيارات العسكرية المتعلقة بإيران. وقد سافر كوبر شخصياً، وهي خطوة غير معتادة منه. وكان وزير الدفاع بيت هيغسيث ورئيس هيئة الأركان المشتركة الجنرال دان كين في الاجتماع، بحسب الصحيفة التي استشهدت بمسؤولين أمريكيين وآخرين مطلعين مباشرة على الأمر، فيما تدرس واشنطن العودة إلى عمليات قتالية واسعة النطاق.
وقد غذّت المشاهد وحدها التكهنات بأن الإدارة تمضي نحو استئناف التحرك. كما تتلقى عواصم الخليج رسالتها الخاصة. وذكرت الصحيفة أن مسؤولين في إدارة ترامب أبلغوا دول الخليج العربية بضرورة الاستعداد لحملة قصيرة ومكثفة بعد انتهاء انتخابات التجديد النصفي.
ولم يستبعد ترامب الفكرة. ففي تجمع انتخابي بفلوريدا يوم الجمعة الماضي، استعاد ذكرى الحملة الأمريكية الإسرائيلية المكثفة في وقت سابق من هذا العام، التي تسميها واشنطن «الغضب الملحمي»، وقال إن الولايات المتحدة قد تشن «غضباً ملحمياً صغيراً آخر» ما لم تتوصل إيران إلى اتفاق.
وبحسب نوح بوفام، الاستراتيجي في «سي آي بي سي كابيتال ماركتس»، قد يكون تعامل ترامب مع إيران بعد فرز الأصوات العامل الأهم للعملات. وقال إن السوق يتوقع عموماً تصعيداً ملموساً في العدوان الأمريكي بعد انتخابات التجديد النصفي، لكن «سي آي بي سي» أقل اقتناعاً بذلك. وإذا اتضح أن العمل العسكري محدود، فترى الشركة أن الدولار قد يتراجع بالتوازي مع النفط.
لن تتضح الإجابة قبل يوم الثلاثاء. وربما لا تتضح مباشرة بعده أيضاً. ويستعد المستثمرون كذلك لنتائج انتخابية تفضي إلى انقسام، وما يتبعها من جمود تشريعي لا يفيد الدولار عادة، فيما تشير استطلاعات الرأي إلى أن الديمقراطيين قد يسيطرون على مجلس واحد على الأقل من الكونغرس.