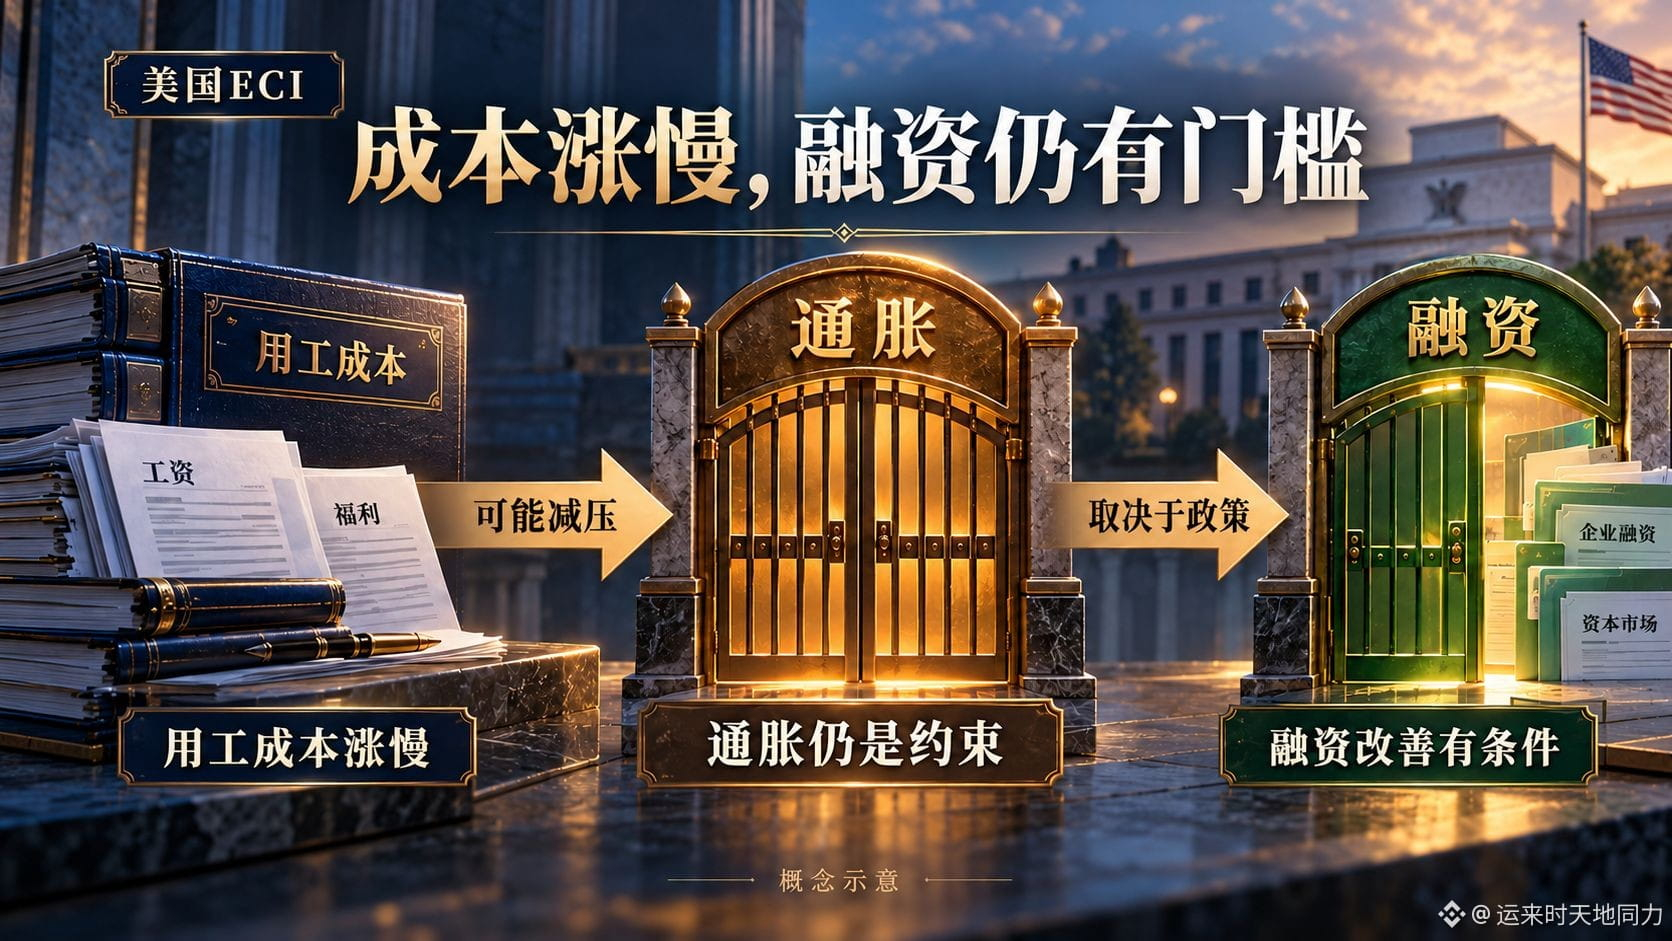
تباطأ نمو تكاليف العمالة في الولايات المتحدة، ما وفر دعماً هامشياً إضافياً لتوقعات التيسير لدى حاملي العملات، لكن توقيت تحقق هذه التوقعات يظل مكلفاً.
عندما نرى تراجعاً في ضغوط التكاليف، قد نتوقع ألا يصبح التمويل باهظاً كما كان؛ لكن مواصلة الاحتفاظ تعتمد على تحقق التحسن، ولا يجوز اعتبار هذه البيانات بحد ذاتها قراراً بخفض الفائدة.
أظهر إعلان مكتب إحصاءات العمل الأمريكي (BLS) في 30 من الشهر أن مؤشر تكلفة التوظيف ارتفع 0.8% على أساس فصلي في الربع الثالث، مقابل 0.9% في الربع السابق. وعلى أساس سنوي، ظل الارتفاع عند 3.4%، كما في الربع السابق. ويقيس المؤشر تكاليف الأجور والمزايا: فما زالت الأعباء التي تتحملها الشركات ترتفع، لكن بوتيرة أبطأ قليلاً هذا الربع، فيما لم يتراجع معدل الزيادة السنوي أكثر.
قد يؤدي تباطؤ ارتفاع تكاليف العمالة إلى تقليل حاجة الشركات إلى رفع أسعارها. لكن انتقال هذا الأثر إلى بيئة التمويل يتوقف أيضاً على الأسعار والسياسة النقدية. أبقى مجلس الاحتياطي الفيدرالي الفائدة دون تغيير في 28 من الشهر، وأكد بوضوح أن التضخم ما زال مرتفعاً. وتدل بيانات العمالة على تهدئة من جانب التكاليف، لا على ضمان ارتفاع أسعار العملات.
تتيح مواصلة الاستثمار الاستفادة من تحسن بيئة التمويل والاحتفاظ بفرصة تعافي التقييمات، لكنها تنطوي أيضاً على تقلبات إذا تأخر انخفاض الفائدة عن المتوقع؛ أما الخروج المبكر فقد يؤدي إلى تفويت التحسن اللاحق. وإذا واصلت تكاليف العمالة وأسعار الخدمات التراجع معاً، وبدأت السياسة النقدية في التحول نحو التيسير، فسيصبح مبرر الاحتفاظ أكثر متانة؛ أما إذا ارتدت التكاليف صعوداً، فسيضعف الدعم الهامشي.
يشارك هذا المحتوى في تعدين المحتوى على منصة Binance Square، وقد يحصل الكاتب على عمولات من المنصة ومكافآت تفاعل.
المصادر: مكتب إحصاءات العمل الأمريكي (BLS)، والاحتياطي الفيدرالي. هذا ليس نصيحة استثمارية.
عندما نرى تراجعاً في ضغوط التكاليف، قد نتوقع ألا يصبح التمويل باهظاً كما كان؛ لكن مواصلة الاحتفاظ تعتمد على تحقق التحسن، ولا يجوز اعتبار هذه البيانات بحد ذاتها قراراً بخفض الفائدة.
أظهر إعلان مكتب إحصاءات العمل الأمريكي (BLS) في 30 من الشهر أن مؤشر تكلفة التوظيف ارتفع 0.8% على أساس فصلي في الربع الثالث، مقابل 0.9% في الربع السابق. وعلى أساس سنوي، ظل الارتفاع عند 3.4%، كما في الربع السابق. ويقيس المؤشر تكاليف الأجور والمزايا: فما زالت الأعباء التي تتحملها الشركات ترتفع، لكن بوتيرة أبطأ قليلاً هذا الربع، فيما لم يتراجع معدل الزيادة السنوي أكثر.
قد يؤدي تباطؤ ارتفاع تكاليف العمالة إلى تقليل حاجة الشركات إلى رفع أسعارها. لكن انتقال هذا الأثر إلى بيئة التمويل يتوقف أيضاً على الأسعار والسياسة النقدية. أبقى مجلس الاحتياطي الفيدرالي الفائدة دون تغيير في 28 من الشهر، وأكد بوضوح أن التضخم ما زال مرتفعاً. وتدل بيانات العمالة على تهدئة من جانب التكاليف، لا على ضمان ارتفاع أسعار العملات.
تتيح مواصلة الاستثمار الاستفادة من تحسن بيئة التمويل والاحتفاظ بفرصة تعافي التقييمات، لكنها تنطوي أيضاً على تقلبات إذا تأخر انخفاض الفائدة عن المتوقع؛ أما الخروج المبكر فقد يؤدي إلى تفويت التحسن اللاحق. وإذا واصلت تكاليف العمالة وأسعار الخدمات التراجع معاً، وبدأت السياسة النقدية في التحول نحو التيسير، فسيصبح مبرر الاحتفاظ أكثر متانة؛ أما إذا ارتدت التكاليف صعوداً، فسيضعف الدعم الهامشي.
يشارك هذا المحتوى في تعدين المحتوى على منصة Binance Square، وقد يحصل الكاتب على عمولات من المنصة ومكافآت تفاعل.
المصادر: مكتب إحصاءات العمل الأمريكي (BLS)، والاحتياطي الفيدرالي. هذا ليس نصيحة استثمارية.