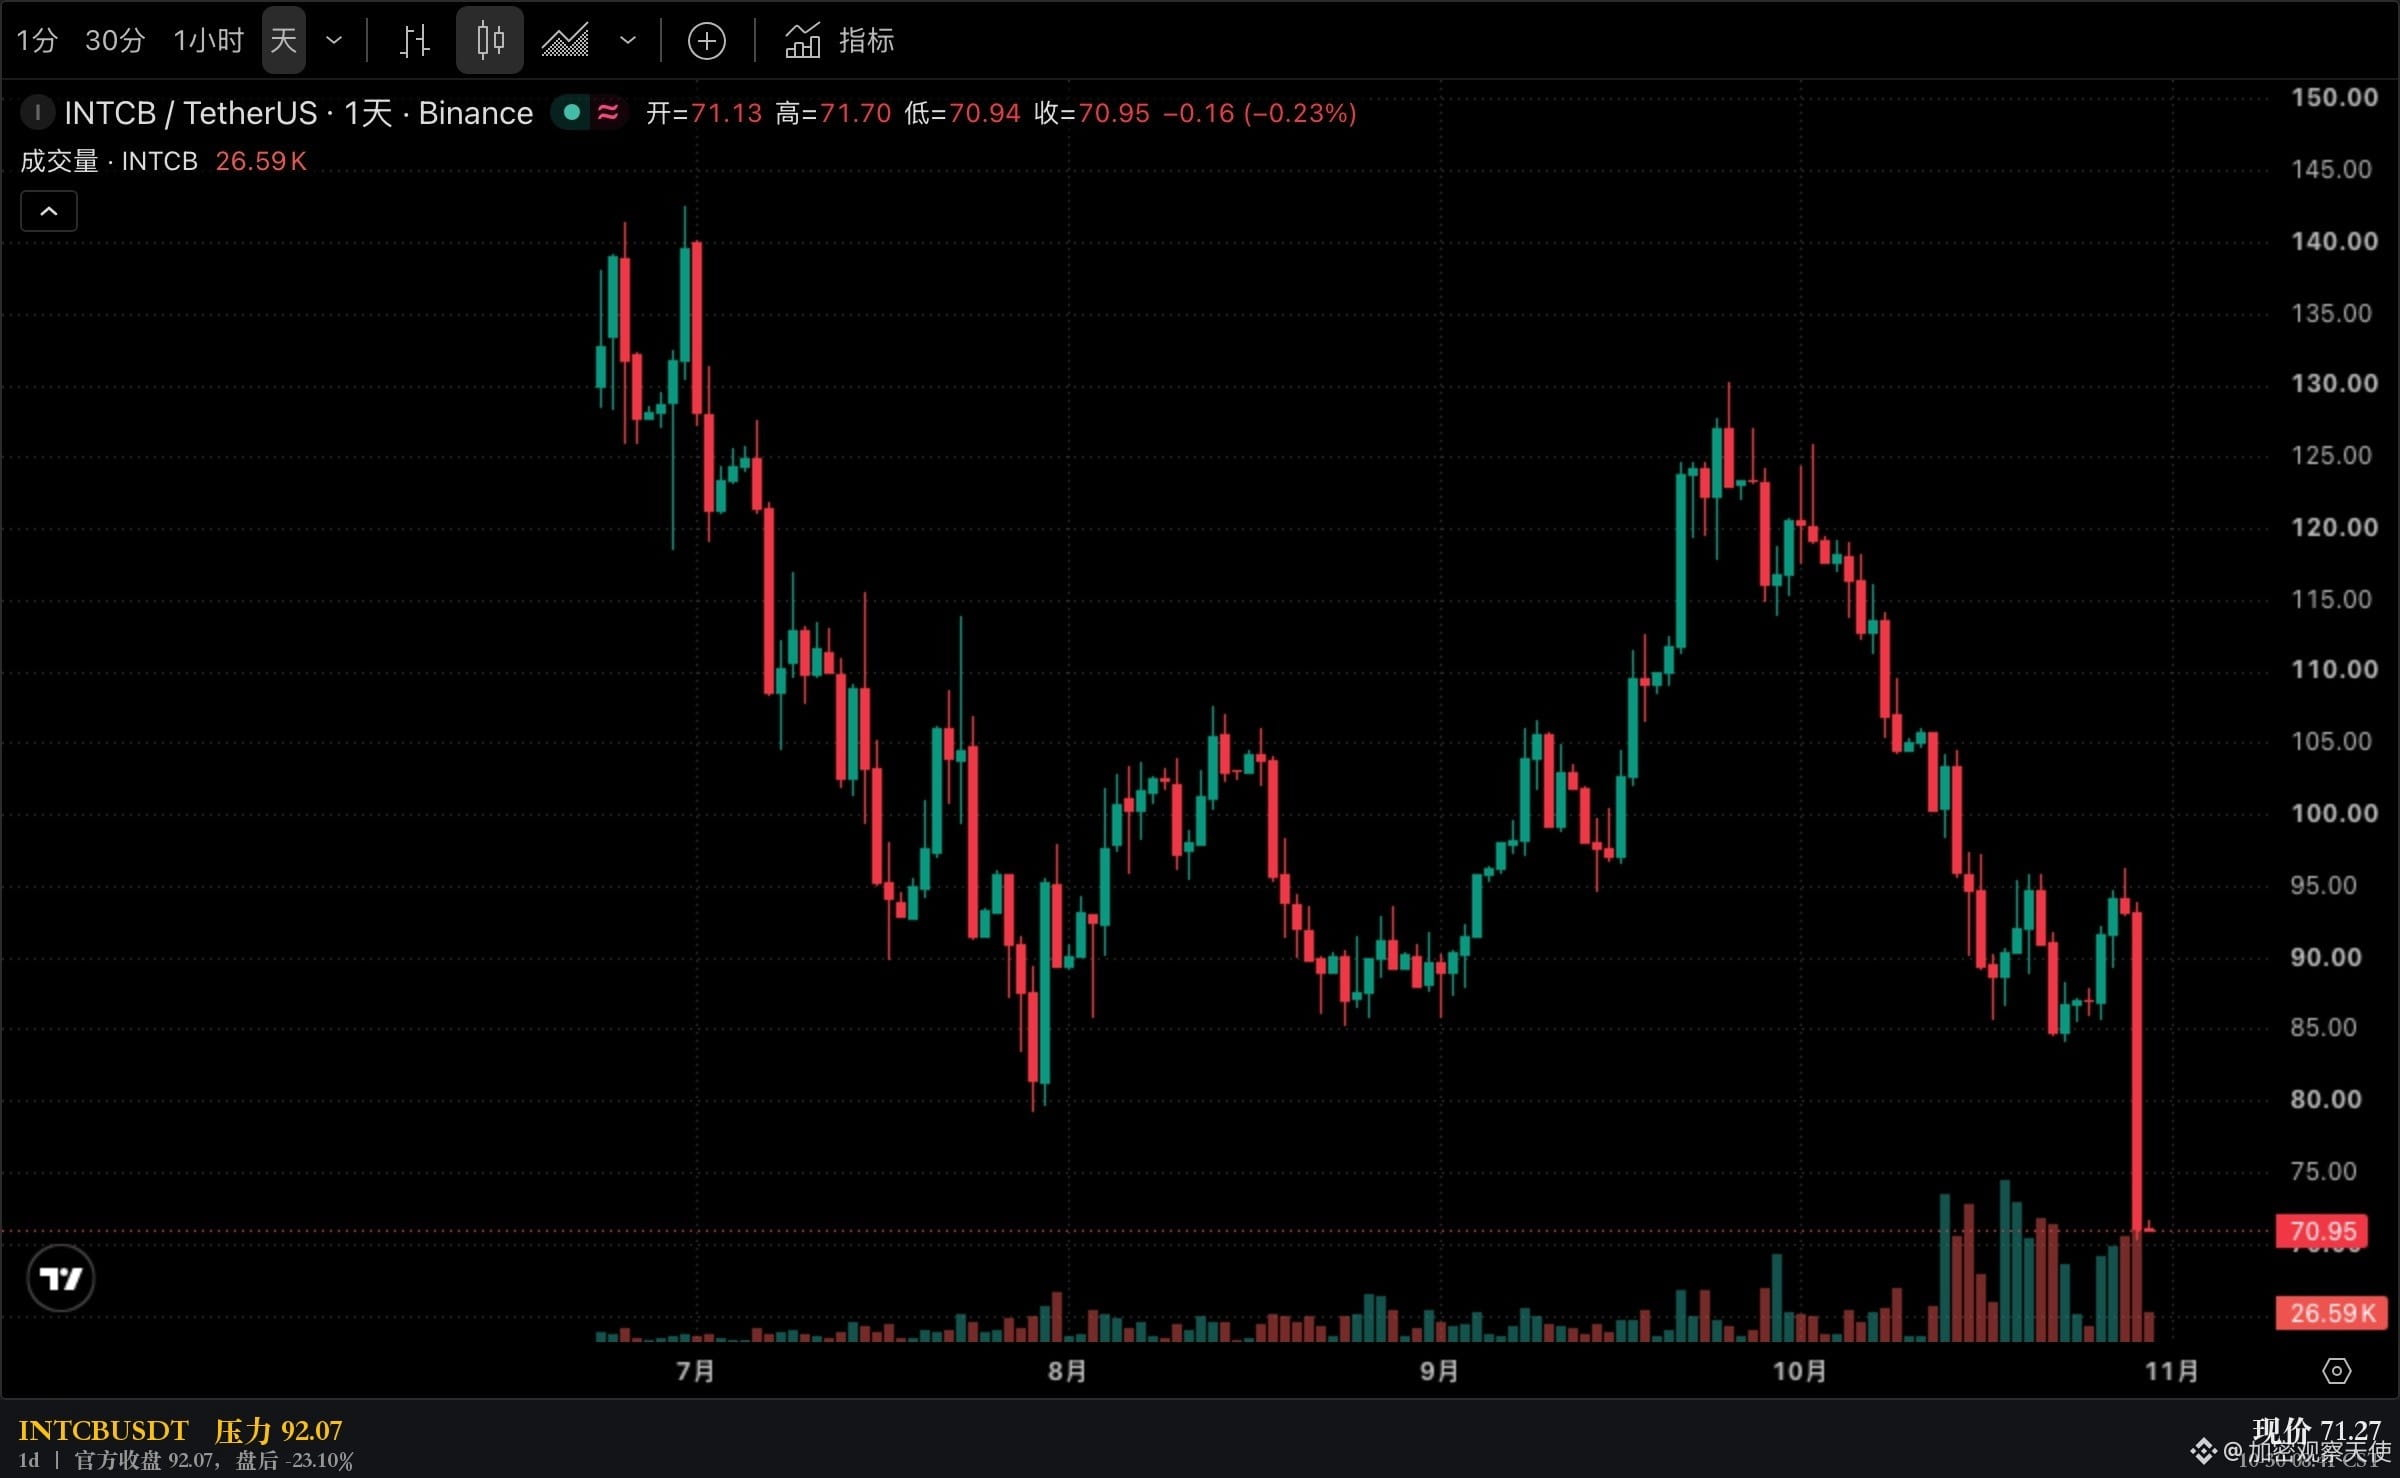
三季度营收 165 亿美元,同比涨 21%,营收、毛利率、每股收益三项全超指引。四季度指引砍回 150 到 160 亿,盘后跌两成三。市场卖的不是这一季,是下一季。
但把三个部门拆开,砍的方向对不上。
数据中心和 AI 73 亿,同比涨 78%,是十五年来最快的一季。客户端 81 亿,同比跌 5%。代工 67 亿,涨 58%。
一个部门在翻倍,一个在缩,总量却要环比掉 6%。这不像需求见顶。
营业利润 25.22 亿,去年同期 6.83 亿,是 3.7 倍。经营现金流 51 亿。
经营层面在修,股价在跌。这两件事同时成立。
四季度给的每股收益是 0.10,非 GAAP 0.25。三季度是 0.60。同一家公司,三个月后只剩六分之一。这是整份财报里最刺眼的一行。
公司自己也没说需求见顶。CEO 的原话是要释放更多供应,去满足 Xeon 系列超常的需求。CFO 在同一段里承认,PC 的放缓至少持续到明年上半年。
两句话放在一起,指引的下修就有了主语。PC 在拖,Xeon 在缺。
算术也能对上。指引中点 155 亿,比三季度少 10 亿。客户端按环比也掉 5% 算,只有 4 亿,剩下的 6 亿缺口,PC 解释不了。
所以要么数据中心环比不再增,要么供应真卡住了。公司选的是后一种说法。
我拿不准的是这个归因没人能核。它是管理层自述,不是第三方数据。说得通,但没法证。
值得记住的其实是这个结构。指引下修的时候,先看哪个部门在掉,再看公司把原因归给谁,最后才看跌了多少。
任何一次「业绩超预期、股价大跌」,最后都要落到同一个问题上:市场在给下个季度定价,不是给这份财报定价。
因为财报记的是过去,指引才是价格。
英特尔 $INTCB 跟的是这只股票:10-29 官方收盘 92.07,盘后跌到 70.87。#美股 这个财报季,这种「三项超指引、盘后砍两成」的样本值得存一份。
你更愿意相信哪一边:三项全超指引的这一个季度,还是砍到 150 亿的下一季?
数据:SEC EDGAR 8-K,CIK 0000050863,2026-10-29,Exhibit 99.1 原文。
代币报价为币安 10-30 08:41 CST 快照,官方收盘取 CNBC。
以上为公开财报数据整理与个人分析,不构成投资建议。