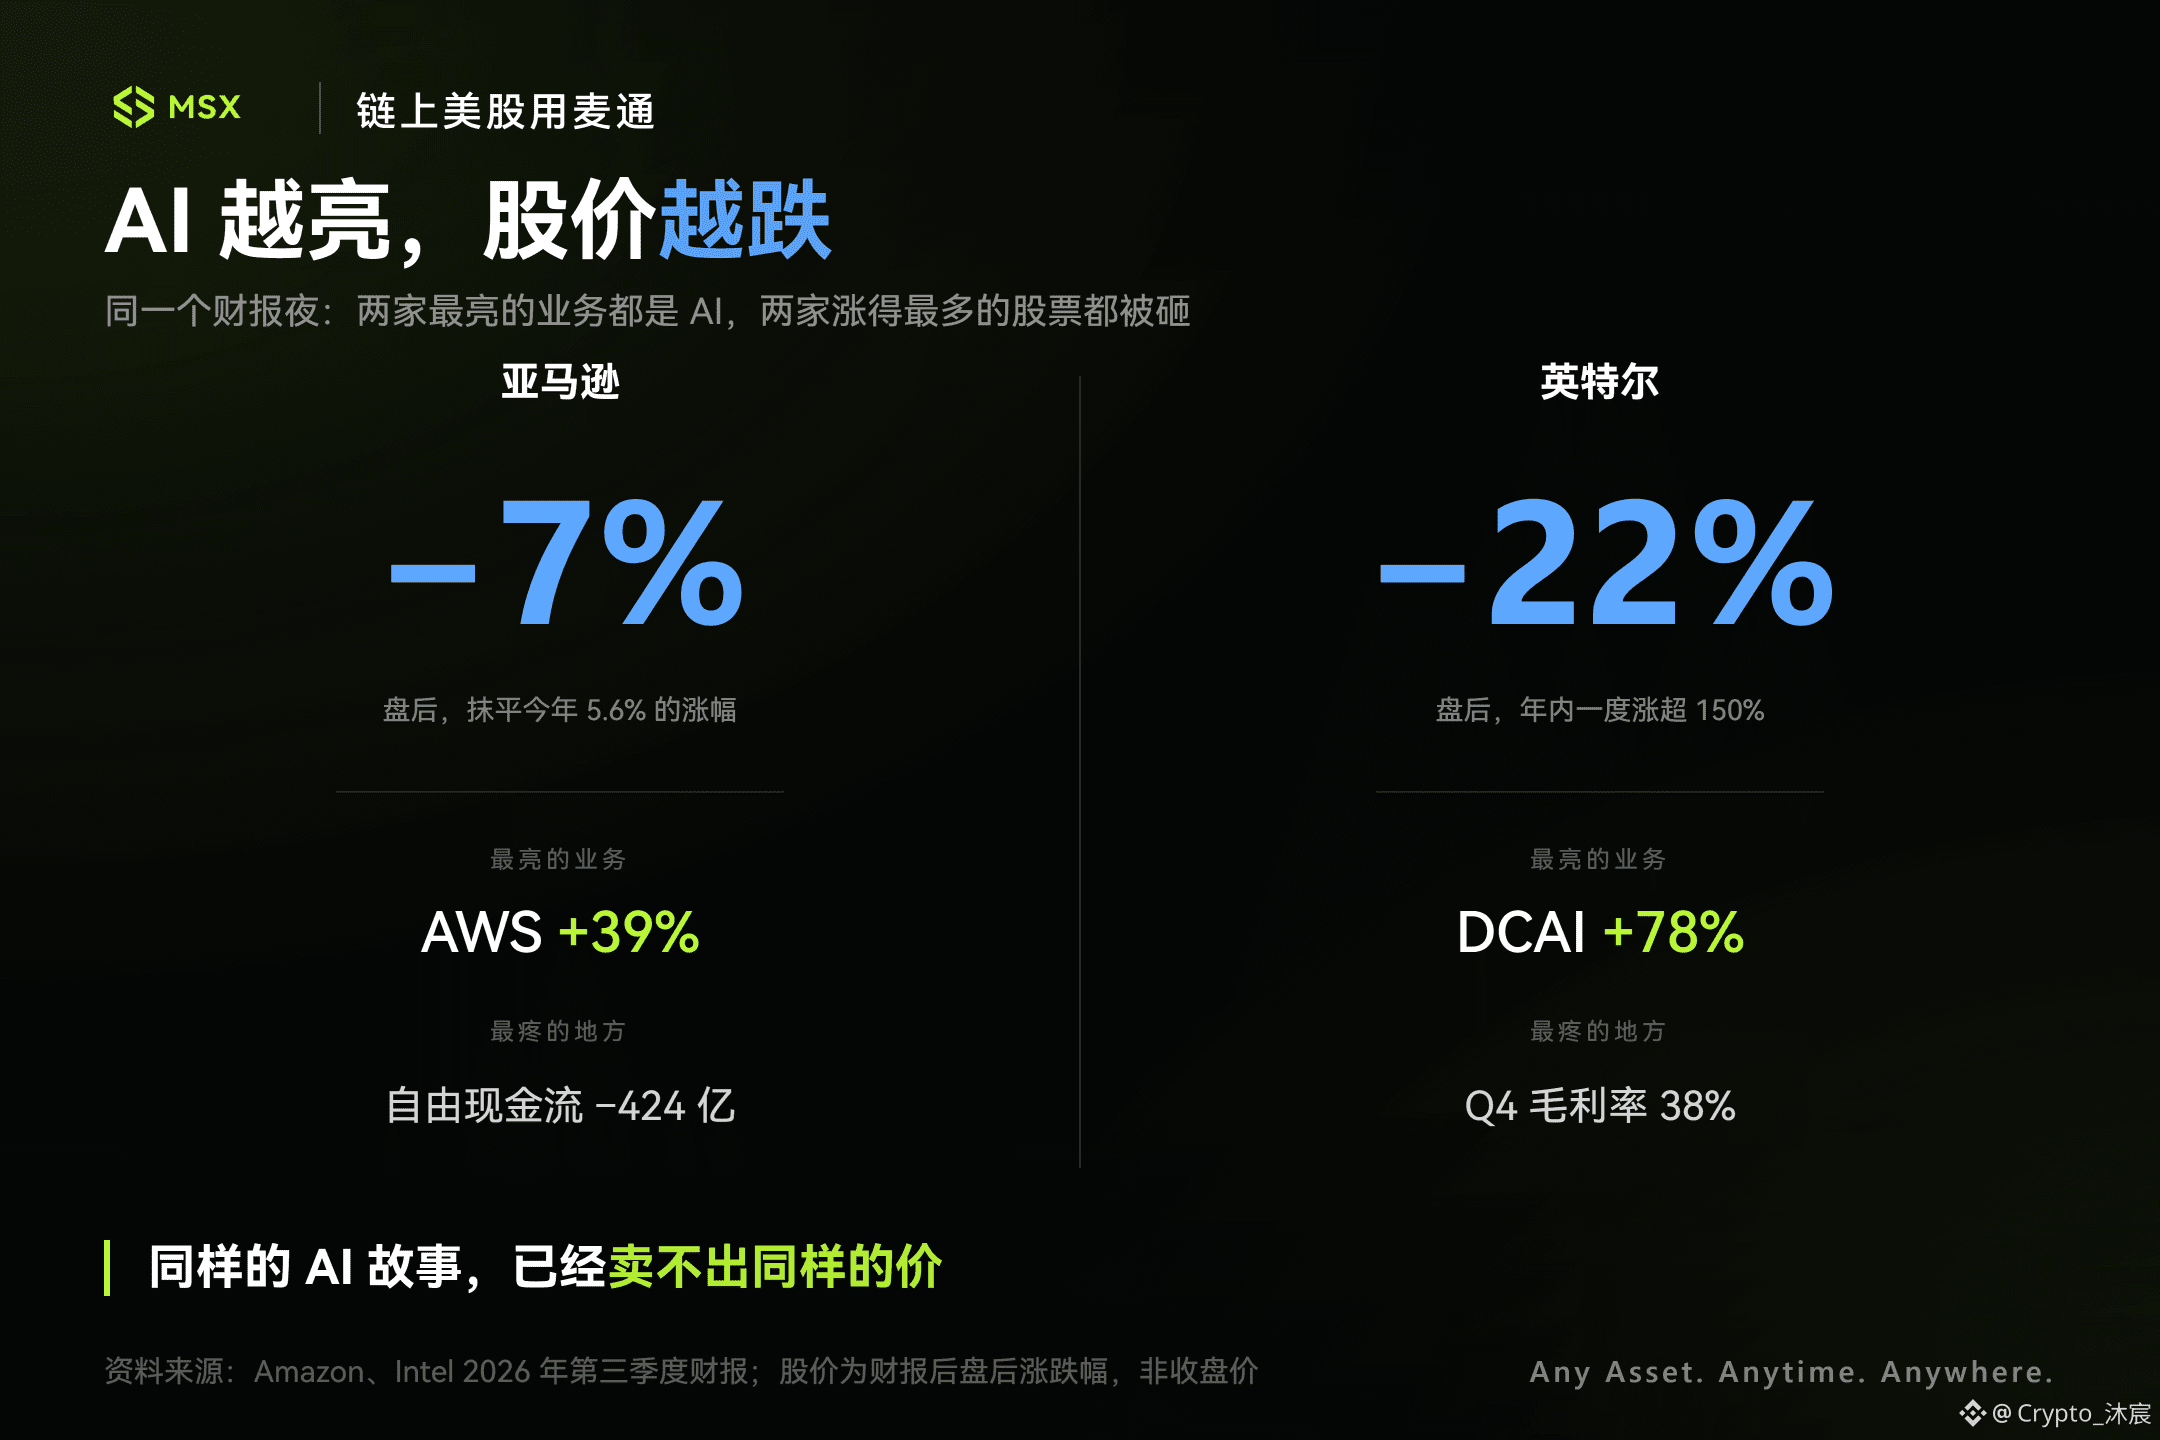
ليلة إعلان النتائج المالية لشركات وادي السيليكون أمس، تلقّى لاعبو الذكاء الاصطناعي المتحمسون درسًا قاسيًا في الواقع: كلما بدت أعمال الذكاء الاصطناعي أكثر إشراقًا، كان هبوط الأسهم أشد. قطاع الذكاء الاصطناعي لدى $AMZN و$INTC كان يندفع بقوة، لكن النتيجة كانت هبوطًا حادًا بنسبة 7% بعد إغلاق السوق للأول، وانهيارًا بنسبة 22% للثاني، عائدًا إلى العناية المركزة.
أُصيبت أمازون بـ«مرض التهام الأموال» الذي يعاني منه $GOOGL . فعلى الرغم من الطفرة الكبيرة في أعمال الحوسبة السحابية AWS، فإنها تنفق ببذخ لبناء مراكز بيانات تلبيةً لطلب الذكاء الاصطناعي، فتحرق قرابة 60 مليار دولار في عام واحد، ما دفع التدفق النقدي الحر إلى المنطقة السلبية بشدة. وفي الوقت نفسه، فقدت تجارتها الإلكترونية وإعلاناتها، وهما مصدراها التقليديان للنقد، زخمهما معًا. فلم تعد الأرباح كافية لسد فجوة البنية التحتية للذكاء الاصطناعي، فنبذها المستثمرون مباشرة.
أما إنتل، فقد عثرت بنفسها. فرغم ارتفاع الطلب على الذكاء الاصطناعي بنسبة 78%، وجدت نفسها في موقف محرج: لديها طلبات، لكنها عاجزة عن تسليم المنتجات. وما إن صدرت أحدث توقعاتها حتى ذُهل الجميع: انقطاع في الإيرادات، وتراجع الأرباح إلى النصف، وعودة هامش الربح الإجمالي إلى نقطة الصفر. أما السهم الذي تضاعف سعره منذ بداية العام، فقد عاد إلى نقطة البداية في ليلة واحدة.
ما يكمن وراء ذلك هو انقلاب كامل في منطق وول ستريت. في الماضي، كان مجرد وجود قصة عن الذكاء الاصطناعي كافيًا لتحليق التقييمات إلى السماء؛ أما الآن، فلم يعد السوق يشتري الروايات الضخمة. أصبح التدفق النقدي العملة الصعبة الوحيدة، وإذا تباطأ النشاط الأساسي، فإن التوسع عبر استنزاف التدفق النقدي بلا قيود سيجلب حتمًا عقابًا قاسيًا. لم تعد قصة الذكاء الاصطناعي نفسها تُباع بالسعر المرتفع.
#股票财报季