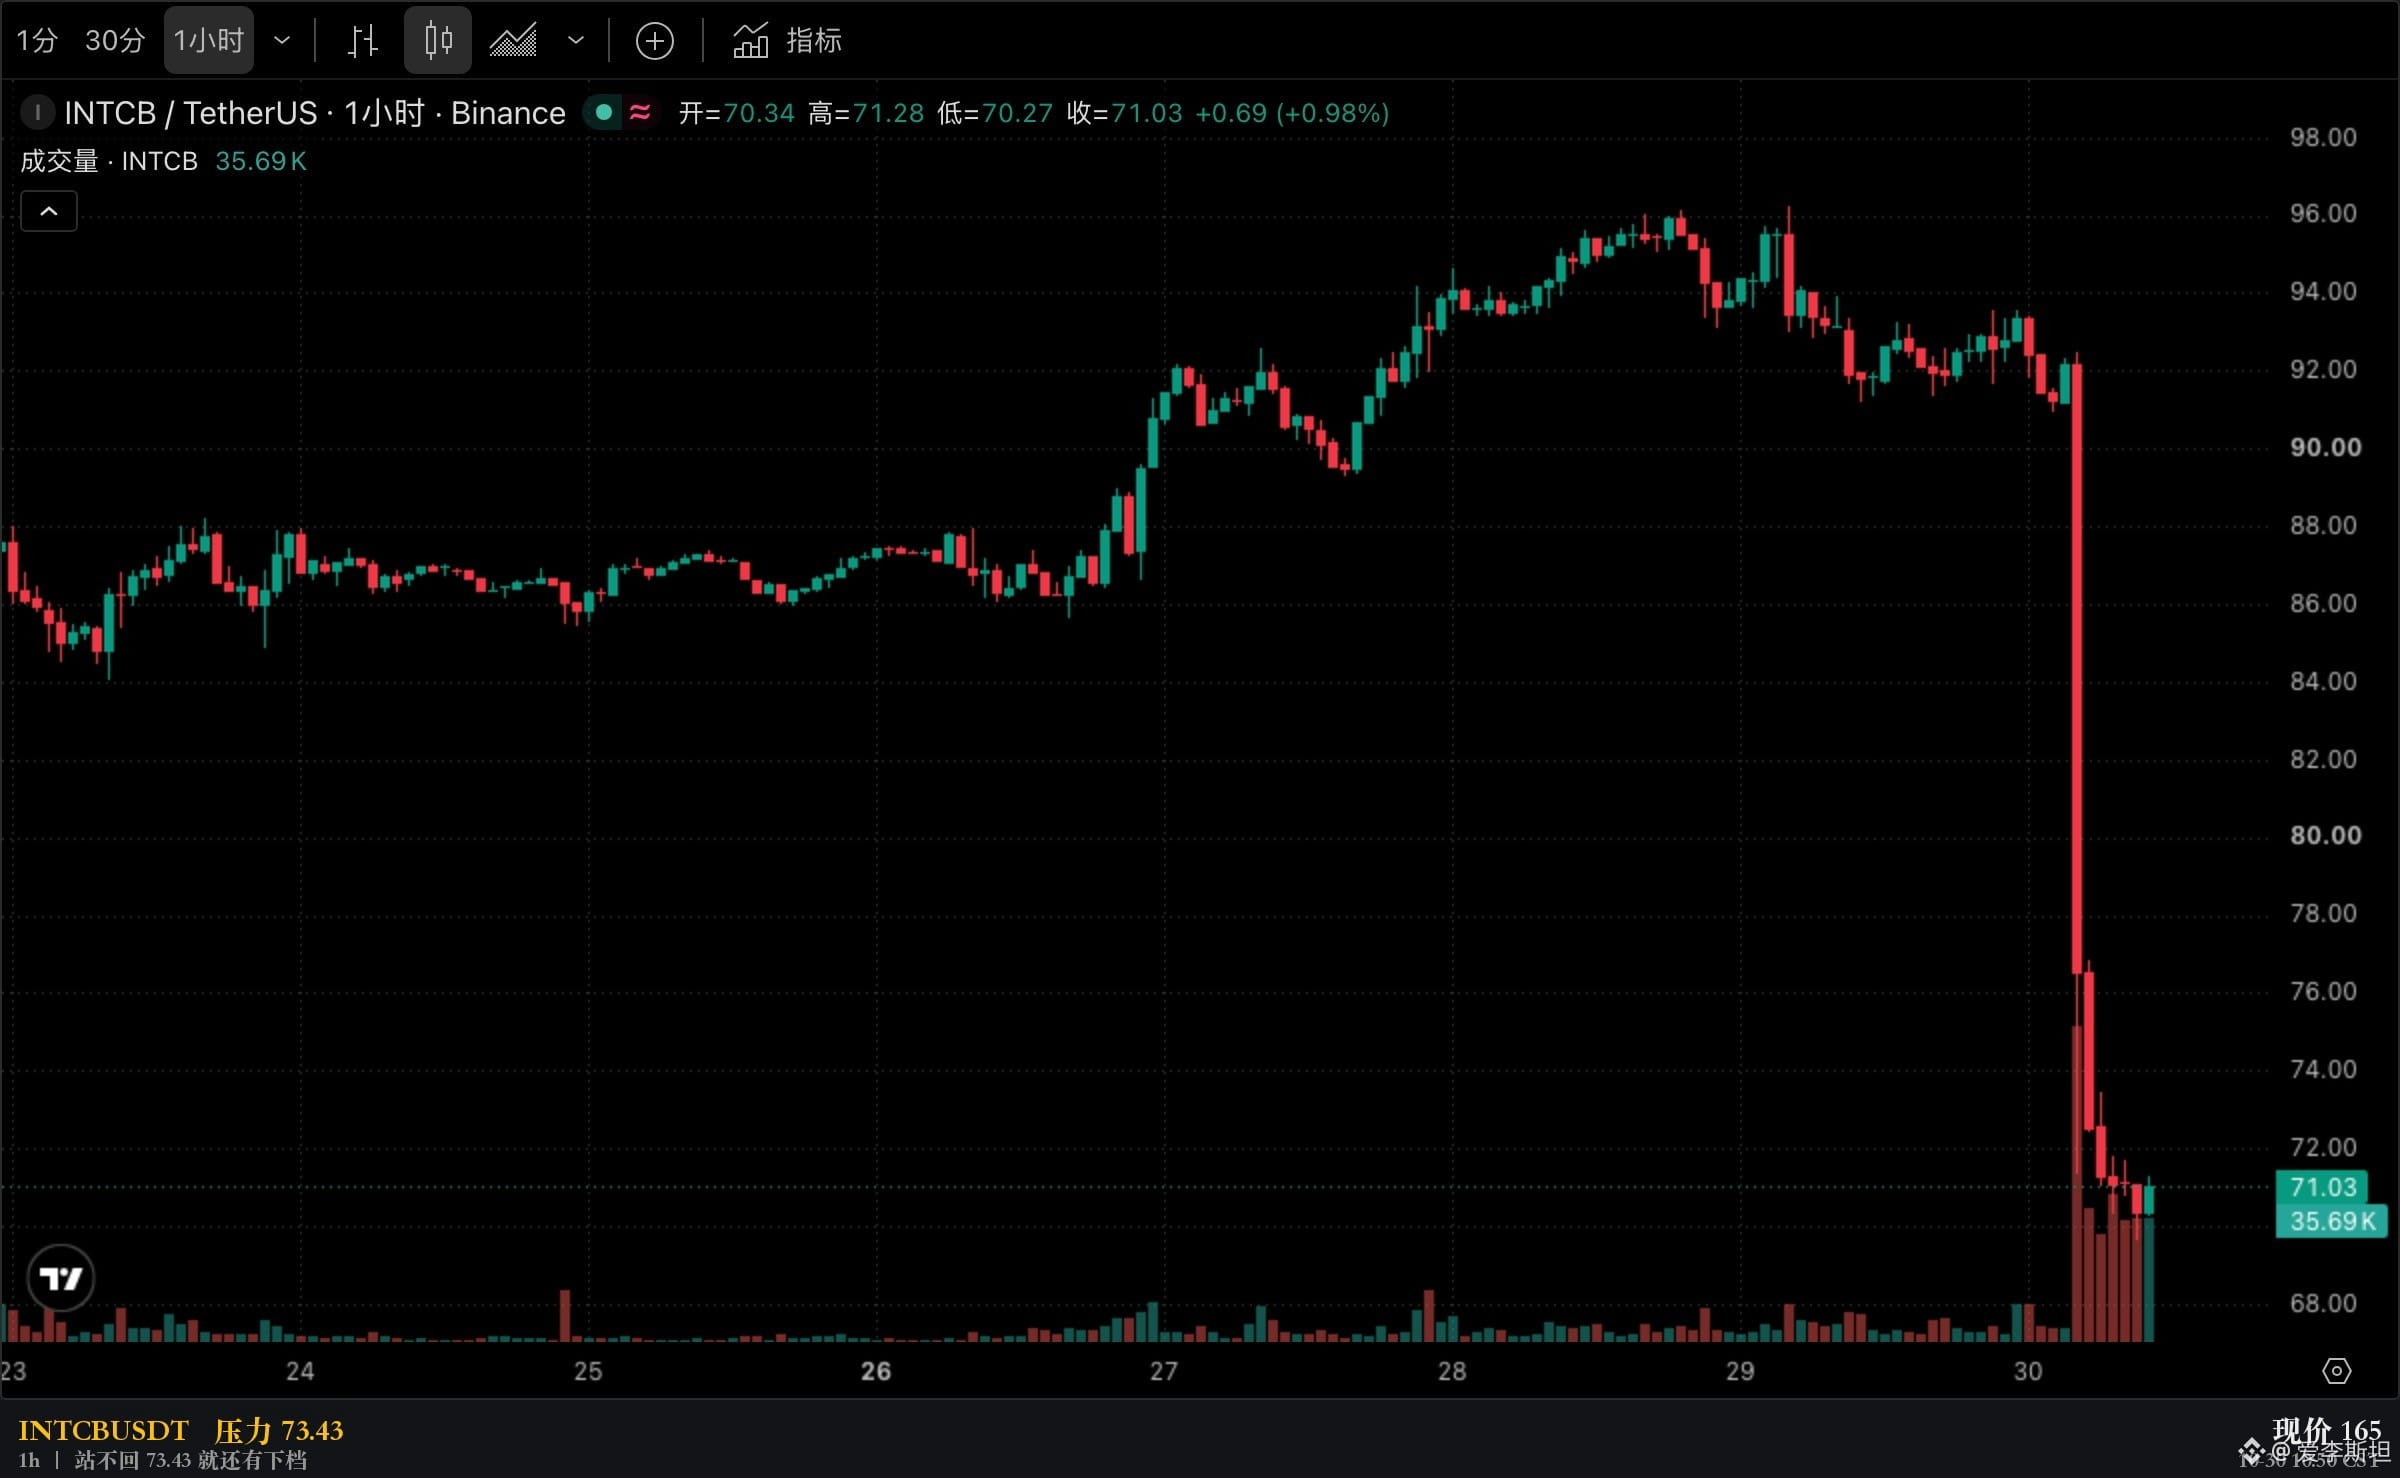
إيرادات إنتل في الربع الثالث بلغت 16.5 مليار دولار، بزيادة 21% على أساس سنوي، وسجّل قطاع مراكز البيانات أقوى نمو له منذ 15 عامًا. وبعد صدور التقرير المالي، هبط الرمز $INTCB من 92.15 إلى 71.02، بانخفاض 22.5%. السوق يسعّر الربع المقبل، لأن التوجيهات أعطت الإجابة بالفعل.
يتضح من التوجيهات أن المشكلة ليست في هذا الربع أصلًا. فتوقعات إيرادات الربع الرابع تتراوح بين 15 و16 مليار دولار، وهي أقل بكثير من إيرادات الربع الثالث البالغة 16.5 مليار.
توقعات ربحية السهم 0.10 دولار، مقابل 0.60 دولار في الربع الثالث.
يمكن قراءة التقرير المالي نفسه بطريقتين متباينتين جدًا. وفقًا لمعايير GAAP، بلغت ربحية السهم 0.60 دولار، بانخفاض 33% عن 0.90 دولار في الفترة نفسها من العام الماضي؛ أما وفقًا لمعايير non-GAAP، فبلغت 0.52 دولار، بزيادة 126% عن 0.23 دولار في العام الماضي. يعود الفرق إلى بنود غير متكررة، وقد أدرجت الشركة مقارنة كاملة بينها في بيانها الصحفي.
لكن كلا المقياسين يقول الشيء نفسه: هذا الربع يبدو جيدًا، والربع المقبل لا يبدو كذلك.
وعند تفصيل النتائج، بلغت إيرادات قطاع مراكز البيانات والذكاء الاصطناعي 7.3 مليارات دولار، بزيادة 78% على أساس سنوي، وهو أقوى أداء له منذ 15 عامًا. وبلغت إيرادات أعمال التصنيع 6.7 مليارات دولار، بزيادة 58%. أما القطاع الذي أثقل النتائج فهو قطاع العملاء، بإيرادات بلغت 8.1 مليارات دولار، بانخفاض 5%.
أين تحقق النمو؟ كله في مراكز البيانات. أما مبيعات قطاع العملاء فكانت أقل من العام الماضي.
قال الرئيس التنفيذي ليب-بو تان في البيان الصحفي إن قطاع الحواسيب الشخصية يواجه رياحًا معاكسة على المدى القصير، وإن الطلب على وحدات المعالجة المركزية لا يزال قويًا، وإن الأولوية العاجلة هي زيادة الإمدادات لتلبية الطلب على Xeon.
وكان المدير المالي أكثر صراحة: سيستمر تباطؤ سوق الحواسيب الشخصية حتى النصف الأول من العام المقبل. هذه هي الجملة ببساطة. وهي أهم من أرقام الإيرادات. فالإيرادات تتعلق بالأشهر الثلاثة الماضية، بينما يشير التباطؤ إلى الربعين المقبلين، وهذا هو مصدر القلق الحقيقي. وهذا هو الجانب الذي عاقب السوق الرمز بسببه.
كان رد فعل الرمز حاسمًا. في شمعة الساعة الواحدة عند 12:00، هبط السعر مباشرة من 92.15 إلى 71.35.
بلغ حجم التداول 7.1 ملايين دولار، أي 23 ضعفًا مقارنة بـ300 ألف دولار في الشمعة السابقة. وهبط السعر 22.6% في شمعة واحدة، ثم لم تتمكن الشموع الست التالية من العودة إلى ما فوق 73.
لكن ثمة جانبًا ينبغي توضيحه. لم يتجاوز حجم تداول الرمز 29 مليون دولار، وعمق السوق أقل بكثير من السهم العادي. لذا فإن ضغط البيع نفسه يتضخم عدة مرات، ما يعني أن جزءًا من هذا الهبوط ناتج عن خصم السيولة، ولا يمكن اعتباره كله تسعيرًا للتقرير المالي.
كذلك، لا يتضمن إفصاح 8-K سوى أرقام التقرير المالي، من دون أي تفسير إضافي من الإدارة لخفض التوقعات. ولا يوضح الملف سبب انخفاض إيرادات الربع الرابع مقارنة بالربع السابق.
راقب مستوى 73.43. فهذا هو أعلى سعر لشمعة الساعة 14:00، كما أنه سقف الموجة الارتدادية الأولى بعد الانهيار. إذا عاد السعر فوقه، فهذا يعني أن السوق اعتبر التوجيهات أمرًا عابرًا؛ وإذا عجز عن تجاوزه، فهناك مجال لمزيد من الهبوط دون 70.
ما يستحق تذكره حقًا هو هذا المشهد: إيرادات قياسية، وتحسن في هامش الربح، وخفض للتوقعات — كل ذلك يحدث في الوقت نفسه.
أي محاولة لتقييم الشركة اعتمادًا على أرقام ربع واحد فقط ستصطدم في النهاية بتوجيهات الربع التالي.
لأن السوق يدفع دائمًا مقابل الغد، لا الأمس.
السعر الحالي للرمز $INTCB هو 71.02، بانخفاض 22.5% خلال 24 ساعة.
المصدر: https://www.sec.gov/Archives/edgar/data/50863/000005086326000188/q326earningsrelease.htm