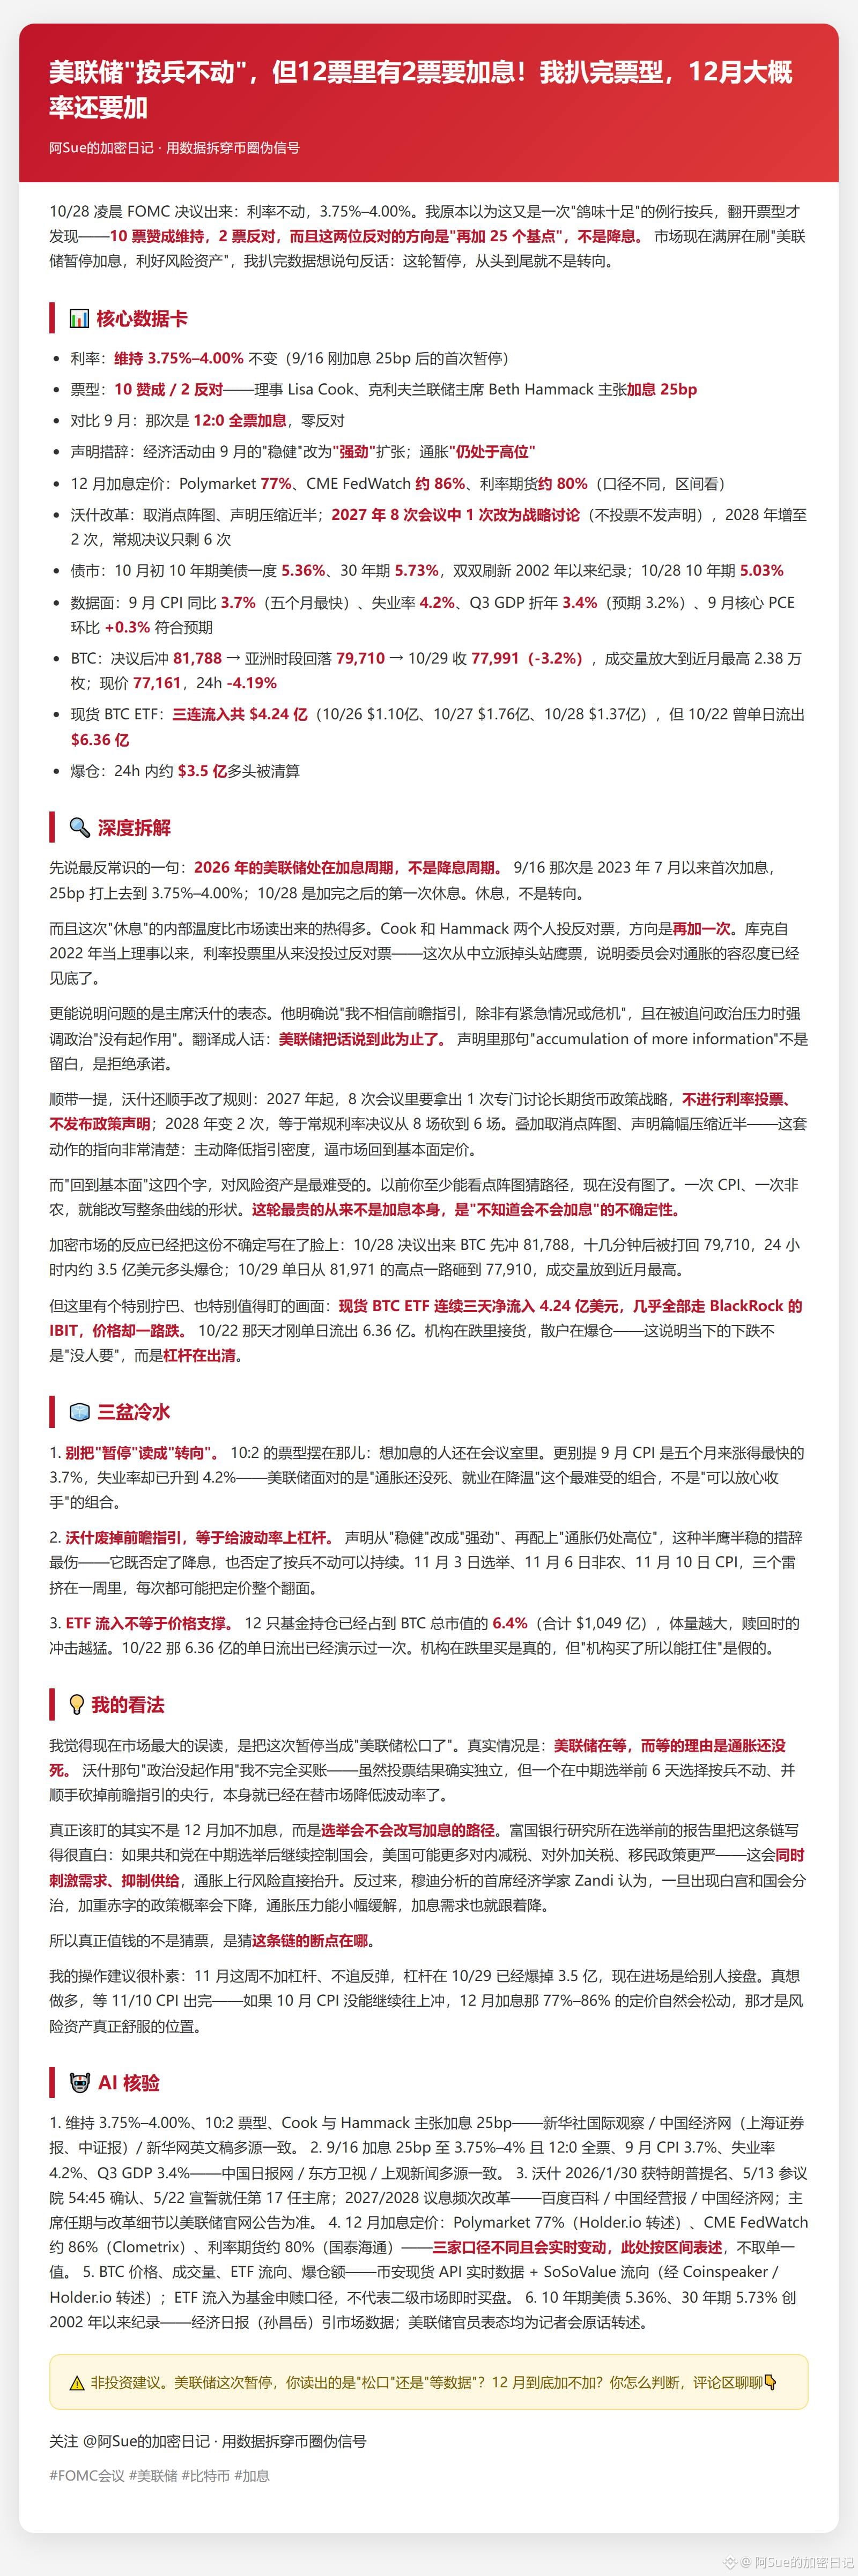
#fomc会议 أبقى الاحتياطي الفيدرالي على الفائدة دون تغيير، لكن صوتان من أصل 12 طالبا برفعها! وبعد تفحّص نتائج التصويت: لا يزال رفع الفائدة مطروحًا في ديسمبر
FOMC في 10/28: تثبيت الفائدة عند 3.75%–4.00%. لكن عند الاطلاع على نتائج التصويت، يتضح أن 10 أصوات أيدت التثبيت وصوتين عارضا، وطالبا برفع الفائدة 25 نقطة أساس أخرى، لا بخفضها.
📊 البيانات الأساسية
· في تصويت سبتمبر، أُقِرّ رفع الفائدة بالإجماع، 12 مقابل صفر
· تسعير احتمال رفع الفائدة في ديسمبر عند 77%-86%
· ألغى وورش مخطط النقاط، ولم يتبقَّ سوى 6 اجتماعات دورية لاتخاذ القرارات في 2028
· ارتفعت BTC إلى 81,788 ثم هبطت إلى 79,710، وأغلقت عند 77,991 في 10/29
· سجلت صناديق ETF تدفقات داخلة لثلاثة أيام متتالية بقيمة 424 مليونًا، وبلغت التصفية القسرية خلال 24 ساعة 350 مليونًا
🔍 التناقض الأساسي
الاحتياطي الفيدرالي في 2026 ضمن دورة رفع للفائدة، لا دورة خفض. كان رفع 9/16 الأول منذ يوليو 2023، أما هذه المرة فهي مجرد استراحة بعد الرفع. والأكثر مخالفةً للتوقعات هو المزاج داخل المؤسسة: فمنذ تولي كوك منصب عضو مجلس المحافظين، لم تصوّت ضد تثبيت الفائدة قط، لكنها هذه المرة انضمت إلى الأصوات المتشددة، ما يشير إلى أن هامش التسامح قد نفد. الأسواق تكرر في كل مكان أن «التوقف خبر إيجابي» — لكن نتائج التصويت لم تتغير في هذا الاتجاه.
🧊 ثلاثة أمور تُفسد التفاؤل
1. لا تفسروا التوقف على أنه تحول في المسار. بلغ مؤشر أسعار المستهلكين (CPI) في سبتمبر 3.7%، وهي أسرع وتيرة خلال خمسة أشهر، بينما ارتفعت البطالة إلى 4.2% — إن معادلة «التضخم لم يمت، وسوق العمل يبرد» هي الأصعب.
2. إلغاء وورش للتوجيهات المستقبلية أشبه بوضع الرافعة على التقلبات. الانتخابات في 11/3، وتقرير الوظائف غير الزراعية في 11/6، ومؤشر CPI في 11/10، كلها في أسبوع واحد؛ وقد تنقلب الأمور في أي لحظة.
3. تدفقات ETF الداخلة لا تعني وجود دعم. تمثل الصناديق الاثنا عشر 6.4% من القيمة السوقية لـBTC، وقد شهد 10/22 تدفقات خارجة بقيمة 636 مليونًا في يوم واحد.
💡 رأيي
ما ينبغي مراقبته حقًا ليس ما إذا كان سيُرفع سعر الفائدة في ديسمبر، بل ما إذا كانت الانتخابات ستعيد رسم مسار رفع الفائدة. بنك ويلز فارغو: احتفاظ الجمهوريين بالكونغرس = خفض الضرائب + الرسوم الجمركية + تشديد الهجرة = ارتفاع مخاطر التضخم؛ ويقول زاندي من موديز إن انقسام السيطرة بين البيت الأبيض والكونغرس سيقلل احتمال العجز، ويخفف التضخم، ويقلل تبعًا لذلك الحاجة إلى رفع الفائدة. السؤال ليس «من سيفوز؟»، بل «هل ستظل لدى الاحتياطي الفيدرالي أسباب للضغط على المكابح بعد وصول الفائز إلى السلطة؟».
لا تستخدموا الرافعة المالية هذا الأسبوع من نوفمبر، ولا تطاردوا الارتداد. موجة التصفية لم تنتهِ بعد، والدخول الآن أشبه بشراء ما يبيعه الآخرون. انتظروا مؤشر CPI في 11/10 قبل التفكير في الشراء.
🤖 التحقق بالذكاء الاصطناعي
تثبيت الفائدة عند 3.75%-4.00%، ونتيجة التصويت 10:2 — متوافقة لدى شينخوا وشبكة شينخوا والاقتصاد؛ مؤشر CPI في سبتمبر 3.7%، والبطالة 4.2% — متوافقان لدى تشاينا ديلي وتلفزيون دونغفانغ؛ تأكيد مجلس الشيوخ تعيين وورش في 13 مايو، وتوليه منصب الرئيس السابع عشر في 22 مايو — موسوعة بايدو؛ نطاق التسعير بحسب بيانات Polymarket/CME.
⚠️ ليس نصيحة استثمارية. هل قرأتم هذا التوقف على أنه «تراجع» أم «انتظار للبيانات»؟ شاركونا آراءكم في التعليقات 👇
FOMC في 10/28: تثبيت الفائدة عند 3.75%–4.00%. لكن عند الاطلاع على نتائج التصويت، يتضح أن 10 أصوات أيدت التثبيت وصوتين عارضا، وطالبا برفع الفائدة 25 نقطة أساس أخرى، لا بخفضها.
📊 البيانات الأساسية
· في تصويت سبتمبر، أُقِرّ رفع الفائدة بالإجماع، 12 مقابل صفر
· تسعير احتمال رفع الفائدة في ديسمبر عند 77%-86%
· ألغى وورش مخطط النقاط، ولم يتبقَّ سوى 6 اجتماعات دورية لاتخاذ القرارات في 2028
· ارتفعت BTC إلى 81,788 ثم هبطت إلى 79,710، وأغلقت عند 77,991 في 10/29
· سجلت صناديق ETF تدفقات داخلة لثلاثة أيام متتالية بقيمة 424 مليونًا، وبلغت التصفية القسرية خلال 24 ساعة 350 مليونًا
🔍 التناقض الأساسي
الاحتياطي الفيدرالي في 2026 ضمن دورة رفع للفائدة، لا دورة خفض. كان رفع 9/16 الأول منذ يوليو 2023، أما هذه المرة فهي مجرد استراحة بعد الرفع. والأكثر مخالفةً للتوقعات هو المزاج داخل المؤسسة: فمنذ تولي كوك منصب عضو مجلس المحافظين، لم تصوّت ضد تثبيت الفائدة قط، لكنها هذه المرة انضمت إلى الأصوات المتشددة، ما يشير إلى أن هامش التسامح قد نفد. الأسواق تكرر في كل مكان أن «التوقف خبر إيجابي» — لكن نتائج التصويت لم تتغير في هذا الاتجاه.
🧊 ثلاثة أمور تُفسد التفاؤل
1. لا تفسروا التوقف على أنه تحول في المسار. بلغ مؤشر أسعار المستهلكين (CPI) في سبتمبر 3.7%، وهي أسرع وتيرة خلال خمسة أشهر، بينما ارتفعت البطالة إلى 4.2% — إن معادلة «التضخم لم يمت، وسوق العمل يبرد» هي الأصعب.
2. إلغاء وورش للتوجيهات المستقبلية أشبه بوضع الرافعة على التقلبات. الانتخابات في 11/3، وتقرير الوظائف غير الزراعية في 11/6، ومؤشر CPI في 11/10، كلها في أسبوع واحد؛ وقد تنقلب الأمور في أي لحظة.
3. تدفقات ETF الداخلة لا تعني وجود دعم. تمثل الصناديق الاثنا عشر 6.4% من القيمة السوقية لـBTC، وقد شهد 10/22 تدفقات خارجة بقيمة 636 مليونًا في يوم واحد.
💡 رأيي
ما ينبغي مراقبته حقًا ليس ما إذا كان سيُرفع سعر الفائدة في ديسمبر، بل ما إذا كانت الانتخابات ستعيد رسم مسار رفع الفائدة. بنك ويلز فارغو: احتفاظ الجمهوريين بالكونغرس = خفض الضرائب + الرسوم الجمركية + تشديد الهجرة = ارتفاع مخاطر التضخم؛ ويقول زاندي من موديز إن انقسام السيطرة بين البيت الأبيض والكونغرس سيقلل احتمال العجز، ويخفف التضخم، ويقلل تبعًا لذلك الحاجة إلى رفع الفائدة. السؤال ليس «من سيفوز؟»، بل «هل ستظل لدى الاحتياطي الفيدرالي أسباب للضغط على المكابح بعد وصول الفائز إلى السلطة؟».
لا تستخدموا الرافعة المالية هذا الأسبوع من نوفمبر، ولا تطاردوا الارتداد. موجة التصفية لم تنتهِ بعد، والدخول الآن أشبه بشراء ما يبيعه الآخرون. انتظروا مؤشر CPI في 11/10 قبل التفكير في الشراء.
🤖 التحقق بالذكاء الاصطناعي
تثبيت الفائدة عند 3.75%-4.00%، ونتيجة التصويت 10:2 — متوافقة لدى شينخوا وشبكة شينخوا والاقتصاد؛ مؤشر CPI في سبتمبر 3.7%، والبطالة 4.2% — متوافقان لدى تشاينا ديلي وتلفزيون دونغفانغ؛ تأكيد مجلس الشيوخ تعيين وورش في 13 مايو، وتوليه منصب الرئيس السابع عشر في 22 مايو — موسوعة بايدو؛ نطاق التسعير بحسب بيانات Polymarket/CME.
⚠️ ليس نصيحة استثمارية. هل قرأتم هذا التوقف على أنه «تراجع» أم «انتظار للبيانات»؟ شاركونا آراءكم في التعليقات 👇