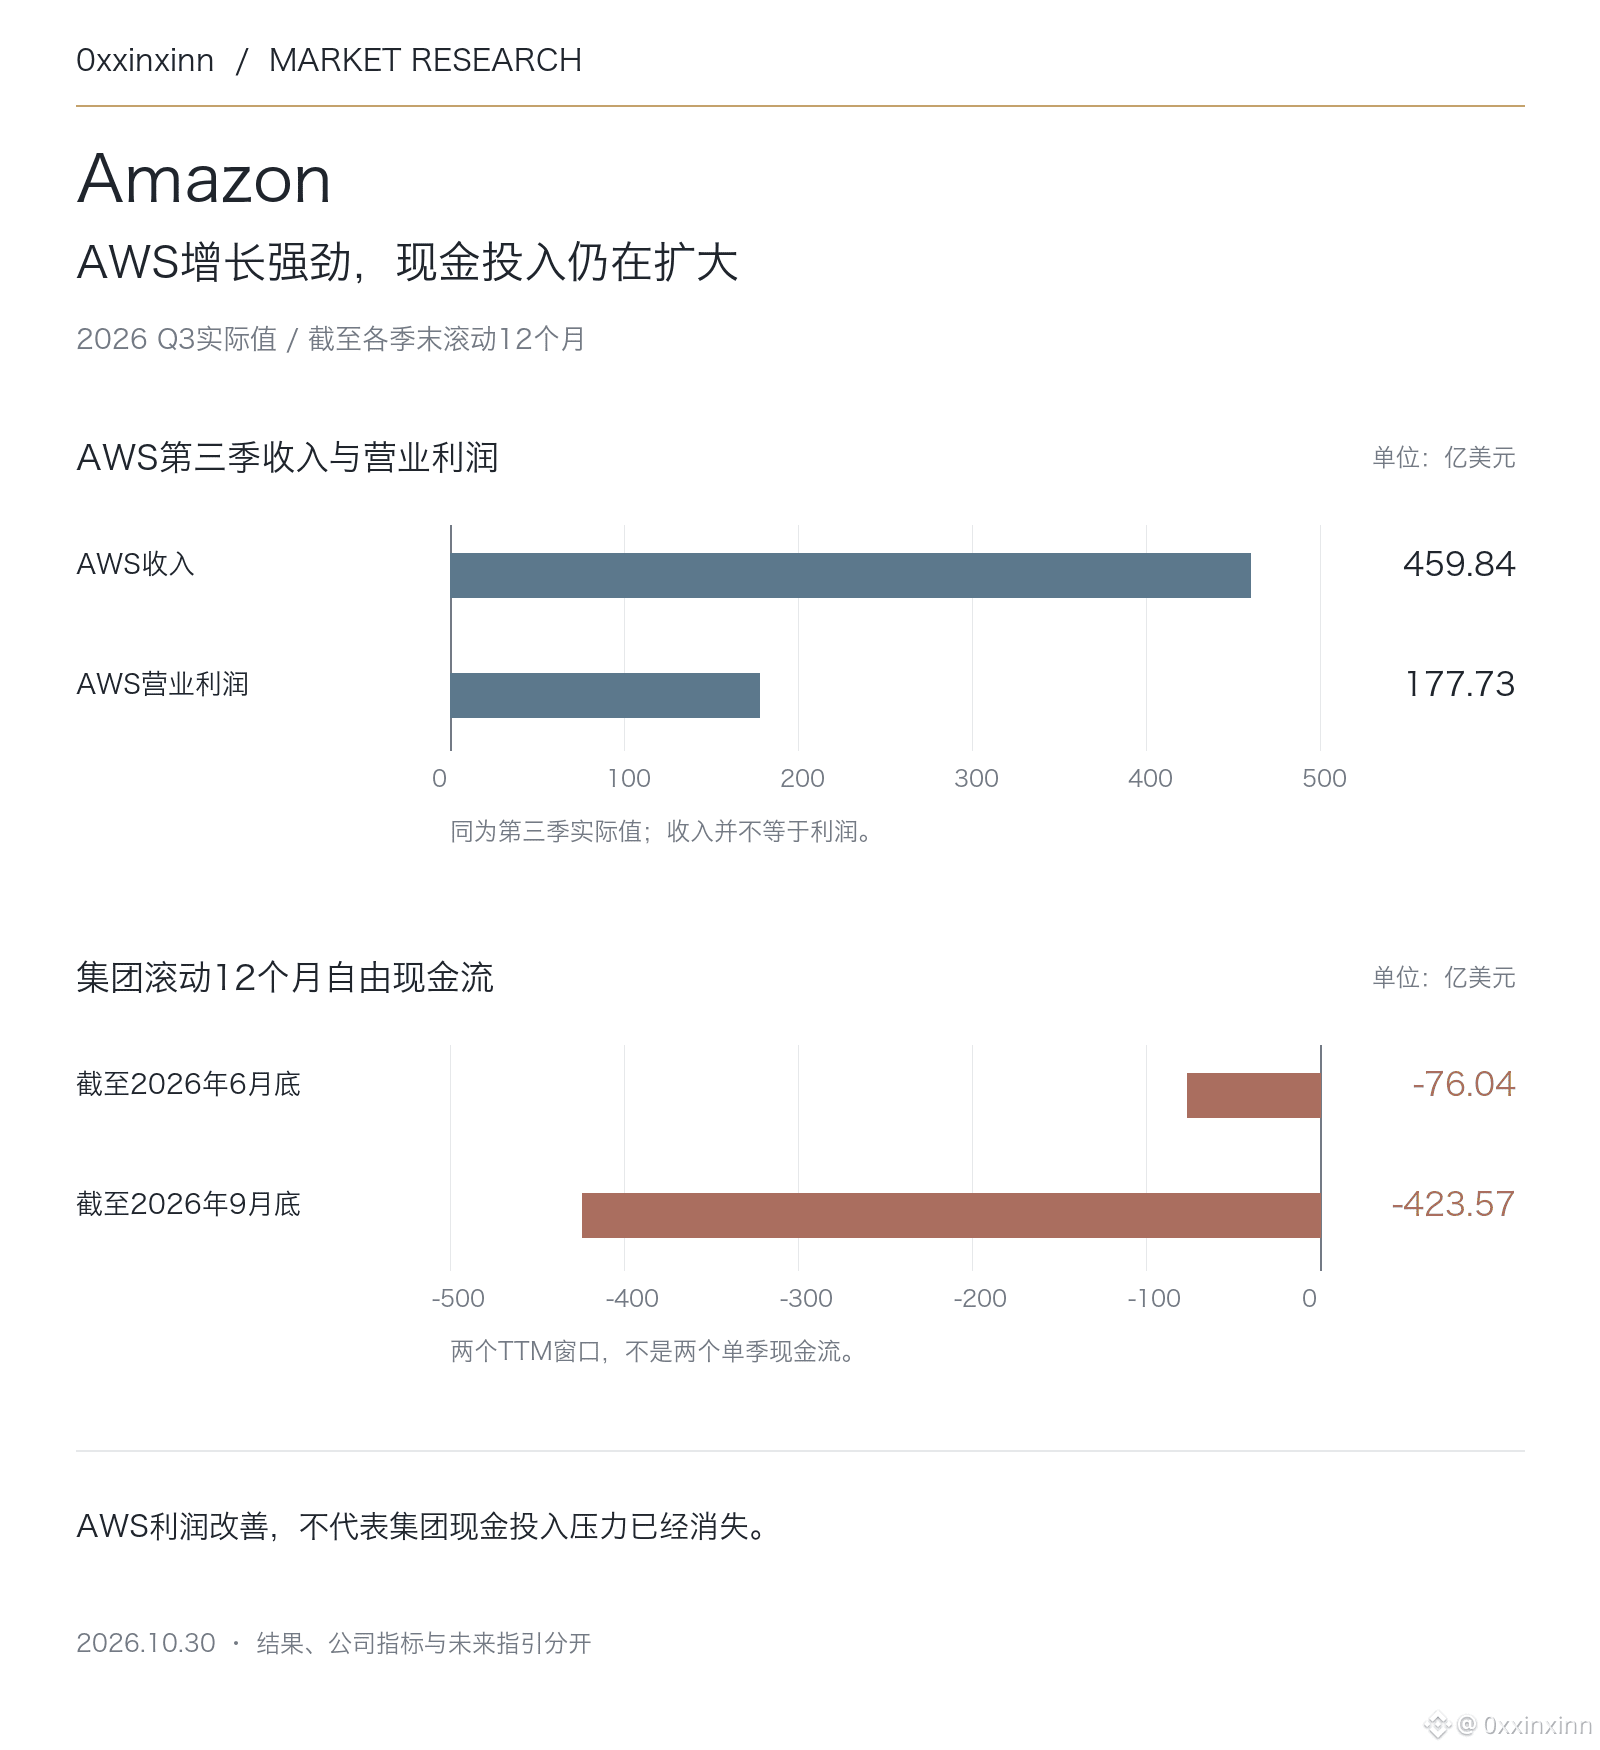
نمو AWS التابعة لأمازون قوي، لكن العائد النقدي للمجموعة يسلك مسارًا مختلفًا.
بلغت إيرادات AWS في الربع الثالث من عام 2026 نحو 45.984 مليار دولار، بزيادة سنوية قدرها 39.3%؛ وبلغ الربح التشغيلي 17.773 مليار دولار. وارتفع هامش الربح التشغيلي للمجموعة إلى 13.9%، لكن التدفق النقدي الحر على أساس الاثني عشر شهرًا المنتهية في 30 سبتمبر سجّل عجزًا قدره 42.36 مليار دولار، وهو اتساع ملحوظ مقارنة بعجز قدره 7.60 مليارات دولار في الاثني عشر شهرًا المنتهية في 30 يونيو. هاتان فترتان متحركتان، ولا يعني ذلك أن الشركة أنفقت 42.36 مليار دولار في الربع الثالث وحده.
وخلال الاثني عشر شهرًا المتحركة نفسها، بلغ التدفق النقدي من العمليات 168.3 مليار دولار، فيما بلغت النفقات الصافية لشراء المعدات وتشييدها 210.66 مليارات دولار. النمو يجلب النقد، لكن النقد المستهلك في توسيع الطاقة الاستيعابية أكبر؛ لذا ينبغي النظر إلى الأمرين معًا.
ولا تزال الشركة تتوقع أن تبلغ النفقات الرأسمالية النقدية نحو 220 مليار دولار في عام 2026، كما قدّمت توجيهات لمبيعات الربع الرابع تتراوح بين 240 و247 مليار دولار، ولأرباح تشغيلية تتراوح بين 28.5 و33.5 مليار دولار. وهذه التوجيهات ليست نتائج محققة بعد.
ويُعزى انخفاض صافي الربح على أساس سنوي جزئيًا إلى أن مكاسب الاستثمار في Anthropic رفعت قاعدة المقارنة في العام الماضي؛ لذلك لا يمكن عزوه ببساطة إلى تدهور النشاط الأساسي. وما ينبغي متابعته لاحقًا هو ما إذا كان نمو إيرادات AWS وأرباحها قادرًا تدريجيًا على تغطية الإنفاق على المعدات، بدلًا من تفسير التقييم بالاستناد إلى وتيرة نمو أعمال الحوسبة السحابية وحدها.
بلغت إيرادات AWS في الربع الثالث من عام 2026 نحو 45.984 مليار دولار، بزيادة سنوية قدرها 39.3%؛ وبلغ الربح التشغيلي 17.773 مليار دولار. وارتفع هامش الربح التشغيلي للمجموعة إلى 13.9%، لكن التدفق النقدي الحر على أساس الاثني عشر شهرًا المنتهية في 30 سبتمبر سجّل عجزًا قدره 42.36 مليار دولار، وهو اتساع ملحوظ مقارنة بعجز قدره 7.60 مليارات دولار في الاثني عشر شهرًا المنتهية في 30 يونيو. هاتان فترتان متحركتان، ولا يعني ذلك أن الشركة أنفقت 42.36 مليار دولار في الربع الثالث وحده.
وخلال الاثني عشر شهرًا المتحركة نفسها، بلغ التدفق النقدي من العمليات 168.3 مليار دولار، فيما بلغت النفقات الصافية لشراء المعدات وتشييدها 210.66 مليارات دولار. النمو يجلب النقد، لكن النقد المستهلك في توسيع الطاقة الاستيعابية أكبر؛ لذا ينبغي النظر إلى الأمرين معًا.
ولا تزال الشركة تتوقع أن تبلغ النفقات الرأسمالية النقدية نحو 220 مليار دولار في عام 2026، كما قدّمت توجيهات لمبيعات الربع الرابع تتراوح بين 240 و247 مليار دولار، ولأرباح تشغيلية تتراوح بين 28.5 و33.5 مليار دولار. وهذه التوجيهات ليست نتائج محققة بعد.
ويُعزى انخفاض صافي الربح على أساس سنوي جزئيًا إلى أن مكاسب الاستثمار في Anthropic رفعت قاعدة المقارنة في العام الماضي؛ لذلك لا يمكن عزوه ببساطة إلى تدهور النشاط الأساسي. وما ينبغي متابعته لاحقًا هو ما إذا كان نمو إيرادات AWS وأرباحها قادرًا تدريجيًا على تغطية الإنفاق على المعدات، بدلًا من تفسير التقييم بالاستناد إلى وتيرة نمو أعمال الحوسبة السحابية وحدها.