أعلنت Alphabet، الشركة الأم لـ $GOOGLB ، نتائج الربع الثالث من عام 2026.
ارتفعت الإيرادات بنسبة 25% إلى 127.6 مليار دولار.
ارتفع الدخل التشغيلي بنسبة 30% إلى 40.6 مليار دولار.
وحققت Google Cloud نموًا هائلًا، إذ زادت إيراداتها بأكثر من الضعف، بنسبة 103%، لتصل إلى 30.7 مليار دولار، وتجاوز دخلها التشغيلي 11 مليار دولار.
أرقام مذهلة لشركة بهذا الحجم.
لكن المفاجأة هنا: انخفضت ربحية السهم بنسبة 26%، من 2.87 دولار إلى 2.12 دولار.
ما السبب الرئيسي؟
خسارة محاسبية قدرها 8.66 مليار دولار ناجمة عن إعادة تقييم استثمارات الشركة، بما فيها استثمارها في SpaceX.
بعبارة أخرى، ينمو النشاط الأساسي بقوة، بينما تتراجع الأرباح المُعلنة بسبب التغيرات في القيمة السوقية لبعض الاستثمارات.
لكن ثمة مصدر قلق آخر يؤرق وول ستريت.
أنفقت غوغل 51.4 مليار دولار على النفقات الرأسمالية خلال ثلاثة أشهر فقط، ما دفع التدفق النقدي الحر إلى سالب 9.1 مليار دولار.
تتوقع الإدارة استمرار ارتفاع الإنفاق حتى عام 2027.
في غضون ذلك، تباطأ نمو إيرادات البحث من 17% في الربع السابق إلى 12%، ولا يزال البحث يمول جزءًا كبيرًا من توسع الشركة.
هنا تكمن القصة الحقيقية.
يرى السوق شركة تحقق نموًا استثنائيًا بفضل الذكاء الاصطناعي، لكنها مضطرة إلى مواصلة إنفاق عشرات المليارات من الدولارات للحفاظ على هذا الزخم.
على الرغم من امتلاك ألفابت 265 مليار دولار نقدًا وفي أوراق مالية قابلة للتداول، فقد بلغ دينها طويل الأجل 125 مليار دولار.
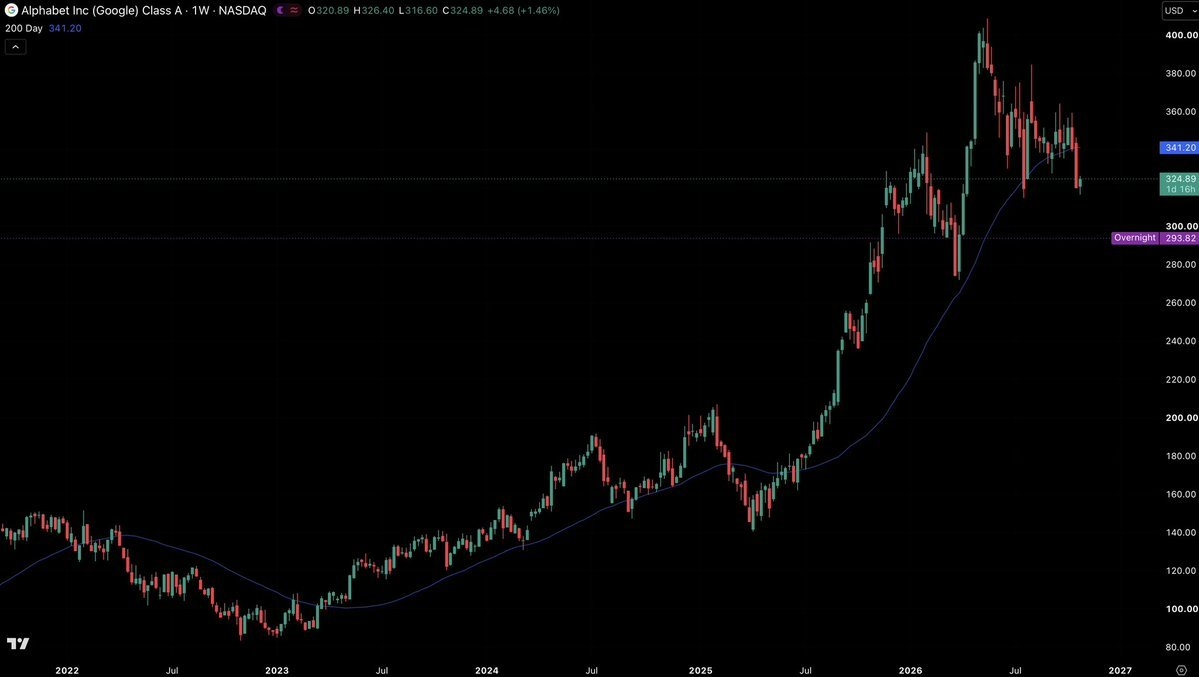
يُتداول السهم الآن قرب 293 دولارًا، منخفضًا بنحو 28% عن ذروته، وفقًا للأسعار المذكورة في التقرير.
وهذا يترك المستثمرين أمام سؤال مثير للاهتمام:
هل تمثل هذه فرصة لشراء شركة تتجاوز إيراداتها من الحوسبة السحابية الضعف، بتقييم أقل؟
أم بدأ السوق يتساءل عما إذا كانت شركات التكنولوجيا قادرة على تحويل استثماراتها الضخمة في الذكاء الاصطناعي إلى تدفقات نقدية مستدامة؟
أعتقد أن نتائج غوغل تكشف عن تحول مهم في نظرة وول ستريت إلى طفرة الذكاء الاصطناعي.
يطالب المستثمرون بشكل متزايد بأدلة على عوائد كل دولار تنفقه الشركات، مهما كان نمو إيراداتها مثيرًا للإعجاب.