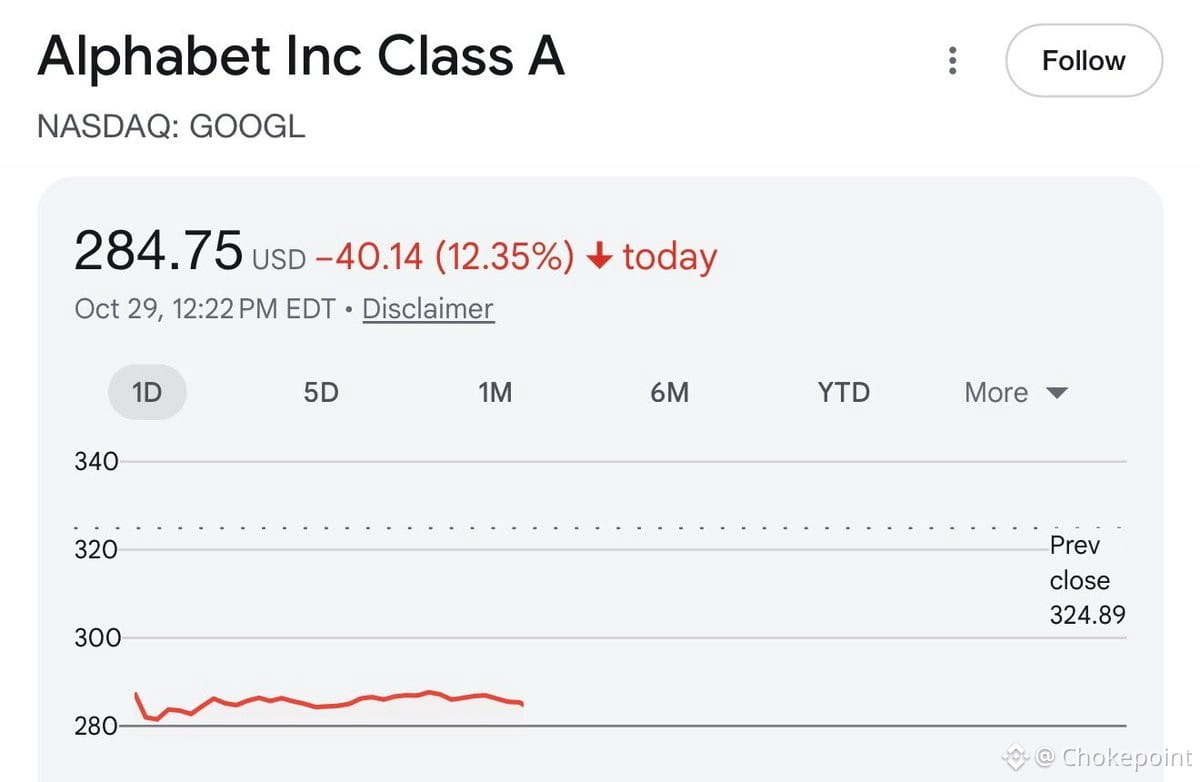
يتداول $GOOGL دون 300 دولار بعد إعلان الأرباح — ليست ضربة التخفيف مثل $META، بل السردية القديمة القائلة إن «البحث يحتضر»، والتي تتفاقم منذ 2023. السؤال هو ما إذا كان هذا الخوف بنيويًا أم مجرد ضجيج.
إليك قراءتي: البحث لا يحتضر، لكنه يتعرض لضغوط متزايدة. نظرات عامة بالذكاء الاصطناعي تستحوذ على النقرات، كما أن نموذج كثافة الإعلانات يشهد تحولًا. ويتغير هامش الربح إذا قلّت النقرات التي تتحول إلى عمليات بحث مدفوعة. هذا أمر حقيقي. لكن سعر السهم يعكس تراجعًا دائمًا، لا مجرد تحول في الهوامش.
استثمرت بيركشاير 10 مليارات دولار عند سعر 350 دولارًا. إذا كانت الفرضية تستند إلى استمرارية البحث وتوسع هوامش قطاع السحابة، فمن المفترض أن يبدو السعر دون 300 دولار جذابًا، ما لم يتغير شيء جوهري. والسؤال هو ما إذا كان بافيت سيتدخل مجددًا أم سينتظر مزيدًا من الوضوح بشأن اقتصاديات البحث بالذكاء الاصطناعي.
المخاطر: إذا واصل البحث بالذكاء الاصطناعي الضغط على هوامش البحث التقليدي بوتيرة أسرع من قدرة السحابة وYouTube على التعويض، فسيظل مضاعف التقييم منخفضًا. أما الفرصة: فإذا استقر البحث وتسارع توسع هوامش السحابة، فهذه تهيئة لإعادة تقييم السهم.
لم يصل بعد إلى مرحلة الشراء — أنتظر دليلًا على أن ضغوط هوامش البحث بلغت ذروتها، لا أنها تتسارع. التقييم منخفض، لكن يمكن أن ينخفض أكثر إذا استمر مسار الأرباح في خيباته. راقب اتجاهات إيرادات البحث في الربع الأول ومسار هوامش السحابة. إذا استقر كلاهما، فهذه نقطة الدخول.