

أولاً: ارتفاع جديد في مؤشر نفقات الاستهلاك الشخصي الأساسي، وضغوط التضخم لا تزال عنيدة
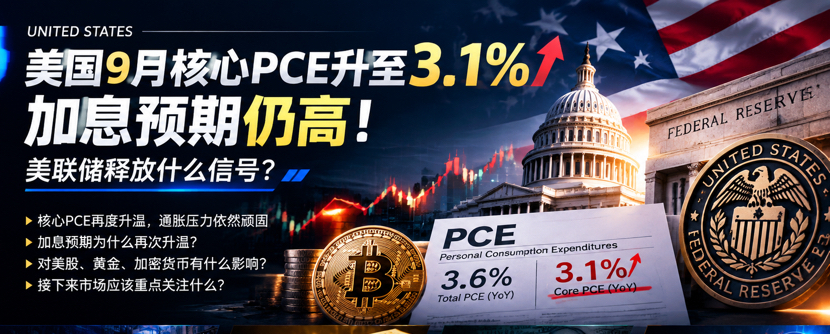
أظهرت أحدث بيانات مؤشر أسعار نفقات الاستهلاك الشخصي (PCE) في الولايات المتحدة، الصادرة في 29 أكتوبر بتوقيت بكين، أن المؤشر العام ارتفع بنسبة 3.6% على أساس سنوي في سبتمبر، مقارنةً بـ3.4% في أغسطس. وارتفع المؤشر الأساسي، الذي يستثني أسعار الغذاء والطاقة، بنسبة 3.1% على أساس سنوي، بعد أن بلغ 3.0% في أغسطس، كما ارتفع بنسبة 0.3% على أساس شهري.
يُعدّ مؤشر نفقات الاستهلاك الشخصي الأساسي (PCE) أحد المؤشرات المهمة التي يعتمد عليها الاحتياطي الفيدرالي لتقييم مسار التضخم. ولا يزال التضخم الأساسي الحالي أعلى بكثير من هدف الاحتياطي الفيدرالي طويل الأجل البالغ 2%، ما يشير إلى أن ضغوط الأسعار في الولايات المتحدة لم تتم السيطرة عليها بالكامل بعد.
والأهم أن الاقتصاد الأمريكي لا يزال يُظهر قدرًا كبيرًا من المرونة. فما دام النمو الاقتصادي لم يتباطأ بوضوح، وظل الاستهلاك مدعومًا، فقد لا تتوافر للاحتياطي الفيدرالي أسباب كافية للتحول سريعًا إلى سياسة تيسيرية.
وهذا يعني أن موجة الصعود التي كانت الأسواق تأمل أن تنتج عن خفض أسعار الفائدة قد تظل مقيدة، فيما تزداد الضبابية بشأن السياسة النقدية.
ثانيًا: لماذا عادت توقعات رفع أسعار الفائدة إلى الارتفاع؟
لا يقتصر محور اهتمام الأسواق في هذه الموجة على ارتفاع أرقام التضخم، بل يشمل أيضًا استمرار مرونة التضخم والنمو الاقتصادي في الوقت نفسه.
أولًا، تعثر مسار تراجع التضخم. فقد ارتفع مؤشر نفقات الاستهلاك الشخصي الأساسي من 3.0% إلى 3.1%، ما يعني أن التضخم لا يزال بعيدًا بوضوح عن هدف 2%. وإذا واصلت البيانات اللاحقة الارتفاع، فقد يضطر الاحتياطي الفيدرالي إلى الإبقاء على أسعار الفائدة عند مستويات تقييدية، أو حتى النظر في رفعها مجددًا.
ثانيًا، لا يزال النمو الاقتصادي الأمريكي قويًا. وتشير أحدث البيانات إلى أن معدل النمو السنوي للناتج المحلي الإجمالي الأمريكي بلغ 3.4% في الربع الثالث، متجاوزًا توقعات السوق البالغة 3.1%. وقد دعم النمو الاقتصادي والطلب الاستهلاكي الأسعار، وزادا الضغوط على الاحتياطي الفيدرالي في معركته ضد التضخم.
ثالثًا، بدأت الأسواق بالفعل في إعادة تسعير مسار أسعار الفائدة. ووفقًا لتقرير لرويترز بتاريخ 29 أكتوبر، ارتفعت الاحتمالات التي تسعرها أسواق الفائدة لرفع الاحتياطي الفيدرالي أسعار الفائدة في ديسمبر إلى نحو 84.6%. لكن هذه النسبة تعكس تسعير السوق، ولا تعني أن الاحتياطي الفيدرالي اتخذ قرارًا برفع الفائدة.
حاليًا، يُبقي الاحتياطي الفيدرالي النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية عند 3.75%–4.00%. وإذا استمر التضخم في تجاوز التوقعات، فقد تميل السياسة مستقبلًا بدرجة أكبر نحو التشدد.
ثالثًا: ما تأثير ذلك على سوق الأسهم الأمريكية؟
إذا واصلت توقعات رفع أسعار الفائدة الارتفاع، فقد تواجه الأسهم الأمريكية ضغوطًا مزدوجة على التقييمات وتكلفة التمويل.
أولًا، أسهم التكنولوجيا والنمو. فتقييمات هذه الأصول حساسة نسبيًا لتغيرات أسعار الفائدة. وعندما ترفع الأسواق توقعاتها لأسعار الفائدة مستقبلًا، قد تنخفض القيمة الحالية للأرباح المتوقعة على المدى البعيد، ما يضغط على أداء الأسهم.
ثانيًا، تكلفة تمويل الشركات. فقد تزيد بيئة أسعار الفائدة المرتفعة الضغوط الناجمة عن الاقتراض وإعادة التمويل، خصوصًا على الشركات ذات التدفقات النقدية الضعيفة أو المعتمدة على التمويل الخارجي.
أخيرًا، معنويات السوق. فإذا كان المستثمرون يتوقعون أصلًا أن الاحتياطي الفيدرالي على وشك خفض أسعار الفائدة، ثم تبين لهم أن التضخم عاد إلى الارتفاع، فقد تقلص الأموال انكشافها على المخاطر، ما يؤدي إلى زيادة تقلبات السوق، أو تناوب القطاعات، أو حتى تصحيح مرحلي.
لكن هذا لا يعني بالضرورة أن الأسهم الأمريكية ستواصل الهبوط. فإذا كانت أرباح الشركات قوية أو فاق النمو الاقتصادي التوقعات، فقد تعوض هذه العوامل الإيجابية بعض ضغوط أسعار الفائدة. لذا ينبغي النظر إلى التضخم والأرباح وعوائد السندات مجتمعة.
رابعًا: ما تأثير ذلك على الذهب والدولار والعملات المشفرة؟
1. الذهب: ضغوط على المدى القصير، مع ضرورة متابعة تغيرات أسعار الفائدة الحقيقية
مع ثبات العوامل الأخرى، تؤدي زيادة توقعات رفع أسعار الفائدة عادةً إلى ارتفاع عوائد سندات الخزانة الأمريكية، وترفع تكلفة الفرصة البديلة لحيازة الذهب الذي لا يدرّ عائدًا، ما يشكل ضغطًا على أسعاره.
لكن الذهب يتأثر أيضًا بالمخاطر الجيوسياسية، ومشتريات البنوك المركزية، وتحركات الدولار، والطلب على الملاذات الآمنة. وإذا ساورت الأسواق مخاوف من الركود الاقتصادي أو المخاطر المالية، فقد يظل الذهب مدعومًا.
2. الدولار: ميزة أسعار الفائدة قد توفر له دعمًا
إذا كانت توقعات أسعار الفائدة في الولايات المتحدة أعلى نسبيًا من نظيراتها في الاقتصادات الأخرى، فقد يستفيد الدولار من تدفقات الأموال. لكن مساره النهائي يعتمد أيضًا على سياسات البنوك المركزية الأخرى والبيانات الاقتصادية ومدى تقبل الأسواق للمخاطر، لذا لا يمكن الحكم عليه استنادًا إلى توقعات رفع الفائدة وحدها.
3. البيتكوين وسوق العملات المشفرة: توقعات السيولة عامل حاسم
بالنسبة إلى BTC وETH وسائر الأصول عالية المخاطر، فإن أهم ما ينبغي أن تتابعه الأسواق هو التغير في توقعات السيولة.
إذا شدد الاحتياطي الفيدرالي سياسته أكثر، فقد تخفض الأسواق توقعاتها بشأن تحسن السيولة مستقبلًا، ما يعرض الأصول عالية المخاطر لضغوط على تقييماتها. وقد تؤدي الأخبار الاقتصادية الكلية إلى تضخيم تقلبات الأسعار، خصوصًا في الفترات التي ترتفع فيها مستويات الرافعة المالية وتكون فيها معنويات السوق هشة.
مع ذلك، لا تتحرك العملات المشفرة دائمًا بالتوازي مع الدولار أو الأسهم الأمريكية. فإذا ظهرت تدفقات أموال مستقلة، أو تطورات تنظيمية إيجابية، أو عوامل محفزة في القطاع، فقد يسلك السوق مسارًا مختلفًا.
خامسًا: ما أهم الأمور التي ينبغي أن تتابعها الأسواق في المرحلة المقبلة؟
في المرحلة المقبلة، يُنصح بمتابعة المحاور التالية عن كثب:
مسار مؤشر نفقات الاستهلاك الشخصي الأساسي (Core PCE): لمعرفة ما إذا كان التضخم يرتد على المدى القصير أم يتخذ اتجاهًا تصاعديًا مستمرًا.
بيانات التوظيف الأمريكية: إذا ظل سوق العمل قويًا، فقد تتاح للاحتياطي الفيدرالي مساحة أكبر للإبقاء على أسعار الفائدة مرتفعة أو حتى رفعها.
عوائد سندات الخزانة الأمريكية: ينبغي التركيز على استجابة عائد السندات لأجل عامين لتوقعات السياسة النقدية قصيرة الأجل، ومتابعة تغيرات العائد لأجل 10 سنوات.
مؤشر الدولار: لمعرفة ما إذا كان الدولار يواصل قوته، وما تأثير ذلك على الذهب والأصول المشفرة.
تصريحات مسؤولي الاحتياطي الفيدرالي: لمتابعة ما إذا كان صانعو السياسة يعربون بوضوح عن قلقهم من عودة التضخم إلى الارتفاع، وما إذا كانوا يبقون المجال مفتوحًا لمزيد من رفع أسعار الفائدة.
سادسًا: الخلاصة — تراجع توقعات خفض الفائدة ودخول الأسواق مرحلة ترقب حاسمة
ارتفع مؤشر نفقات الاستهلاك الشخصي الأساسي في الولايات المتحدة إلى 3.1% في سبتمبر، إلى جانب نمو اقتصادي في الربع الثالث فاق التوقعات، ما وضع الاحتياطي الفيدرالي أمام بيئة أكثر تعقيدًا لصنع السياسات.
ما ينبغي أن تحذر منه الأسواق حقًا ليس بيانات تضخم منفردة، بل اجتماع استمرار التضخم فوق المستوى المستهدف، وبقاء الطلب الاقتصادي قويًا، ومواصلة مراجعة توقعات أسعار الفائدة إلى الأعلى.
إذا واصل التضخم الارتفاع في الفترة المقبلة، فقد يُبقي الاحتياطي الفيدرالي أسعار الفائدة مرتفعة لفترة أطول، أو حتى يرفعها مجددًا. أما إذا بدأ سوق العمل والاستهلاك بالتباطؤ تدريجيًا، وعاد التضخم إلى الانخفاض، فقد تتخذ السياسة النقدية مسارًا مختلفًا.
لذلك، يتمثل المحور الأساسي لتحركات السوق على المدى القصير في أن التضخم يحدد توقعات أسعار الفائدة، وهذه التوقعات تؤثر في الدولار وعوائد سندات الخزانة الأمريكية، لينتقل أثرها في نهاية المطاف إلى الأسهم الأمريكية والذهب والعملات المشفرة.
بالنسبة إلى المتداولين، لا يُنصح بمطاردة الأسعار صعودًا أو هبوطًا استنادًا إلى تقرير واحد، بل ينبغي التركيز على اتجاه التضخم في البيانات المقبلة، وإشارات السياسة النقدية، واستجابة السوق الفعلية. وفي بيئة شديدة التقلب، فإن ضبط الرافعة المالية وإدارة المخاطر أهم من مجرد الرهان على رفع الفائدة أو خفضها.
#الاحتياطي_الفيدرالي #مؤشر_PCE_الأساسي #التضخم_الأمريكي #توقعات_رفع_الفائدة #الأسهم_الأمريكية #الذهب #البيتكوين #BTC #الاقتصاد_الكلي #تحليل_الأسواق_المالية