دوّامة الموت لتوزيعات الأرباح، والوقوع في فراغ الحوكمة عند غيابها: حديث عن المأزق الذي تواجهه رموز منصات التداول اللامركزية القديمة
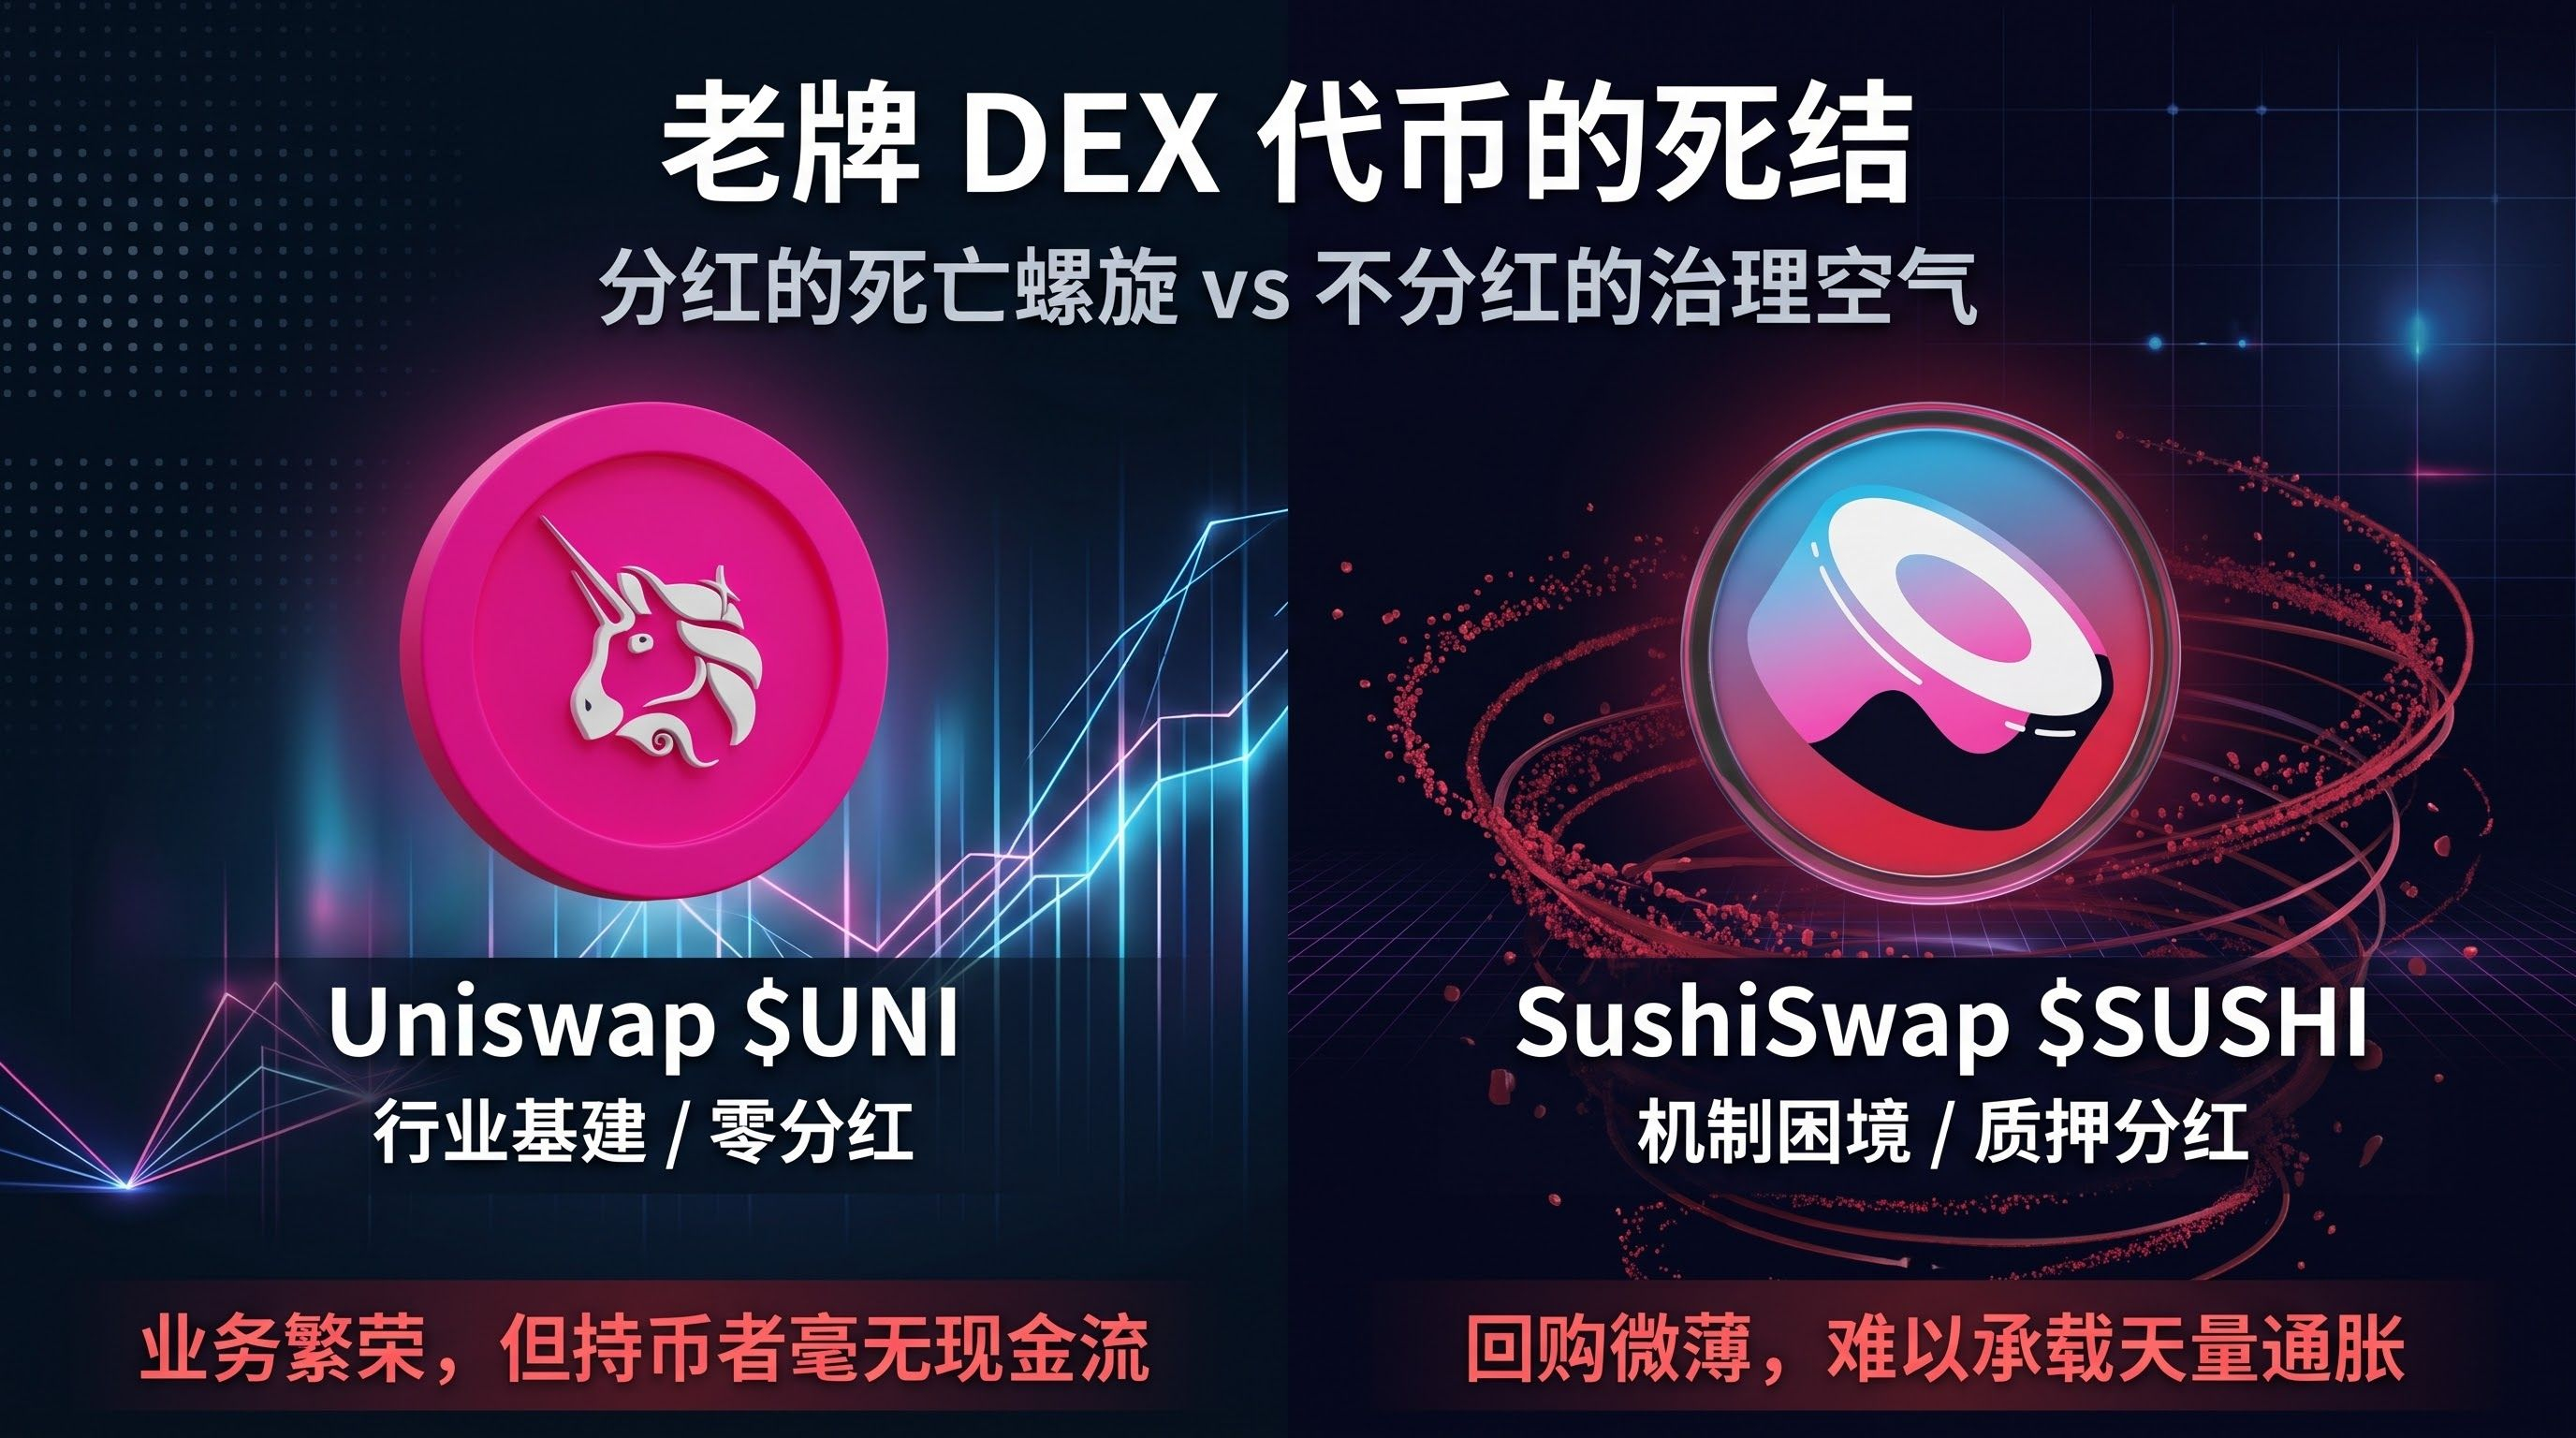
في منظومة التمويل اللامركزي (DeFi)، لطالما عُدّت منصات التداول اللامركزية (DEX) البنية التحتية الأهم للسيولة. لكن إذا ركّزنا على الرموز المتداولة في السوق الثانوية، فإن نماذج رموز المنصات القديمة، مثل #UNI و#sushi ، لم تنجح حتى اليوم في إيجاد مسار مستدام. قد تبدو إحداها رائدة في التداول الفوري لا تُزاح، فيما تهمّشت الأخرى منذ زمن؛ لكن إذا غضضنا الطرف عن النشاط الأساسي ونظرنا إلى قيمة الرموز وحدها، فمآلهما في جوهره واحد.
حاولت SUSHI آنذاك اتباع نهج «توزيعات الأرباح المنصفة»، فأطلقت xSUSHI لتخصيص 0.05% من رسوم التداول لإعادة شراء الرموز. لكن في صميم هذه الآلية ثغرة حسابية قاتلة: فلكي يحافظ البروتوكول على عمق مجمعات السيولة، عليه إصدار كميات هائلة من الرموز لدعم المعدّنين. ولا تستطيع مشتريات إعادة الشراء الهزيلة المموّلة من رسوم التداول استيعاب ضغط البيع اليومي الناجم عن تعدين السيولة. وما إن تشتد المنافسة ويتراجع حجم التداول الفعلي، حتى تتقلص التوزيعات مباشرة، ما يطلق موجة أشد من سحب الأموال والبيع، فتحوّل آلية التوزيعات نفسها إلى عامل يسرّع الانهيار.
فهل نجحت UNI، التي اختارت الطرف الآخر ورفضت توزيع الأرباح بشكل قاطع، في حل المأزق؟ الواقع بارد بالقدر نفسه. فقد احتكرت Uniswap توجيه أوامر التداول الفوري على السلسلة بفضل تفوقها التقني، وأصبحت كالماء والكهرباء والوقود التي لا غنى عنها على إيثيريوم؛ لكن ازدهار البروتوكول لا تربطه أي علاقة حسابية بحاملي رموزه في السوق الثانوية. ولتفادي المخاطر التنظيمية، ظلّ مفتاح الرسوم معطّلاً لسنوات؛ فتذهب رسوم التداول الأساسية بأكملها إلى مزوّدي السيولة، بينما تؤول حصة الواجهة الأمامية إلى شركة تجارية. وهكذا لا يملك حاملو الرموز سوى تذكرة بلا فوائد، لا تدرّ تدفقات نقدية ولا تمنح حقاً في الأرباح، فيما يواصل التقييم الهبوط في السوق الهابطة.
من راهن على التوزيعات لتوفير حدّ أدنى للقيمة ارتدّ عليه التضخم المرتفع لرموزه؛ ومن نجا بفضل الاحتكار، انفصلت رموزه تماماً عن الأرباح التجارية. صحيح أن المبادلة على السلسلة حاجة أساسية، لكن ما دامت الرموز غير قادرة على الاستحواذ فعلياً وبما يتوافق مع الأنظمة على صافي أرباح البروتوكول، فإن الإيمان الأعمى بالقيمة طويلة الأجل لهذه الأصول لا يعدو كونه تمنياً.