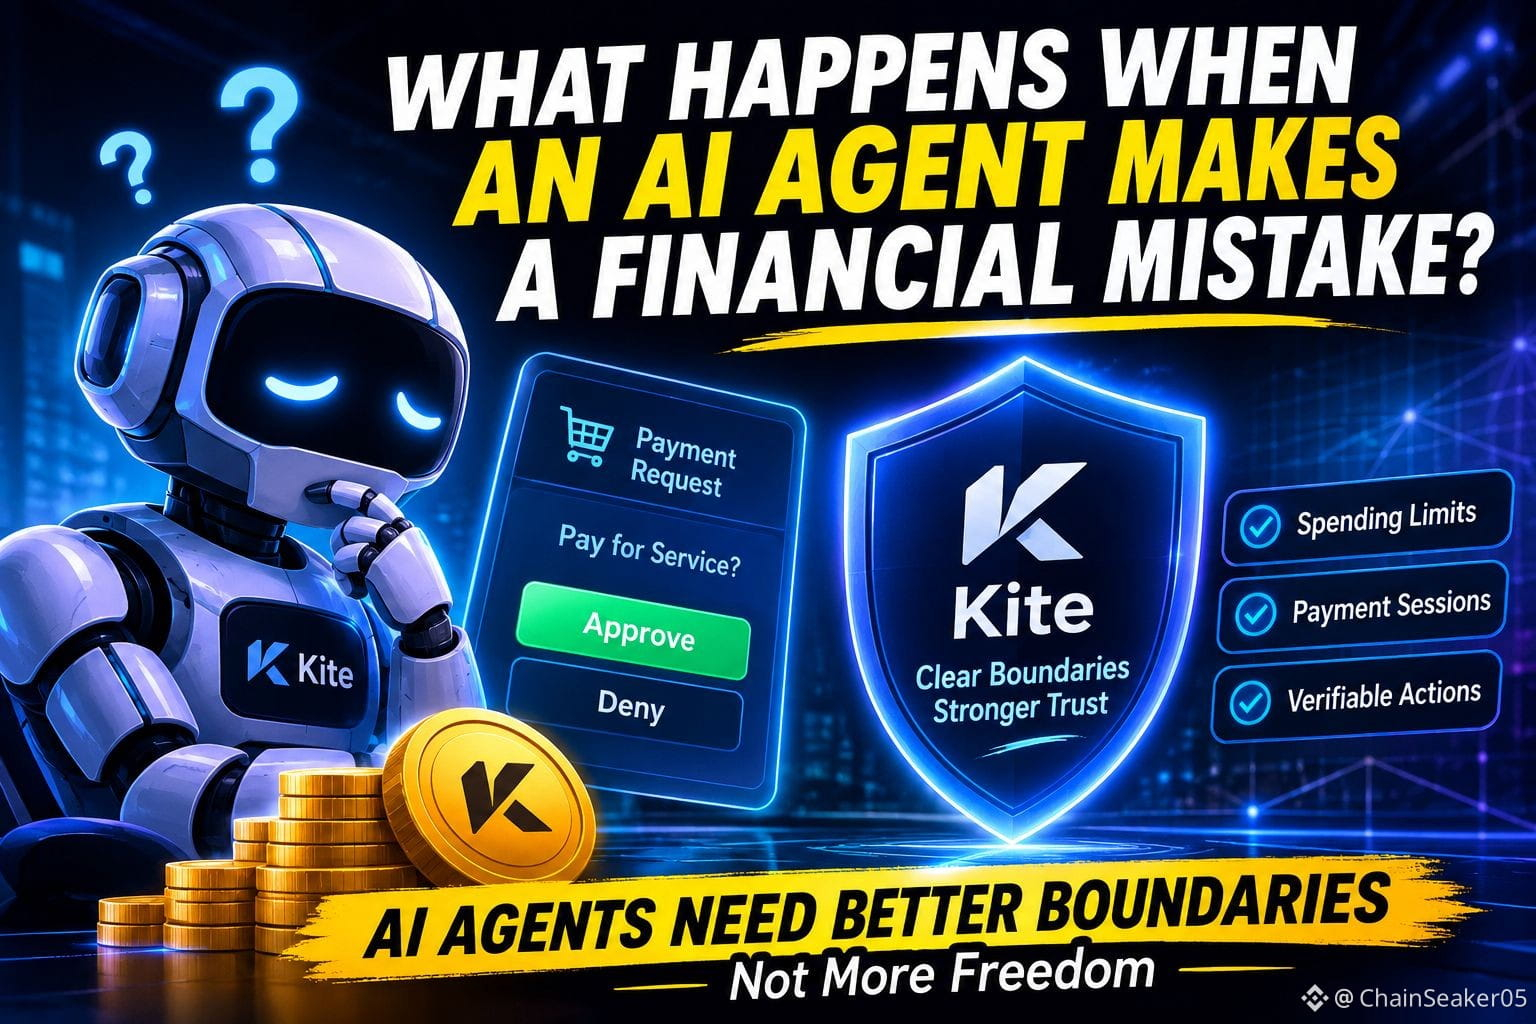
ماذا يحدث عندما يرتكب وكيل ذكاء اصطناعي خطأً ماليًا؟ 👀
كنت أنظر مؤخرًا إلى سردية وكلاء الذكاء الاصطناعي من زاوية مختلفة قليلًا.
الجميع يريد وكلاء ذكاء اصطناعي قادرين على إنجاز المزيد: تنفيذ المهام، وإجراء المدفوعات، والوصول إلى الخدمات، والعمل دون انتظار موافقة بشرية في كل مرة.
لكن هناك جانبًا أعتقد أنه يستحق مزيدًا من الاهتمام.
ماذا يحدث عندما يتخذ الوكيل قرارًا خاطئًا بأموالك؟
تخيّل أنك تمنح وكيل ذكاء اصطناعي إذنًا بالدفع مقابل خدمة بينما أنت غير متصل. يعثر على خيار، وينفّذ عملية الدفع، وينجز المهمة. يبدو ذلك مريحًا، أليس كذلك؟
والآن تخيّل أنه اختار الخدمة الخاطئة أو أنفق أكثر مما توقعت. فجأة، يصبح السؤال بشأن الأتمتة مسألة ثقة.
وهنا يلفت @KITE AI 中文 انتباهي.
الفرصة الأكبر لا تكمن ببساطة في السماح لوكلاء الذكاء الاصطناعي بتحريك الأموال، بل في إنشاء نظام يمكن فيه للأذونات، وحدود الإنفاق، وجلسات الدفع، والإجراءات القابلة للتحقق أن تساعد على إبقاء تلك الاستقلالية تحت السيطرة.
يستحق نهج Kite القائم على جواز السفر وجلسات الدفع المتابعة في هذا السياق. لكن توفير البنية التحتية ليس سوى جزء واحد من المعادلة.
الاختبار الحقيقي هو ما إذا كان المطورون سيبنون تطبيقات مفيدة حولها، وما إذا كان المستخدمون سيأتمنون تلك التطبيقات على معاملات حقيقية، وما إذا كان النظام سيثبت موثوقيته بما يتجاوز التجارب الأولية.
لست مقتنعًا بأن زيادة استقلالية الوكلاء تعني تلقائيًا اقتصادًا أفضل للذكاء الاصطناعي.
قد يكون الإنجاز الحقيقي هو وكيل يعرف تمامًا ما يمكنه فعله، وما لا يمكنه فعله، ومتى يحتاج إلى موافقة بشرية.
وهذا هو الفرق بين ذكاء اصطناعي قادر على التصرف، وآخر قد يأتمنه الناس فعلًا على أموالهم.
وبصراحة، أعتقد أن هذا التمييز سيكون بالغ الأهمية مع تطور اقتصاد الوكلاء.
$KITE #kite