


من المتوقع على نطاق واسع أن تبقي أسعار الفائدة لدى بنك اليابان دون تغيير عند اختتام اجتماعه الذي يستمر يومين يوم الجمعة، مع بقاء رفعها في ديسمبر مطروحًا. وقد رفع قرار سبتمبر، وهو الثاني خلال ثلاثة أشهر، سعر الفائدة القياسي إلى 1.25%. وهذا أعلى مستوى له منذ 31 عامًا. ولم يحدث تشديد بهذه السرعة منذ عام 1990.
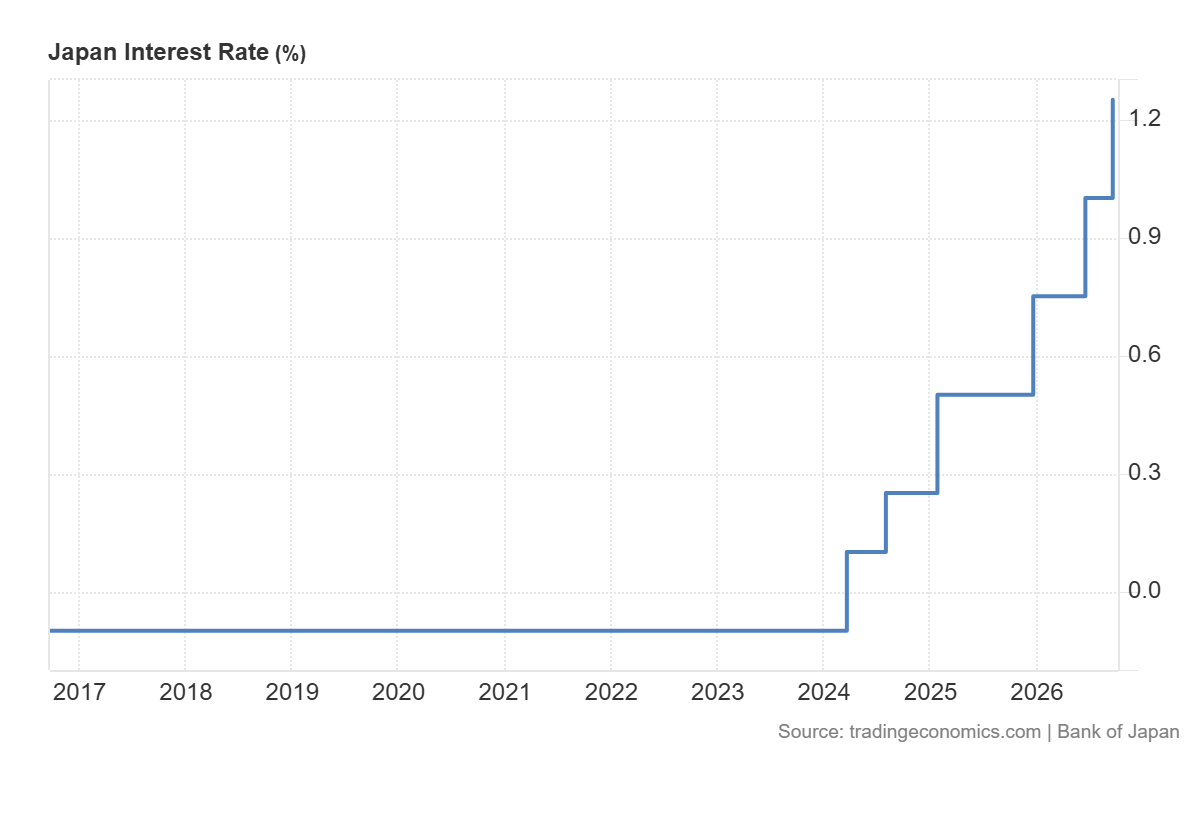
أفادت بلومبرغ في وقت سابق من هذا الشهر، نقلًا عن أشخاص مطلعين على المناقشات، بأن المسؤولين يفضلون ترقب أثر هذا التحرك على الاقتصاد قبل تشديد السياسة مجددًا. ولم يكن قرار سبتمبر بالإجماع أيضًا؛ إذ صوّت عضوان في مجلس الإدارة، عيّنهما رئيسة الوزراء ساناي تاكايتشي، وكلاهما يؤيد سياسة مالية أكثر تيسيرًا، ضد القرار. واعتبر المتداولون ذلك إشارة إلى أن إدارتها قد تعارض رفع أسعار الفائدة مستقبلًا.
وقفة لا يتوقع كثيرون أن تدوم
لا يتوقع المحللون كثيراً من التشويق في القرار نفسه. فقد توقع المشاركون الـ16 جميعهم في استطلاع أجرته سي إن بي سي بين 14 و26 أكتوبر الإبقاء على الفائدة دون تغيير، ويرى كل واحد منهم أن البنك سيمهد الطريق لرفعها في ديسمبر أو يناير مع استمرار ارتفاع التضخم والأجور.
تغيرت توقعات سوق المبادلات بشأن قرار ديسمبر. فعندما نُشر تقرير بلومبرغ في 13 أكتوبر، كانت المبادلات لليلة واحدة تشير إلى احتمال يقارب 10% لرفع الفائدة في أكتوبر، و88% لرفعها بحلول ديسمبر. وبحلول 26 أكتوبر، خفّضت براون براذرز هاريمان تقديرها لاحتمال رفع ديسمبر إلى نحو 75%.
مال الاقتصاديون المشاركون في استطلاع أجرته رويترز بين 13 و19 أكتوبر إلى التوقع نفسه. إذ يتوقع 54 من أصل 78، أي نحو 70%، أن يبلغ سعر الفائدة 1.5% هذا الربع، وهي نسبة تقارب ضعف ما كانت عليه في الاستطلاع السابق. واختار ديسمبر نحو 80% ممن حددوا شهراً بعينه. أما اجتماع هذا الأسبوع فاختاره 2%.
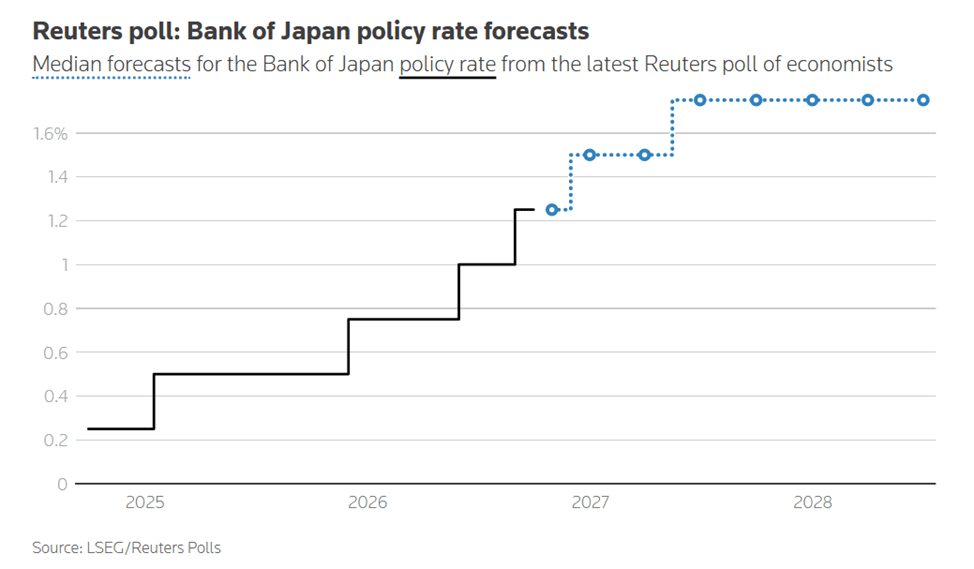
بحلول نهاية يونيو 2026، يتوقع 39 من أصل 65 محللاً (60%) أن تبلغ الفائدة 1.75%، وهو المتوسط نفسه المسجل في سبتمبر. أما المستوى الذي ستتوقف عنده دورة رفع الفائدة في نهاية المطاف، فما زال أقل وضوحاً. إذ يرى نحو نصف الـ41 الذين أجابوا عن سؤال متابعة أن سعر الفائدة النهائي سيكون 1.75%، لكن نسبة من يتوقعون 2% أو أكثر ارتفعت تدريجياً إلى 51%، مقارنة بـ40% في سبتمبر و36% في أغسطس.
أويدا يريد استقرار التضخم عند 2%
وراء كل هذه التوقعات محافظ يوضح باستمرار ما ينتظره. فقد قال محافظ بنك اليابان كازو أويدا مراراً هذا الشهر إن التضخم الأساسي بات قريباً بالفعل من هدف 2%. لكن بلوغه هذا المستوى لشهر أو شهرين لا يعني له الكثير. فهو يريد أن يستقر التضخم عنده، وقد أوضح أن البنك لن يتسامح مع تجاوزه.
أما الجانب السياسي في طوكيو، فيفضل مزيداً من التريث. فخلال اجتماع سبتمبر، حثّ ممثل عن مكتب مجلس الوزراء البنك، وفقاً لملخص الآراء الصادر في 1 أكتوبر، على دراسة الأثر التراكمي للزيادات السابقة وأخذ تقديراته لسعر الفائدة المحايد في الحسبان قبل مواصلة التشديد.
ويشعر المحللون بالشد والجذب نفسه. يرى هومين لي، كبير استراتيجيي الاقتصاد الكلي لدى لومبارد أودييه، أن الظروف الاقتصادية الكلية تدعو إلى مزيد من التشديد. لكنه يشك في مدى وحدة مجلس السياسة النقدية بما يكفي لرفع الفائدة في اجتماعين متتاليين، في ظل هشاشة سوق السندات المحلية. ويخلص سوسوكي ناكامورا من سيتي ريسيرش إلى موقف مشابه: فهو لا يرى دليلاً واضحاً على تسارع التضخم بما يكفي لتبرير زيادات متتالية في الفائدة.
أما صندوق النقد الدولي، من خارج البنك، فيرى أن طوكيو تسير على الطريق الصحيح. وقال كريشنا سرينيفاسان، مدير إدارة آسيا والمحيط الهادئ فيه، لرويترز في وقت سابق من هذا الشهر إن بنك اليابان «يفعل الصواب في هذه المرحلة». كما حذر من أن تجاوز التضخم للتوقعات سيستلزم تسريع وتيرة التشديد، كي لا تنفصل توقعات الجمهور عن الهدف. وقال إن كل شيء سيظل مرهوناً بالبيانات.
الأسعار تمنح كلا المعسكرين حجة
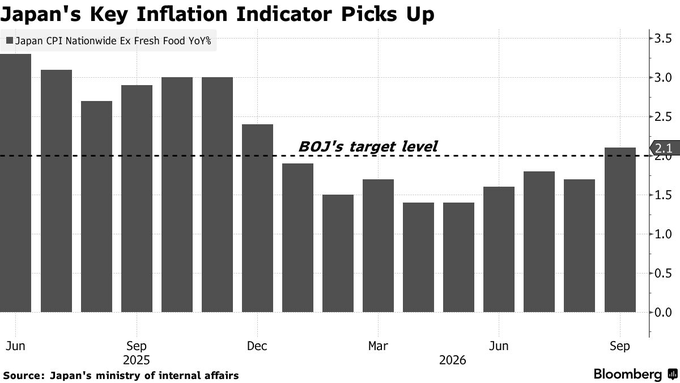
يمكن تفسير البيانات في كلا الاتجاهين. فقد بلغ التضخم الأساسي في سبتمبر، باستثناء الأغذية الطازجة، 2.1% مقارنة بالعام السابق، وهو أعلى مستوى له منذ بداية العام. وتواصل تكاليف الواردات الارتفاع بسبب ضعف الين، كما لا تزال الطاقة باهظة الثمن، رغم أن الدعم الحكومي يخفف بعض العبء عن الأسر.
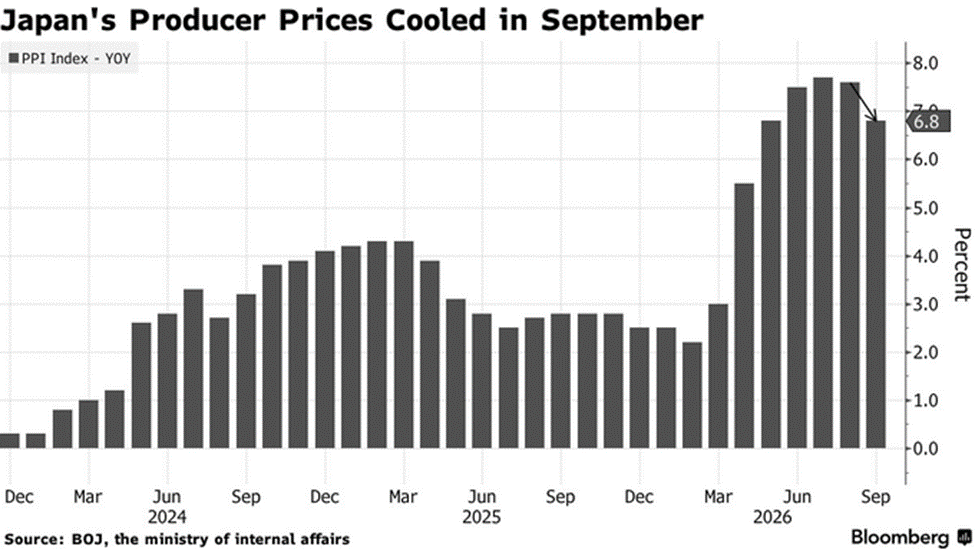
أما أسعار المنتجين فتبدو أكثر هدوءاً. فقد ارتفعت 6.8% في سبتمبر، بعد 7.6% في أغسطس، مسجلة أضعف زيادة سنوية منذ مايو. وانخفضت الأسعار الشهرية 0.3% للمرة الثانية على التوالي. ويشير ذلك إلى احتمال بلوغ ضغوط تكاليف المدخلات ذروتها، ما قد يمنح بنك اليابان مجالاً للانتظار، رغم أن المحرك الرئيسي للتباطؤ كان انخفاض أسعار الأرز الجديد المحصود.
النقابات لا تبدي أي إشارة إلى التراجع
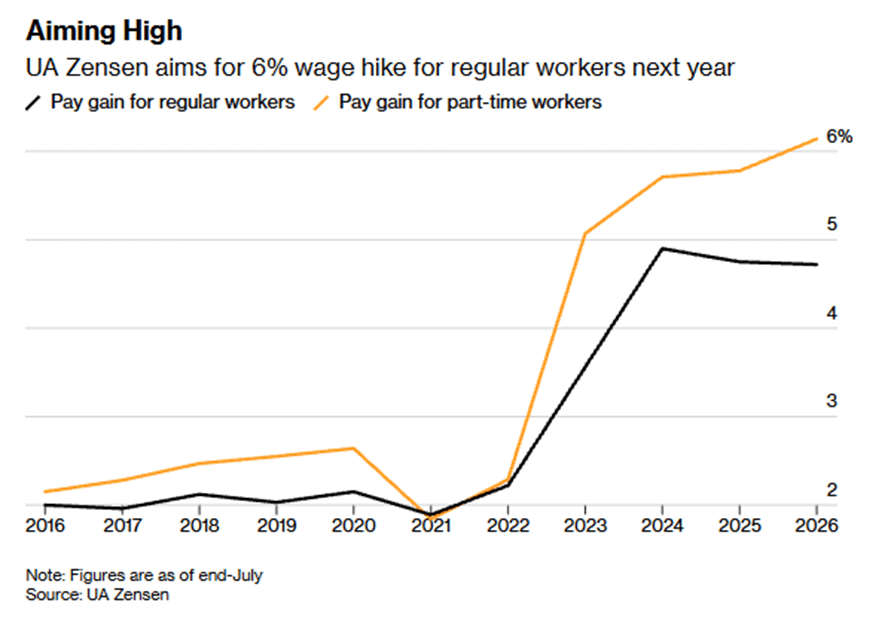
يوفر سوق العمل أسباباً لمواصلة التشديد، حتى إن لم يحدث ذلك هذا الشهر. فالأجور هي القوة الأخرى التي تدفع الأسعار إلى الارتفاع. وتعتزم أكبر نقابة صناعية في اليابان، يو إيه زينسن، المطالبة بزيادة إجمالية قدرها 6% للعاملين بدوام كامل في 2027، تشمل 4% في الأجر الأساسي. وهذا يطابق هدفها لعام 2026، الذي انتهى باتفاق على زيادة 4.72%. أما العاملون بدوام جزئي فستطالب النقابة بزيادة 7% لهم، وسيحصل موظفو الشركات التي تقل أجورها كثيراً عن أجور نظرائهم على زيادة إضافية قدرها 1%.
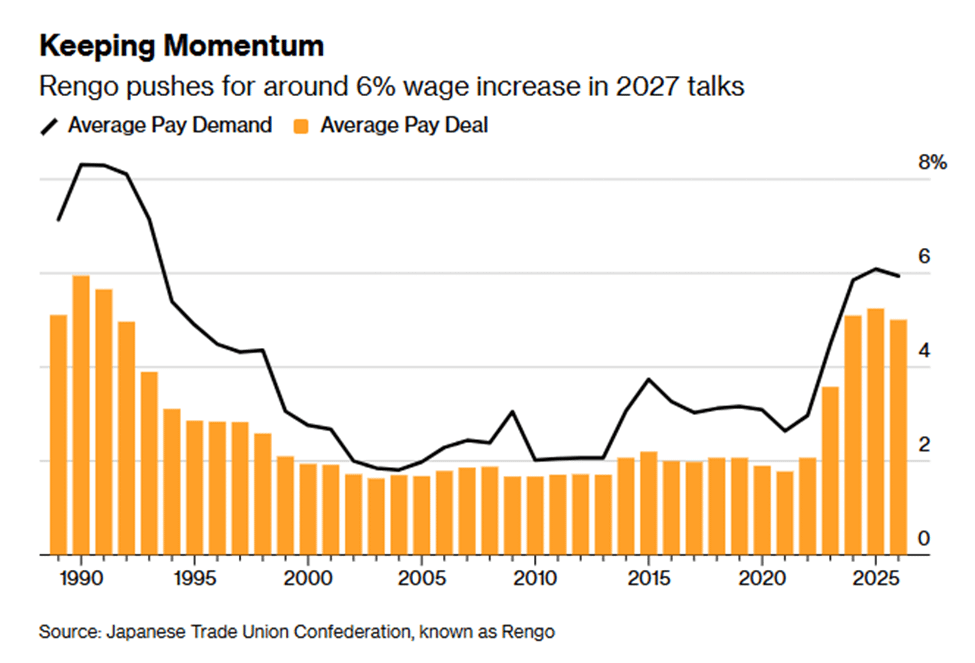
ويريد اتحاد رينغو، أكبر اتحاد نقابي في البلاد، أن يطالب أعضاؤه بزيادة لا تقل عن 5%، ويفضل أن تبلغ 6%، مع رفع الأجور الأساسية بنسبة تتراوح بين 3% و4%. والهدف هو استمرار نمو الأجور كي يواكب إنفاق المستهلكين والاقتصاد الأوسع هذه الزيادة. والمطالبات ليست اتفاقات، لكن البنك المركزي الباحث عن دليل على ترسخ مستوى 2% سيظل ينظر إليها بإيجابية.
متداولو السندات يتعاملون مع الأمر بهدوء
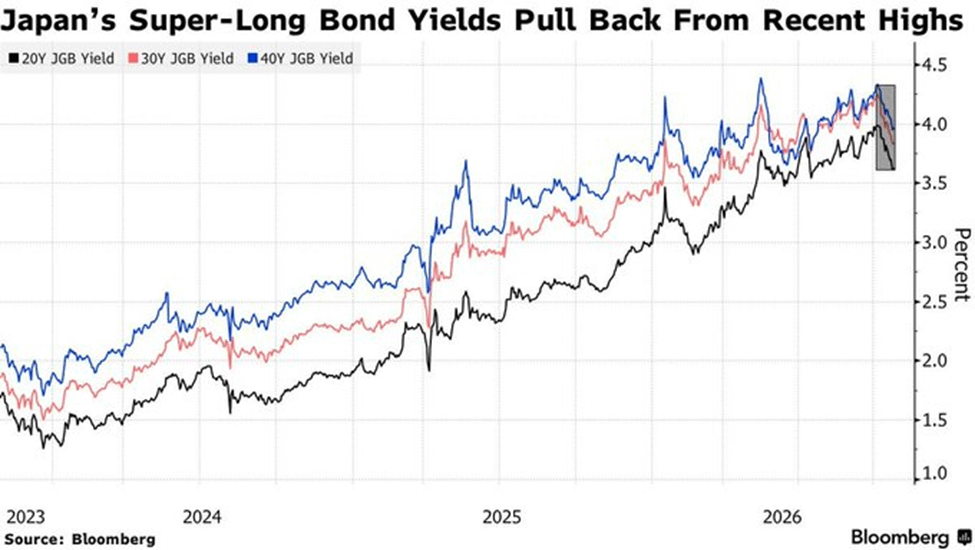
على الأقل، لا يبدو أن متداولي السندات منزعجون. فقد استقرت السندات الحكومية اليابانية يوم الخميس، قبل يوم من القرار، بدعم من مزاد على سندات لأجل عامين شهد طلباً أقوى. وارتفعت نسبة العطاءات إلى التغطية إلى 4.03 من 3.89 في مزاد الشهر الماضي. كما قدمت مكاسب سندات الخزانة الأمريكية دعماً، بعدما أبقى مجلس الاحتياطي الفيدرالي أسعار الفائدة دون تغيير ولم يدلِ بالكثير عن رفع محتمل في ديسمبر.
التحركات محدودة على امتداد منحنى العائد. فقد ارتفع عائد السندات لأجل 10 سنوات نصف نقطة أساس إلى 2.83%، وكذلك عائد السندات لأجل 30 عاماً، ليبلغ 3.88%. واستقر عائد السندات لأجل 5 سنوات عند 2.265%. أما السندات القياسية لأجل عامين، التي بلغ عائدها 1.895%، فتراجع عائدها نصف نقطة أساس، معكوساً ارتفاعاً طفيفاً في وقت سابق بعد نتائج المزاد (إذ تنخفض العوائد عندما ترتفع أسعار السندات).
ويرى يوهي كاوانو، محلل الأسواق لدى ميزوهو للأوراق المالية، أن تحفظ الاحتياطي الفيدرالي سبب يقلل حاجة بنك اليابان إلى الاستعجال، وهو ما ينبغي أن يدعم الين وسوق السندات.
تسعة أصوات وفلسفات شتى
الهدوء في سوق السندات لا يمتد إلى نقاش السياسة النقدية. فقد اتخذ مسؤولان سابقان مؤخراً موقفين متعارضين. كتب هاروهيكو كورودا، الذي ترأس بنك اليابان لعقد من الزمن، في كتاب صدر هذا الشهر أن البنك ينبغي أن ينظر على الأرجح في رفع الفائدة ربع نقطة مئوية في كل اجتماع، إلى أن تقترب الأسعار من مستويات محايدة للاقتصاد. وهو يؤيد مساعي أويدا لتطبيع السياسة بعد سنوات من التيسير الشديد، ويقول إن اليابان خرجت تماماً من الانكماش في نحو عام 2024، بعدما بدأت الأجور بالارتفاع.
أما ماسازومي واكاتابي، نائب المحافظ السابق، فيدعو إلى الحذر. ويرى أن النمو الحقيقي لا يزال منخفضاً، وأن «نصف الزيادات في الأسعار مدفوع بعوامل ارتفاع التكاليف». ويضيف أن على البنك تبرير أي رفع للفائدة إذا كان النمو سلبياً والتضخم مدفوعاً إلى حد كبير بالتكاليف.
ولا يتفق الأعضاء الحاليون تماماً فيما بينهم. فقد رأى تويتشيرو أسادا، أحد المعترضين الاثنين في سبتمبر، أن الاقتصاد لا يمكن اعتباره بالضرورة قوياً بما يكفي لرفع الفائدة، بعدما ظل التضخم الأساسي، باستثناء الأغذية الطازجة، دون 2% مؤخراً. وأراد الإبقاء على التوجيهات الحالية للسياسة كما هي.
وقالت أيانو ساتو، المعترضة الأخرى، إن التطورات الاقتصادية وتطورات الأسعار لم تشهد تحسناً ملموساً، لذا بدا لها رفع الفائدة غير مناسب في ذلك الاجتماع. لكنها لا تعارض التشديد من حيث المبدأ. وتؤيد ساتو الزيادات التدريجية، وترى أن السياسة الأكثر تشدداً قد تدعم النمو المستدام، لكنها تشير إلى ضعف إنفاق المستهلكين ولا تحدد موعد الزيادة التالية.
أما الصقور فيجلسون على الجانب الآخر من الطاولة. فتقول عضو مجلس الإدارة جونكو كوئيدا إن على البنك ألا يصبح «مفرط الحذر» في رفع الفائدة، في ظل مخاطر كبيرة لارتفاع الأسعار واستمرار الأوضاع المالية الميسرة، وشددت على ضرورة مواصلة تطبيع الميزانية العمومية.
ويؤيد نائب المحافظ ريوزو هيمينو هذا التوجه. إذ يقول إن التضخم الأساسي قريب جداً من 2%، لكن توقعات التضخم على المديين المتوسط والطويل تواصل الارتفاع، وقد يؤدي تأجيل التعديلات إلى تحقق مخاطر الأسعار والإضرار بالاقتصاد.
إذا جُرّدت المسألة من الأسماء، يصبح الخلاف حول الخطأ الأعلى كلفة. يخشى كورودا أن يؤدي التحرك ببطء شديد إلى عدم استكمال التطبيع. ويخشى واكاتابي أن يؤدي رفع الفائدة مبكراً جداً إلى إضعاف اقتصاد لا يشهد نمواً يذكر. لكنه يترك مجالاً لذلك أيضاً: فقد قال إن رفع الفائدة قد يصبح مناسباً إذا حفزت خطط تاكايشي للإنفاق واستراتيجيتها للنمو ما يكفي من الاستثمار والطلب المحلي لرفع سعر الفائدة المحايد في اليابان.
أما إذا كانت ستفعل ذلك، وإذا كان المعيّنان اللذان اختارتهما سينظران إلى الأمر بالطريقة نفسها إن فعلت، فهذه مسألة لم يحسمها أي استطلاع.