

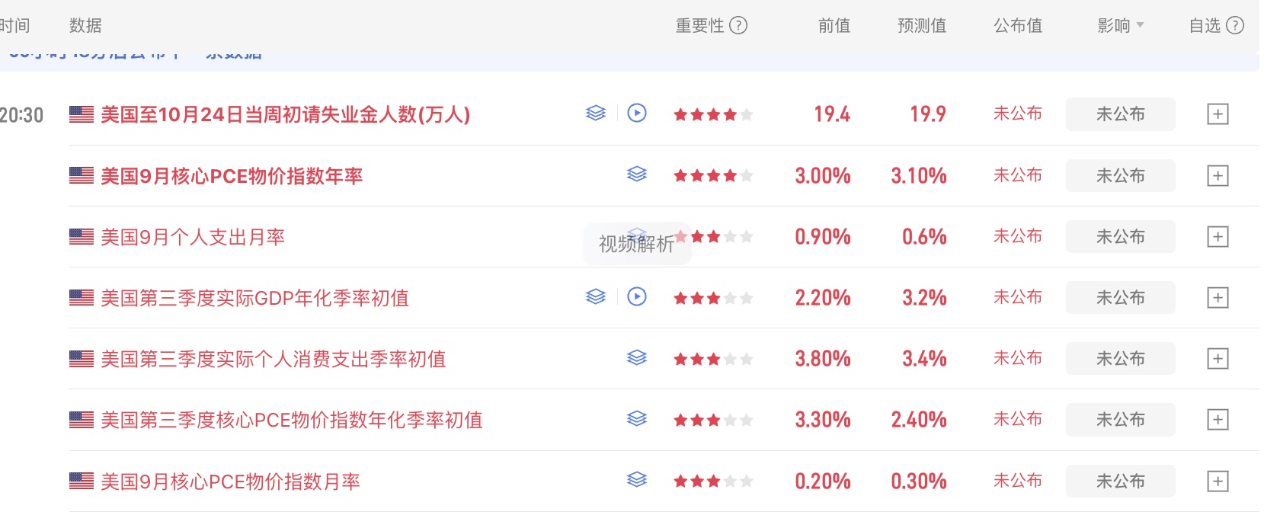

هل يؤكد الناتج المحلي الإجمالي وPCE توجه سياسة الاحتياطي الفيدرالي في عهد وورش؟ وإلى أي مدى لا يزال تداول رفع الفائدة في ديسمبر مهدداً بشكل مباشر؟
في كلمته فجر اليوم، شدد وورش على متانة الاقتصاد ومخاوف التضخم. ويصادف أن تُنشر الليلة بيانات الناتج المحلي الإجمالي الأمريكي للربع الثالث وبيانات PCE لشهر سبتمبر، ما سيعزز توجيه وورش لسياسة الاحتياطي الفيدرالي في عهده!
يجب التركيز أولاً على مؤشر PCE، لا على البيانات الاسمية، بل على مدى قوة انتقال أثر الطاقة السابق إلى تضخم سبتمبر للمرة الثانية؛ ومتابعة المعدل الشهري للتضخم الأساسي وتضخم قطاع الخدمات، إذ إن ارتفاع الإيجارات وغيرها سيزيد احتمال رفع الفائدة في ديسمبر #FOMC会议
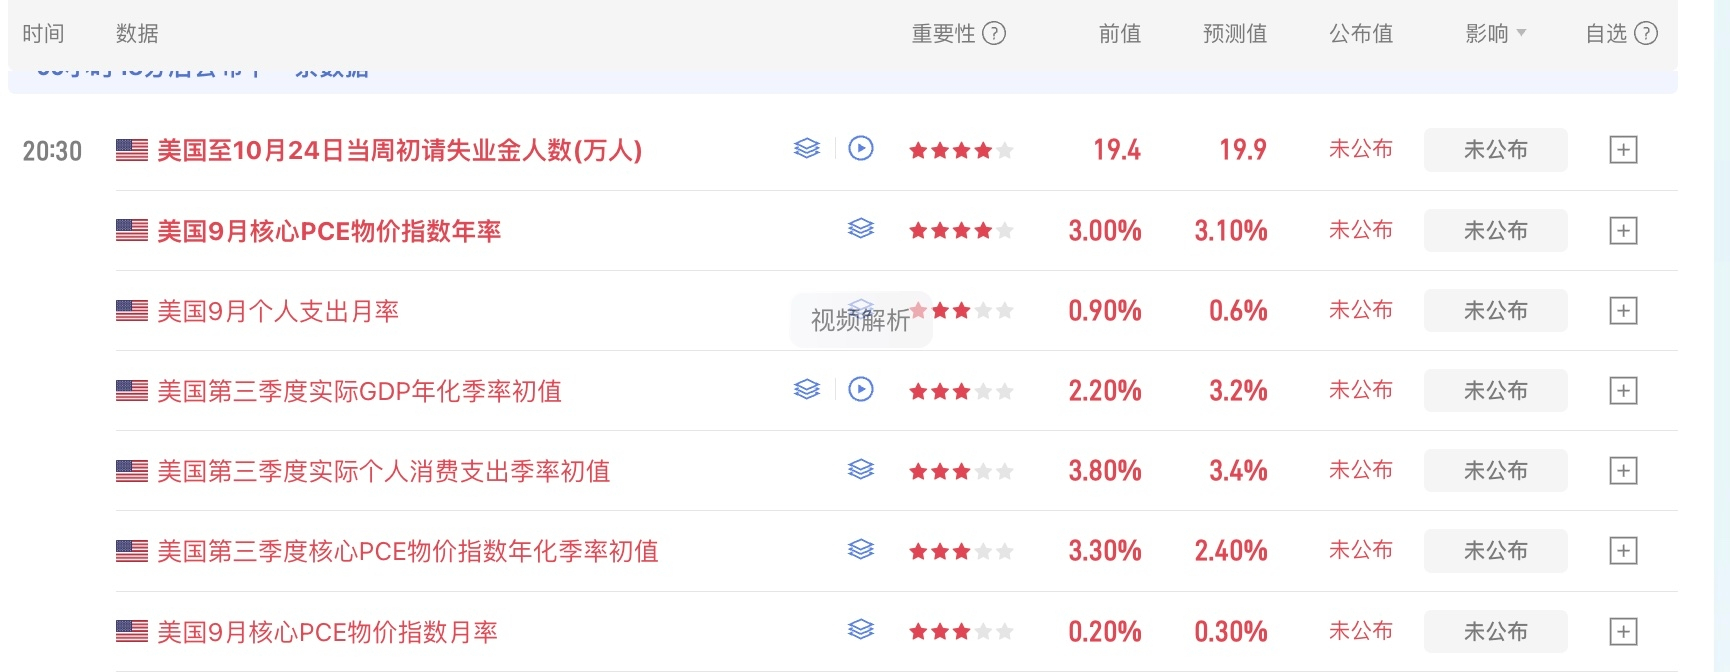
أكد وورش في كلمته فجر اليوم إطاراً للسياسة يقوده الاحتياطي الفيدرالي ويسترشد بالبيانات. كما أنه لا يقبل «التضخم المعتدل»، مشيراً إلى أن الاحتياطي الفيدرالي لن يغيّر توقعاته للتضخم. والأهم أن وورش قال إن الاحتياطي الفيدرالي يستطيع تحمّل أثر الطاقة على التضخم الاسمي (مؤشر أسعار المستهلكين)، لكنه لا يستطيع تحمّل انتقال هذا الأثر للمرة الثانية إلى التضخم الأساسي (PCE).
وفقًا لهذه التوقعات، إذا جاء نمو الناتج المحلي الإجمالي الليلة مطابقًا للتوقعات، وظل مستقرًا، وارتفع مؤشر نفقات الاستهلاك الشخصي (PCE) لشهر سبتمبر كما هو متوقع، فسترتفع مجددًا احتمالات رفع الفائدة في ديسمبر. تبلغ هذه الاحتمالات حاليًا 85.4%.
إلى أي مدى لا يزال رفع الفائدة في ديسمبر يشكل تهديدًا مباشرًا للأسواق؟
في الواقع، كانت الأسواق قد توقعت بالفعل ارتفاع التضخم في سبتمبر إلى حد ما، استنادًا إلى بيانات مؤشر أسعار المستهلكين (CPI) السابقة. كما أن الأسواق أخذت في الحسبان رفع الفائدة في ديسمبر منذ نحو شهر. ورغم أن الاحتمالات لم تتجاوز 70% في ذروتها سابقًا، فإن التسعير المستمر والقائم على توقعات مؤكدة أتاح للأسواق استيعاب الأمر مسبقًا وإتمام تسعير التوقعات.
لذلك، لا يتمثل التهديد الأكبر الليلة في مدى رفع البيانات لاحتمالات زيادة الفائدة في ديسمبر، بل في ما إذا كانت بيانات التضخم الأساسي والخدمات والإيجارات وغيرها ستدفع إلى رفع الفائدة مرة أخرى في الربع الأول من عام 2027!
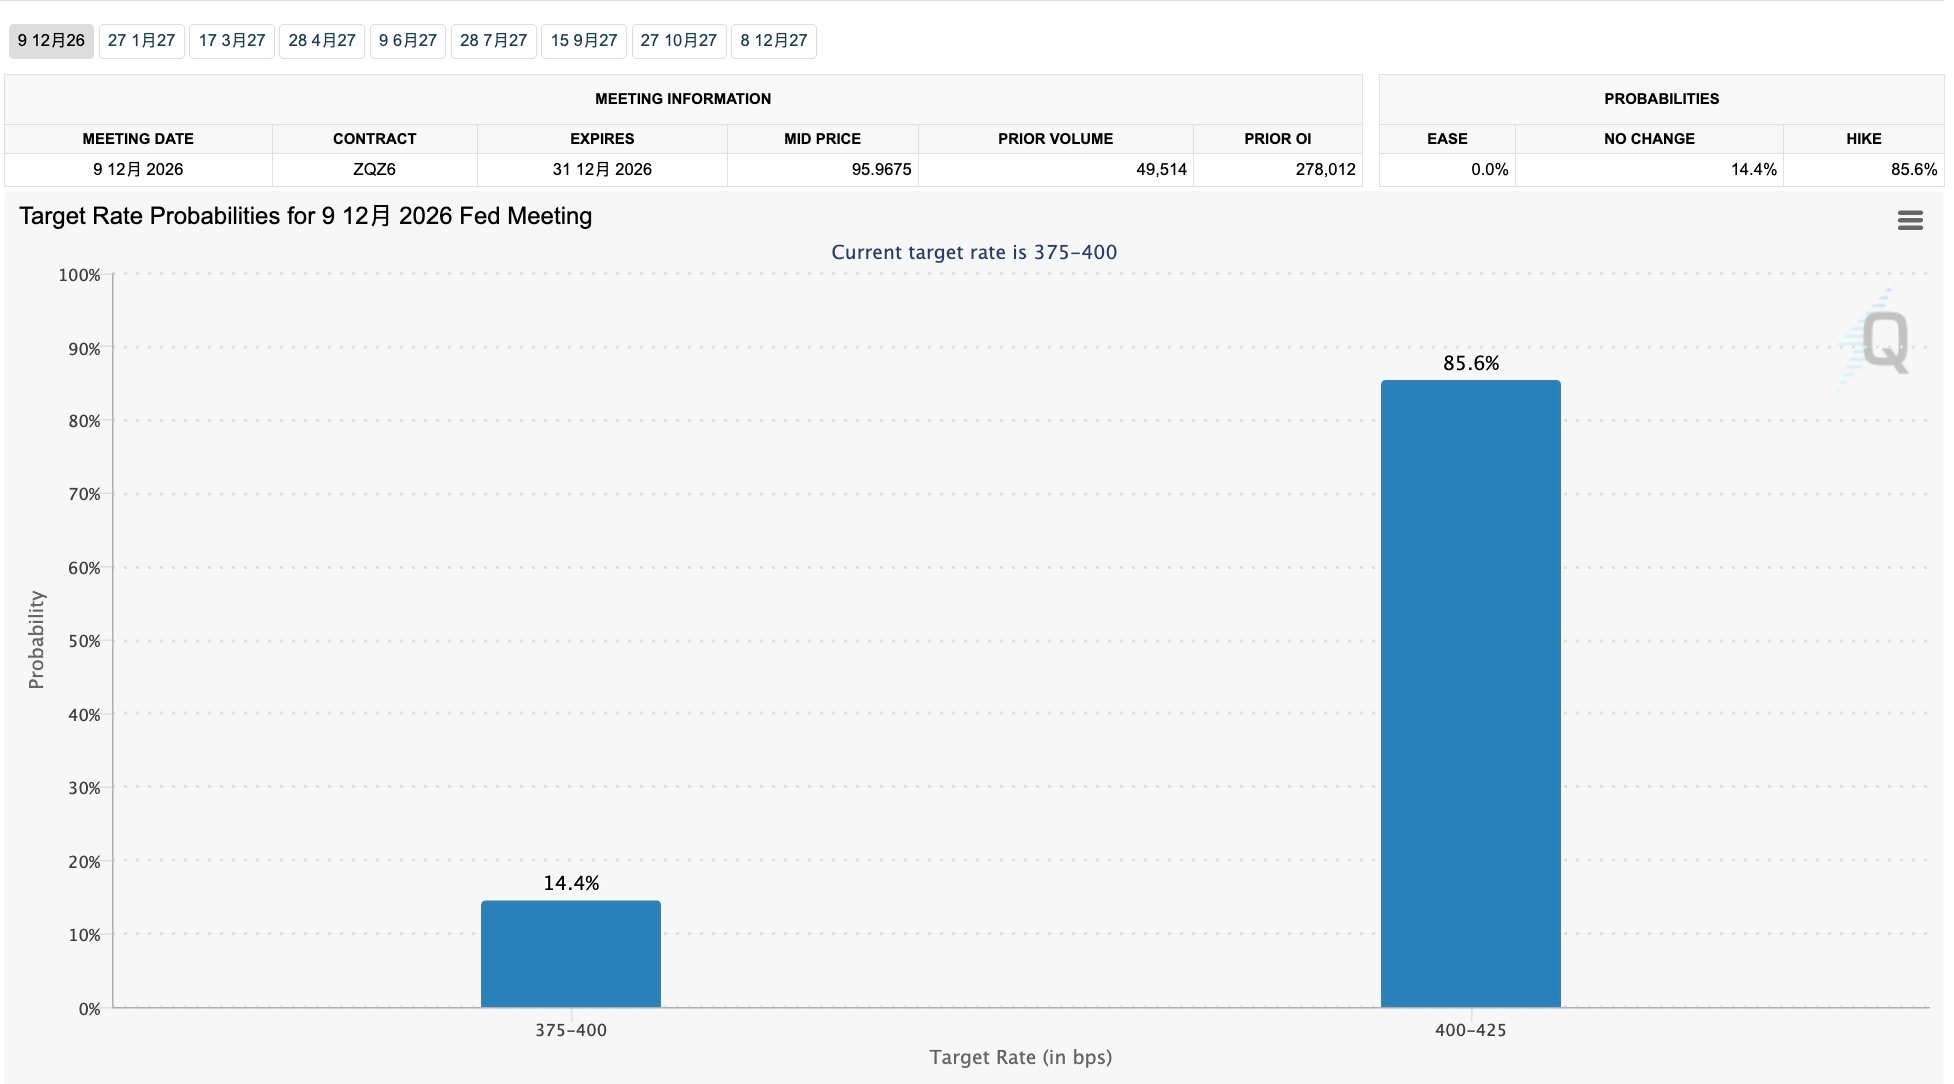
إذا أظهرت البيانات ارتفاعًا طفيفًا في التضخم فحسب، أو أظهرت استمرار لزوجته، وارتفعت احتمالات رفع الفائدة في ديسمبر إلى 90%، بما يحسم التوقعات، فأعتقد أن الأسواق قد سعّرت بالفعل جزءًا كبيرًا من رفع الفائدة في ديسمبر. ومن الآن فصاعدًا، ستنعكس التحركات السعرية بدرجة أكبر على أصول مثل السندات والذهب والدولار، بينما قد لا يكون تقلب أسواق الأصول عالية المخاطر كبيرًا بالضرورة.
لكن إذا أدت البيانات إلى ارتفاع احتمالات رفع الفائدة في الربع الأول من عام 2027، فستضطر الأسواق إلى تسعير فترة أطول من أسعار الفائدة المرتفعة مستقبلًا، ما سيؤثر مباشرةً في أسواق الأصول عالية المخاطر. حتى الآن، تبلغ احتمالات رفع الفائدة مجددًا في مارس 2027 نسبة 49.3%، أي أقل بقليل من 50%، ما يُعد مستقرًا نسبيًا.
لذلك، إذا جاءت بيانات الليلة مطابقة للتوقعات، فأرى أن توقعات التشدد النقدي ستكون قد تحققت. وقد تتخلص الأسواق بعد صدور البيانات من مخاوفها، ما قد يدعم الأصول عالية المخاطر مؤقتًا بعد زوال أحد الضغوط الاقتصادية الكلية. وبالطبع، إذا جاءت البيانات أعلى من المتوقع، فستظل أسواق الأصول عالية المخاطر تحت الضغط
ستكون الساعة الأولى بعد صدور البيانات وقبل افتتاح سوق الأسهم الأمريكية فترة الاستيعاب الأولي للبيانات. وما دامت البيانات لا تتجاوز التوقعات بفارق كبير، فستعود سوق الأسهم الأمريكية الليلة إلى التركيز على نتائج الشركات.
تتمثل العناصر الاقتصادية الكلية الثلاثة الأهم هذا الأسبوع في النفط والتوترات الجيوسياسية، ونتائج الشركات، وسياسة الاحتياطي الفيدرالي والبيانات الاقتصادية الكلية. وبعد الليلة، سيُحسم أحد أوجه عدم اليقين إلى حد كبير. ومن الآن فصاعدًا، ما دامت نتائج الشركات لا تحمل مفاجآت سلبية، ولم يواصل خام برنت ارتفاعه، فمن المفترض أن تشهد أسواق الأصول عالية المخاطر بعض الانفراج على المدى القريب!